短期前払費用の勘定科目
| 勘定科目 | 使う場面 |
|---|---|
| 支払った費用の科目(家賃なら地代家賃)(主な科目) | 支払日から1年以内に受けるサービスの前払いで、毎期続けて支払った期の費用にしている場合(短期前払費用の特例) |
| 前払費用 | 特例を使わない場合や要件を満たさない場合に、決算日にまだ受けていないサービスの分(決算日の翌日から1年以内に費用になる部分) |
| 長期前払費用 | 決算日の翌日から1年を超えて受けるサービスの分(2年・3年分の一括払いなど) |
勘定科目の名前は会社ごとに決めて構いませんが、同じ取引は毎期同じ科目で処理します(継続性)。
短期前払費用の仕訳例
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 地代家賃 | 1,440,000 | 普通預金 | 1,440,000 |
摘要:事務所家賃 4月〜翌年3月分(月12万円×12か月・年払い)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前払費用 | 1,440,000 | 普通預金 | 1,440,000 |
摘要:事務所家賃 4月〜翌年3月分 前払
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 地代家賃 | 120,000 | 前払費用 | 120,000 |
摘要:事務所家賃 4月分 前払費用から振替
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前払費用 | 240,000 | 普通預金 | 480,000 |
| 長期前払費用 | 240,000 |
摘要:複合機 保守料 2年分(翌期分24万円・翌々期分24万円)
金額は例です。税込経理で記載しています(税抜経理では仮払消費税等を分けます)。
消費税の税区分
課税仕入 10%(家賃・保守料など)/保険料 非課税事業用の家賃・リース料・保守料などは課税仕入(10%)、保険料・支払利息は非課税です。短期前払費用の特例を使って支払時に費用にした分は、課税仕入れも支払った日の課税期間で行ったものとして扱います(消費税法基本通達11-3-8)。インボイスのない相手(免税事業者など)への前払いは、経過措置の割合も支払日で判定します(2026年9月30日までは80%、10月1日からは70%)。
要確認の点
- 契約に基づいて継続的に受けるサービス(家賃・リース料・保守料・保険料など)の前払いか。物を買う代金の前渡し(前渡金)は対象外
- 支払日から1年以内に受けるサービスの分か。支払日から提供期間の終わりまで1年を超えると対象外(3月決算で2月に4月〜翌年3月分を払う例は国税庁の質疑応答事例で認められていない)
- 決算日までに実際に支払ったか。未払金に計上しただけ・翌月の引落しは対象外
- 毎期続けて支払時の費用にしているか。利益が出た期だけまとめて払う処理は認められない
- 借入金を預金・有価証券で運用する場合のその借入金の利子のように、収益と対応させる費用は対象外(法人税基本通達2-2-14(注))
- 年払い・前払いの支払方法が契約書や覚書で決まっているか
- 生命保険(定期保険・第三分野保険)は別の取扱い(法人税基本通達9-3-5・9-3-5の2)があるので、保険の種類を確認する
短期前払費用の特例とは
短期前払費用の特例とは、支払った日から1年以内に受けるサービスの前払いを、毎期続けて支払った期の費用にしていることを条件に、支払った期の費用(損金)にできる取扱いです(法人税基本通達2-2-14。個人事業主は所得税基本通達37-30の2)。来期の分を先に払った家賃や保険料は、本来は「前払費用」(資産)に計上し、サービスを受けた期に費用にします(決算整理仕訳の前払費用)。特例はその例外で、利益が出た期だけ年払いにする使い方は認められません。
- 1年を超える期間の分を含む前払い(2年分の一括払いなど)は、支払時に全額を費用にできません
- 借入金を運用する場合の利子のように、収益と対応させる費用は対象外です
- 決算前に使って減るのは今期の税金です。来期以後の費用が同じだけ減るので、税金はなくなるのではなく後ろにずれます(試算)
通達のいう前払費用は「一定の契約に基づき継続的に役務の提供を受けるために支出した費用のうち当該事業年度終了の時においてまだ提供を受けていない役務に対応するもの」です。似た言葉との違いは次のとおりです。
| 用語 | 中身 | 費用にする時期 |
|---|---|---|
| 前払費用 | 来期に受けるサービスの前払い | 原則はサービスを受けた期 |
| 短期前払費用 | 前払費用のうち特例を使う分 | 支払った期(毎期続ける) |
| 長期前払費用 | 決算日の翌日から1年を超えて受ける分 | 期間の経過に応じて |
| 前払金(前渡金) | 商品・材料など物の代金の前払い | 物を受け取ったとき(特例の対象外) |
要件チェック(5項目)
| 要件 | 満たす例 | 満たさない例 |
|---|---|---|
| 契約に基づく継続的なサービス | 家賃・リース料・保守料 | 商品・材料の前渡し |
| 決算日までに支払済み | 3月31日に振込 | 未払金に計上・4月に引落し |
| 支払日から1年以内の分 | 3月末に4月〜翌年3月分 | 2月に4月〜翌年3月分 |
| 毎期続ける | 毎年3月末に年払い | 利益が出た期だけ年払い |
| 収益と対応しない | 事務所の家賃 | 運用に回す借入金の利子 |
国税庁の質疑応答事例は「当事者間の契約により」継続して支払うことを前提に判断しています。月払いの契約のまま決算月に1年分を振り込むのではなく、貸主・リース会社と年払いにする覚書などを交わし、契約どおりに払います。
特例の対象になる費用・ならない費用(判断表)
| 費用 | 判定 | 理由・確認すること |
|---|---|---|
| 事務所・店舗の家賃 | ○ | 1年以内・毎期継続。国税庁の事例あり |
| 機器のリース料 | ○ | 12か月分の事例あり。税法上のリース取引に当たらない賃貸借に限る |
| 保守料・サーバー代・年額サブスク | △ | 契約にサービス期間(1年以内)があり、その期間の利用料・保守なら対象になり得る。時間精算の作業は外れやすい |
| 損害保険料(1年・掛け捨て) | △ | 証券の保険期間が1年以内なら家賃と同じ要件で見る。複数年分の一括払いは対象外 |
| 生命保険(定期・第三分野) | △ | 別の通達あり。最高解約返戻率50%超の契約などで一定期間分を前払いしたら、全額をいったん資産に |
| 顧問料・コンサル料 | △ | 毎月同じ内容の継続契約か、成果物・作業量で決まるか |
| 広告の掲載料 | △ | 掲載期間が決まり1年以内か。制作費は別 |
| 役員・グループ会社に払う家賃 | △ | 第三者への家賃とは別に、契約・賃料・支払日を税理士に見せてから払う |
| 借入金の利子 | × | 預金・有価証券で運用する借入金の利子は収益と対応 |
| 1年を超える前払い | × | 13か月分・2年分は特例の対象外 |
| まだ払っていないもの | × | 決算日までに支払っていない |
○×は国税庁の通達・質疑応答事例(2026年11月20日確認)にもとづく判定、△は契約の内容で変わるものです。生命保険は法人税基本通達9-3-5・9-3-5の2(一定期間分を前払いした場合は全額を資産に計上する旨が同通達の注にあります)。
経営セーフティ共済の掛金の前納は、この特例とは別の通達で、前納期間1年以内なら支払った期の損金・必要経費になります(経営セーフティ共済の前納)。
支払時期の注意:3月決算で2月に払うとなぜ認められない?
国税庁の質疑応答事例(年1回3月決算の法人)は、次の5つの支払いのうち事例1〜4は特例を使ってよく、事例5は認められないと回答しています。
| 事例 | 支払い方 | 結論 |
|---|---|---|
| 1 土地の賃料 | 毎月末に翌月分 | ○ |
| 2 土地の賃料 | 3月末に4月〜翌年3月分 | ○ |
| 3 オフィスの家賃 | 毎月末に翌月分 | ○ |
| 4 システム装置のリース料 | 3月下旬に4月〜翌年3月分 | ○ |
| 5 建物の家賃 | 2月に4月〜翌年3月分 | × |
事例5は、サービスが始まる前に払い、支払日から1年を超える期間(2月〜翌年3月)の分を払っているので認められていません。国税庁は理由の中で「利益が出たから今期だけまとめて1年分支払うというような利益操作のための支出」は排除する必要があると述べています。翌期1年分を払うなら、国税庁の事例どおり決算月の末に払います(事例2は3月末、事例4は3月下旬)。事例1・3のように毎月末に翌月分を払う前家賃も、毎期続けていれば支払時の費用で構いません。
年払いに切り替えるなら、決算日までに次の順で進めます。
- 契約書で、サービスの期間と支払日を確かめる
- 赤字や繰越欠損金で今期の所得が出ないなら、ここでやめる(下の試算を参照)
- 1年分の現金を先に払えるか確かめる
- 貸主・リース会社と年払いの覚書を交わす
- 決算月の末日までに振り込む(3月決算なら3月末)
- 来期以後も同じ時期に払い、同じ処理を続ける
決算前に年払いにすると税金はどうなる?(試算)
前提:3月決算の法人。事務所の家賃は月12万円(消費税は考えない)。これまで毎月末に当月分を払っていたのを、今期の3月31日から翌期1年分(12万円×12か月=144万円)の年払いに切り替え、毎年3月31日に払い続ける。賃貸借契約は翌々期の末で終わり、家賃は変わらないものとします。
| 期 | 月払いのまま | 年払いに切替(特例) |
|---|---|---|
| 今期 | 144万円 | 288万円 |
| 翌期 | 144万円 | 144万円 |
| 翌々期(契約の最後) | 144万円 | 0円 |
| 3期の合計 | 432万円 | 432万円 |
- 今期の経費は288万円で、月払いより144万円増える
- 3月31日に先に出ていく現金は、翌期分の144万円
- 所得144万円分の税金が、今期から契約の最後の期へ移る(3期の合計はどちらも432万円)
切り替えた今期は、当月分12か月と翌期分12か月で家賃の経費が288万円になります。経費が144万円増えた分だけ今期の所得と税金は減りますが、最後の期の経費が同じだけ減り、3期の合計は変わりません。今期の税金を後ろにずらす「先送り」です。その代わり、切り替えた期は1年分(この例では144万円)の現金が先に出ていきます。税金が減る額より、出ていく現金のほうが大きくなります。
次のような期は、使う意味が小さくなります。
- 赤字の期や、繰越欠損金で今期の所得がもともと出ない期(経費を増やしても今期の税金は減らない)
- 来期以後に利益が大きく増える見込みの期(税率の高い所得の部分に負担が移ることがある)
- 手元資金に余裕がない期(1年分を先に払う)
今期の所得の見込みは、試算表で毎月確かめられます(試算表の見方)。赤字の期に払う税金は赤字でも払う税金で確かめます。
消費税・インボイスの扱い
特例を使って支払時に費用にした前払いは、消費税の課税仕入れも支払った日の課税期間に行ったものとして扱います(消費税法基本通達11-3-8)。3月31日に払った翌期分の家賃は、今期の仕入税額控除の対象です。保険料・支払利息はもともと非課税なので、仕入税額控除はありません。
相手がインボイスを発行しない事業者(免税事業者など)のときは、経過措置の控除割合も支払日で判定します。2026年9月30日までに払えば80%、10月1日以後に払えば70%です。
個人事業主の場合
個人事業主にも同じ取扱いがあります(所得税基本通達37-30の2)。違いは基準の日で、法人の「事業年度終了の時」が、個人ではその年12月31日です。12月末に翌年1月〜12月分を払い、毎年続けていれば、払った年の必要経費にできます。自宅兼事務所の家賃は、事業に使う割合(家事按分)の分だけが必要経費です。
ISZ™ 仕訳AI でのやり方
短期前払費用の特例は「毎期続ける」ことが条件なので、続けやすい仕組みを先に作ります。
毎期同じ処理を続ける:設定 →「記帳マニュアル」で、会社(顧問先)ごとに「事務所家賃の年払いは、支払時に地代家賃(短期前払費用の特例を毎期適用)」のような決まりを文章で登録できます。証憑を読み取る AI はこれに従って仕訳します。取引先や摘要と金額の範囲から科目・税区分を決める「仕訳ルール」は、AI の読み取りのあとに毎回当たるので、同じ支払いは毎回同じ科目になります。年払いの家賃のように AI が10万円以上の経費と判断した支払いは、ルールの科目で黙って上書きせず、AI が止めて、人が確認してから確定します。特例を使うかどうかもそのときに確かめられます(すでにある仕訳は変わりません)。
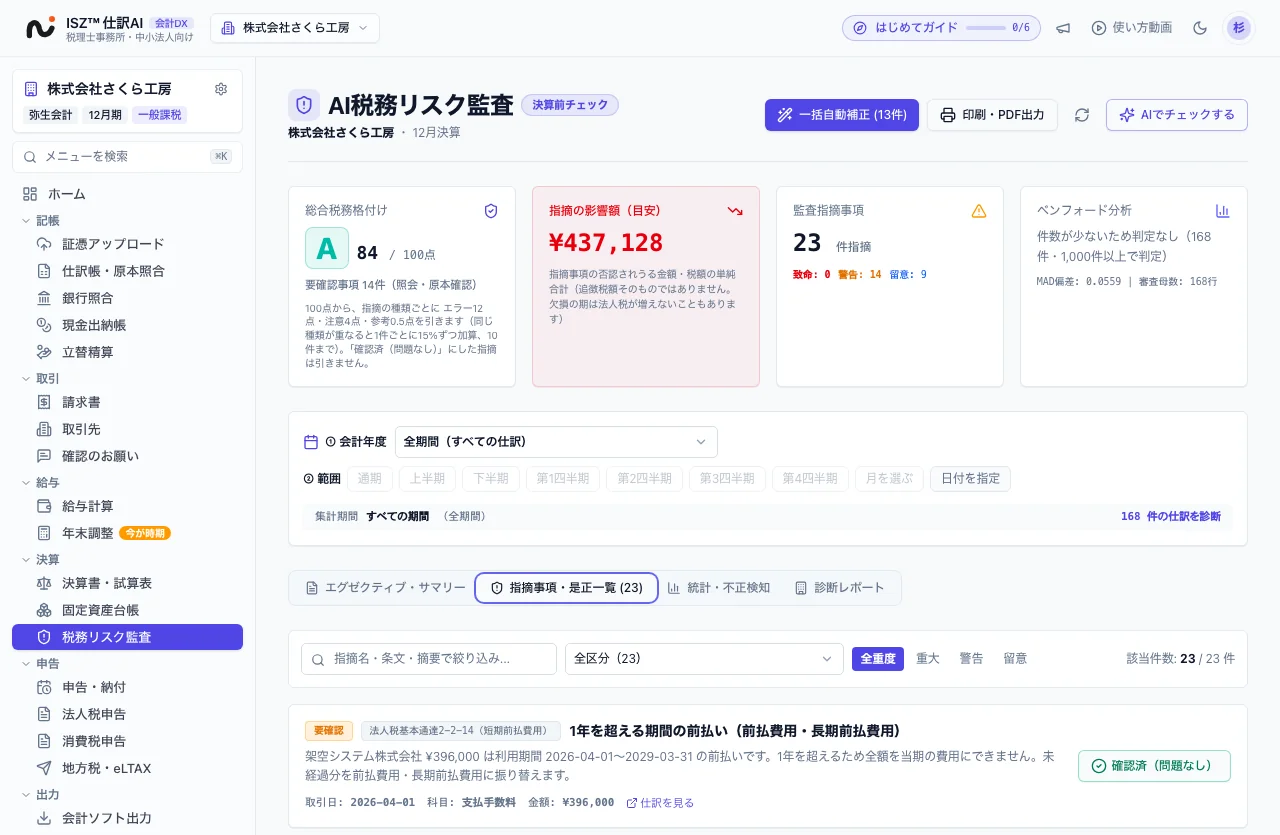
1年を超える前払いを決算で見つける:決算 →「税務リスク監査」は、利用期間が1年を超え、金額が下限(既定は20万円。設定で変更可)以上の支払いが、前払費用・長期前払費用などに振り替えられないまま費用になっていると、「全額を当期の費用にできず、未経過分を前払費用・長期前払費用へ」と指摘し、「申告・納付」で決算整理仕訳を案内します(整理済みなら指摘しません)。1年以内の年払いを特例で処理し続けるかは会社の方針なので、上の記帳マニュアルに決めておき、毎期同じ処理になっているかを税理士と確かめます。
社長がやること/税理士に任せること
| 社長がやること | 税理士に任せること |
|---|---|
| 契約書で提供期間と支払方法を確かめる | △の費用(保険・顧問料など)が対象になるかの判断 |
| 年払いにするなら貸主と覚書を交わす | 特例をやめる・処理を変えるときの扱い |
| 決算日までに実際に振り込む | 消費税の課税仕入れの時期・経過措置の割合 |
| 毎期同じ時期に払い続ける | 今期使う意味があるかの試算(赤字・欠損金・来期の見込み) |
次のときは、決める前に税理士に相談してください。
- 今期から初めて年払いに切り替える(切り替えた期だけ経費が大きく増える)
- 前払いをやめて月払いに戻したい、または特例をやめて前払費用に計上したい
- 生命保険・積立型の保険を前払いする
- 役員やグループ会社に払う家賃を前払いする
関連する無料ツール
「家賃・水道光熱」のほかの取引
- 事務所・店舗の家賃地代家賃
- 敷金・保証金差入保証金
- 礼金長期前払費用
- 更新料(賃貸契約)長期前払費用
- 不動産の仲介手数料支払手数料
- レンタルオフィス・コワーキング・貸会議室地代家賃
- 電気代水道光熱費
- ガス代水道光熱費
- 水道代水道光熱費
ほかの取引は 勘定科目・仕訳例かんたん検索(157件)で、取引の内容から検索できます。
よくある質問
短期前払費用の勘定科目は何ですか?
主に「支払った費用の科目(家賃なら地代家賃)」です(支払日から1年以内に受けるサービスの前払いで、毎期続けて支払った期の費用にしている場合(短期前払費用の特例))。特例を使わない場合や要件を満たさない場合に、決算日にまだ受けていないサービスの分(決算日の翌日から1年以内に費用になる部分)は「前払費用」。決算日の翌日から1年を超えて受けるサービスの分(2年・3年分の一括払いなど)は「長期前払費用」。
短期前払費用の消費税の税区分は?
課税仕入 10%(家賃・保守料など)/保険料 非課税。事業用の家賃・リース料・保守料などは課税仕入(10%)、保険料・支払利息は非課税です。短期前払費用の特例を使って支払時に費用にした分は、課税仕入れも支払った日の課税期間で行ったものとして扱います(消費税法基本通達11-3-8)。インボイスのない相手(免税事業者など)への前払いは、経過措置の割合も支払日で判定します(2026年9月30日までは80%、10月1日からは70%)。
家賃を年払いにすると今期の経費になりますか?
契約で年払いにし、決算日までに払い、支払日から1年以内の分で、毎期続けるなら、払った期の経費にできます(法人税基本通達2-2-14)。切り替えた期だけ経費が増え、その分の税金は後の期に回る「先送り」です。
年払いにするには、契約書の変更(覚書)が必要ですか?
交わしておくべきです。国税庁の質疑応答事例は「当事者間の契約により」継続して支払うことを前提に判断しています。月払いの契約のまま決算月に1年分を振り込むのではなく、貸主・リース会社と年払いにする覚書などを交わし、そのとおりに毎期払います。
決算月に翌期1年分の家賃を払ったら、今期の経費にできますか?
できます。国税庁の事例どおり、決算月の末に払います(3月決算で4月〜翌年3月分なら3月末。事例では3月下旬の支払いも認められています)。毎期同じように払い続けることが条件です。
3月決算で、2月に4月からの1年分を払うのはなぜだめですか?
支払日から提供期間の終わり(翌年3月)まで1年を超えるからです。国税庁の質疑応答事例でも、2月に4月〜翌年3月分の家賃を払う例は特例が認められていません。
13か月分を払ったら全部だめですか?
支払日から1年を超える期間の分を払うと、特例は使えません(国税庁の事例5でも1年分全体が認められていません)。来期の分は前払費用、決算日の翌日から1年を超える分は長期前払費用にし、期間の経過に応じて費用にします。
保険料の前払いも使えますか?
1年以内の掛け捨ての損害保険料は対象になり得ます。複数年分の一括払いは対象外です。生命保険(定期保険・第三分野保険)は法人税基本通達9-3-5・9-3-5の2の取扱いがあり、最高解約返戻率が50%を超える契約などで一定期間分を前払いした場合は全額をいったん資産に計上するので、保険の種類を税理士に確認してください。
顧問料やコンサル料の前払いは使えませんか?
毎月同じ内容のサービスを継続して受ける契約なら対象になり得ますが、成果物や作業量で中身が決まる契約は外れやすくなります。契約書を見せて税理士に確認してください。
今期だけ使って、来期はやめてもいいですか?
いいえ。毎期続けることが条件で、国税庁も「利益が出たから今期だけまとめて1年分支払う」支出は排除するとしています。やめるときの扱いは税理士に相談してください。何年続ければよいという年数は、国税庁の通達・質疑応答事例には書かれていません。
赤字のときにやる意味はありますか?
ほとんどありません。今期の所得が出ていない(繰越欠損金で消える)なら経費を増やしても今期の税金は減らず、1年分の現金が先に出ていくだけです。
未払金にして翌月に払うのでもいいですか?
いいえ。特例は決算日までに実際に支払った分が対象です。未払金に計上しただけのものや、翌月の口座引落しは使えません。
前払いした分の消費税は、いつ仕入税額控除できますか?
特例を使って支払時に費用にしている前払いは、支払った日の課税期間の課税仕入れとして扱います(消費税法基本通達11-3-8)。インボイスのない相手への支払いは、経過措置の割合も支払日で判定します(2026年10月1日以後は70%)。
個人事業主も同じですか?
同じ取扱いがあります(所得税基本通達37-30の2)。基準の日は12月31日で、12月末に翌年1年分を払い、毎年続けていれば払った年の必要経費にできます。
短期前払費用の仕訳で気をつけることは?
契約に基づいて継続的に受けるサービス(家賃・リース料・保守料・保険料など)の前払いか。物を買う代金の前渡し(前渡金)は対象外。支払日から1年以内に受けるサービスの分か。支払日から提供期間の終わりまで1年を超えると対象外(3月決算で2月に4月〜翌年3月分を払う例は国税庁の質疑応答事例で認められていない)。決算日までに実際に支払ったか。未払金に計上しただけ・翌月の引落しは対象外。毎期続けて支払時の費用にしているか。利益が出た期だけまとめて払う処理は認められない。借入金を預金・有価証券で運用する場合のその借入金の利子のように、収益と対応させる費用は対象外(法人税基本通達2-2-14(注))。年払い・前払いの支払方法が契約書や覚書で決まっているか。生命保険(定期保険・第三分野保険)は別の取扱い(法人税基本通達9-3-5・9-3-5の2)があるので、保険の種類を確認する。
根拠
- 国税庁 No.5380 短期前払費用として損金算入ができる場合
- 国税庁 法人税基本通達 2-2-14 短期の前払費用
- 国税庁 質疑応答事例(法人税)短期前払費用の取扱いについて
- 国税庁 所得税基本通達 37-30の2 短期の前払費用
- 国税庁 消費税法基本通達 11-3-8 短期前払費用
- 国税庁 法人税基本通達 9-3-5・9-3-5の2 定期保険及び第三分野保険に係る保険料
- ほかの取引の勘定科目: 勘定科目・仕訳例かんたん検索
掲載している勘定科目・仕訳・税区分は一般的な例で、個別の取引についての税務判断ではありません。実際の処理は、取引の内容や契約、事務所の方針にしたがい、必要に応じて顧問税理士にご確認ください。検索は端末の中だけで行い、入力内容は送信しません。