予定納税とは、前年の所得税の申告納税額が15万円以上だった人が、その年の所得税を前もって7月と11月に3分の1ずつ納める制度です。税務署から通知が届いた人は、通知書の金額を期限までに納めます。払い過ぎた分は翌年の確定申告で精算され、戻ってきます(国税庁 No.2040 と所得税法104条・111条で、2026年11月20日に確認)。
通知書が届いて「これは何の税金か」「払わないとどうなるか」「今年は売上が減ったのに同じ額を払うのか」と迷った人向けに、日程・金額・減額申請・精算の順にまとめました。
予定納税とは?対象になる人と通知が届く時期
予定納税は所得税法104条に定められた、所得税と復興特別所得税の前払いです。確定申告(翌年2〜3月)でまとめて納めるはずの税金の一部を、その年のうちに2回に分けて納めます。予定納税をしても税金の総額は変わらず、納める時期が早くなるだけです。
- 対象:その年の5月15日の時点で確定している前年分の所得や税額から計算した「予定納税基準額」が15万円以上の人(国税庁 No.2040)
- 予定納税基準額:原則として、前年分の申告納税額(源泉徴収された税額を引いたあとの、確定申告で納めた税額)がそのまま基準額になります
- 通知:税務署から6月15日までに、書面か e-Tax で「予定納税額の通知書」が届きます。基準額と第1期・第2期に納める額が書かれています(所得税法106条)
- 15万円未満の人:予定納税はなく、通知も届きません
通知が来ない人・来る人
開業した最初の年は、前年に事業の申告がないので通知は届きません。開業2年目に初めて通知が届いて驚く人が多いのは、1年目の確定申告の税額が基準額になるためです。
前年分の所得に譲渡所得・一時所得・雑所得・臨時所得がある場合は、それらがなかったものとして基準額を計算します(所得税法104条1項)。読者ごとに当てはめると、次のようになります。
- 開業2年目の個人事業主:1年目の確定申告の申告納税額が15万円以上なら、6月に初めて通知が届きます。売上が落ちているなら、第1期を納める前に減額申請を検討します
- 副業が育った会社員:副業を事業所得として申告していると、その分で対象になることがあります。副業が雑所得なら、その所得は基準額に入りません
- 不動産所得のある年金受給者:公的年金(雑所得)は基準額に入りません。入るのは家賃などの不動産所得です。土地や建物を売った利益(譲渡所得)も入りません
予定納税はいつ払う?令和8年分・令和9年分の日程
予定納税の納期は、第1期が7月1日〜7月31日、第2期が11月1日〜11月30日です(所得税法104条)。期限が土曜日・日曜日・祝日に当たるときは、その翌日が期限になります(国税通則法10条2項)。令和8年分は国税庁の広報で日付を確かめ、令和9年分は同じ規則で暦から計算しました。
| 手続 | 令和8年分(2026年・実例) | 令和9年分(2027年・次の予定納税) |
|---|---|---|
| 通知書が届く | 6月15日(月)まで | 6月15日(火)まで |
| 第1期分・第2期分の減額申請(6月30日の現況) | 7月15日(水)まで | 7月15日(木)まで |
| 第1期の納期限・振替日 | 7月31日(金) | 8月2日(月)※7月31日が土曜日 |
| 第2期分だけの減額申請(10月31日の現況) | 11月16日(月)まで ※11月15日が日曜日 | 11月15日(月)まで |
| 第2期の納期限・振替日 | 11月30日(月) | 11月30日(火) |
| 確定申告で精算 | 2027年2月16日〜3月15日(月) | 2028年2〜3月 |
令和8年分の第2期の減額申請は、本来の期限の11月15日が日曜日だったため11月16日(月)まで出せました(国税庁 国税広報参考資料「予定納税(第2期分)の納税をお忘れなく」)。令和9年分の日付は、国税庁が例年6〜7月に出す広報で確かめてください。令和9年分の予定納税があるかどうかは、2027年3月15日までに出す令和8年分の確定申告で、申告納税額が15万円以上になるかで決まります。
予定納税はいくら?計算は基準額の3分の1(計算例)
1回に納める額は、予定納税基準額の3分の1です。100円未満の端数は切り捨てます(所得税法104条3項)。実際に納める額は、税務署の通知書に書かれた金額です。下の例は、前年分の所得が事業所得だけで、譲渡所得・雑所得などがない人の場合です。
| 例 | 前年分の申告納税額(=基準額) | 第1期・第2期の各回 | 結果 |
|---|---|---|---|
| ① ちょうど割り切れる | 900,000円 | 300,000円 | 7月・11月に30万円ずつ、年60万円 |
| ② 端数が出る | 452,350円 | 150,700円 | 3で割ると150,783円 → 100円未満を切り捨て |
| ③ 15万円に届かない | 140,000円 | — | 予定納税なし・通知も届かない |
予定納税で納めるのは、基準額の3分の2(第1期と第2期の合計)です。残りの3分の1と、本年分の税額が前年より増えた分は、翌年の確定申告で納めます。①の人の本年分の税額が前年と同じ90万円なら、7月に30万円、11月に30万円、翌年3月に30万円を納めることになります。
今年の所得が前年より減りそうな人は、第1期を納める前に減額申請を検討してください。第1期分・第2期分をまとめて減らす申請の期限は7月15日です。前年の申告納税額は、確定申告書の控えの「申告納税額」の欄で確かめられます。本年分の税額の見込みは、下の減額申請の節で紹介する計算ツールで目安を出せます。
予定納税の納め方と、払い忘れたとき
予定納税は、確定申告で納める税金と同じ方法で納められます。国税庁の広報では、振替納税(口座からの引落し)、ダイレクト納付、インターネットバンキング等、クレジットカード納付(決済手数料がかかる)、スマホアプリ納付(30万円以下)が案内されています。通知書と一緒に届く納付書を使って、金融機関や税務署の窓口でも納められます。
- 振替納税をすでに使っている人:納期限の日に口座から引き落とされます。令和8年分の振替日は7月31日(金)と11月30日(月)でした。残高が足りず引き落とせないと、法定納期限の翌日から延滞税がかかります
- これから振替納税を使う人:初回だけ「振替依頼書」を税務署か金融機関に出します。e-Tax でも出せます。処理に時間がかかるため、国税庁は早めの提出を求めています
- 通知を e-Tax で受け取った人:納付書は郵送されません。e-Tax のメッセージボックスの「納付区分番号通知」を使って、キャッシュレスで納めます
払い忘れたらどうなる?延滞税の例
予定納税を納期限までに納めないと、納期限の翌日から延滞税がかかり、税務署から督促状が届きます(国税通則法37条)。令和8年分の延滞税の割合は、納期限の翌日から2か月までが年2.8%、その後は年9.1%です(No.2040)。
- 第1期の30万円を納めず、第2期と一緒に2026年11月30日に納めた場合:延滞税は5,900円(8月1日〜9月30日は年2.8%で1,403円、10月1日〜11月30日は年9.1%で4,562円、合計5,965円の100円未満を切り捨て)
- 第2期の30万円を12月28日に納めた場合:計算すると644円ですが、延滞税が1,000円未満のときは納めなくてよいので0円です(国税通則法119条4項)
上の2つの金額は、延滞税の計算ツールに同じ条件を入れると再現できます。2か月を過ぎると割合が上がるので、遅れたと気づいたらすぐに納めます。予定納税を納めないまま確定申告をしても、未納の予定納税はなくなりません。
予定納税の減額申請はいつまで?出せる人と減ったあとの金額
その年の所得が前年より減り、本年分の税額の見積り(申告納税見積額)が予定納税基準額より少なくなりそうなときは、税務署に減額を申請できます(所得税法111条)。認められると、予定納税額が見積額をもとにした金額に下がります。申請しなくても、納め過ぎた分は確定申告で還付されます。減額申請は、その前払いを小さくする手続です。
| こんなとき | 減額申請 | 補足 |
|---|---|---|
| 廃業・休業・失業をした | 出せる | 申請すれば税務署長が承認しなければならない場合(所得税法113条2項) |
| 業況不振で、本年分の所得が前年より明らかに少なくなる見込み | 出せる | 見積額が基準額の70%以下なら、同じく承認しなければならない場合 |
| 災害・盗難・横領で事業用の資産に損害を受けた | 出せる | 事業用資産・山林の損害 |
| 医療費控除・扶養控除・住宅ローン控除などが前年より増える | 出せる | 所得控除・税額控除の増加 |
| 見積額が基準額をわずかに下回るだけ | 出せるが、却下もありうる | 税務署が見積額を調べて決める |
| 本年分の見積額が基準額以上 | 出せない | 申請の要件に当たらない。通知どおりに納める |
令和8年分の減額申請では、令和8年度の税制改正による基礎控除の見直しは見積額の計算に入れません。基礎控除の見直しは確定申告のときに反映され、年間の税額で精算されます(国税庁「予定納税額の減額申請手続」)。
いつまでに、どう出すか
- 第1期分と第2期分をまとめて減らす:6月30日の現況で見積もり、7月1日〜7月15日に出します
- 第2期分だけを減らす:10月31日の現況で見積もり、11月1日〜11月15日に出します。期限が土曜日・日曜日・祝日なら翌日です
- 出し方:「予定納税額の7月(11月)減額申請書」を、納税地の税務署に書面(持参・郵送)か e-Tax で出します。見積額の計算の基礎となる事実を書いた書類(月別の売上・経費の集計など)を添えます(所得税法112条)
- 結果:税務署が承認・一部承認・却下のどれかを決め、書面か e-Tax で知らせます。結果に不服があれば、通知を受けた日の翌日から3か月以内に再調査の請求か審査請求ができます
減額が認められたあとの予定納税額(計算例)
承認されると、予定納税額は税務署が認めた見積額から計算し直されます(所得税法114条)。見積額が15万円未満なら、予定納税はなくなります。
- 7月の申請(基準額100万円・本来は各回333,300円):見積額20万円が認められると、各回は20万円の3分の1で66,600円(100円未満切捨て)。見積額が14万円なら、第1期も第2期もなし
- 11月の申請(基準額90万円・第1期の30万円は納付済み):見積額45万円が認められると、第2期に納めるのは30万円ではなく75,000円。計算は(45万円 − 30万円)÷ 2 です
見積額は、その年の1月から基準日(6月30日か10月31日)までの実績と、年末までの見込みから計算します。基準日までの売上と経費を集計し、所得税・住民税の計算ツールで年末までの税額の目安を出してから、申請書の見積額を書きます。申請書は国税庁の様式か e-Tax で、納税地の税務署に出します。減額申請の期限は、ISZ™ 仕訳AI の申告・納付一覧にも出ます。
確定申告での精算:還付になるのはどんなとき?
予定納税で納めた額は、翌年の確定申告で、本年分の税額から差し引きます(No.2040)。申告書には、第1期分と第2期分の合計額を「予定納税額」の欄に書きます。書き忘れると、すでに納めた分をもう一度納める計算になるので注意します(国税広報参考資料)。
| 本年分の税額(源泉徴収税額を引いたあと) | 予定納税額 | 精算 | 結果 |
|---|---|---|---|
| 800,000円(売上が伸びた) | 600,000円 | 200,000円 | 3月15日までに納める |
| 600,000円(前年と同じ) | 600,000円 | 0円 | 納める税金も還付もなし |
| 450,000円(売上が減った) | 600,000円 | 150,000円 | 還付される |
予定納税が本年分の税額より多いときは、確定申告書を出せば差額が還付されます(所得税法139条)。予定納税による還付には、納付した日(納期限前に納めたときは納期限)の翌日から還付金の支払を決める日までの期間について、還付加算金が付くことがあります(同条3項)。予定納税が戻るだけの申告は還付申告にあたり(所得税法122条)、3月15日を待たずに1月1日から出せます。日程は還付申告はいつから出せるかにまとめています。
予定納税額の通知書は、確定申告の持ち物のひとつです。ほかに用意する書類は確定申告の必要書類チェックリストで確かめられます。予定納税を納めたときの仕訳は所得税・住民税・個人事業税の納付の勘定科目にあります。
個人事業税・住民税にも予定納税はある?
予定納税は所得税(と復興特別所得税)だけの仕組みです。個人事業税と住民税は、都道府県や市区町村から届く納税通知書の税額を、決められた納期に分けて納めます。前払いの通知ではないので、減額申請の手続もありません。
| 項目 | 所得税の予定納税 | 個人事業税 | 住民税(普通徴収) |
|---|---|---|---|
| 何の税金か | その年の所得税の前払い | 前年の事業所得にかかる税 | 前年の所得にかかる税 |
| 通知 | 税務署(6月15日まで) | 都道府県の納税通知書 | 市区町村の納税通知書 |
| 納める回数 | 年2回(7月・11月) | 原則年2回(8月・11月中で条例が定める) | 原則年4回(6・8・10・1月中で条例が定める) |
| 減額申請 | できる(7月15日・11月15日まで) | 予定納税の仕組みではない | 予定納税の仕組みではない |
個人事業税・住民税の納期は地方税法72条の51・320条の原則で、実際の日付は都道府県・市区町村の条例で決まり、違う納期の自治体もあります。届いた納税通知書の日付で確かめてください。会社員で副業がある人の住民税の納め方は、普通徴収の納め方で説明しています。消費税にも前払いにあたる中間申告がありますが、所得税の予定納税とは別の制度です(消費税の中間申告の計算)。
予定納税の年間チェックリスト
予定納税がある人の1年の流れです。令和9年分なら、7月15日・8月2日・11月15日・11月30日の4つを先にカレンダーへ入れておくと、減額申請と納付の期限を逃しません。
| 時期 | すること | 確かめるもの |
|---|---|---|
| 2027年2月16日〜3月15日 | 令和8年分の確定申告。令和8年分の予定納税額を申告書に書いて精算 | 令和8年分の通知書・納付の記録 |
| 6月15日(火)まで | 令和9年分の通知書が届く(基準額15万円以上の人) | 基準額・第1期と第2期の金額 |
| 6月30日の現況 | 上半期の売上・経費を締めて、本年分の税額を見積もる | 見積額が基準額より少ないか |
| 7月15日(木)まで | 必要なら減額申請(第1期分・第2期分) | 申請書と見積りの根拠 |
| 8月2日(月)まで | 第1期を納める(7月31日が土曜日のため) | 振替なら口座残高 |
| 10月31日の現況 | もう一度見積もる | 第2期分だけの減額申請が要るか |
| 11月15日(月)まで | 必要なら第2期分だけの減額申請 | 申請書と見積りの根拠 |
| 11月30日(火)まで | 第2期を納める | 振替なら口座残高 |
| 2028年2〜3月 | 令和9年分の確定申告で精算 | 第1期と第2期の合計額 |
2027年の日付は暦と国税通則法10条2項から計算したもので、国税庁の令和9年分の広報が出たら、この表を更新します。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI では、予定納税の期限を一覧で確かめ、通知された額を入れて確定申告で差し引くところまで、帳簿から確定申告書を作る流れの中で進められます。
- 期限と金額を確かめる:「申告・納付一覧」に、予定納税の第1期・第2期の項目と期限が出ます。期限は土日祝の順延を反映して表示されます(例:令和9年分の第1期は2027年8月2日(月)まで(7月31日が土曜日のため))。前年の申告納税額をアプリの中で計算できるときは、その3分の1(100円未満切捨て)を金額で表示します。前年の帳簿がまだない人にも、「今後の予定」に対象の目安(15万円以上)が出ます
- 減額申請の期限を確かめる:一覧には第1期分・第2期分の減額申請の期限も出ます。申請は、国税庁の様式(書面)か e-Tax で税務署に出します
- 通知された額を入れる:税務署から通知書が届いたら、所得税の画面の予定納税額の欄に、通知された額を入れます。入れた額が確定申告書の計算に使われます。入れる場所はすでに納めた税金(源泉徴収・予定納税)の入れ方にあります
- 精算の結果を確かめる:税額の画面で、予定納税を差し引いたあとの納める税金(または還付)を確かめます。全体の流れは申告の進め方(4つの段階)、提出と納付はe-Tax データで出す方法の「納める」にあります
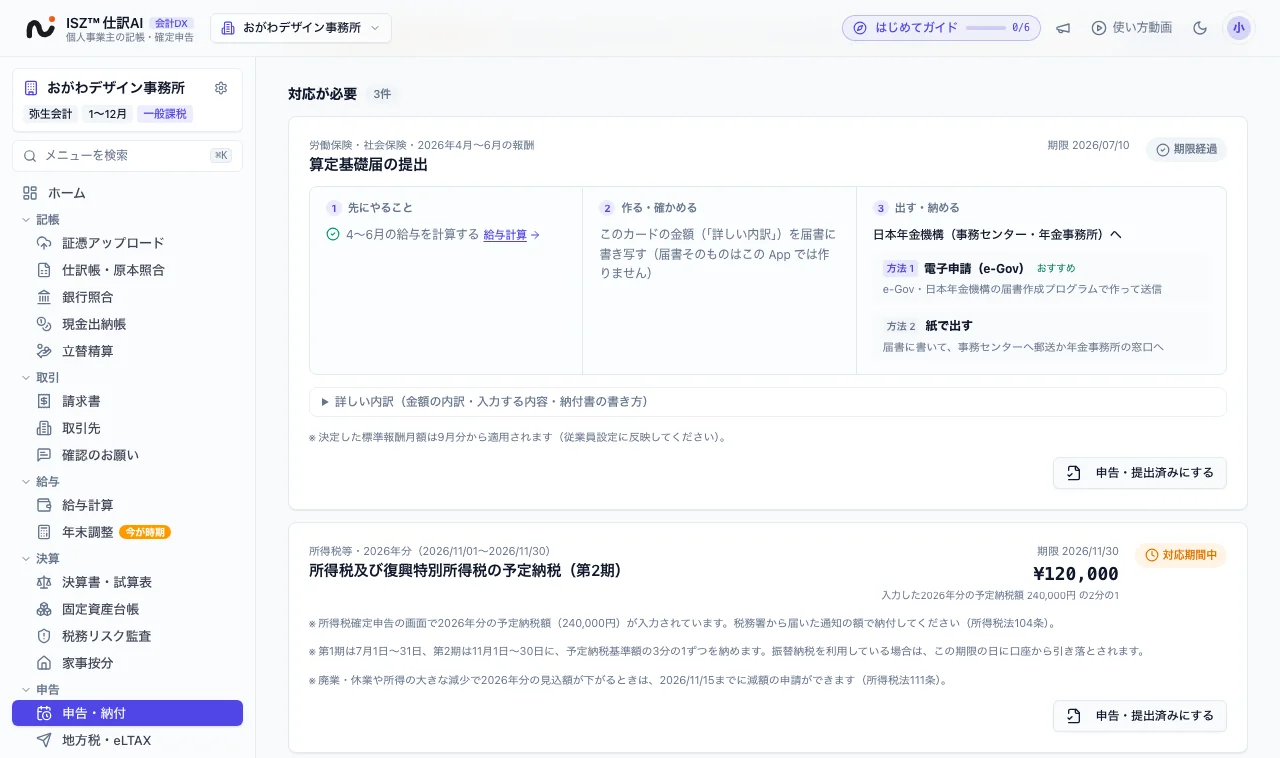
納めるのは税務署の通知書に書かれた金額です。アプリの1回分の金額は、通知書が届く前の備えにお使いください。
この記事の前提
2026年11月20日時点の法令と国税庁の資料によります。国税庁 タックスアンサー No.2040(令和8年6月1日現在法令等)、「所得税及び復興特別所得税の予定納税額の減額申請手続」、国税広報参考資料(予定納税 第1期分・第2期分、令和8年)、所得税法104〜107条・111〜114条・139条、国税通則法10条・37条・119条、地方税法72条の51・320条を原文で確かめています。令和9年分の日付は暦からの計算で、国税庁の発表で変わることがあります。計算例は記載した前提での例で、実際の予定納税額は税務署の通知書の金額です。扱っていないもの:予定納税の仕訳、特別農業所得者の予定納税(第2期に基準額の2分の1を1回だけ納める)の詳細、法人の中間申告、災害による期限の延長、出国するときの特例。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)(この記事)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、個人事業主の帳簿から青色申告決算書・確定申告書・e-Tax データまでを作れます。申告・納付一覧に予定納税の第1期・第2期と減額申請の期限が出て、通知された予定納税額を入れると、その額を差し引いて確定申告の税額を計算します。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
予定納税の通知書が届いたら、確定申告書のどこに書きますか?
確定申告書の第一表の「予定納税額」の欄に、第1期と第2期の合計額を書くと、本年分の税額から差し引かれます。ISZ™ 仕訳AI では、所得税の画面で税務署から通知された額を入れると、その額を差し引いて納める税金(または還付)を計算し、確定申告書と e-Tax データを作ります。
予定納税とは何ですか?払わないといけないのですか?
前年分の申告納税額(予定納税基準額)が15万円以上の人が、その年の所得税を7月と11月に3分の1ずつ前払いする制度です(所得税法104条)。通知書が届いた人は納める義務があり、納期限までに納めないと延滞税がかかります。納めた分は翌年の確定申告で差し引かれるので、税金の総額は増えません。
予定納税の通知が来ないのはどんな人ですか?
前年分の申告納税額から計算した予定納税基準額が15万円未満の人です。開業した最初の年は前年の申告がないので通知は来ません。前年分の雑所得(公的年金や副業の雑所得)・譲渡所得・一時所得は基準額の計算から除かれるため、これらが中心の人も通知が来ないことがあります。
予定納税はいつまでに払いますか?令和8年分と令和9年分の日付は?
第1期は7月1日〜7月31日、第2期は11月1日〜11月30日です。令和8年分の納期限は2026年7月31日(金)と11月30日(月)でした。令和9年分の第1期は、7月31日が土曜日のため2027年8月2日(月)が納期限になる計算です。第2期は11月30日(火)です。
予定納税の金額は、前年の税額の3分の1ですか?
原則として、前年分の申告納税額の3分の1(100円未満切捨て)を第1期と第2期に1回ずつ納めます。前年分に雑所得・譲渡所得・一時所得などがあるとそれらを除いて計算するので、3分の1と一致しないこともあります。納めるのは税務署の通知書に書かれた金額です。
今年は売上が減りました。予定納税を減らせますか?減額申請はいつまでですか?
本年分の税額の見積額が予定納税基準額より少なくなりそうなら、減額申請ができます。第1期分と第2期分をまとめて減らすなら6月30日の現況で7月15日まで、第2期分だけなら10月31日の現況で11月15日までです(期限が土日祝なら翌日。令和8年分の第2期は11月16日(月))。書面か e-Tax で税務署に出します。
減額申請をすれば、予定納税は減りますか?
減るとは限りません。税務署が見積額を調べ、承認・一部承認・却下のどれかを決めます。廃業・休業・失業・災害・医療費の支払などで減る場合や、見積額が基準額の7割以下になる場合は、税務署長は承認しなければならないとされています(所得税法113条2項)。承認されても見積額が15万円未満なら、予定納税はなくなります。
予定納税を払い過ぎたらどうなりますか?確定申告で戻りますか?
戻ります。確定申告書の予定納税額の欄に第1期と第2期の合計を書くと、本年分の税額から差し引かれ、多く納めていた分は還付されます(所得税法139条)。予定納税による還付には、還付加算金が付くことがあります。
予定納税を払わなかったらどうなりますか?
納期限の翌日から延滞税がかかり、督促状が届きます(国税通則法37条)。令和8年分の延滞税の割合は、納期限の翌日から2か月までが年2.8%、その後は年9.1%です。第1期の30万円を4か月遅れて11月30日に納めると、延滞税は5,900円です。
個人事業税や住民税にも予定納税はありますか?
ありません。予定納税は所得税(と復興特別所得税)だけの制度です。個人事業税と住民税は、都道府県・市区町村から届く納税通知書の税額を、決められた納期に分けて納めます。
予定納税は振替納税(口座引落し)にできますか?
できます。振替納税をすでに使っている人は、納期限の日に口座から引き落とされます(令和8年分は7月31日・11月30日)。これから使う人は、初回だけ振替依頼書を税務署か金融機関に出します(e-Tax でも可)。処理に時間がかかるので早めに出します。
出典
- 国税庁 タックスアンサー No.2040 予定納税(令和8年6月1日現在法令等)
- 国税庁 所得税及び復興特別所得税の予定納税額の減額申請手続
- 国税庁 国税広報参考資料 所得税及び復興特別所得税の予定納税(第1期分)の納税をお忘れなく(令和8年7月)
- 国税庁 国税広報参考資料 所得税及び復興特別所得税の予定納税(第2期分)の納税をお忘れなく(令和8年11月)
- e-Gov法令検索 所得税法(第104条〜第107条 予定納税・第111条〜第114条 減額の承認の申請・第139条 予納税額の還付)
- e-Gov法令検索 国税通則法(第10条 期限の特例・第37条 督促・第119条 端数計算)
- e-Gov法令検索 地方税法(第72条の51 個人の事業税の納期・第320条 普通徴収の納期)
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 画面の例と、期限の休日順延の表示を追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。