仕訳ルールを顧問先ごとに1冊の台帳にしておくと、担当が替わっても、確定申告期に応援が入っても、AI に記帳させても、同じ取引は同じ科目・税区分になります。前任者の頭の中にあった「○○商事への支払は外注費」「社長のタクシー代は旅費交通費」を、取引先・摘要・金額の条件と、科目・税区分の組に書き出したものです。
台帳は、文章の記帳マニュアルと、条件で当てる仕訳ルールの表の2層に分けて作ります。業務ごとに AI へどこまで任せるかは税理士・会計事務所の AI 活用(業務別の早見表)に、AI が科目を選ぶ仕組みはAI 自動仕訳とはにまとめています。
仕訳ルールが担当者の頭の中にあると起きること
ルールが担当者の頭の中だけにあると、同じ顧問先の同じ取引でも、担当が替わった月と、確定申告期の応援とで科目が割れます。割れるのは、たいてい次の3つの場面です。
- 担当替え・応援: 前任者は「○○商事への支払は外注費」と覚えていても、後任は請求書の品名を見て支払手数料にする。前期と比べた月次の推移がずれ、決算で振り替えることになります
- AI の導入: AI は証憑に書いてあることから科目を選びます。社長のタクシー代が業務の移動か接待の送迎かは、証憑には書いてありません。顧問先の事情を渡さないと、毎月同じ修正が出続けます
- 繁忙期: 確定申告期に記帳がまとめて持ち込まれると、確認する人が普段の担当と違うことが増えます。台帳があれば、確認する人は「ルールどおりか」と「ルールの外の取引」だけを見れば済みます
台帳は2層に分ける:記帳マニュアル(文章)と仕訳ルール(表)
取引先名・摘要・金額だけで科目が1つに決まるものは表(仕訳ルール)に、支払方法や家事按分のように人の判断が残るものは文章(記帳マニュアル)に書きます。表は当てはまれば同じ科目を出すため、文章は判断の材料を渡すためのものです。取引先ごとに毎回使う科目は、取引先マスタに持たせる方法もあります。
| 層 | 書く形 | 向いている決まり(例) | 向かない決まり |
|---|---|---|---|
| 記帳マニュアル(文章) | 短い条件文。「〜のときは〜にする」 | 支払方法(会社のカード・現金払いは誰か)、立替の精算、家事按分の割合、会議費と交際費の分け方の考え方、摘要の書き方(「取引先名 品名 人数」の順など) | 取引先名と科目の一覧(文章の中に埋もれて、当たったかどうかを確かめにくい) |
| 仕訳ルール(表) | 条件(取引先・摘要・金額の範囲)→ 答え(科目・税区分) | 毎月の家賃、通信費、振込手数料、決まった仕入先、金額で分かれる取引(一定額以下は消耗品費 など) | 用途で科目が変わる取引(同じ店で接待も会議もある飲食)、固定資産になりうる買い物 |
| 取引先マスタ(取引先ごとの科目) | 取引先1件に1つの科目 | どの取引でも同じ科目になる取引先 | 同じ取引先で金額・品名によって科目が分かれる取引(表の仕訳ルールで書く) |
振り分けに迷ったら、「取引先名・摘要の言葉・金額だけで答えが1つに決まるか」で判断します。決まるなら表に、決まらないなら文章に書き、さらに人が見るべきものは要確認の条件として書いておきます。
仕訳ルールの1行に書く10の列
半年後に「なぜ消耗品費か」「いつからこの切り方か」が分からなくなるのは、条件と科目だけの表にしたときです。1行に、条件、科目と税区分、要確認にする条件、根拠、適用開始日まで書いておくと、引継ぎのときに口頭の補足が要りません。列は条件・答え・例外・管理の4つに分けて並べます。
| 部分 | 列 | 書くこと | 書き方の注意 |
|---|---|---|---|
| 条件 | 1 見る欄と言葉 | 取引先名か摘要か、どちらの言葉で当てるか | 領収書の表記(店名・運営会社名)に合わせる。「株式会社」などの法人格の有無で外れないよう、短い言葉にする |
| 2 一致のしかた | 同じ(全体が一致)/含む(一部が一致) | 「含む」は広く当たる。「タクシー」を含む、のように言葉を選ぶときは、ほかの取引に当たらないかを確かめる | |
| 3 金額の範囲 | 下限・上限(税込か税抜かも書く) | 証憑の合計で見るのか、1品の金額で見るのかを決めて書く | |
| 答え | 4 科目(補助科目) | 借方の科目。補助科目を切るならその名前 | 顧問先の勘定科目一覧にある名前で書く |
| 5 税区分 | 課税仕入10%・8%(軽減)・非課税・対象外など | 登録番号のない取引先は経過措置の割合を書く。混在する証憑は「読み取りのまま」とする | |
| 例外 | 6 要確認にする条件 | この行で決めず、人が見る条件 | 「1品10万円以上」「人数の記載がない飲食」「個人への報酬」など、具体的な条件で書く |
| 管理 | 7 根拠・理由 | なぜこの科目か(顧問先の説明、条文、前期の処理) | 「社長に確認(2026-05-12)」のように、誰にいつ確かめたかも書く |
| 8 適用開始日 | この行を使い始める日 | 期中に変えたら、変更前の行を消さずに終了日を入れる | |
| 9 決めた人 | 担当者と承認者 | 科目の方針を変える行は担当税理士の承認を取る | |
| 10 変更履歴 | 変えた日・前の内容・理由 | 表7の形で別シートにしてもよい |
記入例:架空の顧問先1社・10行
金額の上限と要確認の列があると、ルールは安全側に倒れます。架空の顧問先 A社(デザイン制作、社長と従業員4人、3月決算、税抜経理、青色申告の中小企業者等)では、行5の飲食と行6の家電がその切り方です。
| No. | 条件(見る欄・言葉・一致・金額) | 科目 | 税区分 | 要確認にする条件 | 根拠・理由 |
|---|---|---|---|---|---|
| 1 | 取引先「○○不動産」と同じ・165,000円 | 地代家賃 | 課税仕入10% | 165,000円以外(更新料・敷金・礼金が混ざる月) | 事務所の賃貸借契約。敷金は資産に計上するので金額で分ける |
| 2 | 取引先「○○モバイル」と同じ | 通信費 | 課税仕入10% | 端末の分割代金が載った月 | 社用の携帯3回線 |
| 3 | 摘要「振込手数料」を含む・880円以下 | 支払手数料 | 課税仕入10% | — | 前期の元帳で全件この科目 |
| 4 | 摘要「タクシー」を含む | 旅費交通費 | 課税仕入10% | 申し送りに「接待」「送迎」とある月 | 社長の移動は業務の移動と社長に確認(2026-05-12)。接待の後の送迎は交際費 |
| 5 | 取引先「喫茶○○」と同じ・5,000円以下 | 会議費 | 課税仕入10% | 5,000円を超えるもの・人数の記載がないもの | 事務所近くの打合せ。1人10,000円の判定は人数が要るので、金額だけで決められる範囲に絞る |
| 6 | 取引先「家電量販店△△」と同じ・99,999円以下 | 消耗品費 | 課税仕入10% | 1品10万円以上(少額減価償却資産の特例・一括償却資産のどれにするかを決める) | 10万円未満は使用した年度に損金経理(法令133)。A社は40万円未満の特例を使う方針 |
| 7 | 取引先「株式会社□□デザイン」と同じ | 外注費 | 課税仕入10% | 個人への支払で源泉徴収の要否が決まっていないもの | 個人に払うデザイン料は源泉徴収の対象(所法204①一、国税庁 No.2795)。この取引先は法人なので対象外と確認済み |
| 8 | 取引先「××清掃」と同じ | 外注費 | 経過措置(2026年10月1日〜2028年9月30日の取引は70%) | 取引先が登録番号を取ったとき | 免税事業者(請求書に登録番号なし) |
| 9 | 摘要「クラウドストレージ」を含む | 通信費(補助:ソフト利用料) | 読み取りのまま | 年払いで10万円以上のもの | 前任者は支払手数料と通信費が混在。2026年4月から通信費にそろえた |
| 10 | 取引先「○○文具」と同じ・30,000円以下 | 事務用品費 | 課税仕入10% | — | A社の科目一覧は消耗品費と事務用品費を分けている |
交際費等から除かれる飲食費の基準は1人10,000円以下で(措法61の4・措令37の5)、人数が分からなければ判定できません。少額の減価償却資産の10万円も、通常1単位として取引される単位ごとの判定です。どちらも金額の上限で「ルールで決めてよい範囲」を切り、その外は要確認にしています。
過去の仕訳から仕訳ルールを起こす4つの手順
台帳は白紙から書くより、過去12か月の確定仕訳から起こすほうが早く、顧問先の実態にも合います。決算が確定した期のデータを使うと、期中の誤りがルールに入りません。
- 取引先別・摘要の言葉別に集計する — 仕訳帳を取引先(なければ摘要の言葉)でまとめ、件数・合計・使った科目を並べます。毎月出てくる取引先が、ルールの候補です
- 同じ取引で科目が割れているものを洗い出す — 「○○商事に外注費が8件、支払手数料が4件」のような行を、表4の形で分けます
- 決めて台帳に書く — 割れていたものは、顧問先か前任者に理由を確かめて1つに決めます。決められないものは、要確認の条件として書きます
- 別の担当者で再現できるか確かめる — 翌月の証憑を、台帳だけを見た別の担当者(または AI)に処理してもらい、元の担当者の仕訳と比べます。食い違った行は、条件の書き方が足りないところです
| 集計で見えたこと | よくある原因 | 台帳での決め方 |
|---|---|---|
| 同じ取引先で科目が2つ以上ある | 担当者ごとの判断の違い | 理由を確かめて1つに決め、根拠の欄に書く |
| 同じ取引先で、金額の大きい月だけ科目が違う | 備品の購入、年払い、更新料など | 金額の範囲を条件に入れ、範囲の外は要確認にする |
| 同じ店の飲食が会議費と交際費に分かれている | 用途・人数で分けている(正しい処理のことが多い) | ルールで決めず、マニュアルに「人数と相手を摘要に書く」と書く |
| 年の途中から科目が変わっている | 方針を変えたが記録がない | 変更履歴に変えた月と理由を書き、適用開始日を入れる |
| 1回しか出てこない取引先 | スポットの取引 | ルールにしない(AI の判断と人の確認に任せる) |
ルールで決めない取引:要確認に回す条件の書き方
条件に合う取引は、毎月同じ科目で並びます。切り方が合っていれば月次が安定し、誤っていればその誤りも毎月そろって残ります。そこで、ルールにするのは取引先と金額だけで科目が1つに決まる取引に限り、飲食・備品・個人への報酬は要確認にする条件として書きます。
案A すべての取引をルールで決め切る
- 向いている顧問先: 取引先が少なく、毎月ほぼ同じ取引しかない
- 気をつける点: 「家電量販店は消耗品費」と書くと、20万円のパソコンも消耗品費になります。誤った科目が毎月そろって並ぶので、月次の推移では気づきにくくなります
案B(推奨) ルールは決まった取引だけ。迷う取引は要確認に回す条件も書く
- 流れ: 表3の「要確認にする条件」の列を埋める → 条件に当たる取引は担当者が原本を見て判断する → 判断が毎月同じになったら、その取引を表の行に足す
- 推奨する理由: ①誤った科目が黙って量産されない ②確認が「要確認」に集まるので、確認する人がどこを見ればよいかが分かる ③要確認の理由がたまると、次に足すべきルールが見える
| 取引 | ルールで決められない理由 | 要確認にする条件の書き方 | 関係する基準 |
|---|---|---|---|
| パソコン・家具・ソフトウェアの購入 | 取得価額と使い方で、消耗品費・一括償却資産・少額減価償却資産の特例・固定資産に分かれる | 1品10万円以上 | 10万円未満(法令133)、20万円未満の一括償却(法令133の2)、中小企業者等は40万円未満の特例(措法67の5。令和8年4月1日以後の取得) |
| 飲食 | 相手と人数で、会議費・交際費・福利厚生費に分かれる | 上限を超えるもの、人数・相手の記載がないもの | 1人10,000円以下の飲食費は交際費等から除かれる(記載書類の保存が条件。措法61の4・措令37の5) |
| 個人への報酬 | 源泉徴収の要否と預り金の行が要る | 個人名・屋号の取引先への報酬・料金 | 原稿料・デザイン料などは支払額100万円以下の部分に10.21%(所法204①一) |
| 仕入 | 商品の仕入か、自社で使う消耗品かで科目が違う | 仕入先から仕入以外の品名が来たとき | — |
| 登録番号のない取引先 | 経過措置の割合が取引日で変わる | 登録番号の有無が前回と変わったとき | 2026年10月1日〜2028年9月30日の取引は70% |
制度が変わったら見直す行
期首と改正の施行日の前に、台帳を検索して金額の範囲・税区分・要確認の条件を直します。金額の基準や割合が変わると、その数字を条件にした行がそのまま古くなるからです。
| 制度 | 今の基準 | 見直す台帳の行 | 根拠 |
|---|---|---|---|
| インボイスの経過措置(登録番号のない事業者からの仕入) | 2026年10月1日〜2028年9月30日の取引は仕入税額相当額の70%を控除(それまでは80%)。一の免税事業者等からの経過措置の対象は、2026年10月1日以後に開始する課税期間から年1億円まで | 免税事業者の取引先の税区分、適用開始日 | 国税庁 No.6498、平成28年改正法附則52・53 |
| 中小企業者等の少額減価償却資産の特例 | 2026年4月1日以後に取得したものは40万円未満(それより前は30万円未満)、年合計300万円まで、2029年3月31日までの取得 | 備品・パソコンの金額の範囲、要確認の条件 | 国税庁 No.5408、措法67の5 |
| 少額の減価償却資産・一括償却資産 | 10万円未満は全額を損金経理、20万円未満は3年で均等に償却する一括償却資産を選べる | 消耗品費の上限 | 国税庁 No.5403、法令133・133の2 |
| 交際費等から除かれる飲食費 | 1人10,000円以下(2024年3月31日以前の支出は5,000円以下)。判定は顧問先の経理方式(税抜・税込)による | 会議費の金額の範囲、摘要の書き方(人数・相手) | 国税庁 No.5265、措令37の5 |
| 報酬・料金の源泉徴収 | 原稿料・デザイン料などは100万円以下の部分に10.21%、超える部分に20.42% | 個人への報酬の要確認の条件 | 国税庁 No.2795、所法204 |
経過措置の税区分の決め方はインボイスの経過措置70%の仕訳に、40万円未満の特例の使い方は少額減価償却資産の特例に、1人1万円の判定と記載事項は交際費の1人1万円基準にまとめています。
変更は適用開始日と履歴で管理し、過去の仕訳はさかのぼらない
科目の切り方を変えただけなら、過去の仕訳はさかのぼって直しません。変更前の行は消さずに終了日を入れ、新しい行に適用開始日を書きます。前期と比べる月次では、変更履歴がずれの説明になります。
前のルールが誤りだった場合は別です。固定資産にすべきものを消耗品費にしていた、のような誤りは、影響する期間の仕訳を検索して一覧にし、担当税理士の判断で訂正します。期中に方針を変えたときは、変更前後の金額を決算の前に科目ごとに確かめておくと、決算整理で慌てません。
| 変更日 | 行 | 変更前 | 変更後 | 理由 | 適用開始日 | 承認 |
|---|---|---|---|---|---|---|
| 2026-04-03 | No.9 | 支払手数料と通信費が混在 | 通信費(補助:ソフト利用料) | 期首にそろえる。前期分は直さない | 2026-04-01 | 担当税理士 |
| 2026-09-25 | No.8 | 経過措置80% | 経過措置70% | 制度の割合の変更 | 2026-10-01(取引日) | 主任 |
| 2026-11-10 | No.6 | 上限なしで消耗品費 | 99,999円以下で消耗品費、10万円以上は要確認 | 12万円のモニターが消耗品費になっていた。該当の1件は訂正 | 2026-11-10 | 担当税理士 |
台帳の変更履歴は、事務所の判断の記録です。電子帳簿保存法の優良な電子帳簿の要件にある「当該国税関係帳簿に係る電磁的記録の記録事項について訂正又は削除を行った場合には、これらの事実及び内容を確認することができること」(電子帳簿保存法施行規則第5条第5項第1号イ(1))は、帳簿に記録した仕訳そのものの訂正・削除の記録で、別のものです。台帳を変えても、すでに記録した仕訳の訂正・削除の履歴の代わりにはなりません。
仕訳ルールを AI に渡すときの書き方
AI に渡すのは、その顧問先の台帳だけにします。A社のタクシーは旅費交通費、B社のタクシーは接待の送迎、という違いを1つの文章に混ぜると、別の顧問先の決まりが当たることがあります。文は「社長のタクシー代は旅費交通費にする。申し送りに接待とあれば交際費」のように短くし、確認した日と相手は根拠の欄に残します。
| 項目 | 書くこと | 書かないこと・書き方の注意 |
|---|---|---|
| 範囲 | その顧問先の決まりだけ | ほかの顧問先の決まりを混ぜない。事務所共通の考え方は、顧問先ごとのマニュアルに必要な分だけ書く |
| 文の形 | 「社長のタクシー代は旅費交通費にする。申し送りに接待とあれば交際費」 | 「状況に応じて適切に判断する」のような、答えが決まらない文 |
| 個人の情報 | 役職(社長・経理担当)や屋号で書く | 従業員の氏名・住所、マイナンバー、カード番号は書かない |
| 金額の基準 | 「1品10万円以上は要確認」のように数字で | 「高額なもの」のような幅のある言葉 |
| 古い行 | 適用期間の中の行だけ | 終了日を過ぎた行は渡す範囲から外す |
台帳に載せるのは、役職(社長・経理担当)、屋号、取引先、科目、金額の線です。従業員の氏名・住所、マイナンバー、カード番号は行に書きません。この範囲を超えて、どの情報をどの AI に入れるかは、顧問先情報を AI に入力してよいかの判断表で入力先ごとに決めます。
会計ソフトの自動仕訳ルールとの役割分担
会計ソフトの自動仕訳ルール(銀行明細の摘要から科目を当てる機能など)は、台帳の写しとして扱い、台帳を正本にします。ソフトの設定画面には「なぜこの科目か」「いつからか」を書く欄がないことが多いからです。ソフトを乗り換えると、設定を引き継げないこともあります。台帳の行とソフトの設定を同じ番号でつないでおくと、年1回、ソフトの設定を書き出して台帳と突き合わせられます。
ISZ™ 仕訳AI では、台帳の2層をそのまま顧問先ごとに置ける
担当が替わった週に、社長のタクシー代を旅費交通費にするか交際費にするかで手が止まらないよう、ISZ™ 仕訳AI では線引きを設定の「記帳マニュアル」へ顧問先ごとに置きます。支払方法などの文章(記帳マニュアル)と、取引先・摘要・金額から科目・税区分を当てる表(仕訳ルール)が、顧問先単位で分かれます。保存したあとに読み取る証憑から反映され、すでにある仕訳は変わりません。ルールの作成・変更・削除は操作ログに残り、主アカウントでたどれます。記帳マニュアルを変えられる職員は、子アカウントの役割の権限「記帳マニュアル」で絞れます。
上限のない1行が、高額の備品まで消耗品費にしてしまう心配には、こう応えます。ルールが「家電量販店△△ → 消耗品費」だけでも、証憑が「ノートパソコン 180,000円」で AI が工具器具備品と判断していれば、ルールで上書きせず要確認にし、理由を残します。文房具3,000円のように AI の科目とルールが食い違わないものは、ルールの科目・税区分になります。
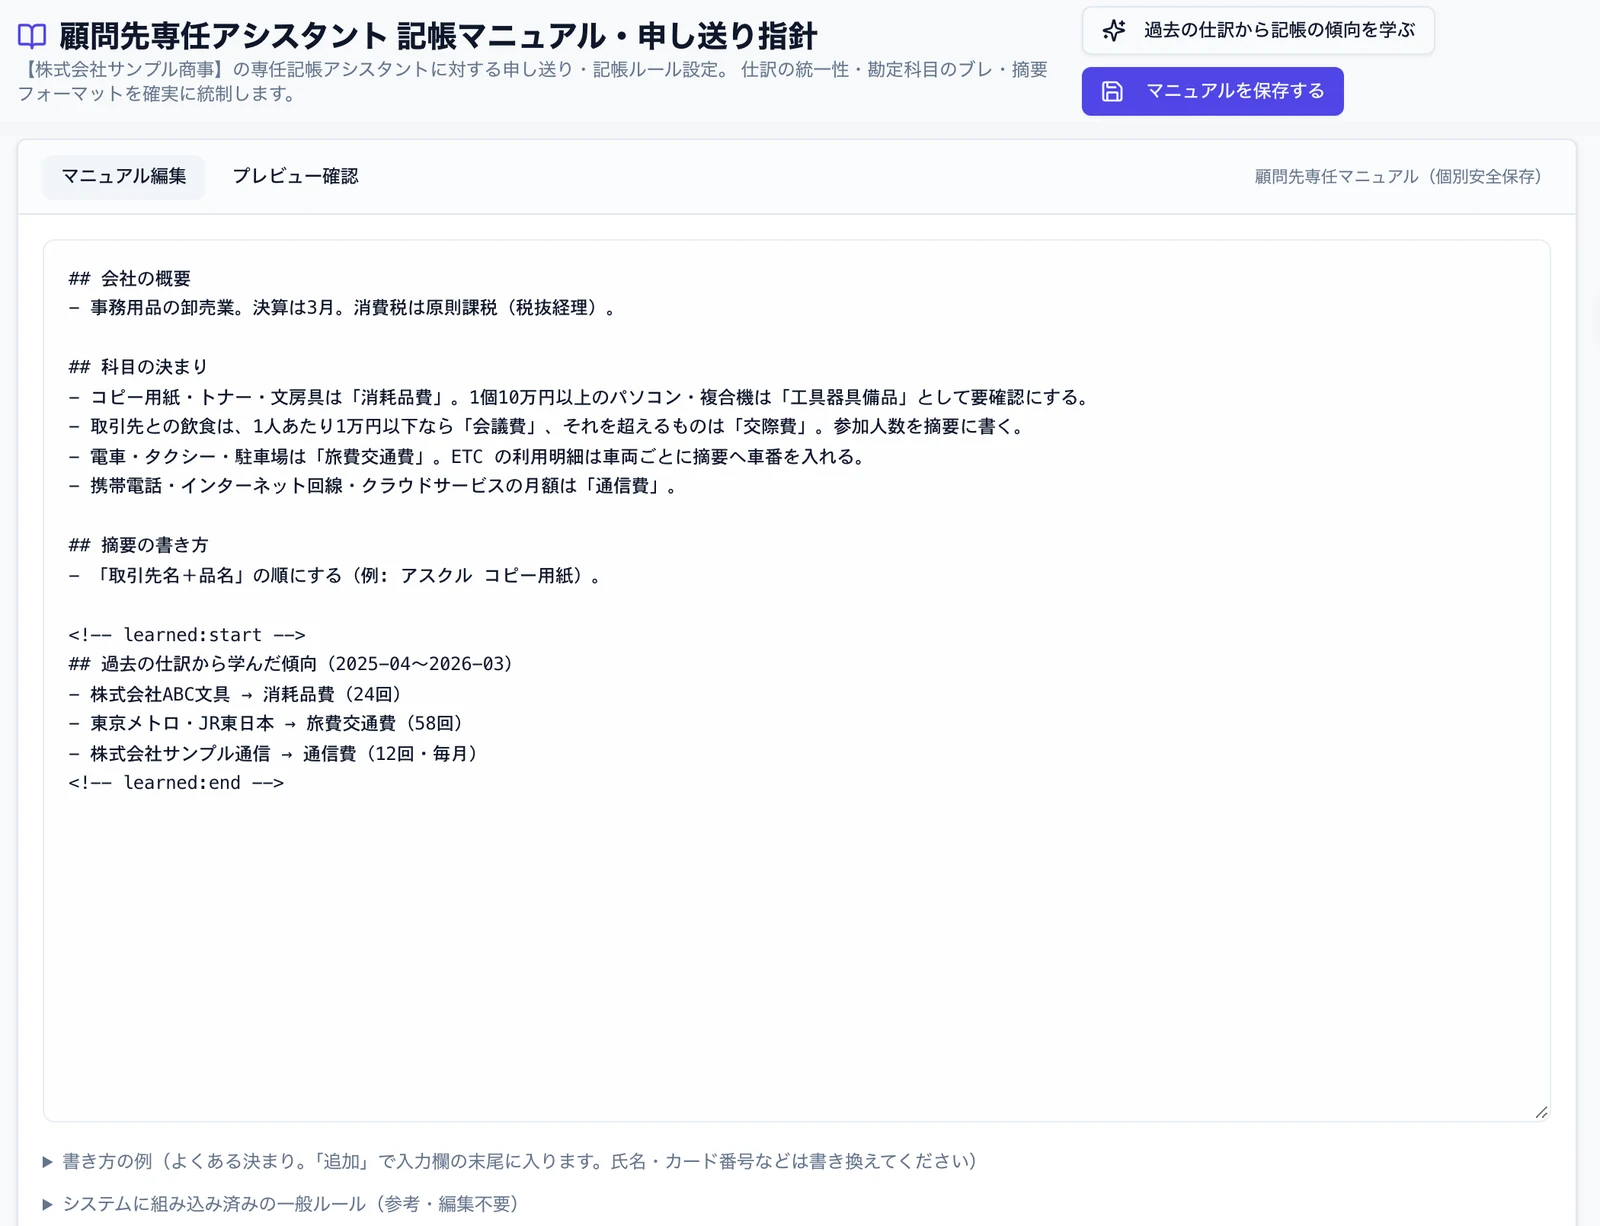
記帳マニュアルは、証憑を読み取る AI が参考にする文章です。学んだ傾向も参考の1つなので、毎回同じ科目にしたい取引は仕訳ルールにします。「過去の仕訳から記帳の傾向を学ぶ」は、指定した期間の仕訳を取引先(ないときは摘要)ごとに集計し、2回以上繰り返す科目の組み合わせを AI が取引の種類ごとの決まりにまとめて、記帳マニュアルに保存します。決算整理と、会計ソフトが作った消費税の振替は学びません。保存したあとは画面で直せます。
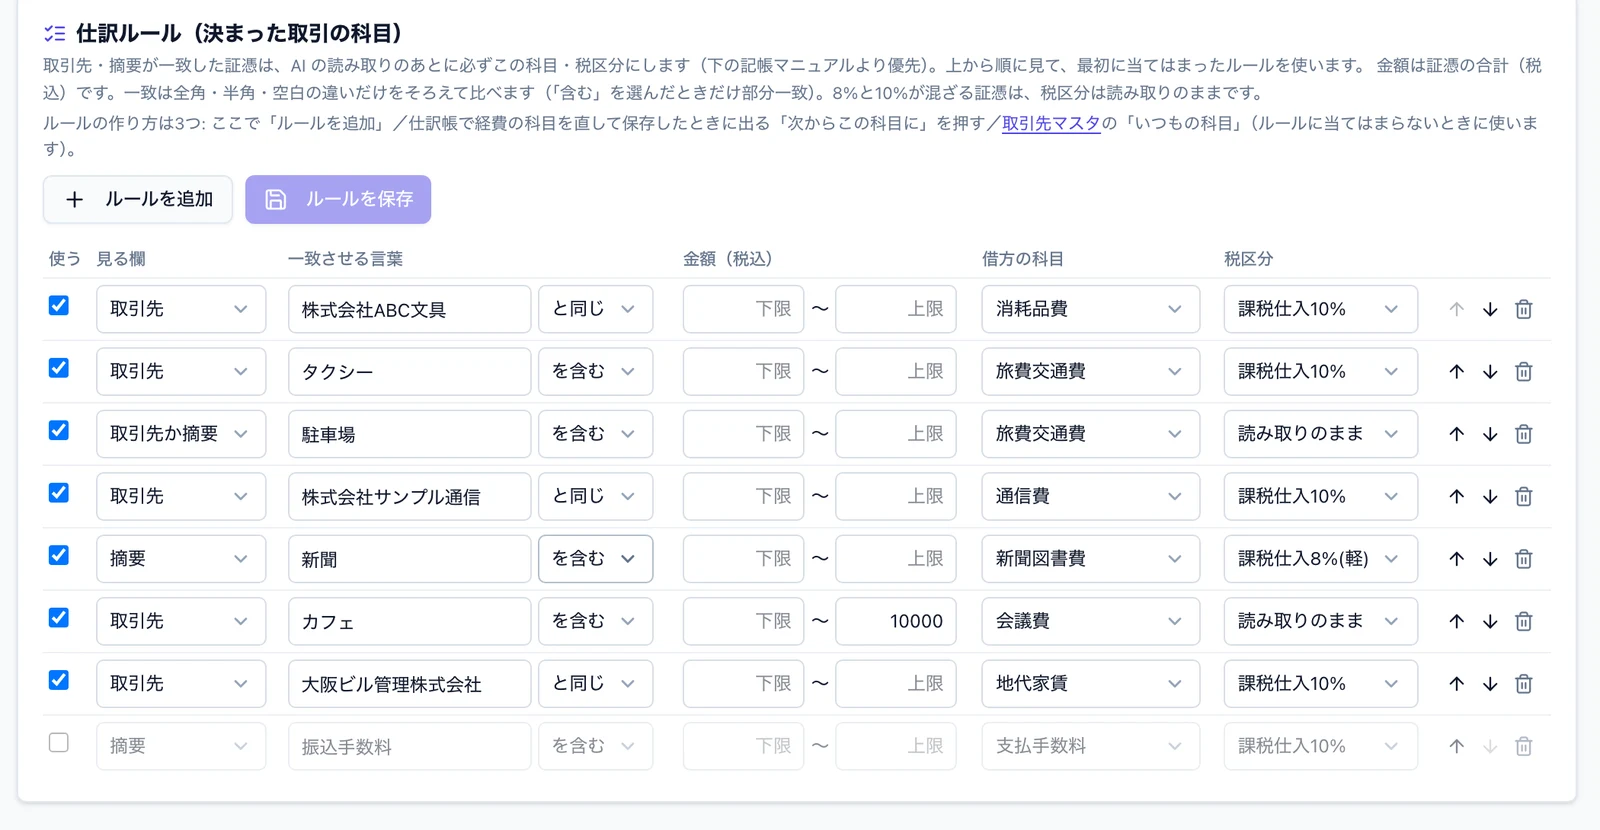
仕訳ルールの作り方は3つあります。記帳マニュアルの画面の「ルールを追加」、仕訳帳で経費の行の科目を直して保存したときに出る「次からこの科目に」、取引先マスタの「いつもの科目」(仕訳ルールに当てはまらないときに使います)です。台帳の列との対応は表9のとおりです。
| 台帳の列・層 | ISZ™ 仕訳AI での入れ方 |
|---|---|
| 記帳マニュアル(文章) | 設定 →「記帳マニュアル」に顧問先ごとに書く。はじめてガイドで答える「支払の方法」(会社のカード・現金払いは誰か)もここに入る |
| 過去の仕訳からの集計(手順1) | 「過去の仕訳から記帳の傾向を学ぶ」で、取引先(ないときは摘要)ごとに集計し、2回以上繰り返す科目の組み合わせを記帳マニュアルの決まりにする |
| 1 見る欄と言葉・2 一致のしかた | 見る欄(取引先/摘要/取引先か摘要)と一致させる言葉、一致のしかた(と同じ/を含む) |
| 3 金額の範囲 | 金額(税込)の下限・上限。証憑の合計で見る |
| 4 科目・5 税区分 | 借方の科目と税区分。税区分は 課税仕入10%・課税仕入8%(軽)・非課税・対象外・読み取りのまま から選ぶ。8%と10%の費用の行が混ざる証憑は、科目だけをルールのとおりにし、税区分は読み取りのまま |
| 行の順番 | 上から順に見て、最初に当てはまった1つを使う。範囲の狭い行(金額で分ける行)を上に置く |
| 6 要確認にする条件 | AI が固定資産・仕入高・10万円以上の経費と判断した科目は、ルールで黙って上書きせず、AI の科目を残して要確認にする(ルールと AI の科目が違うとき。10万円は1行の税込金額) |
| 取引先マスタ | 取引先ごとの「いつもの科目」も決められる。仕訳ルールに当てはまるときは仕訳ルールが優先 |
| 修正からの登録 | 仕訳帳で経費の科目を直して保存したときに出る「次からこの科目に」で登録(取引先名が同じ・金額の条件なしで登録。必要なら上限を足す)。同じ取引先のルールがあれば科目を置き換え、「元に戻す」もできる。すでにある仕訳は変わらない |
| 8 適用開始日 | 保存した後に読み取る証憑から使う。すでにある仕訳は変わらない |
| 9 決めた人・10 変更履歴 | 仕訳ルールの作成・変更・削除は操作ログに残る(主アカウントが閲覧)。記帳マニュアルを変えられる職員は、子アカウントの役割の権限「記帳マニュアル」で決める |
要確認になった仕訳は「仕訳帳・原本照合」で証憑の原本と並べて確かめ、「確認して次へ」で確認済みにするとロックされます。
記帳の工程全体(回収・読み取り・照合・取込)の中での位置づけは記帳代行の自動化に、科目ごとの考え方は勘定科目の決め方と勘定科目・仕訳例かんたん検索にあります。
コピーして使える仕訳ルール台帳と運用チェックリスト
担当替えのときに台帳と変更履歴をそのまま渡せるよう、顧問先ごとに1ファイル(1シート)にし、ファイル名に顧問先コードを入れておきます。下の2つの表は、Excel やスプレッドシートにそのまま貼れます。
| No. | 見る欄 | 言葉 | 一致のしかた | 金額の範囲(税込) | 科目(補助科目) | 税区分 | 要確認にする条件 | 根拠・理由 | 適用開始日 | 終了日 | 決めた人・承認 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 取引先/摘要 | 同じ/含む | 〜 | ||||||||
| 2 | 取引先/摘要 | 同じ/含む | 〜 | ||||||||
| 3 | 取引先/摘要 | 同じ/含む | 〜 |
台帳の上には、記帳マニュアルの欄として「支払方法」「立替の精算」「摘要の書き方」「家事按分(個人事業主)」「決算の方針(少額資産の特例を使うか、など)」の5項目を文章で書いておきます。
| 時期 | 確かめること | 済 |
|---|---|---|
| 新規受託時 | 前期の元帳(12か月分)を受け取り、取引先別に集計した。支払方法・決算の方針を顧問先に確認して記帳マニュアルに書いた | □ |
| 最初の月 | 台帳だけを見た別の担当者(または AI)の仕訳と、元の担当者の仕訳を比べ、食い違った行を直した | □ |
| 毎月 | 同じ修正を2か月続けてした取引をルールに足すか決めた。要確認の理由を見て、要確認の条件が広すぎないか確かめた | □ |
| 期首 | 終了日を過ぎた行を外した。前期に方針を変えた行の適用開始日と履歴を確かめた。会計ソフトの設定と台帳を突き合わせた | □ |
| 制度改正の施行前 | 表6の行を検索し、金額の範囲・税区分・要確認の条件を直した。変更履歴に適用開始日を入れた | □ |
| 担当替えのとき | 台帳と変更履歴を渡し、根拠の欄が空の行を前任者に埋めてもらった | □ |
この記事の時点と扱わないこと
2026年11月19日時点の法令と国税庁のタックスアンサー(令和8年4月1日現在法令等)、電子帳簿保存法施行規則(2025年4月1日施行の版)によります。ISZ™ 仕訳AI の記述は、同日時点で開発担当が確かめた製品の機能です。記入例の顧問先・取引先は架空で、表の科目は一つの処理の例です。個別の取引の科目・税区分の判断と、会計ソフトごとの自動仕訳ルールの設定方法は扱っていません。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(会計事務所の AI 活用・全17本)
- 税理士・会計事務所の AI 活用
- 税理士事務所の AI 活用事例(減らせる業務と始め方・公開事例12件)
- 税理士の守秘義務と生成AI(顧問先の個人情報を入力してよいかの判断表)
- 税理士の AI ガイドライン(日税連 Ver.1.0・TKC・国の指針)
- 生成AIのセキュリティ質問票(会計事務所が AI ツールを選ぶ前にベンダーへ確認すること・回答例つき)
- 会計事務所の職員アカウントと権限の分け方(役割×操作の表・退職時の停止・操作ログ)
- AI の利用に顧問先の同意は要る?(同意書・説明文に書く項目と、顧問契約書・プライバシーポリシーの見直し)
- 生成AI ガイドライン(所内の利用規程)の作り方
- 個人情報保護法の改正(令和8年)いつから・何が変わるか(中小企業・会計事務所がいまやること)
- freee・マネーフォワードの MCP と会計・税務の MCP サーバー
- 年末調整のマイナンバー(令和8年分)必要な書類・書かなくていい場合・AI での扱い
- 年末調整の受託(代行)を事務所で回す手順(工程表・顧問先に頼む資料・料金の決め方)
- 税務調査の前に AI で帳簿をチェック
- 記帳代行・記帳の自動化
- 仕訳ルールの作り方(顧問先別の仕訳ルール台帳と記帳マニュアル)(この記事)
- 記帳の品質管理(AI 読取後は「要確認」から見る体制と検査表)
- 自計化の顧問先の月次チェック(仕訳の取込と通帳・証憑の照合、確認範囲の決め方)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
台帳の1行を、ISZ™ 仕訳AI のその顧問先の仕訳ルールに移してください。条件に合った証憑は、その科目・税区分で仕訳になります。固定資産・仕入高・10万円以上の経費と AI が判断したものは、ルールで上書きせず要確認に残します。
「過去の仕訳から記帳の傾向を学ぶ」で取引先ごとの傾向を記帳マニュアルにまとめられ、台帳の下書きに使えます。誰がルールを変えたかは操作ログに残り、記帳マニュアルを変えられる職員は権限で絞れます。
よくある質問
仕訳ルールとは何ですか?
顧問先ごとに「この取引先・摘要・金額のときは、この科目・税区分」と決めた1行です。前期の元帳で毎月出てくる取引先を10件選び、科目と税区分だけ先に埋めてください。根拠と要確認の列は、科目が割れている行から足せば足ります。
仕訳ルールと記帳マニュアルは何が違いますか?
仕訳ルールは条件で科目を当てる表、記帳マニュアルは判断の材料を書いた文章です。今のマニュアルのうち、取引先名と科目だけで書けている文を表へ移してください。「会社のカードで払う」「立替は月末に精算する」のように、証憑の文字だけでは決まらない文だけを残すと2層に分かれます。
仕訳ルールは顧問先ごとに作るべきですか?
顧問先ごとに作ります。同じタクシー代でも、顧問先によって旅費交通費か交際費か、補助科目をどう切るかが違うからです。10万円・1人1万円のような事務所共通の判断基準は事務所の規程に置き、顧問先の台帳には、その顧問先に当てはめた結果だけを書くと重複しません。
過去の仕訳から仕訳ルールを作るには、どうすればよいですか?
決算が確定した期の仕訳を取引先別に集計し、同じ取引先で科目が割れている行から決めます。割れの理由は顧問先か前任者に確かめ、確かめた日を根拠の欄に書きます。集計は会計ソフトの仕訳帳を CSV で書き出し、取引先と科目でピボット集計すると早く済みます。
仕訳ルールを変えたら、過去の仕訳も直しますか?
科目の選び方を変えただけなら、過去の仕訳は直さず、適用開始日から新しいルールを使います。前のルールが誤りだった場合は、影響する期間の仕訳を一覧にして訂正します。どちらに当たるか迷ったら、変更履歴の理由欄に「方針の変更」か「誤りの訂正」かを書き分けて、担当税理士の承認を取ってください。
AI に仕訳ルールを守らせるには、どうすればよいですか?
「適切に判断する」のような文章ではなく、「摘要にタクシーを含み、申し送りに接待となければ旅費交通費」と、条件と科目が対になる形で渡します。文章の指示は AI の参考にとどまるので、毎回同じ科目にしたい取引は表のルールにします。導入月は全件を原本と並べ、外れた取引だけ行を足してください。
会計ソフトの自動仕訳ルールと仕訳ルール台帳は、どう使い分けますか?
台帳を正本にし、会計ソフトの自動仕訳ルールはその写しとして設定します。ソフトの設定には理由や適用開始日を書く欄が足りないことが多いからです。台帳の行番号をソフトのルール名に入れておくと、年1回の突き合わせで、どの設定が古いかがすぐ分かります。
出典
- 国税庁 タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.5403 少額の減価償却資産になるかどうかの判定の例示(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.5265 交際費等の範囲と損金不算入額の計算(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2795 原稿料や講演料等を支払ったとき(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.6498 適格請求書等保存方式(インボイス制度)(令和8年4月1日現在法令等)
- e-Gov法令検索 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則(2025年4月1日施行版。第5条第5項第1号イ)
更新履歴
- 2026/11/19: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。