顧問税理士に毎月渡すものは、税理士に頼む範囲で決まります。記帳まで頼むなら通帳のコピー・領収書・請求書・現金の記録、自社で入力しているなら仕訳データと月次の試算表です。社員0〜10人の法人を想定し、渡す物は表1、形式は表2、会計ソフトが違うときの3つの選び方は表3、契約前に聞くことは表4にまとめました。顧問料の相場は税理士の顧問料の相場と内訳で、税理士を変えるときの引継ぎは税理士変更の引き継ぎで扱っています。
毎月なにを渡す?頼み方(記帳代行・自計化・決算のみ)で変わる
税理士への頼み方は、大きく3つに分かれます。仕訳の入力まで任せる記帳代行、会社が自分で入力して税理士が確かめる自計化、年1回の決算・申告のみです。渡す物は次のとおりです。
| 資料 | 記帳代行 | 自計化(自社で入力) | 決算・申告のみ |
|---|---|---|---|
| 通帳(入出金の明細) | 毎月、コピーか明細データ | 会社で帳簿と照合。求められた分だけ | 決算時に1年分の写し |
| クレジットカードの明細 | 毎月 | 会社で帳簿と照合し、私用分を分けておく | 決算時に1年分 |
| 領収書・レシート | 毎月(写真・PDF でよいか確認) | 会社で保存。質問された分だけ | 決算時に、科目や消費税の判断が要るもの(高い物・私用と混ざる支払など) |
| 請求書(発行・受領) | 毎月 | 会社で保存。質問された分だけ | 決算時に期末の未収・未払の分 |
| 現金の記録 | 現金出納帳か、現金払いの領収書 | 出納帳を帳簿に入力済み | 期末の現金残高 |
| 給与 | 賃金台帳(給与計算も頼むなら勤怠) | 給与の仕訳を入力済み | 1年分の賃金台帳・源泉税の納付控 |
| 固定資産(10万円以上の物)の購入 | 請求書・契約書 | 仕訳を入力し、請求書は質問された分だけ | 決算時に1年分 |
| 仕訳データ・試算表 | 不要(税理士が作る) | 毎月 | 決算前に1年分 |
一般的な例です。何をいつまでに渡すかは、事務所ごとに違います。契約のときに一覧をもらっておくと迷いません。決算のときに集める書類は資料依頼リストで確かめられます。
どの頼み方でも、原本を保存する義務は会社にあります。税理士に預けても、この義務は税理士には移りません。法人の帳簿と書類は、確定申告書の提出期限の翌日から7年間(青色申告で欠損金が出た事業年度は10年間)保存します(法人税法126条・150条の2、同法施行規則59条など)。
その事業年度の確定申告書の提出期限の翌日から7年間(注3)保存しなければなりません。— 国税庁 タックスアンサー No.5930「帳簿書類等の保存期間」
メールやネットで受け取った請求書・領収書の PDF は、データのまま保存します。紙に印刷して税理士に渡しても、印刷した紙は保存書類として扱われません(電子帳簿保存法7条、国税庁 電子帳簿保存法一問一答【電子取引関係】問5)。保存の方法は電子取引データの保存方法にまとめています。
どの形式で渡す?紙・PDF・バックアップ・仕訳データ・クラウド招待
形式は、税理士がそのまま自分のソフトに取り込めるかで選びます。取り込めない形式で渡すと、税理士側で入力し直しになり、その分が記帳代行の料金になりやすくなります。
| 形式 | 税理士側で要るもの | 注意 |
|---|---|---|
| 紙の原本・コピー | 入力する人手 | 原本を預けるなら預かり証をもらう |
| 写真・PDF | 入力する人手 | メールで届いた PDF はデータで保存したまま、写しを渡す |
| 会計ソフトのバックアップ | 会社と同じソフト(バージョンも確認) | 復元するとその時点のデータ全体に戻る。往復させない |
| 仕訳データ(CSV など) | 税理士のソフトの取込形式と科目コード | 月で区切って渡す。送った期間を記録する |
| クラウド会計への招待 | そのソフトのアカウント | 見せるメニューと会社を決めて招く(給与・マイナンバーは外すなど) |
全部か差分か:仕訳データは「月ごと」が基本
仕訳データを毎回「期首から全部」書き出して渡すと、税理士が前回分を消さずに取り込んだときに同じ仕訳が二重に入ります。毎月は前月1か月分だけを渡し、メールの件名に期間(例:「2026年10月分 仕訳」)を入れておくと行き違いが減ります。前に送った月を直したときは「10月分の差し替え」と書き、前のファイルを消してから取り込んでもらいます。ISZ™ 仕訳AI の会計ソフト出力では「まだ出力していない仕訳だけ」を選べ、出力済みの印で二重取込を防ぎ、出力後に直した仕訳も知らせます。送るときの文は、たとえば次のとおりです。
2026年10月分の仕訳データです。前月までの分の差し替えはありません。取り込んだ後、科目と税区分にご不明な点があればお知らせください。
2026年10月分の差し替えです。前にお送りした10月分のファイルを消してから取り込んでください。
バックアップは逆に、データ全体の受け渡しです。会計ソフトのサポートページには「復元すると、バックアップした時点の事業所データに戻せます」とあります。税理士が直した後のデータに、会社から古いバックアップを送り返して復元すると、直した分が消えるおそれがあります。バックアップは片道だけにして、戻すときは仕訳データにします。
決算整理の仕訳は会社の帳簿にも入れる
決算で税理士が入れる減価償却・未払費用・法人税等の決算整理仕訳は、税理士のソフトにしかない状態になりがちです。そのままだと、会社の帳簿の期末残高が申告書の数字と合わず、翌期の期首残高もずれます。決算が終わったら、決算整理後の仕訳か期末の試算表をもらい、会社の帳簿にも入れておきます。
「うちのソフトに合わせて」と言われるのはなぜ?
税理士が会計ソフトを指定するのは、受け取ったデータを事務所のソフトに入れて決算書と申告書を作るからです。顧問先と事務所のソフトが同じなら、取込の手間と、科目や税区分の置き換えのミスが減ります。事務所が使うソフトに合わせてほしい、と頼まれるのはそのためです。
ソフトによっては、税理士事務所を通して会社に提供される形のものもあります。その形の事務所では、ソフトの指定は毎月の巡回監査とセットです。指定と違うソフトのままにするなら、月額と、月次の確認が残るかを、表4の質問1と一緒に聞いてください。
一方で、会社がどのソフトを使うか、渡したデータを誰が持つかを定めた法律の条文はありません。税理士法2条が定めているのは税理士の業務の範囲(税務代理・税務書類の作成など、付随して記帳の代行など)で、会計ソフトの指定や、作ったデータの返却までは定めていません。顧問契約は民法の委任(643条)・準委任にあたると一般に考えられています。何を・どの形式で渡し、いつ返してもらうかは契約書に書きます。聞く項目は表4です。
税理士と会計ソフトが違うとき:乗り換える・書き出して渡す・資料だけ渡す
税理士から「うちのソフトに合わせてほしい」と言われても、すぐ乗り換える必要はありません。選び方は3つです。
| 選び方 | 社長の手間 | 税理士の手間・顧問料 | 向く会社 |
|---|---|---|---|
| A 税理士のソフトに乗り換える | 期首に切り替え、操作を覚え直す | 最も少ない | 入力の量がまだ少ない。月次の確認を重く見る |
| B 今のソフトのまま、税理士の形式で書き出して渡す | 最初に科目コードの対応を決め、毎月書き出す | 取込と確認。最初に1か月分を試し取込してから毎月に | 今の帳簿・請求書・給与を動かしたくない。ソフトに慣れている |
| C 資料だけ渡し、税理士が入力する | 資料を集めるだけ | 入力が増える=記帳代行の料金が加わりやすい | 取引が少ない。社内に入力する人がいない |
B を選べるのは、税理士が仕訳データの受け入れを認める場合です。最初に1か月分を渡して取り込めるか試してもらい、通ってから毎月の形にします。科目コードと税区分の対応を最初に決めておけば、翌月からは同じ設定で出せます。B の書き出し手順はISZ™ 仕訳AI でのやり方に書きました。
A を選ぶなら、期の途中ではなく決算が終わった後の期首が切り替えやすい時期です。手順は会計ソフトの乗り換えの時期と手順にまとめています。C は手間が一番少ない代わりに、記帳代行が顧問料とは別料金になる事務所が多くあります(顧問料に含まれるもの・含まれないもの)。
いま顧問契約中でも使える、税理士に聞く6つの質問(契約・更新・ソフトを替える前に)
ソフトとデータの取り決めは、契約書に書いておくのがいちばん確実です。次の6つを聞き、答えを契約書か覚え書きに残してください。
| # | 質問 | 答えで決まること |
|---|---|---|
| 1 | どのソフト・どの形式なら受け取れますか | 表3の A・B・C のどれにするか |
| 2 | 毎月、何日までに、何を、どの手段(メール・共有フォルダ・クラウドへの招待)で渡せばよいですか | 社内の締め日(表5) |
| 3 | 決算整理後の仕訳か試算表を、データでもらえますか | 会社の帳簿と申告書の数字を合わせられるか |
| 4 | 渡した資料の原本は、いつ返してもらえますか | 7年間の保存の段取り |
| 5 | 契約が終わるとき、事務所で作った仕訳データを渡してもらえますか(形式は) | 税理士を変えるときの引継ぎ |
| 6 | 給与計算・年末調整の資料は、何がいつ要りますか | 給与まわりを自社でやるか頼むか |
預けた原本は会社の物で、7年間の保存義務も会社にあります。返してもらう時期は質問4で決めておきます。民法646条は、委任を受けた人は「委任事務を処理するに当たって受け取った金銭その他の物を委任者に引き渡さなければならない」と定めていますが、事務所のソフトで作った仕訳データを渡すかどうかまでは書いていません。質問5の答えは書面に残しておきます。契約が終わると、税理士は税務署に委任終了の通知書を出します(税務代理権限証書と委任の終了)。
ISZ™ 仕訳AI でのやり方:税理士のソフトの形式で書き出す・子アカウントで招く
ISZ™ 仕訳AI で記帳している会社が、表3の B で顧問税理士に渡すときの流れです。
税理士のソフトの形式で書き出す
- 出力先を決める: 「会計ソフト出力」の画面で、「出力先の会計ソフト」に税理士が使っているソフトを選びます
- 期間を指定して書き出す: 期間(前月1か月分など)を指定して書き出します。TKC なら FX シリーズ(.slp)・FXクラウドシリーズ(.zip)・MX シリーズ(.slp)から選び、関与先コードと科目コード対応表を入れます。JDL なら CSV の列数を11列(IBEX会計)・12列(組曲 Major)・9列から選びます
- 最初は1か月分で試してもらう: 税理士に取り込んでもらい、科目と税区分が正しく入るかを確かめます
- 毎月同じ設定で出す: 対応表は保存されるので、翌月からは期間を変えて書き出すだけです
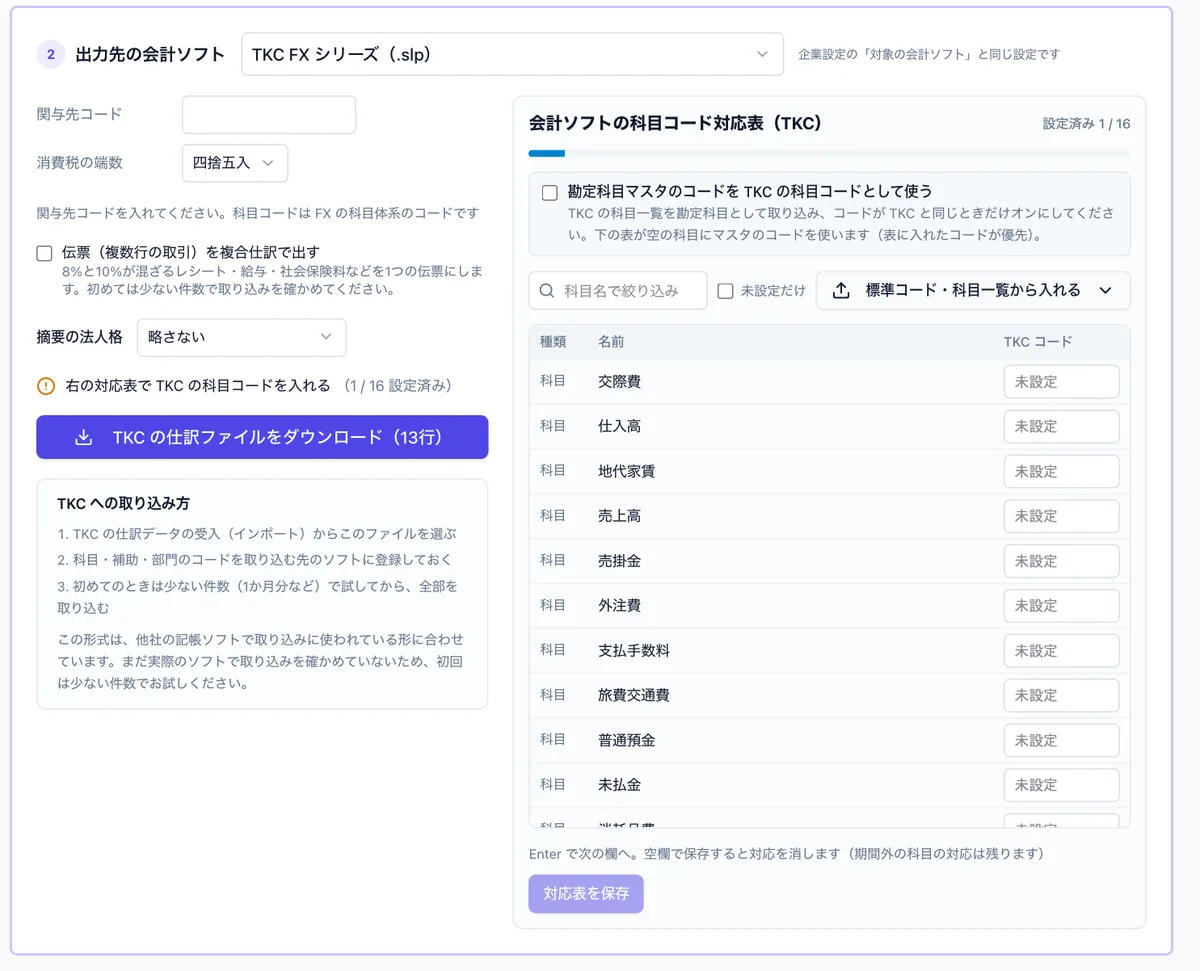
JDL 向けは、科目コードが空・4桁を超える・取り込んだ JDL の科目表にない、のどれかがあるとダウンロードの前に画面で知らせます。税理士に渡してから取込エラーになる前に、会社側で直せます。TKC への取込の細かい点はTKC に仕訳をインポートする方法、JDL はJDL に仕訳 CSV を取り込む方法で説明しています。
渡す前に、残高と原本を確かめておく
ファイルを出す前に、銀行照合で通帳の残高と帳簿の残高が同じ日に合っているかを確かめます。続けて「仕訳帳・原本照合」で証憑の原本を横に出し、1件ずつ「確認して次へ」で確認済みにします。この2つを済ませてから渡せば、残高が合わない・証憑が見当たらないといった確認を、税理士に任せずに済みます。
顧問税理士に画面を見てもらう
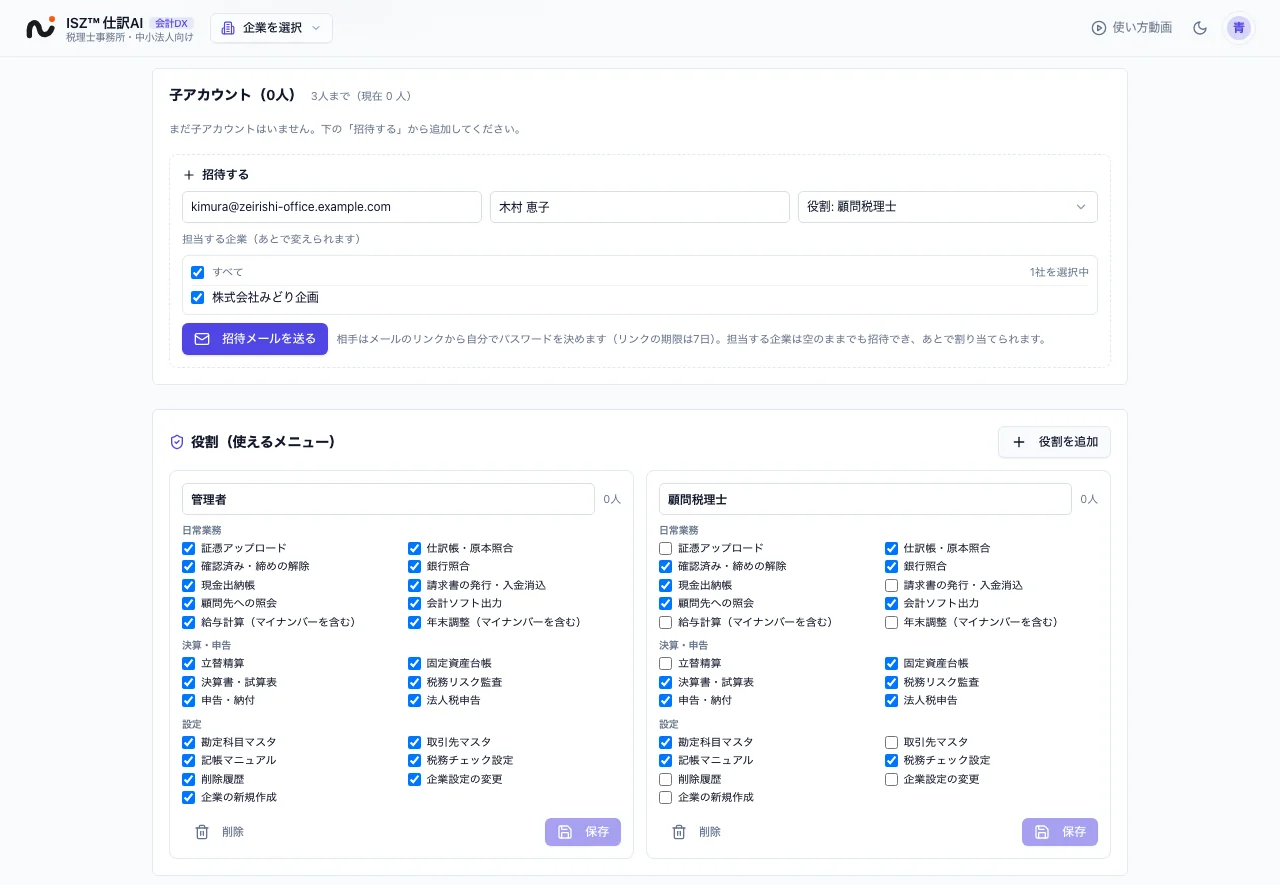
主アカウントが設定 →「職員・権限」から、顧問税理士を子アカウントとしてメールで招待します。役割(使えるメニュー)と担当する企業を決められるので、たとえば「決算書・試算表」の権限は付け、「給与計算(マイナンバーを含む)」は付けない、という分け方ができます。
決算の後と、契約の終わり
決算が終わったら、税理士の決算整理後の仕訳を ISZ™ 仕訳AI に取り込み(弥生・freee・MF・JDL・TKC・勘定奉行・PCA会計など)、「結果と残高の検証」で税理士の試算表と科目ごとに比べます。書き出した仕訳の摘要に証憑 ID が残っていれば、取り込み直した仕訳は元の証憑に自動で対応づきます。契約を切り替えるときや手元に保管するときは、「データの書き出し」(移管・保管用 zip)で全体を書き出せます。主アカウントと子アカウントのどちらが、いつ何を変えたかは、主アカウントの「操作ログ」で確かめられます。
顧問税理士に毎月渡す日程(例)
月末締めの会社で、自計化(自社で入力)の場合の例です。日付は事務所ごとに違うので、質問2の答えで置き換えてください。
| 時期 | 社長・経理がやること | 税理士がやること |
|---|---|---|
| 月末 | 請求書を出し、現金を数えて出納帳を締める | — |
| 翌月1〜5日 | 通帳・領収書を入力し、通帳残高と帳簿残高を合わせる | — |
| 翌月10日まで | 前月1か月分の仕訳データと試算表を渡す(給与の源泉税の納付も10日まで) | 取込 |
| 翌月20日ごろ | 質問に答え、直した仕訳を差し替えで渡す | 確認・質問 |
| 翌月末まで | 確定した試算表で、利益と手元資金を見る | 月次の報告・相談 |
試算表の数字の見方は月次の試算表の作り方と見方にまとめています。源泉税を年2回にまとめている会社(納期の特例)は、納付が7月10日と1月20日になります。
社長がやること/税理士に任せること
| 場面 | 社長がやること | 税理士に任せること |
|---|---|---|
| 契約の前 | 頼み方(表1)を決め、6つの質問をする | 受け取れる形式と締め日の提示 |
| 毎月 | 資料か仕訳データを期日までに渡す。原本を保存する | 取込・確認・質問 |
| ソフトが違うとき | A・B・C を選び、B なら科目の対応を決める | B の試し取込と結果の連絡 |
| 決算 | 期末の残高・在庫・未払をそろえる | 決算整理・申告書の作成と提出 |
| 決算の後 | 決算整理後の仕訳を自社の帳簿に入れる | 決算整理後のデータを渡す |
| 契約の終わり | 原本と仕訳データの返却を頼む | 委任終了の通知書の提出 |
税理士に早めに聞くべき場面:
- ソフトの指定が自計化の条件になっているとき: 指定どおりにしない場合の顧問料と、月次の確認がどう変わるかを契約の前に聞く
- 記帳代行から自計化に変えたいとき: 決算まで3か月を切ると段取りに響くので、期首に合わせて切り替え時期と渡し方を決める
- 決算整理の仕訳を会社の帳簿に入れたいとき: どの形式で出せるか(仕訳データか試算表か)を、決算の打ち合わせのときに頼んでおく
- 契約を終えるとき: 原本と仕訳データの返し方・時期を、解約を伝えるときに一緒に頼む。新しい税理士への引継ぎは受け取る資料のチェックリストが参考になります
あわせて聞かれること
自分で入力するようにしたら、顧問料は下がる?
記帳代行の分が外れる料金表の事務所が多いですが、下がるか・いくらかは見積り次第です。「自社で入力し、仕訳を貴事務所のソフトの形式で渡す場合の月額と決算料」を聞いて、年間総額で比べてください(頼む範囲ごとの年間総額の試算)。
渡した仕訳と、税理士が直した仕訳がずれたら?
多いのは、決算整理の前か後か、税込か税抜か、補助科目の有無の3つの違いです。まずこの3点をそろえ、そのうえで科目ごとの残高を税理士の試算表と並べて、どこで差が出ているかを探します。
個人事業主でも同じ?
渡す物と形式はほぼ同じです。違うのは保存期間で、個人事業主は帳簿・書類の種類によって7年と5年に分かれます(国税庁 No.2080 ほか)。
会社はクラウド会計、税理士はインストール型のソフト。どうする?
税理士がクラウドに入れないなら、表3の B(税理士のソフトの形式で書き出す)か C(資料を渡す)になります。B ができるかは、税理士のソフトの取込形式に書き出せるかで決まります。
この記事の前提
- 2026年11月20日時点の法令と、各社の公開ページの説明によります。帳簿書類の保存期間は令和8年4月1日現在の法令等(タックスアンサー No.5930)、電子取引は電子帳簿保存法一問一答【電子取引関係】(令和8年7月)によります
- 表1・表5は一般的な例です。渡す物・締め日・形式は、事務所との契約で決まります
- 顧問料の金額は税理士の顧問料の相場と内訳、事務所側の引継ぎは税理士変更の引き継ぎで扱っています
このシリーズの記事(社長のための会社のお金・全16本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)
- 決算賞与の要件・支給日と仕訳
- 役員借入金・役員貸付金
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)(この記事)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、通帳・領収書・請求書を AI が読み取って仕訳にし、顧問税理士の会計ソフトの形式(弥生・freee・MF・JDL・TKC・PCA・勘定奉行など16社)で書き出して渡せます。顧問税理士は子アカウントとして招待でき、決算整理後の仕訳は取り込んで試算表と科目ごとに比べられます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
毎月、通帳のコピーだけ渡せば足りますか?
記帳まで頼んでいるなら足りません。通帳のほかに領収書・請求書・現金の記録が要ります。通帳だけでは、何の支払かと消費税の区分が分からないからです。自社で入力しているなら、通帳は会社で帳簿と照合し、税理士には仕訳データと試算表を渡します。
仕訳データは毎回全部送るのですか?差分だけですか?
毎月は前月1か月分だけを渡すのが基本です。期首から全部を毎回送ると、前回分を消さずに取り込んだときに同じ仕訳が二重に入ります。前に送った月を直したときは、その月の差し替えと伝えて、前のファイルを消してから取り込んでもらいます。
弥生のバックアップを送れば済みますか?
税理士が同じソフトを使っていれば受け取れますが、片道だけにしてください。バックアップは復元するとその時点のデータ全体に戻るので、税理士が直した後に古いバックアップを送り返すと、直した分が消えるおそれがあります。往復させるなら仕訳データにします。
税理士に「うちのソフトに合わせて」と言われました。乗り換えないといけませんか?
必須ではありません。乗り換える、今のソフトのまま税理士の形式で仕訳を書き出して渡す、資料だけ渡して税理士に入力してもらう、の3つから選べます。書き出して渡すには税理士が受け入れを認めることが前提なので、まず1か月分で試してもらいます。
今のソフトのまま、税理士のソフト用に書き出せますか?
今のソフトに、税理士のソフトの取込形式で書き出す機能があればできます。ISZ™ 仕訳AI では、弥生・freee・MF・JDL・TKC・PCA・勘定奉行など16社の会計ソフトの形式で書き出せます。初回は1か月分ほどの少ない件数で、税理士に取り込みを確かめてもらってください。
税理士に会計データを渡すと、データは税理士のものになりますか?
どちらのものかを定めた法律の条文はなく、契約で決まります。ただ、帳簿と書類を7年間(欠損金が出た年度は10年間)保存する義務は会社にあり、税理士に渡しても移りません(法人税法126条、国税庁 No.5930)。預けた原本は会社の物です。事務所で作った仕訳データの扱いは、契約書に書いておきます。
領収書の原本を税理士に預けて大丈夫ですか?
預けられますが、保存の義務は会社に残ります。預かり証をもらい、いつ返してもらうかを決めておきます。メールやネットで受け取った PDF の領収書は、データのまま会社で保存し、税理士には写しを渡します(電子帳簿保存法7条)。
税理士に会社のデータを見せても、外に漏れませんか?
税理士には守秘義務があります。税理士法38条は、正当な理由なく業務で知った秘密を漏らすことを禁じ、税理士でなくなった後も同じとしています。そのうえで、クラウドで見せるときは見られるメニューと会社を絞って招待します。
税理士を変えるとき、データは返してもらえますか?
預けた原本は会社の物なので返してもらいます。事務所のソフトで作った仕訳データを渡すかは契約次第なので、解約を伝えるときに、どの形式で・いつまでに渡してもらえるかを一緒に頼みます。新しい税理士に渡す資料の一覧は「税理士変更の引き継ぎ」の記事にまとめています。
毎月、いつまでに税理士へ渡せばよいですか?
事務所ごとに決まります。月末締めの会社の例では、翌月10日までに前月1か月分を渡し、20日ごろに税理士の質問へ答えて直した仕訳を差し替えます。日付は契約や更新の前に聞いておきます(表5・表4の質問2)。
領収書の写真や PDF をメールで送るだけで足りますか?
記帳まで頼んでいるなら、写真・PDF で受け付けるかを事務所に確かめてください。メールやネットで受け取った PDF の領収書は、会社でデータのまま保存し、税理士には写しを渡します。紙に印刷した物は保存書類として扱われません(国税庁 電子帳簿保存法一問一答【電子取引関係】問5)。
決算で税理士が直した数字を、会社の帳簿にも反映させるには?
決算整理後の仕訳か期末の試算表をデータでもらい、会社の帳簿に入れます。入れないと、申告書と会社の帳簿の期末残高が合わず、翌期の期首残高もずれます。契約前の質問に入れておくと、決算のたびに頼み直さずに済みます。
出典
- 国税庁 タックスアンサー No.5930 帳簿書類等の保存期間(令和8年4月1日現在法令等)
- 国税庁 電子帳簿保存法の概要
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月)問5
- e-Gov 法令検索 民法 643条(委任)・646条(受任者による受取物の引渡し等)
- e-Gov 法令検索 税理士法 2条(税理士の業務)・38条(秘密を守る義務)
- e-Gov 法令検索 法人税法 126条(青色申告法人の帳簿書類)・150条の2
- 国税庁 タックスアンサー No.2080 白色申告者の記帳・帳簿等保存制度(個人の保存期間)
- 会計ソフト提供会社の製品説明ページ(公開情報)
- 会計ソフト提供会社のサポート情報(公開情報・バックアップの復元)
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 画面の例を追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。