この記事は2026年11月20日時点の法令と、国税庁の「令和8年分 年末調整のしかた」「令和8年分 法定調書の作成と提出の手引」「源泉徴収票のみなし提出の特例に関するQ&A(令和8年4月)」によります。
役員だけの会社でも年末調整は要る?6つのパターンの判定表
年末調整をするかどうかは、自社に扶養控除等申告書を出しているかと1年間の給与が2,000万円以下かで決まります。役員か従業員かは関係ありません(国税庁 No.2665)。自分がどの行に当たるかを先に決めてください。
| パターン | 年末調整 | 1月にやること(※3) | 確定申告 |
|---|---|---|---|
| ① 毎月報酬あり・ほかに給与なし | する | 報告書を出し、票を作る | 原則不要 |
| ② 1年間 報酬0円 | しない | 対象の給与がない(※1) | ほかの所得しだい |
| ③ 年の途中から報酬(法人成りなど) | する(払った分だけ) | 報告書を出し、票を作る | 法人成りの年はたいてい必要(※2) |
| ④ 会社員と兼務・別会社の役員も | 申告書を出した1社だけ | 両方の会社がする | 原則必要 |
| ⑤ 給与が年2,000万円超 | しない | 報告書を出し、票を作る | 必要 |
| ⑥ 自社に扶養控除等申告書を出していない | しない(乙欄) | 報告書を出し、票を作る | 必要 |
※1 1月1日現在の住所地の市区町村の案内で確かめてください(報酬0円の年)。※2 個人事業の所得が20万円を超えれば必要です。年末調整は会社の給与だけで行い、確定申告で合わせます。①でも、自宅の一部を会社に貸して家賃を受け取る・会社にお金を貸して利子を受け取るなら、金額にかかわらず確定申告が必要です(同族会社の役員。国税庁 No.1900)。※3 給与支払報告書を市区町村へ出し、源泉徴収票は自分あてに作って保管します。令和8年分は税務署へは出しません(提出範囲)。
ネットでは「一人社長でも必ず年末調整」と「確定申告すれば年末調整はいらない」の両方の説明が見つかります。どちらも前提が違うだけです。扶養控除等申告書を自社に出した人(甲欄)は、会社が年末調整をする義務があり、本人の判断でやめられません。出していない人(乙欄)は年末調整の対象外で、自分で確定申告をします。詳しくは年末調整か確定申告かで説明します。
令和6年分の定額減税は、令和8年分の年末調整の計算に入れません(「令和8年分 年末調整のしかた」に定額減税の記載はありません)。古い解説を見ても足さないでください。
一人社長の年末調整チェックリストと1月の日程表(11月〜2月1日)
毎月報酬がある一人社長(表の①)が、11月から2027年2月1日までに上から順に片づける一覧です。④⑤⑥の人は年末調整の行を飛ばし、2月1日までの提出だけ同じように済ませます。
| 時期 | やること | メモ |
|---|---|---|
| 11月 | □ 令和8年分の扶養控除等申告書を自社に出してあるか確かめる | 出していなければ年調前に出す |
| 11月 | □ 保険料の控除証明書を集める | 生命保険・地震保険・iDeCo など |
| 11〜12月 | □ 基礎控除などの申告書と保険料控除申告書を書く | 書くのも受け取るのも自分 |
| 12月 | □ 最後の報酬で年税額を計算し、過不足を精算 | 源泉徴収簿に記録 |
| 12月〜1月 | □ 令和9年分の扶養控除等申告書を書く | 2027年最初の報酬の前日まで |
| 1月 | □ 源泉所得税を納付(0円でも納付書を出す) | 下の日程表 |
| 2月1日まで | □ 給与支払報告書を市区町村へ | eLTAX か書面 |
| 2月1日まで | □ 自分あての源泉徴収票を作る | 税務署へは出さない |
| 2月1日まで | □ 償却資産申告(資産があれば) | 年末調整とは別の手続き |
| 期限 | 出すもの | 出す先 | 一人社長 |
|---|---|---|---|
| 1月12日(火) | 12月分の源泉所得税・納付書 | 金融機関・税務署 | 納期の特例がない会社 |
| 1月20日(水) | 7〜12月分の源泉所得税・納付書 | 金融機関・税務署 | 納期の特例がある会社 |
| 2月1日(月) | 給与支払報告書(総括表つき) | 1月1日の住所地の市区町村 | 必ず |
| 2月1日(月)※ | 源泉徴収票(受給者交付用) | 本人(自分) | 必ず |
| 2月1日(月) | 法定調書合計表・支払調書 | 税務署 | 税理士報酬などを払ったときだけ |
| 2月1日(月) | 償却資産申告 | 資産のある市町村 | 事業用の資産があれば |
1月10日が日曜日、11日が成人の日のため、毎月納付の会社の12月分は1月12日です。給与支払報告書の期限は、国税庁の手引でも「令和9年2月1日(月)」とされています。※源泉徴収票の本人への交付は、法律上は翌年1月31日まで、国税庁の手引では2月1日(月)までです。償却資産申告の期限も同じ日です(償却資産申告の書き方)。納付書の書き方と、年末調整の還付で納める税額が0円になったときの扱いは納期の特例の納付書の書き方にまとめています。
一人社長の年末調整のやり方:申告書を書くのも精算するのも社長
一人社長の年末調整は、「申告書を書く人」と「受け取って計算する会社」が同じ人です。手順は従業員がいる会社と変わらず、5つで終わります。
- 扶養控除等申告書(令和8年分)を自社に出してあるか確かめる。会社を作ったときに出していなければ、年末調整の前に書いて会社で保管します
- 基・配・特・所 申告書(基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除)と保険料控除申告書を書く。基礎控除申告書の「合計所得金額の見積額」には、会社の給与のほか、個人事業や不動産の所得も含めます
- 12月の最後の報酬までの1年分の支払金額と源泉所得税・社会保険料を集計する(源泉徴収簿)
- 令和8年分の給与所得控除・基礎控除で年税額を計算し、源泉徴収した合計との差を12月の報酬で精算する
- 源泉徴収票と給与支払報告書を作る(次の節)
令和8年分は基礎控除の引上げ(合計所得489万円以下なら104万円)と給与所得控除の最低額74万円が、毎月の源泉徴収には反映されず、年末調整でまとめて精算されます。そのため、役員報酬が毎月同じ一人社長でも、還付になることがよくあります。
| 項目 | 金額 |
|---|---|
| 支払金額(30万円×12) | 3,600,000円 |
| 給与所得控除後の金額 | 2,440,000円 |
| 社会保険料控除(42,570円×12) | 510,840円 |
| 基礎控除 | 1,040,000円 |
| 年調年税額(復興特別所得税を含む) | 45,300円 |
| 毎月の源泉徴収の合計(6,430円×12) | 77,160円 |
| 還付(超過額) | 31,860円 |
社会保険料は6月支給の額で1年を通したものとして計算しています(実際は月によって少し違います)。還付の31,860円は、会社が12月の報酬で自分に返します。納期の特例を受けている会社なら、7〜12月に源泉徴収した38,580円(6,430円×6)から差し引き、2027年1月20日に納めるのは6,720円です。月30万円以外の金額は年末調整 計算ツールで確かめられます。精算の結果は、そのまま源泉徴収票と給与支払報告書の数字になります。
7月から月20万円の報酬を払い始めた年(6か月分)なら、支払金額120万円・給与所得控除後46万円で、社会保険料と基礎控除を引くと年税額は0円です。毎月の源泉徴収(3,340円×6=20,040円)は全額還付になります。
役員の源泉徴収票の提出範囲:令和8年分は税務署に出さず、自分あてに1枚作る
給与を払った会社は、受給者ごとに源泉徴収票を作り、本人に交付します(所得税法226条)。一人社長の場合、作るのも受け取るのも自分です。令和8年分から変わったのは、税務署への提出です。
| 年分(提出する時期) | 役員の提出範囲 | 税務署への出し方 |
|---|---|---|
| 令和7年分以前(2026年12月31日までに提出) | 年末調整をした役員は年150万円超、しない役員は50万円超など | 源泉徴収票を税務署へ |
| 令和8年分以後(2027年1月1日以後に提出) | すべて(年の中途の退職者で30万円以下を除く) | 給与支払報告書を市区町村に出せば不要(みなし提出) |
国税庁 No.7411 は、令和9年1月1日以後は「市区町村に『給与支払報告書』を提出した場合には、税務署に提出したものとみなされます」としています。提出範囲は給与支払報告書と同じ範囲に広がりましたが、給与支払報告書を出していれば税務署には何も出さなくてよいので、一人社長の手間はむしろ減ります。「役員は150万円超なら税務署へ」と書いた記事は、令和7年分までの基準です。給与以外も含めて自社が税務署に何を出すかは、法定調書の提出要否の判定ツールで確かめられます。
- 本人への交付は必要: 税務署への提出が不要になっても、受給者本人への交付は改正前と同じく必要です(みなし提出Q&A 問3)。一人社長なら自分あての1枚を作って保管します
- 税務署に出しても代わりにならない: 源泉徴収票を税務署に出しても、給与支払報告書を出したことにはなりません(同 問6)。出すのは市区町村です
- 法定調書合計表: 給与しか払っていなければ不要です。税理士報酬など、ほかの法定調書を税務署に出すときは合計表を出し、給与の欄は書きません(同 問8。合計表の給与の欄が空欄になる場合)
- 旧基準を今も使う場面: 給与支払報告書を eLTAX で出す義務の判定(基準年の枚数が30枚以上か)は、改正前の範囲で数えます(同 問9)。一人社長なら義務はありません(給与支払報告書の提出範囲)
自分の源泉徴収票の書き方(役員の欄)
| 欄 | 書くこと | 一人社長の注意 |
|---|---|---|
| 住所・氏名 | 2027年1月1日現在の住所。(役職名)欄に役職 | 「社長」「代表取締役」など |
| 種別 | 給与等の種別 | 「役員報酬」など |
| 支払金額 | 2026年中に支払の確定した報酬の総額 | 未払があれば内書き |
| 給与所得控除後の金額 | 年末調整をした人だけ | 例では2,440,000円 |
| 所得控除の額の合計額 | 社会保険料・基礎控除などの合計 | 例では1,550,840円 |
| 源泉徴収税額 | 年末調整後の税額 | 例では45,300円 |
| 個人番号・支払者の法人番号 | 受給者交付用には書かない | 給与支払報告書には書く |
| 摘要 | 該当があるときだけ | 報酬だけなら通常は空欄 |
摘要に書くのは、扶養親族が5人以上いる、年の途中で就職して前の勤務先の給与を合わせて年末調整した、などの場合です。会社員を辞めて同じ年に自分の会社から報酬を受け、前職分を含めて年末調整したときは、前の勤務先の名称・退職日・支払金額・税額・社会保険料を書きます。国税庁は、給与支払報告書と受給者交付用の源泉徴収票を一度に作れる入力用 PDF も公開しています(源泉徴収票の作成ツールでも作れます)。
給与支払報告書(市区町村):報酬0円の年・年の途中からの報酬
給与支払報告書は、1月1日現在の受給者の住所地の市区町村に出します(地方税法317条の6)。役員報酬も給与なので、一人社長でも出します。総括表を1枚つけ、eLTAX(無料のソフト PCdesk)か書面で提出します。eLTAX で出すと、確定申告のときのマイナポータル連携の対象になります(みなし提出Q&A 問4)。書き方は給与支払報告書の書き方、eLTAX の操作は給与支払報告書を eLTAX で提出する方法にあります。
報酬を0円にしている年は、給与支払報告書を出さないと怒られる?
1年間1円も報酬を払っていなければ、報告する給与がないので、年末調整も源泉徴収票もありません。ただし、給与支払報告書の扱いは市区町村の案内が分かれることがあり、「支払がない」旨を総括表で届けるよう求めるところもあります。1月1日現在の住所地の市区町村のホームページか電話で確かめておくのが安全です。源泉所得税の納付書は、国税庁が「納付する税額がない場合であっても」提出が必要としています(「令和8年分 源泉徴収のしかた」14ページ)。報酬を1円も払っていない半期まで含むとは書かれていませんが、納期の特例の半期分を0円で出しておけば足ります。迷うときは所轄の税務署に確かめてください。
年の途中で会社を作った(法人成りした)年は?
会社が払った報酬だけで年末調整をし、源泉徴収票と給与支払報告書を作ります。1〜6月の個人事業の所得は会社の年末調整には入らないので、翌年3月15日までに確定申告をして合わせます。基礎控除申告書の「合計所得金額の見積額」には個人事業の所得も含めて書きます。
社長は年末調整か確定申告か:「必ず年調」と「確定申告で足りる」の違い
分かれ目は、自社に扶養控除等申告書を出しているか(甲欄か乙欄か)と、給与以外の所得があるかです(所得税法190条)。
| 状況 | 年末調整 | 確定申告 |
|---|---|---|
| 自社に申告書を出した(甲欄)・給与だけ | 会社の義務 | 原則不要 |
| 甲欄・医療費控除やふるさと納税(6団体以上)がある | 会社の義務 | 年調の後に申告して追加 |
| 申告書を出していない(乙欄) | 対象外 | 必要 |
| 給与2,000万円超 | 対象外 | 必要 |
| 個人事業・不動産など給与以外の所得がある | 会社の義務(給与分) | 20万円超なら必要 |
| 会社から家賃・貸付金の利子を受け取る | 会社の義務(給与分) | 金額にかかわらず必要 |
乙欄のままにすると、毎月の天引きが大きくなります。社会保険料等を引いた後の報酬が257,430円(月30万円の例)なら、令和8年分の月額表で甲欄(扶養なし)6,430円、乙欄38,600円です。確定申告で戻るとしても、それまで会社の資金と手取りが減ります。乙欄の詳しい説明は扶養控除等申告書を出さないと、毎月いくら増える?にあります。
社長がやること・税理士に任せること
| 作業 | 社長が自分で | 税理士に任せるなら |
|---|---|---|
| 申告書・控除証明書をそろえる | 自分しかできない | — |
| 年税額の計算・源泉徴収簿 | ソフトか国税庁の様式 | 計算と確認 |
| 源泉徴収票・給与支払報告書 | ソフトで作り eLTAX で送る | 作成・提出 |
| 納付書(1月20日) | 金額を書いて納付 | 金額の確認 |
| 確定申告との関係の判断 | 判定表で確認 | 兼務・法人成りの年は相談 |
申告書をそろえるところから源泉徴収票・給与支払報告書・1月の納付まで、上の表の「社長が自分で」の列で進められます。次の4つは、作った数字を持って税理士に判断だけ聞いてください。
- 会社員と兼務している・別の会社の役員でもある: どちらに扶養控除等申告書を出すか、乙欄の会社の報酬をどう確定申告するか
- 年の途中で報酬額を変えた・払い始めた: 定期同額給与として損金になるか(定期同額給与の変更)
- 法人成りの年: 個人事業の所得と給与の確定申告、事業税・消費税の扱い
- 給与が2,000万円を超えそう・配偶者も役員で報酬を払っている: 確定申告の要否と、配偶者控除が使えるか
このシリーズの記事(社長のための会社のお金・全16本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)(この記事)
- 決算賞与の要件・支給日と仕訳
- 役員借入金・役員貸付金
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI では、役員1人だけの会社でも、毎月の役員報酬の給与計算から年末調整・1月の書類まで同じ画面で進められます。給与計算・年末調整そのものは AI 枠も有料プランも不要です。
- 年末調整: 給与→年末調整で、申告書の内容を入力して年税額を確定。源泉徴収簿と、扶養控除等申告書・基・配・特・所 申告書・保険料控除申告書の控えを PDF で保存できます
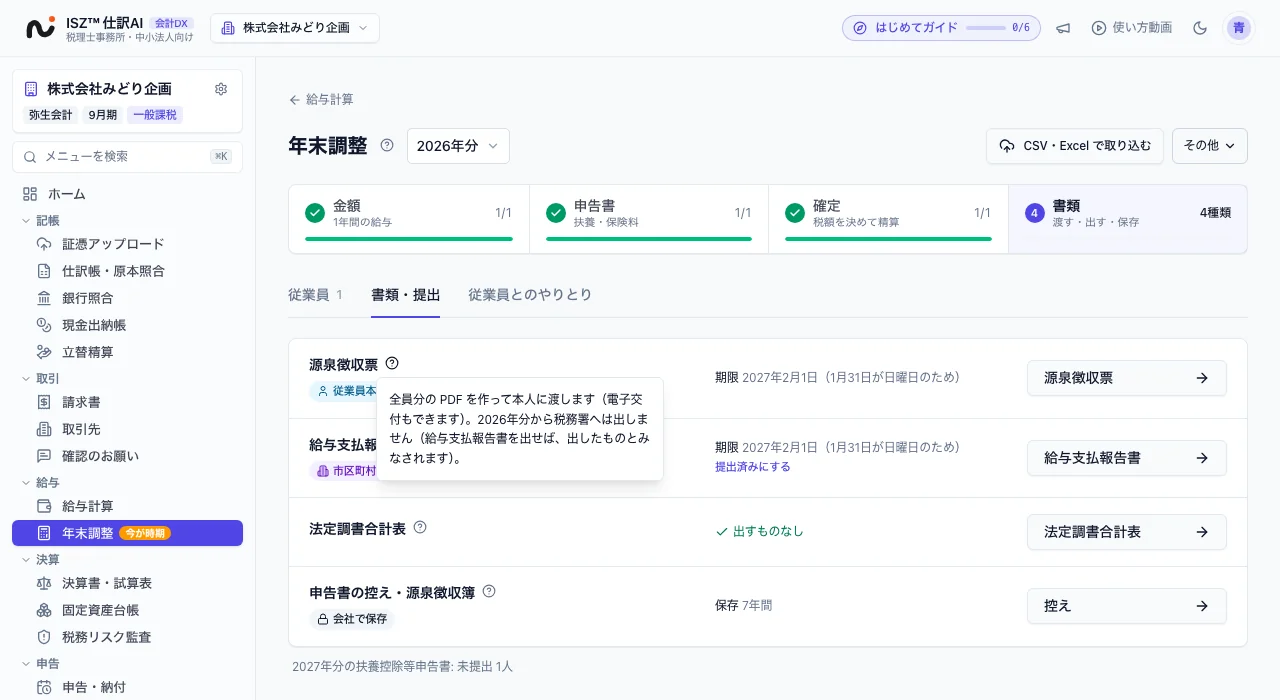
- 源泉徴収票: 受給者交付用(A4 横・1ページ2人)の PDF。令和8年分は画面に「税務署へは出しません(給与支払報告書を市区町村に出せば、出したものとみなされます)」と表示し、e-Tax のデータに源泉徴収票は入れません。税務署提出用(A4 縦・1人1枚。個人番号を印字するのは提出用だけ)も印刷できます。令和7年分も発行できます
- 給与支払報告書: 総括表・個人別明細書の PDF と、市区町村ごとの eLTAX 用データ(XML)。PCdesk で読み込み→署名→送信します。PCdesk の CSV 取込用の CSV(令和8年分は総務省通知形式)も出せます。足りない登録(フリガナ・住所など)はダウンロードの前に画面で知らせます
- 税理士報酬などを払ったとき: 報酬・料金の支払調書と法定調書合計表(給与の欄は空欄)を作り、e-Tax 用のデータ(.xtx)を書き出せます
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。
よくある質問
役員が自分1人だけの会社でも、年末調整はやらないといけませんか?
役員報酬を払っていて、自社に扶養控除等申告書を出しているなら必要です。年末調整は、扶養控除等申告書を出した人で給与が2,000万円以下の人について、会社がその年最後の給与を払うときに行う義務です(所得税法190条)。役員か従業員かは関係ありません。令和8年分は基礎控除の引上げなどが年末調整でまとめて精算されるため、役員報酬が毎月同じでも還付になるのがふつうです。月30万円を12か月払った例では、源泉徴収77,160円に対して年税額45,300円で、31,860円が12月の報酬で戻ります。
役員報酬を0円にしている年は、年末調整や源泉徴収票はどうなりますか?
1年間1円も報酬を払っていなければ、年末調整も源泉徴収票もありません。給与支払報告書は、支払がない旨の届出を求める市区町村もあるので、1月1日現在の住所地の市区町村に確かめておくと安全です。源泉所得税の納付書は、国税庁が納付する税額がない場合でも提出が必要としています。報酬を払っていない半期まで含むとは明記されていませんが、0円で出しておくのが無難です。
年の途中で会社を作った(法人成りした)年の年末調整は、いつからの分で行いますか?
会社が報酬を払い始めた月からの分だけで行います。個人事業の所得は会社の年末調整に入らないので、翌年3月15日までに確定申告をして合わせます。基礎控除申告書の合計所得金額の見積額には、個人事業の所得も含めて書きます。
自分の源泉徴収票は誰が作り、税務署と市役所のどちらに出しますか?
会社(つまり社長自身)が作り、受給者交付用を自分に交付します。令和8年分からは、給与支払報告書を1月1日現在の住所地の市区町村に出せば、源泉徴収票は税務署に出したものとみなされるので、税務署には出しません。給与支払報告書の期限は2027年2月1日(月)です。源泉徴収票の本人への交付は、法律上は翌年1月31日まで、国税庁の手引では2月1日(月)までです。
役員の源泉徴収票は年150万円を超えたら税務署に出す、と聞きました。今も同じですか?
令和7年分(2026年12月31日までに提出する分)までの基準です。令和8年分以後は、年の中途の退職者で支払30万円以下の人を除くすべての源泉徴収票が提出範囲になりましたが、給与支払報告書を市区町村に出せば税務署に出したものとみなされます(国税庁 No.7411)。150万円超かどうかで判断する場面は、eLTAX の義務の判定(改正前の範囲で枚数を数える)などに限られます。
会社員をしながら、自分の会社からも役員報酬をもらっています。年末調整はどちらで受けますか?
扶養控除等申告書を出した1社だけで受けます。ふつうは勤務先に出し、自分の会社の報酬は乙欄で源泉徴収します。自分の会社でも源泉徴収票と給与支払報告書は作ります。年末調整されなかった給与(自分の会社の報酬)とほかの所得の合計が20万円を超えるなら、確定申告が必要です(国税庁 No.1900)。
扶養控除等申告書を自社に出さないまま1年がたちました。今から年末調整できますか?
年末調整の前に出せば、年末調整を受けられます。出さずに乙欄のままなら年末調整の対象外で、自分で確定申告をして精算します。乙欄は甲欄より毎月の天引きがかなり大きく、月30万円の例では甲欄6,430円に対し乙欄38,600円です。
年末調整をしないで、確定申告で済ませてもいいですか?
自社に扶養控除等申告書を出しているなら、年末調整は会社の義務なので丸ごとやめることは原則できません。保険料控除などの申告書を出さずに、その控除を確定申告で受けることはできます。扶養控除等申告書を出していない(乙欄)なら年末調整の対象外なので、確定申告で精算します。
妻も役員で報酬を払っています。年末調整は別々に行いますか?
はい、受給者ごとに行います。妻が自社に扶養控除等申告書を出していれば、妻の分も年末調整をし、源泉徴収票と給与支払報告書を1人ずつ作ります。妻の報酬が年160万円なら給与所得は86万円で、夫の配偶者控除ではなく配偶者特別控除の判定になります。
自宅の一部を会社に事務所として貸し、家賃を受け取っています。年末調整をしていれば確定申告はいりませんか?
確定申告が必要です。同族会社の役員が、その会社から家賃(資産の賃貸料)や貸付金の利子を受け取っているときは、金額が20万円以下でも確定申告をします(国税庁 No.1900)。役員報酬の年末調整は会社で済ませ、家賃は不動産所得として確定申告に入れます。
2027年は1月31日が日曜日です。給与支払報告書の期限は1月31日のままですか?
2027年2月1日(月)です。国税庁の「令和8年分 法定調書の作成と提出の手引」も、給与支払報告書の提出期限を令和9年2月1日(月)としています。償却資産申告も同じ日、納期の特例の源泉所得税は1月20日(水)です。
出典
- 国税庁 タックスアンサー No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2665 年末調整の対象となる人(令和8年4月1日現在法令等)
- 国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)問1・問3・問4・問6・問7・問8・問9
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第2章(提出範囲・みなし提出・提出期限・各欄の記載要領)
- 国税庁 令和8年分 年末調整のしかた(5〜6ページ 年末調整の対象となる人、基礎控除の引上げ)
- 国税庁 令和8年分 源泉徴収のしかた 14ページ(所得税徴収高計算書の記載例・納付する税額がない場合)
- 国税庁 タックスアンサー No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人(2か所以上の給与・同族会社の役員)
- e-Gov法令検索 所得税法(第190条:年末調整、第226条:源泉徴収票〔第6項 みなし提出は令和9年1月1日施行〕)
- e-Gov法令検索 地方税法(第317条の6:給与支払報告書、第20条の5:期限の特例)
更新履歴
- 2026/11/20: 公開・画面の例を追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。