会社のお金が足りなくて個人の預金を入れた、会社の口座から私用の支払をしてしまった。どちらも決算書に「役員借入金」「役員貸付金」として残り、税務署と銀行の両方が見ます。税金の問題が起きやすいのは、無利息の役員貸付金のほうです。令和8年中に無利息で1,000万円を貸すと、年13万円が社長への給与として課税の対象になります。
この記事は、役員が1〜3人の中小企業(資本金1億円以下)の社長に向けて、令和8年(2026年)11月20日時点の法令・通達で説明します。役員報酬の金額の決め方は定期同額給与の改定、経費の領収書ごとの仕訳は領収書の仕訳のやり方で扱います。
結論:借入金は負債、貸付金は資産。気をつけるのは貸付金
社長と会社の貸し借りは、お金の向きで科目が決まります。社長の財布から会社にお金が入れば役員借入金、会社の口座から社長にお金が出れば役員貸付金です。
- 役員借入金(社長→会社): 会社が社長に返す義務です。利息を付けるかどうかは自由で、無利息でも会社に課税は起きません
- 役員貸付金(会社→社長): 社長が会社に返す義務です。無利息・低利なら認定利息の検討が要ります(所得税基本通達36-49)
- 内訳書: 社長の分は金額にかかわらず1行ずつ書きます。貸付金は④、借入金は⑪です
- 片付け方: 借入金は返済か免除、貸付金は返済か報酬・賞与との相殺。免除は会社の益金、貸付金の免除は社長への給与になります
いま決算書に残高があるなら、次の順で手を打ちます。
- 両方あるとき: 合意書を作って相殺し(例6)、残った側だけを次の2つで処理します
- 役員貸付金が残っているとき: 利率と返済日を契約書に書き、無利息なら表3で認定利息を計算します。融資を申し込む前なら、社長の預金から返して残高を減らします
- 役員借入金が残っているとき: 返済期限を決めていなければ固定負債のまま置けます。銀行に見せるなら返済を求めない旨の書面を用意し、免除するなら表5で益金と欠損金を先に見ます。残高は社長の相続財産になる点も忘れずに
役員借入金と役員貸付金の違い(判断表)
| 項目 | 役員借入金 | 役員貸付金 |
|---|---|---|
| お金の向き | 社長→会社 | 会社→社長 |
| 決算書の位置 | 負債(流動・固定) | 資産(流動・固定) |
| 無利息のとき | 通常、課税なし | 認定利息が給与に |
| 内訳書 | ⑪ 借入金及び支払利子 | ④ 貸付金及び受取利息 |
| 銀行の見方(一般論) | 返済不要なら自己資本に近いと見る例あり | 回収できない資産と見られやすい |
| 残したままだと | 相続財産になる | 毎年、認定利息の検討 |
決算書では、1年以内に返す予定の分を流動、それより先の分を固定に置きます。返す予定のない役員借入金は、固定負債に置く会社が多くあります(決算書の見方)。
役員借入金・役員貸付金の仕訳(状況別)
迷ったら「誰のお金が、どちらに動いたか」と「すぐ精算するか」で決めます。
| 状況 | 科目 | 注意点 |
|---|---|---|
| 社長が会社に資金を入れた | 役員借入金 | 返す予定がなければ増資も検討 |
| 社長が個人カードで経費を払った | 役員借入金(月末精算なら未払金) | 毎回同じ科目に |
| 役員報酬を払えず残した | 未払金→役員借入金 | 振替時の源泉に注意 |
| 会社が社長にお金を貸した | 役員貸付金 | 利率と返済の約束を書面に |
| 会社の口座から私用で使った | 役員貸付金 | 返さないと給与扱いの恐れ |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 3,000,000 | 役員借入金 | 3,000,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員借入金 | 1,000,000 | 普通預金 | 1,000,000 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員貸付金 | 1,000,000 | 普通預金 | 1,000,000 |
社長が個人のカードで会社の経費を払ったときの仕訳と精算は、社長が個人のお金で払ったときで例を挙げています。
役員報酬が払えないとき:未払金から役員借入金へ
月額報酬を決めた日に払えなければ、まず未払金にします。順番は、①役員報酬を計上する(差引支給額は未払金、源泉所得税と社会保険料は預り金)→②その未払金を役員借入金に振り替える(例4)→③源泉所得税を納める、です。そのまま社長が会社に貸したことにする(役員借入金に振り替える)と、源泉徴収では、その時点で報酬を支払ったものとして扱うのが一般的です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金 | 450,000 | 役員借入金 | 450,000 |
源泉徴収の「支払」には、現実の支払のほか「支払の債務が消滅する一切の行為」が含まれます(所得税基本通達181~223共-1)。振替で報酬の支払債務がなくなると読めるため、振り替えた月の翌月10日(納期の特例を受けていればその期限)までに源泉所得税を納めておくのが安全です。振り替える前に、顧問税理士に時期を確認してください。払えないからといって期中に報酬を下げると、定期同額給与の扱いが変わります(期中に減額したとき)。
会社のお金を私用で使ったとき
社長が会社の口座から私用の支払をしたら、役員貸付金にして返済の予定を決めます。返す約束も実態もなければ、税務調査で役員への給与(賞与)とされることがあります。役員への賞与は定期同額給与にも事前確定届出給与にも当たらないため損金にならず、社長には給与として源泉所得税がかかります(法人税法34条1項、法人税基本通達9-2-9(10))。
役員貸付金の認定利息:令和8年に貸したら年1.3%
会社が社長に無利息で貸すと、本来受け取るべき利息との差額が、社長への給与として課税されます(タックスアンサー No.2606)。利率は次のとおりです。
使用者が役員又は使用人に貸し付けた金銭の利息相当額については、当該金銭が使用者において他から借り入れて貸し付けたものであることが明らかな場合には、その借入金の利率により、その他の場合には、貸付けを行った日の属する年の租税特別措置法第93条第2項《利子税の割合の特例》に規定する利子税特例基準割合による利率により評価する。— 所得税基本通達 36-49
利子税特例基準割合は、令和8年が1.3%、令和4〜7年が0.9%、令和3年が1.0%です(国税庁「延滞税の割合」・タックスアンサー No.2606)。利率は貸した日の年で決まり、その後の年も同じ利率で計算します。
| 貸した年 | 金額・期間 | 利率 | 認定利息 |
|---|---|---|---|
| 令和8年 | 1,000万円・1年 | 1.3% | 130,000円 |
| 令和8年 | 500万円・6か月 | 1.3% | 32,500円 |
| 令和7年 | 1,000万円・1年 | 0.9% | 90,000円 |
| 令和8年 | 38万円・1年 | 1.3% | 4,940円 |
計算は「元本×利率×期間」です(500万円×1.3%×6/12=32,500円)。会社が銀行から借りたお金をそのまま社長に貸したと明らかな場合は、その銀行借入の利率を使います。
会社の税金はどうなるか
法人税では、本来受け取るはずだった利息を益金(受取利息)に、同じ額を役員への給与にします(法人税基本通達9-2-9(7))。この給与は、毎月の額が著しく変動しなければ定期同額給与に当たり、損金に算入されます(同9-2-11(2)・タックスアンサー No.5202)。益金と損金が同じ額なので会社の所得はおおむね差し引きゼロで、税金がかかるのは社長個人の給与所得です。1,000万円なら、年13万円が社長の給与に上乗せされ、源泉徴収と年末調整の対象になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員報酬 | 130,000 | 受取利息 | 130,000 |
課税しなくてよい3つの場合
所得税基本通達36-28は、次の場合は課税しなくて差し支えないとしています。
- 災害・病気などで臨時に多額の生活資金が要る役員に、合理的な期間で返す前提で貸した場合
- 会社の借入金の平均調達金利など、合理的な利率を決めて実際に利息を受け取っている場合
- 上の2つ以外で、利息相当額との差額が1年間で5,000円以下の場合(令和8年に貸した無利息の貸付なら、1年間の残高がおおむね38万円以下)
認定利息を避けるには:3つの方法
- 利息を実際に受け取る(貸付を残したまま決算を迎えるとき): 金銭消費貸借契約書に年1.3%(令和8年に貸す場合)以上の利率と返済日を書き、社長から利息を受け取って通帳に入金を残します。会社は受取利息を計上し、法人税がかかります
- 早く返してもらう(融資を申し込むとき): 社長個人の預金から返し、残高をゼロに近づけます。残高が減れば認定利息も減り、決算書の見え方もよくなります
- 役員報酬・賞与で精算する(個人の預金では返せないとき): 報酬を上げて、手取りから返済に回す方法です。報酬の増額は事業年度の始まりから3か月以内の改定が原則で、増えた報酬には所得税・住民税・社会保険料がかかります
この記事の試算は、所得税基本通達36-49の利率(令和8年に貸した分は年1.3%、貸した年で固定)で置いています。会社が銀行から借りたお金をそのまま社長に貸したと通帳で説明できるときは、その銀行の利率に置き換えます。法人税の「通常取得すべき利率」が36-49の利率と必ず同じとは限らないという解説もあるため、残高が大きいときは、元本・貸した日・使った利率を持って顧問税理士に確認します。
勘定科目内訳明細書(④貸付金・⑪借入金)の書き方
勘定科目内訳明細書では、社長への貸付金を④、社長からの借入金を⑪に書きます。役員の分は、50万円未満でも1人ずつ別の行に書きます(e-Tax「レコードの内容及び留意事項」④・⑪の(注)2)。
| 項目 | ④ 貸付金 | ⑪ 借入金 |
|---|---|---|
| 社長の分 | 50万円未満でも1行 | 50万円未満でも1行 |
| 期末残高がゼロ | 受取利息3万円以上なら1行 | 支払利子3万円以上なら1行 |
| 書く欄 | 関係・期末現在高・受取利息・利率・担保 | 関係・期末現在高・支払利子・利率・担保 |
| 社長の書き方 | 氏名・住所 | 氏名・住所 |
「法人・代表者との関係」欄には「代表者」「取締役」などと書きます。⑪なら、例1の社長は「関係=代表者、氏名・住所=社長個人、期末現在高=3,000,000、期中の支払利子=0、担保=なし」の1行です。無利息で認定利息も帳簿に計上していなければ、④の期中の受取利息は0円です(例5のように計上したら、その額を書きます)。④の計は貸借対照表の貸付金、⑪の計は借入金(短期・長期の合計)と一致させます。①〜⑯全体の書き方と⑪の記載例は勘定科目内訳明細書の書き方にまとめています。
役員借入金・役員貸付金を銀行はどう見るか
公表された一律の基準はなく、扱いは金融機関ごとに違います。担当者が見るのは、残高の中身と「返すのか」です。申込み前に、役員借入金なら社長が返済を求めない旨の書面、役員貸付金なら返済日の入った契約書と返した記録の残る通帳を用意しておきます。
- 役員借入金: 社長が返済を求めない旨を書面で示している場合など、実質的に自己資本に近いものとして見る金融機関があります。社長個人の資産や収入も合わせて見られます
- 役員貸付金: 回収の見込みが低い資産として、評価の際に資産から差し引かれることがあります。中小機構の J-Net21 も、役員貸付金が多いと金融機関が私的流用を疑い融資を渋る傾向にあると説明しています
融資の申込み前に役員貸付金を減らしておけば、銀行に使い道や回収の見込みを説明する手間が減ります。
役員借入金・役員貸付金の減らし方:返済・相殺・債務免除
役員借入金は返済、相殺、免除、DES(債務の株式化)、役員貸付金は返済、相殺、報酬・賞与での精算で減らします。返済は損益に影響せず、免除とDESは税金が動きます。社長に返す時期は、返済額を財務の行に入れた資金繰り表で、毎月の残高が足りるかを見てから決めます。
相殺:借入金と貸付金が両方あるとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員借入金 | 2,000,000 | 役員貸付金 | 2,000,000 |
相殺の日付と金額を書いた合意書を残します。相殺後は借入金100万円が⑪に残り、④の貸付金は0円になります(期中に受取利息が3万円以上あれば④にも1行)。
債務免除:社長が借入金を免除したとき
社長が役員借入金を免除すると、会社は返す義務がなくなった分の利益(債務免除益)を益金に算入します(法人税法22条2項)。青色申告の繰越欠損金があれば、中小法人等は所得の100%まで差し引けます(同57条1項・11項)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員借入金 | 5,000,000 | 債務免除益 | 5,000,000 |
| 項目 | A 欠損金300万円 | B 欠損金800万円 |
|---|---|---|
| 債務免除益 | 500万円 | 500万円 |
| 差し引く欠損金 | 300万円 | 500万円 |
| 課税される所得 | 200万円 | 0円 |
| 翌期に繰り越す欠損金 | 0円 | 300万円 |
欠損金の繰越期間(10年)と要件は欠損金の繰越控除で説明しています。再生手続や解散のときは、期限切れの欠損金も使える特例があります(同59条)。免除によって株式の価値が上がると、ほかの株主(家族など)に贈与税がかかる場合があります(相続税法9条)。
役員貸付金を会社が免除すると
会社が社長への貸付金を免除すると、免除した額は社長への給与(経済的利益)になります(法人税基本通達9-2-9(4))。毎月一定の額ではないため定期同額給与に当たらず、会社の損金にならないうえ、社長にも給与として源泉所得税がかかります。貸付金は免除より、返済か報酬での精算で減らすのが一般的です。
DES(債務の株式化)
役員借入金を株式に替えると、負債が減って資本が増えます。ただし借入金は時価で評価されるため、会社の財務内容によっては額面との差額が債務消滅益として益金になります。登記も要るため、税理士・司法書士と進めます。
続けて聞かれること
役員貸付金の利息はいくらが適正?
令和8年に貸すなら年1.3%以上が目安です。所得税基本通達36-49の利子税特例基準割合(貸した日の年で固定)で、会社が銀行から借りて貸したと明らかならその借入金の利率です。1,000万円なら年13万円以上の利息を受け取れば、認定利息の問題は起きません。
役員借入金は何年放置するとまずい?
年数の線はありません。役員借入金は残っていても会社に課税は起きず、効いてくるのは銀行の見方・社長の相続・免除するときの益金です。毎年残高を確認し、返す予定のない分の扱いを決めておきます。
債務免除とDES、どちらがいい?
免除は額面の全額が益金になり、DESは時価と額面の差額が益金になり得るうえ登記が要ります。表5で免除益が繰越欠損金に収まり、ほかに株主がいなければ、登記の要らない免除が手軽です。収まらない、家族などほかの株主がいる、資本を厚く見せたい、といった場合はDESも含めて税理士・司法書士と試算してから決めます。
期の途中で貸した・返したときの認定利息は?
残高が変わるごとに区切り、「元本×利率×月数/12」で足します。令和8年4月に1,000万円を無利息で貸し、10月に500万円返してもらった3月決算の会社なら、1,000万円×1.3%×6/12=65,000円と、500万円×1.3%×6/12=32,500円の合計97,500円です。
会社の口座から私用で引き出したら?
役員貸付金にして、返済日を決めます。返す約束も実態もなければ、税務調査で役員賞与とされ、損金にならないうえ社長には源泉所得税がかかることがあります。気づいた月のうちに返すか、契約書を作ります。
ISZ™ 仕訳AI でのやり方:科目を分けて記帳し、内訳書④⑪まで
ISZ™ 仕訳AI では、社長と会社の貸し借りを次の順で処理します。
- 科目を分けて記帳する:社長が立て替えた・会社に入れたお金は「役員借入金」、会社の口座から社長個人の支払をしたお金は「役員貸付金」で仕訳します。1つの科目にまとめてしまうと、相殺の前後の残高も、内訳書の④と⑪の行も分けられません
- 決算で内訳書④⑪を作る:法人税の画面で、確定した仕訳と期末残高から勘定科目内訳明細書を作り、国税庁様式の PDF と e-Tax の申告データで出せます。「この会社が出す帳票」の一覧で、内訳書が必要かも表示されます
- 決算前に私的支出の疑いを点検する:決算 →「税務リスク監査」は、私的支出の疑いや仮払金の未精算などを、影響額の目安と根拠法令つきで一覧にします。役員貸付金にすべき支出が経費に混ざっていないかを、申告の前に確かめられます
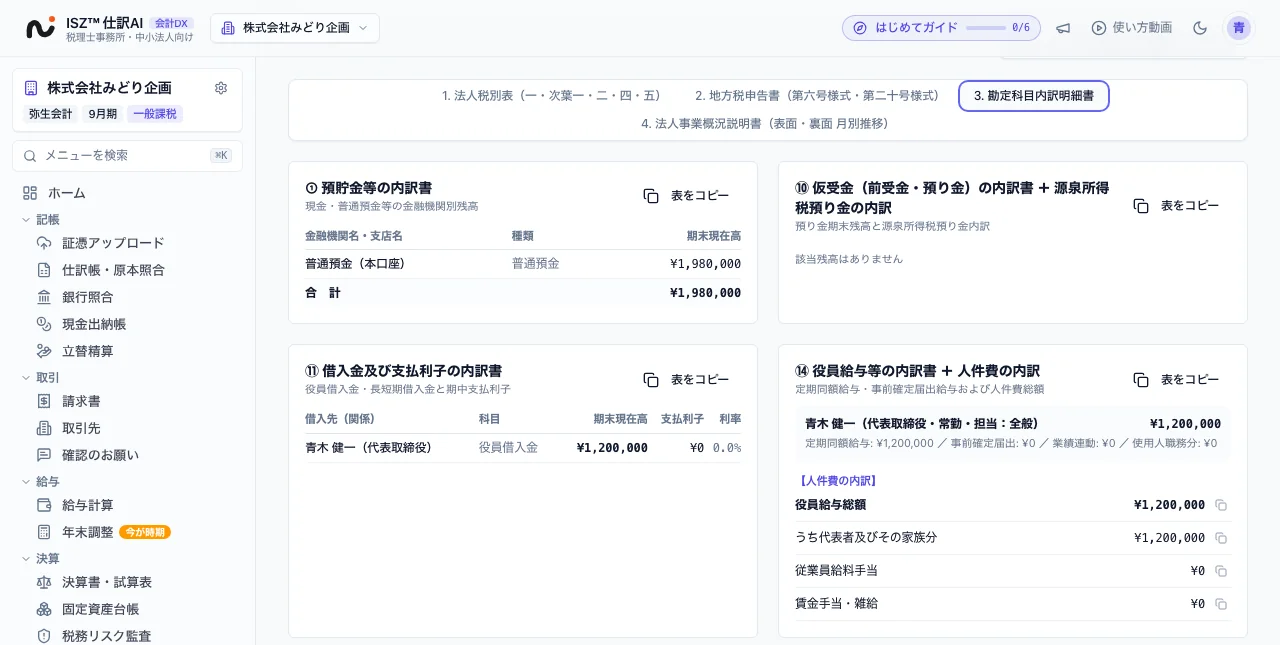
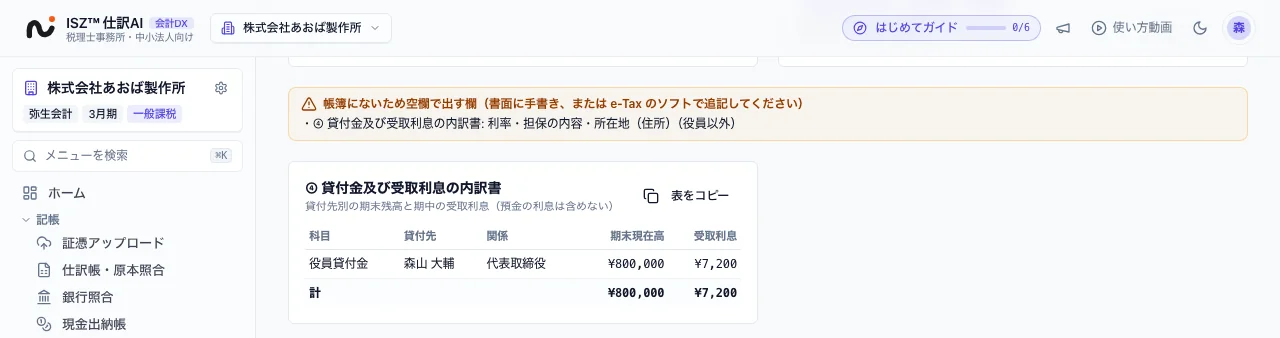
認定利息の額は表3で計算し、仕訳で計上してください。
社長がやること/税理士に任せること
| 場面 | 社長がやること | 税理士に任せること |
|---|---|---|
| お金を入れた・借りた | 入金記録と契約書 | 科目と流動・固定の区分 |
| 役員貸付金 | 利率・返済日を決めて返す | 認定利息の計算と源泉 |
| 未払報酬の振替 | 振替日と金額を決める | 源泉の納付時期 |
| 決算 | 期末残高を通帳で確認 | 内訳書④⑪の確認 |
| 免除・DES | 方針を決める | 益金・欠損金・株価の試算 |
次の4つの場面は、顧問税理士に相談してから動きます。
- 役員借入金を免除する・DESにするとき(欠損金で消せる額と、ほかの株主への贈与の有無)
- 役員貸付金が何年も残り、過去の年の認定利息や源泉所得税をさかのぼって直す必要がありそうなとき
- 未払の役員報酬を役員借入金に振り替えるとき(源泉の納付時期と定期同額給与の扱い)
- 相続・事業承継を考え始めたとき(役員借入金は社長の相続財産として評価されます。財産評価基本通達204)
この記事の時点と扱わないこと
この記事は2026年11月20日時点の法令・通達・国税庁の公表資料に基づきます。認定利息の利率は、国税庁が毎年公表する利子税特例基準割合で変わります。
扱わないこと: 役員借入金を使った資金移動や節税の設計、DES・みなし贈与・相続税評価の具体的な計算、銀行の格付けへの影響の個別判断。執筆と確認は ISZ 税務会計リサーチ室が行い、一次資料(法令・通達・国税庁の公表資料)を出典に示しています。
※税務上の判断は、必要に応じて税理士にご相談ください。
このシリーズの記事(社長のための会社のお金・全16本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)
- 決算賞与の要件・支給日と仕訳
- 役員借入金・役員貸付金(この記事)
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、領収書・請求書・通帳を AI が読み取って仕訳にし、帳簿・決算書から法人税の申告書と e-Tax 用データまで作成する会計・申告ソフトです。
- 社長からの借入・社長への貸付を仕訳しておけば、決算書の貸借対照表に役員借入金・役員貸付金の残高が載ります
- 法人税の画面で、確定した仕訳と期末残高から勘定科目内訳明細書を作ります。帳簿で決まる表は自動で、⑫土地の売上高等・⑬事業所別・⑮権利金等は画面で入力します
- 出力は、国税庁様式(令和6年3月1日以後終了事業年度分)に記入した PDF、e-Tax の申告データ(.xtx)、e-Tax の標準フォームに準拠した CSV です
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。認定利息の計算や、免除・DES の判断は顧問税理士と確認してください。
よくある質問
社長が会社にお金を入れたら、役員借入金ですか?資本金ですか?
返す予定があれば役員借入金です。返す予定がなく会社の資本にしたいなら増資で、株式の発行と登記が要ります。仕訳は、借入金なら「普通預金/役員借入金」です。
役員借入金に利息を付けないといけませんか?
付ける義務はありません。無利息でも会社に課税は通常起きません。利息を付けて払うと会社の支払利息になり、社長個人には雑所得(非営業用貸金の利子)として申告が必要になる場合があります。
役員貸付金に利息は必要ですか?
無利息だと認定利息が社長への給与として課税されます。令和8年に貸した分は年1.3%、令和4〜7年に貸した分は年0.9%で計算します(所得税基本通達36-49)。差額が年5,000円以下なら課税しなくて差し支えありません(同36-28)。
役員借入金は銀行に自己資本と見てもらえますか?
金融機関ごとに扱いが違い、決まった基準は公表されていません。一般的には、社長が返済を求めない旨を書面で示している場合などに、自己資本に近いものとして見る金融機関があります。
役員貸付金が残っていると、何を言われますか?
銀行からは資金の使い道と回収の見込みを、税務署からは利息の有無と返済の実態を聞かれやすくなります。返済の予定がなければ役員賞与とされ、損金にならないことがあります。
役員借入金を返したら費用になりますか?
なりません。借りたお金を返すだけなので、仕訳は「役員借入金/普通預金」で、損益は動きません。利息を払った場合は、その利息だけが支払利息になります。
役員借入金を債務免除したら税金がかかりますか?
免除した額が会社の益金(債務免除益)になります。青色申告の繰越欠損金があれば、中小法人等は所得の100%まで差し引けます。500万円を免除し欠損金が300万円なら、200万円に法人税がかかります。
役員貸付金と役員借入金は相殺できますか?
できます。相殺の日付と金額を書いた合意書を残し、「役員借入金/役員貸付金」で仕訳します。相殺後の残高を内訳書④⑪に書きます。
役員報酬が払えないとき、未払にしますか?借入金にしますか?
まず未払金にします。社長が会社に貸すことにして役員借入金に振り替えると、源泉徴収ではその時点で支払ったものとして扱うのが一般的なので、源泉所得税を翌月10日(納期の特例ならその期限)までに納めておくのが安全です。
社長が亡くなったら、役員借入金はどうなりますか?
社長の会社に対する貸付金として相続財産になり、相続税の対象になります。会社は相続人に返す義務を負います。金額が大きいときは、生前の返済や免除を税理士と検討します。
出典
- 国税庁 所得税基本通達 36-49(利息相当額の評価)〔給与等とされる経済的利益の評価〕
- 国税庁 所得税基本通達 36-28(課税しない経済的利益……金銭の無利息貸付け等)〔給与等に係る経済的利益〕
- 国税庁 タックスアンサー No.2606 金銭を貸し付けたとき(令和8年4月1日現在法令等)
- 国税庁 延滞税の割合(利子税特例基準割合:令和8年 1.3%)
- 国税庁 法人税基本通達 9-2-9〜9-2-11(経済的な利益の供与・継続的に供与される経済的利益)
- 国税庁 タックスアンサー No.5202 役員等に対する経済的利益(令和8年4月1日現在法令等)
- 国税庁 所得税基本通達 181~223共-1(支払の意義)
- 国税庁 タックスアンサー No.1500 雑所得
- e-Gov法令検索 法人税法(22条・34条・57条・59条)
- e-Gov法令検索 相続税法(9条)
- e-Tax 勘定科目内訳明細書の標準フォーム等(令和6年3月1日以後終了事業年度分)
- e-Tax レコードの内容及び留意事項(④仮払金(前渡金)の内訳書/貸付金及び受取利息の内訳書)(PDF)
- e-Tax レコードの内容及び留意事項(⑪借入金及び支払利子の内訳書)(PDF)
- 国税庁 財産評価基本通達 204(貸付金債権の評価)
- J-Net21(中小企業基盤整備機構)ビジネスQ&A 役員借入金と役員貸付金について教えてください。
更新履歴
- 2026/11/20: 公開・画面の例を追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。