賞与支払届(正式には「健康保険・厚生年金保険 被保険者賞与支払届/厚生年金保険 70歳以上被用者賞与支払届」)は、賞与を払った会社が、誰にいくら払ったかを日本年金機構に届ける書類です(健康保険法施行規則27条、厚生年金保険法施行規則19条の5)。届けた額で標準賞与額が決まり、賞与の保険料と、社員が将来受け取る年金額が決まります。12月の冬の賞与を自社で届ける会社向けに、期限、出す賞与の判断、欄の書き方、賞与不支給報告書、提出方法の順でまとめます。保険料の計算そのもの(上限・退職月・育休中の扱い)は賞与の源泉徴収と社会保険料で解説しています。
賞与支払届の期限は支払日から5日以内:誰が・どこへ出すか
期限は賞与を支払った日から5日以内です(日本年金機構「提出時期 賞与支払日から5日以内」)。出すのは賞与を払った事業主で、出す先は事務センターまたは管轄の年金事務所です。「5日以内」は、支払日の翌日を1日目として数えます(民法140条の初日不算入)。年金機構の記入例も、12月19日に払った賞与の届を12月23日に出した例になっています。
| 賞与の支払日 | 5日目 | 出す日の目安 |
|---|---|---|
| 2026年12月4日(金) | 12月9日(水) | 12月9日(水)まで |
| 2026年12月10日(木) | 12月15日(火) | 12月15日(火)まで |
| 2026年12月14日(月) | 12月19日(土) | 前の平日の12月18日(金)までに出す |
| 2026年12月25日(金) | 12月30日(水・年末年始の休日) | 年内最後の平日の12月28日(月)までに出す |
| 2027年7月9日(金) | 7月14日(水) | 7月14日(水)まで |
5日目が土日・祝日や年末年始(12月29日〜1月3日)に当たる場合について、年金機構の賞与支払届の案内には延長の記載がありません。国の行政庁への届出の期限が行政機関の休日に当たるときは休日の翌日を期限とみなす、という法律(行政機関の休日に関する法律2条)はありますが、年金機構に出す賞与支払届にこれが当たるかは案内されていません。延長は当てにせず、5日目が休日に当たるときは前の平日までに出すのが安全です。どうしても間に合わないときは、管轄の年金事務所に扱いを確かめてください。
紙で出す会社には、年金機構に登録した賞与支払予定月の前月に、社員の氏名・生年月日などを印字した用紙が届きます。12月に払う会社なら11月に届くので、届いた時点で印字の人と自社の在籍者を見比べておきます。
賞与支払届を出す賞与・出さない賞与の判断表
届けるのは、名前を問わず、労働の対償として受けるもののうち年3回以下払うものです(日本年金機構の案内。健康保険法3条6項は「三月を超える期間ごとに受けるもの」と定めています)。夏・冬の賞与、決算賞与、寸志、「〇〇手当」でも年2回と決まっていれば賞与です。年4回以上払うものは賞与ではなく毎月の報酬(標準報酬月額)の扱いになり、算定基礎届の対象です。
| ケース | 賞与支払届 | 理由・注意 |
|---|---|---|
| 夏・冬の賞与、決算賞与、寸志(年3回以下) | 載せる | 名前を問わず賞与。決算賞与は払った日で届ける |
| 社会保険の被保険者である社長・役員の賞与(役員賞与) | 載せる | 従業員と同じ用紙・同じ期限 |
| 70歳以上で働いている人の賞与 | 載せる | 同じ用紙。⑦に個人番号、⑧備考の「1.70歳以上被用者」に○ |
| 育児休業などで保険料が免除されている人の賞与 | 載せる | 保険料がかからなくても標準賞与額を決め、健康保険の累計に入る |
| 月の途中で退職する人に、退職日までに払った賞与 | 載せる | 資格喪失月でも、喪失日の前日までに払った賞与は届ける |
| 登録した予定月以外の月に払った賞与 | 載せる | 用紙が届いていなければ年金機構のサイトの様式で出す |
| 年4回以上払う手当 | 載せない | 報酬として算定基礎届・月額変更届で届ける |
| 結婚祝金など、労働の対償でないもの | 載せない | 賞与にも報酬にも当たらない |
| 予定月に誰にも払わなかった | 賞与支払届は出さない | 代わりに賞与不支給報告書を出す |
育休中・退職月の人は、保険料がかからないので届から外してしまいがちです。年金機構は「保険料賦課の対象とならない賞与」も標準賞与額として決定し、年度の累計額に含めるとしています。保険料がかかるかどうかの線引きは退職月・育児休業中・70歳以上の賞与で表にしています。
賞与支払届の書き方:欄ごとの記入例(⑥賞与額は1,000円未満切捨て)
用紙は1枚に10人分の行があり、上に事業所の情報と「賞与支払年月日(共通)」を書き、行ごとに1人ずつ金額を書きます。年金機構が公表している記入例と、届出に不備が多い事例のページをもとに、欄ごとの書き方をまとめると次のとおりです。
| 欄 | 書く内容 | 注意 |
|---|---|---|
| 届書提出日 | 提出する日 | — |
| 事業所整理記号 | 納入告知書に載っている記号(例:00-ケイト) | 空欄にしない |
| ④ 賞与支払年月日(共通) | 会社が賞与を払った日(令和は「9」の後に年月日) | 用紙が複数枚なら全部の用紙に書く。空欄だと再提出 |
| ① 被保険者整理番号・② 氏名・③ 生年月日 | 印字のまま | 印字のない人は空いた行に手書きで追記する |
| ④ 賞与支払年月日(各行) | 共通欄と違う日に払った人だけ、その日 | 共通欄と同じなら空欄 |
| ⑤ 賞与支払額 ㋐通貨・㋑現物 | 税金・社会保険料を引く前の総支給額 | 現物がなければ㋑に「0」 |
| ⑥ 賞与額 | ㋐+㋑の1,000円未満を切り捨てた額を千円単位で | 「,000円」は印字済み。10,000千円以上は「9999」 |
| ⑦ 個人番号[基礎年金番号] | 70歳以上被用者だけ | それ以外の人は空欄 |
| ⑧ 備考 | 1.70歳以上被用者/2.二以上勤務/3.同一月内の賞与合算 | 3は初回支払日も書く |
| 印字されているが払わなかった人 | その人の行に斜線 | — |
⑥に書くのは、上限を当てる前の額です。健康保険の年度累計573万円・厚生年金の1か月150万円の上限は、届けた額をもとに年金機構が当てます。たとえば役員賞与が180万円なら、⑥は「1,800」と書き、厚生年金の標準賞与額は年金機構が150万円で決定します。
記入例:架空の会社の12月の賞与(準備シート付き)
以下は架空の会社の例です。株式会社あおば商会(3月決算・協会けんぽ)が、2026年12月10日(木)に社長と社員5人へ賞与を払い、期限の12月15日(火)までに出します。届出書に写す前に、給与の記録から次の準備シートを作ると、⑤⑥の欄をそのまま埋められます。
| 氏名(状況) | ⑤㋐通貨(㋑現物) | ⑥賞与額 | ⑦⑧・注意 |
|---|---|---|---|
| 社長(役員賞与・事前確定届出給与) | 1,800,000円(0円) | 1,800 | 上限前の額を書く。厚生年金は150万円で決定される |
| 社員A | 452,800円(0円) | 452 | 800円は切り捨て |
| 社員B(72歳・70歳以上被用者) | 200,000円(0円) | 200 | ⑦に個人番号、⑧の「1.70歳以上被用者」に○ |
| 社員C(育児休業中) | 150,000円(0円) | 150 | 保険料が免除でも載せる |
| 社員D(12月20日に退職予定) | 280,000円(0円) | 280 | 喪失日(12月21日)の前日までに払ったので載せる |
| 社員E(今回は支給なし) | — | — | 印字された行に斜線 |
支払日は全員12月10日なので、上の④共通欄に、令和を表す「9」に続けて年月日(08・12・10)を書き、行ごとの④は空欄にします。社員Dは12月が資格喪失月なので賞与の保険料はかかりませんが、届には載せます。社員Bは厚生年金の被保険者ではないため厚生年金の保険料はかからず、健康保険の保険料だけがかかります(75歳未満の場合)。
同じ月に2回に分けて払うときは、最後の支払の後に、その月に払った額を合計して1行で届け、⑧備考の「3.同一月内の賞与合算」に○をつけて初回支払日を書きます。1回目の分をすでに届けてしまったときも、その月に払った賞与をすべて合算して届け直します(日本年金機構)。
標準賞与額の上限(健保573万円・厚年150万円)と同じ月に2回払うとき
上限は、健康保険が年度(4月1日〜翌年3月31日)の累計573万円、厚生年金が1か月150万円で、同じ月に2回以上払えば合算した額に上限を当てます(健康保険法45条、厚生年金保険法24条の4)。届出書の書き方で押さえるのは次の3点だけです。
- ⑥には上限を当てる前の額を書く:上限は年金機構が当てます。7月に300万円、12月に300万円を払った人なら、12月の届も「3,000」と書きます。健康保険の標準賞与額は、573万円から7月の300万円を引いた273万円で決まります
- 累計申出書が要るのは被保険者期間が複数ある人:同じ年度に転職・転勤などで被保険者期間が複数あり、累計が573万円を超えた人について、本人の申し出に基づいて「健康保険 標準賞与額累計申出書」を出します。年度を通して被保険者期間が続いている人は、573万円を超えても要りません(この申出書は電子申請・電子媒体では出せません)
- 同じ月の2回目は合算して届ける:1回ごとに別の届にしないで、最後の支払の後に合計で届けます
上限を当てたときの保険料の計算例、介護保険料と子ども・子育て支援金の扱いは標準賞与額と上限:573万円・150万円・同じ月の合算にあります。保険料は、毎月の保険料と合わせて賞与を払った月の翌月の納入告知書で通知され、その月末に納めます。
賞与不支給報告書の書き方:賞与を払わなかった月に出す
年金機構に登録した賞与支払予定月に、被保険者の誰にも賞与を払わなかったときは、賞与支払届の代わりに「健康保険・厚生年金保険 賞与不支給報告書」を出します。一部の人にだけ払ったときは不支給報告書ではなく、賞与支払届を出して払わなかった人の行に斜線を引きます。
| 状況 | 出すもの | 書き方 |
|---|---|---|
| 予定月に全員または一部の人に払った | 賞与支払届 | 払わなかった人の行は斜線 |
| 予定月に誰にも払わなかった | 賞与不支給報告書 | 不支給となった年月と「1.不支給」 |
| 予定月を変えたい(例:6月・12月→7月・12月) | 賞与不支給報告書の③ | 変更後と変更前の予定月を書く |
| 今後は賞与を払う予定がない | 賞与不支給報告書の③ | 変更後の予定月をすべて「00」 |
| 予定月を登録していないが、用紙を送ってほしい | 事業所関係変更(訂正)届 | ⑲賞与支払予定月に月を書き、⑳賞与支払届媒体作成の項目に○ |
不支給報告書の期限は、年金機構の案内に日数での定めがありません。ただし「登録された賞与支払予定月の翌月までに届出がない事業主の方には、翌々月に催告状を送付します」とあるので、予定月のうちか、遅くとも翌月中に出します。12月が予定月で払わないと決めたら、12月中に出しておくと翌月の期限を気にせずに済みます。不支給の場合は標準賞与額決定通知書は送られてきません。
賞与を払うかどうかを業績で決める会社は、予定月が来るたびに支払届か不支給報告書のどちらかを出すことになります。毎年払わない月が登録されたままなら、③で予定月を実態に合わせておくと手間が減ります。
賞与支払届の提出方法:電子申請・郵送・窓口と、電子申請が必要な会社
出し方は、電子申請、電子媒体(CD・DVD)、郵送、窓口持参の4つです(日本年金機構)。どの方法でも期限は同じ5日以内なので、郵送なら届く日を見込んで早めに出します。
| 方法 | 向いている会社 | 準備するもの・注意 |
|---|---|---|
| 電子申請(e-Gov)(推奨) | 特定法人は義務。それ以外の会社も、郵送の日数を見込みたくない会社 | GビズID、届書作成プログラムか対応ソフト |
| 郵送 | 数人分を紙で出す会社 | 届いた用紙。提出先は事務センターか管轄の年金事務所 |
| 窓口持参 | 書き方を聞きながら出したい会社 | 用紙と給与の記録(賃金台帳) |
| 電子媒体(CD・DVD) | 人数が多く、ソフトで作る会社 | 電子媒体届書総括票。払わなかった人のデータは入れない |
電子申請が義務になるのは「特定法人」の事業所です。事業年度開始の時の資本金・出資金などが1億円を超える法人と、相互会社・投資法人・特定目的会社をいいます(健康保険法施行規則25条3項・27条3項、厚生年金保険法施行規則19条の5第3項)。賞与支払届は、算定基礎届・月額変更届と並んで義務の対象です。資本金1億円以下の会社は紙でも電子申請でも構いません。e-Gov の入力では、⑥にあたる「合計」の欄に、通貨と現物の合計の1,000円未満を切り捨てた額を入れます(日本年金機構「【入力例】被保険者賞与支払届」)。
電子申請を勧める一番の理由は日程です。12月下旬に払う会社は5日目が年末年始の休日に当たりやすく、郵送だと届く日まで見込んで早めに出す必要があります。賞与支払届と一緒に出していた総括表は令和3年3月に廃止され、今は要りません(電子媒体の総括票は必要)。7月の算定基礎届を電子申請した会社は、同じ e-Gov と GビズID で賞与支払届も出せます。
役員賞与・70歳以上・育休中の人・記載を間違えたとき
社長の役員賞与
役員報酬を受けて社会保険に入っている社長・役員の賞与も、従業員と同じ用紙で届けます。税務署に出す事前確定届出給与の届出とは別の手続きで、どちらか一方では足りません。事前確定届出給与は役員賞与を損金にするための届出(法人税)、賞与支払届は保険料と年金のための届出(社会保険)です。役員1人だけの会社でも、賞与を払えば5日以内に出します。
70歳以上・育休中・退職月の人
70歳以上被用者は⑦に個人番号(または基礎年金番号)を書き、⑧備考の「1.70歳以上被用者」に○をつけます。育休中で保険料が免除される人、月の途中で退職する人(喪失日の前日までに払った分)も、保険料の有無にかかわらず⑤⑥を書いて載せます(表2)。協会けんぽの事業所で、高齢任意加入の被保険者がいるときは、その人の氏名欄の余白に「高齢任意」と書きます。
健康保険組合に入っている会社
健康保険組合に加入している会社は、届出の詳細を組合に確かめるよう年金機構が案内しています。組合が作った賞与支払届で届けるときは、年金機構から前月に届く用紙での届出は要りません。組合の料率で保険料を計算する点は健康保険組合に加入している場合を見てください。
記載を間違えた・出し忘れたとき
出し忘れに気づいたら、すぐに出します。届けないと標準賞与額が決まらず、賞与の保険料も社員の年金記録にも反映されません。すでに出した届の金額や支払日を間違えたときの様式は、年金機構の賞与支払届の案内には載っていないため、管轄の年金事務所に連絡して、直し方(取消・訂正の出し方)を確かめます。支払年月日の書き漏れや⑥の記入不備があると、受付後に届が返されて再提出になることがあります(日本年金機構)。
ISZ™ 仕訳AI でのやり方:賞与の計算結果を届出書に写す
ISZ™ 仕訳AI で賞与を計算していれば、表4の準備シートに写す数字は給与計算の記録から取り出せ、届出書の⑤㋐にあたる総支給額まで一度でそろいます。
- 賞与を支給日どおりに計算する:社員ごとに標準賞与額、健康保険(40〜64歳は介護保険料込み)・子ども・子育て支援金・厚生年金・雇用保険の本人負担と会社負担を計算し、源泉所得税は支払日に合った年分の算出率の表で計算します(2027年1月以降の支払は令和9年分に自動で切り替わります)。賞与の明細と仕訳まで作れます
- 役員賞与を確かめる:役員は雇用保険を本人・事業主とも0円で計算します。役員賞与を支給するときは「届出どおりでないと損金にならない」と警告が出るので、事前確定届出給与の届出額と見比べます
- 賃金台帳を CSV で出す:給与計算 →「毎月の給与」→ 右上「その他」→「賃金台帳(PDF・CSV)」で、2026年を選んで出力します。支給の種類・支給月/日・賞与・総支給額の列を、表4の⑤に写します
- ⑥は総支給額から切り捨てる:⑤の1,000円未満を切り捨てて⑥に書きます。画面の標準賞与額は保険料の計算に使う(上限を当てた)額、⑥は届に書く(上限前の)額なので、賃金台帳の総支給額から1,000円未満を切り捨てて写します
- 届出書を出し、翌月の納付を仕訳する:5日以内に提出します。賞与の保険料は翌月の納入告知書で毎月の分と合わせて通知され、納付時の仕訳では本人負担分を預り金から取り崩し、会社負担分は法定福利費にします
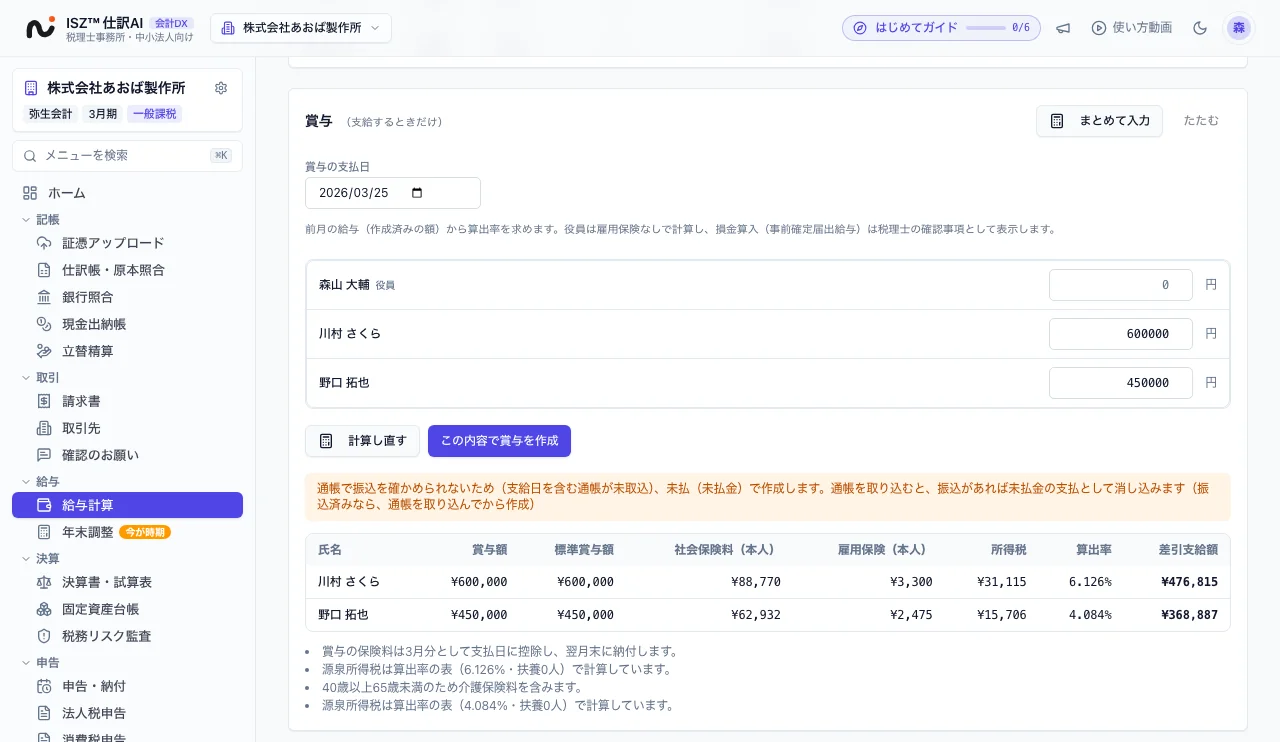
源泉所得税は、賞与を払った月の翌月10日までに納めます(納期の特例を受けている会社は1月20日・7月10日)。申告・納付の画面に、徴収高計算書に入れる内容(支払年月日・人員・支給額・税額、賞与・役員賞与の区分)が出ます。賞与の源泉徴収税額だけを先に確かめたいときは賞与の源泉徴収税額・手取りの計算ツールが使えます。
社長・担当者がやること/年金事務所に確かめること
| 時期 | 社長・担当者がやること | 年金事務所に確かめること |
|---|---|---|
| 予定月の前月(用紙が届いたら) | 印字された人と在籍者を見比べる。払わないと決めたら不支給報告書を用意 | 印字が違う・行が足りないとき(年金事務所が用紙を送る) |
| 支給日 | 賞与を計算して払い、表4の準備シートを作る | — |
| 支給日から5日以内 | 欄を埋めて提出(電子申請・郵送・窓口) | 同じ月に2回払った・1回目を届け済み・転職者の累計申出 |
| 決定通知書が届いたら | 標準賞与額を本人に知らせる(年金機構が「必ず被保険者本人へ通知」と案内) | 出した届の金額や支払日を間違えていたとき |
| 翌月末 | 納入告知書の額(毎月の分と賞与の分)を納める | — |
社長が給与担当に任せるときは、この表7と表4の準備シートをそのまま渡せば、期限と欄の埋め方が伝わります。給与担当の方は、冒頭の5点を社長に共有してください。決算賞与を今期の損金にする要件は決算賞与の記事で、税理士と確かめてください。
賞与支払届のよくある追加の質問
5日目が土曜日。月曜に出しても間に合う?
年金機構の賞与支払届の案内には、期限が休日に当たるときの延長の記載がありません。延長は当てにせず、前の平日(金曜)までに出してください。間に合わなかったときは、管轄の年金事務所に扱いを確かめます。
出し忘れたまま翌月になった
気づいた時点で出します。遅れたことの扱いは管轄の年金事務所に確かめてください。届けない限り、賞与の保険料も年金記録も反映されません。
年に4回払っているが、賞与支払届は要る?
年4回以上払うものは賞与ではなく報酬の扱いなので、賞与支払届ではなく算定基礎届で毎月の報酬に含めて届けます。決算賞与を足して4回目になる会社は、決算賞与の社会保険料も見てください。
役員賞与は事前確定届出給与を出していれば、賞与支払届は要らない?
要ります。事前確定届出給与は税務署への届出(法人税)で、賞与支払届は年金機構への届出(社会保険)です。払ったら5日以内に賞与支払届を出します。
この記事の前提
2026年11月21日時点の法令と日本年金機構の資料によります。「従業員に賞与を支給したときの手続き」(2026年10月6日更新)、賞与支払届・賞与不支給報告書の記入例 PDF、届出不備の事例(2026年10月22日更新)、e-Gov の入力例、電子申請の義務化のページと、健康保険法3条6項・45条・48条、厚生年金保険法24条の4・27条、健康保険法施行規則25条・27条、厚生年金保険法施行規則19条の5、民法140条、行政機関の休日に関する法律1条・2条の原文(e-Gov 法令検索)で確かめています。記入例の会社と金額は架空です。報酬を受けて会社に代わり届出書を作り提出するのは、社会保険労務士の業務です。扱っていないもの:保険料の計算(賞与の源泉徴収と社会保険料)、船員保険の事業所、二以上事業所勤務者の届け方の詳細、健康保険組合ごとの様式。令和9年度の様式・案内が2027年春以降に公表されたら見直します。内容は ISZ 税務会計リサーチ室が一次資料の原文と照らし合わせており、法令や様式が変わったときは本文を直して更新履歴に残します。期限の一覧は申告・納付期限の一覧(社会保険・労働保険)、このシリーズの全体は法人の税金の種類と年間スケジュールにあります。
このシリーズの記事(社長のための会社のお金・全16本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限(この記事)
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)
- 決算賞与の要件・支給日と仕訳
- 役員借入金・役員貸付金
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、毎月の給与と賞与の計算(標準賞与額、健康保険・子ども・子育て支援金・厚生年金・雇用保険の本人負担と会社負担、源泉所得税、明細、仕訳)と賃金台帳(PDF・CSV)を一つの流れで扱います。賞与支払届に写す総支給額も、賃金台帳の賞与の列から取り出せます。
給与計算・年末調整は AI 枠も有料プランも不要です。帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
賞与支払届はいつまでに出せばいいですか?
賞与を支払った日から5日以内です。支払日の翌日を1日目として数えるので、12月10日(木)に払ったら12月15日(火)まで、12月4日(金)なら12月9日(水)までです。5日目が土日・祝日や年末年始に当たるときは、延長は当てにせず前の平日までに出してください。
賞与を払わなかったら、届出は要りますか?
年金機構に登録した賞与支払予定月に誰にも払わなかったときは、賞与支払届の代わりに賞与不支給報告書を出します。予定月の翌月までに届かないと、翌々月に催告状が送られます。一部の人にだけ払ったときは賞与支払届を出し、払わなかった人の行に斜線を引きます。
賞与額の1,000円未満はどう書きますか?
通貨と現物の合計から1,000円未満を切り捨て、千円単位で⑥賞与額に書きます。452,800円なら「452」です(「,000円」は用紙に印字済み)。⑤賞与支払額には切り捨てる前の総支給額をそのまま書きます。
社長の役員賞与も賞与支払届に載せますか?
載せます。健康保険・厚生年金保険の被保険者である社長は、従業員と同じ用紙で5日以内に届けます。税務署への事前確定届出給与の届出とは別の手続きです。180万円なら⑥は「1,800」と書き、厚生年金の150万円の上限は年金機構が当てます。
決算賞与も賞与支払届が必要ですか?
必要です。名前を問わず、年3回以下払うものは賞与です。未払で計上して翌月に払う場合は、実際に払った日から5日以内に届けます。決算賞与を入れて年4回以上になると、賞与ではなく毎月の報酬の扱いになります。
パート・アルバイトに払った賞与も届けますか?
健康保険・厚生年金保険の被保険者であれば届けます。社会保険に入っていないパート・アルバイトの賞与は、賞与支払届には載せません(雇用保険料と源泉所得税は別に計算します)。
同じ月に賞与を2回に分けて払ったらどうしますか?
最後の支払の後に、その月に払った額を合計して届けます。⑧備考の「3.同一月内の賞与合算」に○をつけ、初回支払日を書きます。1回目の分をすでに届けていたら、その月の賞与をすべて合算して届け直します。
賞与支払届は電子申請でないといけませんか?
事業年度開始の時の資本金・出資金などが1億円を超える法人(特定法人)は電子申請が義務です(健康保険法施行規則27条3項)。資本金1億円以下の会社は、郵送・窓口・電子申請のどれでも出せます。
書き間違えて出してしまいました。どうすればいいですか?
提出済みの賞与支払届を直す様式は、年金機構の賞与支払届の案内には載っていません。管轄の年金事務所に連絡して、取消・訂正の出し方を確かめてください。支払年月日の書き漏れや賞与額の不備は、届が返されて再提出になることがあります。
退職する人や育休中の人の賞与も載せますか?
載せます。資格喪失日の前日までに払った賞与と、育児休業などで保険料が免除される人の賞与は、保険料がかからなくても標準賞与額が決まり、健康保険の年度累計に入ります。退職日の翌日以後に払った賞与は、被保険者ではないので載せません。
算定基礎届・月額変更届と何が違いますか?
算定基礎届と月額変更届は毎月の給料(報酬)から標準報酬月額を決める届出、賞与支払届は年3回以下の賞与から標準賞与額を決める届出です。賞与支払届は払うたびに5日以内、算定基礎届は毎年7月1日〜10日に出します。
健康保険組合に入っている会社はどこに出しますか?
届け方は組合によって違うため、加入している健康保険組合と管轄の年金事務所に確かめてください。年金機構は、届出の詳細を組合に確認するよう案内しています。組合が作った賞与支払届で届けるときは、年金機構から前月に届く用紙での届出は要りません。
出典
- 日本年金機構 従業員に賞与を支給したときの手続き(2026年10月6日更新)
- 日本年金機構 5-1:賞与を支給したとき、賞与支払予定月に賞与が不支給のとき(2026年4月21日更新)
- 日本年金機構 賞与支払届・不支給報告書の詳細説明(ケース5-1,5-2)(PDF)
- 日本年金機構 被保険者賞与支払届 記入例(PDF)
- 日本年金機構 賞与不支給報告書 記入例(PDF)
- 日本年金機構 被保険者賞与支払届の届出不備や誤りの多い事例(2026年10月22日更新)
- 日本年金機構 【入力例】被保険者賞与支払届/70歳以上被用者賞与支払届
- 日本年金機構 電子申請の義務化
- e-Gov 法令検索 健康保険法 3条・45条・48条
- e-Gov 法令検索 厚生年金保険法 24条の4・27条
- e-Gov 法令検索 健康保険法施行規則 25条・27条
- e-Gov 法令検索 厚生年金保険法施行規則 19条の5
- e-Gov 法令検索 民法 140条
- e-Gov 法令検索 行政機関の休日に関する法律 1条・2条
更新履歴
- 2026/11/21: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。