社長がやることは3つです。通知の内容を控える・書類をそろえる・税理士に連絡する。調査官とのやりとりや、修正申告をするかどうかの判断は税理士に任せます。前提は、役員1〜数人・従業員0〜20人程度の会社(税務署が所管する法人)の実地の調査です。
税務調査の流れ:事前通知の電話から修正申告・更正まで
税務署は、会社に来て行う調査(実地の調査)の前に、原則として電話で事前通知をします(国税通則法74条の9、国税庁 FAQ 問12)。頼んでも通知内容の書面はもらえません。税務代理権限証書を出している顧問税理士にも通知が行きます。
| 段階 | 何が起きるか | 社長のすること | 根拠 |
|---|---|---|---|
| ① 事前通知 | 税務署から電話。日時・税目・期間などの通知 | 通知事項をメモし、税理士に連絡 | 74条の9、FAQ 問12 |
| ② 日程の調整 | 日時・場所の変更を相談できる | 理由を添えて口頭で申し出る | 74条の9 2項、FAQ 問16・17 |
| ③ 準備 | 当日まで準備の期間がある | 書類をそろえる(表4) | FAQ 問13 |
| ④ 実地の調査 | 会社で帳簿・書類を確認し、質問する | 質問に答え、求められた書類を出す | 74条の2、FAQ 問3 |
| ⑤ 2回目以降 | 必要なら次の臨場日を調整する | 追加の書類を用意する | FAQ 問19 |
| ⑥ 結果の説明 | 問題なしなら書面。あれば内容と金額の説明 | 税理士と内容を確かめる | 74条の11、FAQ 問24 |
| ⑦ 修正申告か更正 | 修正申告の勧奨。応じなければ更正 | 税理士と相談して決める | 74条の11 3項、FAQ 問25 |
電話で伝えられるのは、次の事項です。この電話の時点が、加算税の率が変わる「調査通知」に当たります(国税通則法65条6項。表7)。
| 号 | 通知される事項 | メモの例 |
|---|---|---|
| 1号 | 調査を開始する日時 | 12月8日(火)10時 |
| 2号 | 調査を行う場所 | 本社事務所 |
| 3号 | 調査の目的 | 申告内容の確認 |
| 4号 | 調査の対象となる税目 | 法人税・消費税・源泉所得税 |
| 5号 | 調査の対象となる期間 | 令和5年3月期〜令和7年3月期 |
| 6号 | 調査の対象となる帳簿書類など | 総勘定元帳・請求書・領収書など |
| 7号 | 政令で定める事項 | 担当者(代表者)の氏名・所属、日時の変更の申出先 |
電話を切る前に、表2の7項目を書き取ります。顧問税理士がいれば「税理士に連絡してほしい」と伝え、切ったあと自分からも知らせます。メモの例は架空です。複数の担当者が来る場合は、来る予定の人数も伝えられます(FAQ 問19)。通知から調査日までは「相当の時間的余裕」が置かれます(FAQ 問13)。なぜ自社を調査するのか(理由)は通知事項ではないので、聞いても説明はありません(FAQ 問18)。
事前通知のない調査もあります。通知すると正確な把握が難しくなると税務署が判断した場合で(74条の10、FAQ 問20)、税目・期間・目的は調査官が来てすぐに説明されます(不服申立てはできません。FAQ 問21)。
調査の前に「お尋ね」の文書や電話が来ることもあります。申告の見直しを頼む行政指導は調査ではなく、応じて自分で修正申告をすれば過少申告加算税はかかりません(延滞税はかかる場合あり。FAQ 問2)。調査か行政指導かは最初に伝えられます。
税務調査の期間は何日?何年分さかのぼる?
日数は、国税庁も事前には示していません。国税庁 FAQ は次のように答えています。
調査に要する時間や日数は調査開始後の状況により異なってきますので、事前通知の時点であらかじめお知らせすることは困難であることをご理解願います。— 国税庁「税務調査手続に関するFAQ(一般納税者向け)」問19
訪問が複数回になる場合は、調査を始めた後に次の日程を調整します(同 問19)。国税庁の資料に「何日」という基準はありません。初日のあとに追加の日程が入りうるものとして、繁忙期の予定は税理士と相談しておきます。
何年分かは、条文の上限と、通知される「対象期間」を分けて考えます。
| 場合 | 期間 | 根拠 |
|---|---|---|
| 原則(更正・決定) | 法定申告期限から5年 | 70条1項 |
| 偽りその他不正の行為で税を免れた | 法定申告期限から7年 | 70条5項 |
| 法人税の欠損金(純損失等)の額 | 法定申告期限から10年 | 70条2項 |
実際の対象期間は、事前通知の「5号」で伝えられます。「3年分が中心」という説明をよく見かけますが、実務の傾向として語られているもので、国税庁が年数を公表しているわけではありません。通知した期間より前にも同じ誤りが疑われれば、説明のうえで対象が広がることがあります(74条の9第4項、FAQ 問32)。欠損金を繰り越している会社は、10年前の欠損の額まで確かめられることがあります。
税務調査で見られる書類:チェックリスト
対象の帳簿書類は事前通知の「6号」で伝えられます。法人税・消費税・源泉所得税の調査で一般に確認される書類を表にしました。置き場所の欄を埋めて、準備のチェックリストに使ってください。電子で保存しているものは画面で見せるか、印刷・記録媒体・e-Tax などで出します(FAQ 問5)。
| 書類 | 何を確かめられるか | 置き場所(記入用) |
|---|---|---|
| 決算書・申告書の控え(対象期間分) | 申告の数字の出どころ | |
| 総勘定元帳・仕訳帳 | 取引が正しく記帳されているか | |
| 会社の預金通帳・入出金明細 | 売上の入金・経費の支払と帳簿の一致 | |
| 現金出納帳 | 現金の残高・現金での売上と支払 | |
| 請求書・納品書(発行・受取) | 売上の計上時期・期ズレ | |
| 領収書・レシート | 経費の中身・私的な支出の混入 | |
| 契約書(賃貸・外注・借入など) | 取引の実態・金額の根拠 | |
| 株主総会・取締役会の議事録 | 役員報酬・役員賞与の決め方 | |
| 賃金台帳・出勤簿・源泉徴収の納付書の控え | 人件費の実態・源泉所得税の納付漏れ | |
| 固定資産台帳 | 減価償却・少額資産の扱い | |
| 棚卸表(在庫がある会社) | 期末の在庫の額 | |
| インボイス(適格請求書)・登録番号 | 消費税の仕入税額控除 | |
| 電子取引のデータ(メールの PDF など) | 電子帳簿保存法の保存 |
メールで受け取った請求書などは電子取引データのまま保存するのが原則です。正当な理由なく提示・提出を拒んだり偽りの帳簿を出したりすると罰則(1年以下の拘禁刑又は50万円以下の罰金)がありますが、国税庁は「罰則があることをもって強権的に権限を行使することは考えておらず」、趣旨を説明して承諾を得て行うとしています(国税通則法128条、FAQ 問3)。
社長個人の通帳は見せないといけない?
国税庁 FAQ は、法人の調査で私物の提示を求められた場合について、こう答えています。
法人税の調査において、その法人の代表者名義の個人預金について事業関連性が疑われる場合にその通帳の提示・提出を求めることは、法令上認められた質問検査等の範囲に含まれるものと考えられます。— 国税庁「税務調査手続に関するFAQ(一般納税者向け)」問7
分かれ目は会社の取引とのつながりが疑われるかどうかです。必ず見られるわけでも、法人の調査だから見られないわけでもありません。場面ごとの目安は次のとおりです(実際に求められるかは個々の調査で決まります)。
| 場面 | 求められうるか | 理由・備え |
|---|---|---|
| 売上の入金先に社長個人の口座がある | 求められうる | 売上の計上漏れの確認。入った売上は入金日・金額と帳簿の売上を一覧に。今後の入金は会社の口座へ |
| 社長と会社の間でお金の貸し借りがある | 求められうる | 役員借入金・貸付金の残高と動きの確認 |
| 会社の経費に社長個人の支払が混ざっている | 求められうる | 私的な支出かどうかの確認 |
| 役員報酬の振込先として使っているだけ | 通常は報酬の確認の範囲 | 会社側の振込記録と一致していればよい |
| 会社と取引のない家計の口座 | 事業との関係が疑われなければ対象外 | 迷ったら、出す前に税理士に相談 |
国税庁の令和6事務年度の調査事績の資料にも、売上代金を代表者の個人口座に入金させて売上を除外していた事例(追徴税額 約1億円)が載っています。取引先に確認が行く「反面調査」もありますが、取引先には原則として事前に連絡が入ります(FAQ 問23)。
税務調査が来る確率は?どんな会社が選ばれる?
国税庁は、調査先の選び方の基準も、調査が来る確率も公表していません。公表されているのは、1年間(事務年度=7月〜翌年6月)の調査の件数と結果です。令和6事務年度の法人税の実地調査は次のとおりでした。
| 項目 | 令和6事務年度 |
|---|---|
| 実地調査の件数 | 54千件 |
| 非違があった件数 | 42千件 |
| うち不正計算があった件数 | 13千件 |
| 不正発見割合 | 23.5% |
| 1件当たりの申告漏れ所得 | 15,082千円 |
| 1件当たりの追徴税額(法人税) | 4,023千円 |
追徴税額は加算税・地方法人税を含みます。表から計算すると、調査を受けた会社の約8割(42÷54≒78%)で何らかの誤りが見つかっています(表からの参考値)。
「来る確率」も参考値として計算できます。令和6事務年度の法人税の実地調査54千件 ÷ 令和6年度の法人税の申告件数3,220千件 ≒ 1.7%(1年に約60社に1社)。令和7年度の申告件数3,267千件(令和8年10月公表)で割っても約1.7%です。国税庁が示した確率ではなく、分子と分母の集計期間が違い、大きな会社も混ざるので、自社の確率としては使えません。確率より、次の自主点検で「通知の前に自分で直せる」状態にしておくほうが実際的です。なお、一度調査が終わった税目・期間は、新しい情報がない限り原則として再調査されません(74条の11第5項、FAQ 問28)。
調査先は、AI を活用した予測モデルなどで「調査必要度の高い法人」を抽出していると国税庁は説明しています(令和6事務年度の資料)。
加算税・延滞税はいくら?調査の前と後で率が違う
申告漏れが見つかると、本税に加えて加算税と延滞税を払います。加算税の率は、調査通知(事前通知の電話)の前に自分で直したか、通知の後か、指摘されてからかで変わります。
| 種類 | 調査で指摘 | 自分で直した | 根拠 |
|---|---|---|---|
| 過少申告加算税 | 10%(※1) | 通知前 0%/通知後 5% | 65条 |
| 無申告加算税 | 15%(※2) | 通知前 5%/通知後 10%(※2) | 66条 |
| 不納付加算税(源泉) | 10% | 告知の予知前 5% | 67条 |
| 重加算税(隠蔽・仮装) | 35%(無申告は40%) | 課されない | 68条 |
※1 期限内申告税額と50万円の多い方を超える部分は15%(通知後に自分で直した場合は、その部分が10%)。※2 50万円超300万円以下の部分は20%、300万円超の部分は30%(30%は令和6年1月1日以後に法定申告期限が来るもの)。通知後・調査の予知前に自分で期限後申告をした場合は10%・15%・25%、通知前なら金額にかかわらず5%です(法定申告期限から1か月以内に自主的に出し、法定納期限までに全額を納めているなど、期限内に申告する意思があったと認められる場合は課されません。66条9項)。「通知前/通知後」は、いずれも調査で指摘される(更正を予知する)前の修正です。重加算税は過少申告・無申告・不納付の加算税に代えて課されます。
令和6年1月1日以後に法定申告期限が来るものは、調査で帳簿を出さなかった・売上の記載が本来の2分の1未満だった場合にさらに10%(3分の2未満なら5%)が加わります(65条4項・66条5項、タックスアンサー No.2024・No.2026)。過去5年以内に無申告加算税や重加算税を課されたことがある場合なども、10%が加わります(66条6項・68条4項)。隠蔽・仮装に当たるかどうかは個々の事実で判断されます。
延滞税は、法定納期限の翌日から納めた日までの日数で計算します。2026年の割合は年2.8%(納期限の翌日から2か月まで)・年9.1%です。期限内に申告していた会社が修正申告をする場合、法定申告期限から1年を過ぎた日から修正申告の日までは計算から除かれます(除算期間。国税通則法61条)。偽りその他不正の行為があると、この除外はありません。
次の前提で試算します(延滞税は 延滞税 計算ツールと同じエンジンで計算)。
- 3月決算の会社。令和6年3月期の法人税(法定納期限 2024年5月31日)を期限内に申告し、その税額は300万円
- 申告漏れによる本税は200万円。2026年12月10日に修正申告をして、その日に全額を納める
- 地方法人税・法人住民税・事業税・消費税の増加分は含めない
| ケース | 加算税 | 延滞税 | 本税との合計 |
|---|---|---|---|
| 調査通知の前に自分で修正 | 0円 | 47,900円 | 2,047,900円 |
| 調査通知の後、指摘の前に修正 | 100,000円 | 47,900円 | 2,147,900円 |
| 調査で指摘されて修正 | 200,000円 | 47,900円 | 2,247,900円 |
| 隠蔽・仮装があった(重加算税) | 700,000円 | 128,900円 | 2,828,900円 |
通知の前に自分で直せば加算税は0円、調査で指摘されると20万円、隠蔽・仮装と認定されると加算税だけで70万円です。同じ申告漏れでも、早く自分で直すほど払う額は小さくなります。延滞税は2025年5月31日までの365日分で、以後は除算期間です(重加算税のケースは除算なしの923日分)。
調査の前に社長が確かめる書類と通帳
連絡の前でも後でも、社長と経理担当ができる点検です。誤りが見つかったら、修正申告をするかは税理士と決めます。
- 売上の入金先: 会社の口座以外(社長個人の口座・現金)で受け取った売上がないか
- 会社の通帳と帳簿: 通帳の残高と帳簿の預金残高が、期末で一致しているか
- 経費の中身: 家族の食事・私物の購入など、会社の経費にならない支出が混ざっていないか
- 社長との貸し借り: 社長が立て替えた・会社が社長に貸した分が、役員借入金・役員貸付金に残っているか(個人口座の動きを説明しやすくなる)
- 役員報酬・賞与: 総会・取締役会の議事録と、実際に払った額が一致しているか(役員報酬の決め方と変えられる時期)
- 証憑の保存: 領収書・請求書が仕訳とひも付いて出せる状態か、電子取引のデータが保存されているか
帳簿の自動点検は税務調査の前の AI チェックで説明しています。国税庁の AI 活用や、二重計上・分割払いなど規則で見つけやすい項目も同じページにまとめています。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI で帳簿をつけている会社は、上の点検の多くを画面で済ませ、結果を顧問税理士に渡せます。
- 税務リスク監査: 決算 →「税務リスク監査」で帳簿全体を規則で点検し、指摘を重要度別に一覧にします。私的支出の疑い・二重計上の疑い・仮払金の未精算・通帳と帳簿の残高などに、影響額の目安と根拠法令が付きます。AI 枠がある間は、AI が仕訳の内容を見て指摘が本当に問題かを二次チェックします。問題がない指摘は「確認済(問題なし)」にし、総合点(100点満点)の診断レポートを PDF で税理士に渡します
- 原本照合: 記帳 →「仕訳帳・原本照合」で、証憑の原本を横に出しながら仕訳を1件ずつ確かめ、「確認して次へ」で確認済みにします
- 銀行照合: 通帳の明細ごとに仕訳と照合し、通帳残高と同じ日の帳簿残高を比べます
- 証憑を探す: 「この取引の元の領収書を」と言われたら、取引年月日・金額・取引先で検索し、仕訳と原本を相互にたどれます
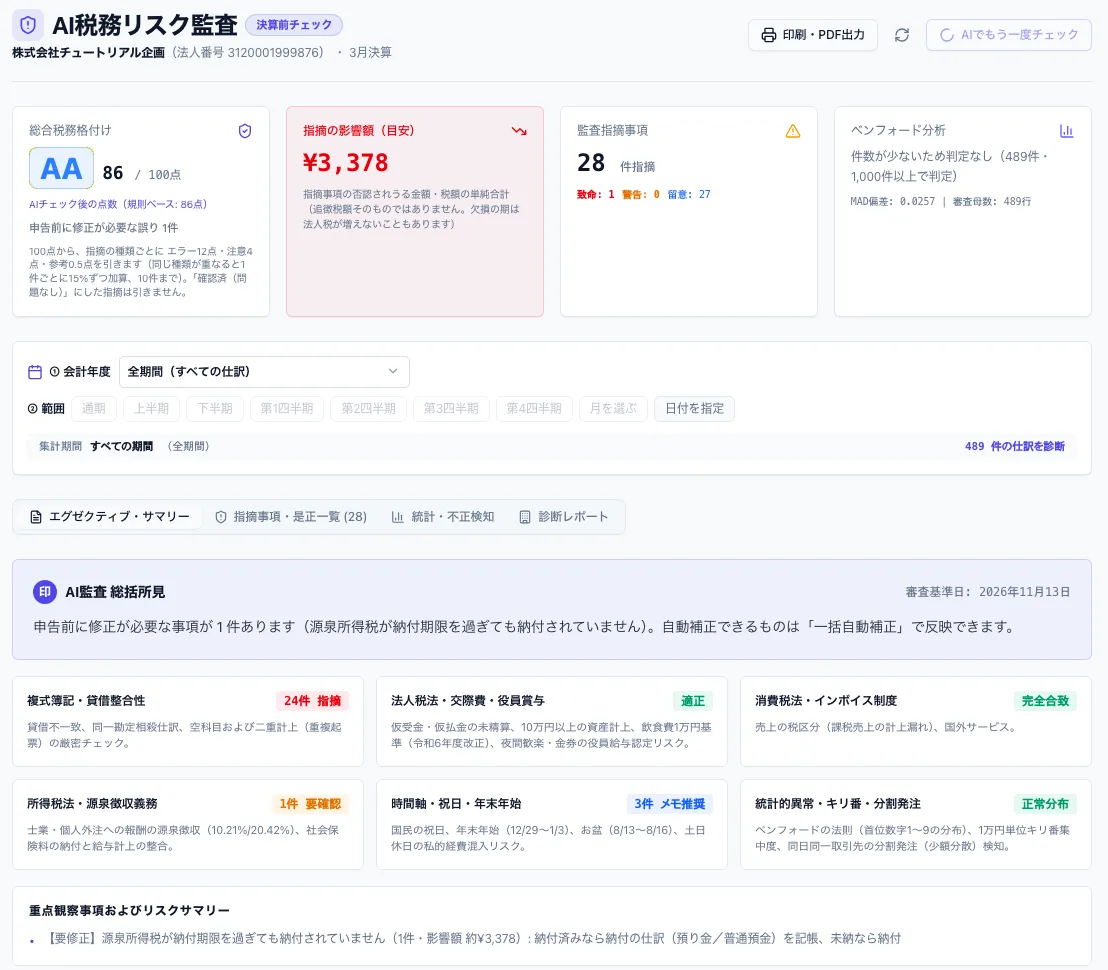
点検の役割は、調査で聞かれやすい仕訳を先に洗い出して、顧問税理士と確かめる材料にすることです。
社長がやること/税理士に任せること
| 時期 | 社長がやること | 税理士に任せること |
|---|---|---|
| 事前通知の電話 | 通知事項をメモし、税理士に連絡するよう伝える | 税務署との日程の調整 |
| 当日までに | 表4 の書類をそろえる | 申告内容の見直し、論点の洗い出し |
| 調査の当日 | 事実を答える(社長しか知らない取引の経緯) | 立会い、法令の解釈についての主張・説明 |
| 結果の説明・その後 | 指摘の内容を理解し、税金を納める | 指摘の妥当性の確認、修正申告書の作成 |
調査に立ち会って会社の代わりに主張・陳述できるのは、税務代理人(税務代理権限証書を出した税理士)だけです(FAQ 問33)。権限証書で同意しておけば、事前通知や結果の説明を税理士だけに行ってもらえます(FAQ 問14・27)。申告書に書面添付があれば、事前通知の前に税理士への意見聴取が行われます。
税理士に早めに聞くべき場面:
- 事前通知のあと、申告漏れに自分で気づいた(通知後でも修正申告はできる。出し方は税理士と決める)
- 売上の一部が社長個人の口座に入っている、社長と会社のお金の区別があいまいな時期がある
- 結果の説明に納得できない(修正申告をすると不服申立てができず、更正の請求しかできなくなる)
調査の立会いが顧問料に含まれるか、別料金になるかは事務所によって違います。契約の範囲と料金の目安は税理士の顧問料に含まれるもの・含まれないもので確認できます。
この記事の前提
- 2026年11月20日時点の国税通則法・同施行令(e-Gov)と国税庁「税務調査手続に関するFAQ」(令和8年7月一部改訂)で確認
- 件数は国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月)と、令和6・7事務年度の「法人税等の申告(課税)事績の概要」の数字です。令和7事務年度の調査事績は例年12月ごろ公表されます
- この記事で扱わないこと: 国税局が所管する大きな会社の調査、査察(強制調査)、個人事業主の調査、調査の録音の可否、個別の取引が否認されるか・重加算税に当たるかの判断
このシリーズの記事(社長のための会社のお金・全16本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)
- 決算賞与の要件・支給日と仕訳
- 役員借入金・役員貸付金
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)(この記事)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、調査の前の自主点検に使えます。決算 →「税務リスク監査」で帳簿全体を規則で点検して指摘を重要度別に一覧にし(影響額の目安・根拠法令つき)、診断レポートを PDF で顧問税理士に渡せます。「仕訳帳・原本照合」で証憑と仕訳を1件ずつ見比べ、証憑は取引年月日・金額・取引先で検索できます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
税務調査は何日くらいかかりますか?
国税庁は、調査に要する時間や日数は調査開始後の状況により異なるため、事前通知の時点では知らせられないとしています(税務調査手続に関するFAQ 問19)。臨場が複数回になる場合は、調査を始めた後に次回以降の日程を調整します。何日という公式の基準はありません。
税務調査の連絡は電話で来ますか?書面でもらえますか?
原則として電話で来ます。国税庁は、事前通知は原則として電話により口頭で行い、納税者の要望に応じて通知内容を書いた書面を交付することはないとしています(FAQ 問12)。日時・場所・目的・税目・期間・帳簿書類をその場でメモし、顧問税理士がいればすぐに知らせてください。
税務調査の日程は変えてもらえますか?
変更を相談できます。合理的な理由を付けて調査開始の日時・場所の変更を求めると、税務署は協議するよう努めることになっています(国税通則法74条の9第2項)。一時的な入院・親族の葬儀・業務上やむを得ない事情などが例で、申出は口頭で構いません(FAQ 問16・17)。
税務調査では何年分さかのぼりますか?
税務署が税額を直せるのは、原則として法定申告期限から5年、偽りその他不正の行為があれば7年です(国税通則法70条1項・5項)。法人税の欠損金の額は10年です。実際の調査の対象期間は事前通知で伝えられ、「3年分が中心」というのは実務の傾向として語られるもので、国税庁の公表した基準ではありません。
税務調査で見られる書類は何ですか?
決算書・申告書の控え、総勘定元帳・仕訳帳、会社の預金通帳、現金出納帳、請求書・領収書、契約書、議事録、給与台帳・賃金台帳、源泉徴収の納付書、固定資産台帳、棚卸表、インボイス、電子取引のデータなどです。対象の帳簿書類は事前通知で伝えられます。本文の表4 をチェックリストとして使えます。
社長個人の通帳も見せないといけませんか?
事業との関係が疑われる場合は、提示・提出を求められることがあります。国税庁は、法人の代表者名義の個人預金について事業関連性が疑われる場合にその通帳の提示・提出を求めることは、法令上認められた質問検査等の範囲に含まれるとしています(FAQ 問7)。会社と関係のない口座まで必ず見られるわけではありません。
税務調査はどのくらいの確率で来ますか?
国税庁は確率も選び方の基準も公表していません。参考値として、令和6事務年度の法人税の実地調査54千件を令和6年度の法人税の申告件数3,220千件で割ると約1.7%(1年に約60社に1社)です。国税庁が示した確率ではなく、集計期間が違い大きな会社も含むため、自社の確率としては使えません。
調査の連絡が来たあとに申告漏れに気づいたら、修正申告していいですか?
できます。事前通知(調査通知)の後でも、調査で指摘される前に自分で修正申告をすれば、過少申告加算税は10%ではなく5%です(国税通則法65条1項)。通知の前なら0%です。どの時点で何を出すかは、税理士と相談して決めてください。
修正申告は断れますか?
断れます。修正申告の勧奨に応じるかは任意で、応じなければ税務署が更正をします。国税庁は、勧奨に応じなかったからといって不利な取扱いを受けることは基本的にはないとしています(FAQ 問25)。修正申告をすると不服申立てはできず、更正の請求で争うことになります(FAQ 問26)。
一度税務調査を受けたら、同じ年はもう来ませんか?
原則として来ません。実地の調査を行った税目・期間は、新たに得られた情報に照らして誤りがあると認めるときを除き、再調査はしないと国税庁は説明しています(FAQ 問28、国税通則法74条の11第5項)。
税理士なしで税務調査を受けても大丈夫ですか?
受けられます。ただし、調査に立ち会って会社の代わりに主張・陳述できるのは税務代理人(税務代理権限証書を出した税理士)だけです(FAQ 問33)。依頼するなら、事前通知のあと調査日までに税理士を決め、日時が迫るなら理由を添えて日程の変更を申し出てください。記帳を手伝っている人は、調査官が必要と認めた範囲で同席できることがあります。
税務調査で申告漏れが見つかったら、いくら払いますか?
本税に加えて加算税と延滞税を払います。過少申告なら加算税は原則10%で、延滞税は2026年は年2.8%(2か月まで)・9.1%です。本税200万円・令和6年3月期の例で、調査で指摘されて2026年12月10日に修正・納付すると、加算税20万円・延滞税47,900円で合計約225万円(地方税などは別)です。
出典
- 国税庁 税務調査手続に関するFAQ(一般納税者向け)
- e-Gov 法令検索 国税通則法(61条・65条・66条・67条・68条・70条・74条の9・74条の10・74条の11・128条)
- e-Gov 法令検索 国税通則法施行令(30条の4 事前通知の政令事項)
- 国税庁 タックスアンサー No.2024 確定申告を忘れたとき(所得税の解説。加算税の率は国税通則法で法人も同じ)
- 国税庁 タックスアンサー No.2026 確定申告を間違えたとき(同上)
- 国税庁 令和6事務年度 法人税等の調査事績の概要(令和7年12月)
- 国税庁 令和6事務年度 法人税等の申告(課税)事績の概要(令和7年10月)
- 国税庁 令和7事務年度 法人税等の申告(課税)事績の概要(令和8年10月)
- 国税庁 延滞税の割合
更新履歴
- 2026/11/20: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。