決算賞与で社長が先に確かめるのは、税金がいくら減るかより、期末の翌月末までに賞与と社会保険料を全員分払えるかです。1人でも払えないと、今期の損金にする条件を欠きます。そのうえで、税金が減る額より会社から出ていくお金の方が大きいことを数字で確かめます。決算賞与は節税の道具ではなく、「利益を社員に配ると決めたときに、今期の費用にできる手段」です。
この記事は、従業員が数人〜20人ほどの会社で、決算前に「利益が出そうなので決算賞与を出せるか、いくら出すか」を決める社長と経理担当者向けです。社長本人や役員の賞与は対象外です(役員は対象外)。賞与から引く源泉所得税と社会保険料の計算の順番は 賞与の源泉徴収と社会保険料の計算で説明しています。
結論:決算賞与を今期の損金にできる会社・できない会社
| こんなとき | 今期の損金か | 理由 |
|---|---|---|
| 期末までに全員へ金額を通知し、翌月末までに全員に払った | なる | 3要件を満たす(施行令72条の3第2号) |
| 規程に「支給日に在職する者だけに払う」とある | ならない | 通知したことにならない(通達9-2-43) |
| 支払が期末の翌月末を過ぎた | ならない | 払った期の損金になる(第3号) |
| 社長・役員に払う賞与 | 原則ならない | 事前に届け出た額でない(法34条) |
| 決算賞与の会社負担の社会保険料 | 翌期 | 払った月の期の損金(通達9-3-2) |
今期の損金にできれば、その分だけ今期の法人税・住民税・事業税が減ります。一方で、賞与そのものに加えて会社負担の社会保険料(賞与の約15%)も出ていきます。数字は300万円の計算例で確かめてください。
決算賞与を今期の損金にする3つの要件と、支給日の期限
従業員の賞与は、原則として払った日の属する事業年度の損金です。期末後に払う決算賞与を今期の損金にするには、次の3つをすべて満たします(法人税法施行令72条の3第2号)。1つでも欠けると、払った翌期の損金です。
- 期末までに通知:一人ずつの金額を、同時期に払う全員に伝える。総額だけ決めた、一部の人にしか伝えていない、は満たしません
- 期末の翌日から1か月以内に支払:通知した金額を、通知した全員に期限内に振り込む。資金が足りず一部を翌々月に払うと満たしません
- 今期に損金経理:今期の決算で「賞与/未払金」を計上する。翌期に払ったときに初めて計上したのでは満たしません
「1か月以内」は、期末の翌日から数えて1か月です。3月31日が期末なら4月30日まで、12月31日が期末なら1月31日までです。この期限は会社が社員に払う期限なので、月末が土日・祝日でも延びるとは考えず、前の営業日までに振り込むのが安全です。
| 決算月 | 通知の期限 | 支払の期限 | 注意 |
|---|---|---|---|
| 2026年12月 | 12月31日(木) | 2027年1月31日(日) | 1月29日(金)までに振込 |
| 2027年3月 | 3月31日(水) | 4月30日(金) | 4月29日は祝日 |
| 2027年6月 | 6月30日(水) | 7月31日(土) | 7月30日(金)までに振込 |
| 2027年9月 | 9月30日(木) | 10月31日(日) | 10月29日(金)までに振込 |
通知は、法令上は書面に限られていません。ただ、税務調査では「いつ、誰に、いくらと伝えたか」を確かめられるので、日付・氏名・金額の入った通知書を渡し、控えか受領のサインを残します。通知を期末の数日前にしておくと、伝え漏れがあっても期末までに直せます。
決算賞与の在籍要件の落とし穴と、規程・通知書の直し方
決算賞与で一番多いつまずきは、賞与規程の「支給日に在職している者に支給する」という一文です。法人税基本通達9-2-43は次のように定めています。
法人が支給日に在職する使用人のみに賞与を支給することとしている場合のその支給額の通知は、令第72条の3第2号イの支給額の通知には該当しないことに留意する。— 法人税基本通達 9-2-43(支給額の通知)
支給日までに辞めた人には払わないことにしているなら、金額を伝えても「払うと確定した通知」にはなりません。実際に辞めた人がいなくても、規程や通知書にこの定めがあれば同じです。期末前に、規程と通知書の文面を次の表で確かめます。
| 文言 | 判定 | 直し方 |
|---|---|---|
| 賞与は支給日に在籍する者に支給する | NG | 決算賞与は除く、と特則を足す |
| 支給日前に退職した者には支給しない | NG | 決算賞与には適用しない、と書く |
| 通知した者には、支給日前に退職しても支給する | OK | 通知書にも同じ一文を入れる |
| 規程に決算賞与の定めがない | 要確認 | 通常の賞与の在籍要件が及ぶか確かめる |
パートタイマーや臨時雇いの人を、正社員と分けて賞与を決めている会社は、その区分ごとに「全員に通知したか」を判定できます(通達9-2-44)。ただし、雇用が継続していて正社員と同じように賞与の対象にしているパートは、正社員と同じ区分です。パートにも決算賞与を払うなら、パートにも期末までに金額を通知します。
決算賞与支給通知書

○○ ○○ 殿
                      2026年12月25日
                  株式会社○○ 代表取締役 ○○ ○○

2026年12月期の決算賞与を、下記のとおり支給します。

1. 支給額  1,000,000円(社会保険料・所得税を控除する前の額)
2. 支給日  2027年1月20日
3. 支給方法 給与振込口座への振込
4. 本通知を受けた方には、支給日までに退職した場合も上記の額を支給します。

受領確認:   年  月  日 氏名
4.の一文が、在籍要件がないことを示す部分です。賞与規程の側に「支給日に在籍する者」の定めが残っていると、通知書に書いても規程との食い違いを指摘されるおそれがあるため、規程にも決算賞与の特則を足しておきます。
支給予定日型(第1号)との違い:施行令72条の3は、使用人の賞与を3つに分けています。第1号は、就業規則や労働協約で「12月20日支給」のように支給予定日が決まっている賞与で、その日が来て金額を通知し、損金経理していれば、支給予定日か通知日の遅い方の期の損金です。第2号が上の3要件を満たす通知型、第3号はどちらでもない賞与で、払った日の期の損金です。決算賞与は支給日が翌期になるのが普通なので、第2号で判定します。就業規則の支給予定日が期末より後なら、第1号でも損金は翌期です。
決算賞与を300万円出すと:減る税金、出ていくお金、社員の手取り
前提:12月決算の会社が、従業員3人(40歳未満2人・40歳以上1人)に100万円ずつ、計300万円の決算賞与を12月25日に通知し、2027年1月20日に支給します。協会けんぽ(東京都)の令和8年度の料率、雇用保険は一般の事業、3人とも前月の給与(社会保険料等の控除後)が28万円・扶養親族等0人。源泉徴収税額は令和9年分の算出率の表(この条件では令和8年分と同じ6.126%)で計算しています。
| 項目 | 40歳未満 | 40歳以上 |
|---|---|---|
| 賞与の額 | 1,000,000 | 1,000,000 |
| 本人の社会保険料 | 141,900 | 150,000 |
| 本人の雇用保険料 | 5,000 | 5,000 |
| 源泉所得税(6.126%) | 52,260 | 51,764 |
| 社員の手取り | 800,840 | 793,236 |
| 会社負担の社会保険料 | 141,900 | 150,000 |
| 子ども・子育て拠出金 | 3,600 | 3,600 |
| 会社負担の雇用保険料 | 8,500 | 8,500 |
| 会社から出ていくお金 | 1,154,000 | 1,162,100 |
社会保険料は、健康保険 49,250円(40歳以上は介護保険を含め 57,350円)・子ども・子育て支援金 1,150円・厚生年金 91,500円で、本人と会社が同じ額を負担します。標準賞与額の上限は健康保険が年度(4月〜翌年3月)の累計573万円、厚生年金が1か月150万円なので、100万円ならどちらも上限に届きません。同じ月に払う賞与と合わせて150万円を超えると、厚生年金の保険料は150万円で頭打ちになります。
3人分を合計すると、会社から出ていくお金は 3,470,100円(賞与 3,000,000円+社会保険料 433,800円+拠出金 10,800円+雇用保険料 25,500円)、社員3人の手取りは合計 2,394,916円です。
| 会社の所得(賞与の前) | 今期に減る税 | 翌期に減る税 | 差し引きの負担 |
|---|---|---|---|
| 1,500万円 | 1,007,400 | 157,860 | 2,304,840 |
| 600万円 | 677,100 | 100,460 | 2,692,540 |
見るのは右端の「差し引きの負担」です。所得1,500万円の会社なら約230万円、所得600万円の会社なら約269万円が、税の減少を差し引いても会社の手元から出ていきます。社員3人の手取り約239万円はどちらも同じで、所得が低い会社ほど、出ていくお金のわりに税の減り方が小さくなります。
今期に減る税は、賞与300万円に法定実効税率を掛けた額です。所得1,500万円の会社は全額が800万円超の部分なので33.58%、所得600万円の会社は200万円が23.17%・100万円が21.37%の部分です(実効税率の出し方は 法人税の計算方法と実効税率)。翌期に減る税は、会社負担の社会保険料・拠出金・雇用保険料 470,100円が翌期の損金になる分です(所得1,500万円の会社は33.58%、600万円の会社は21.37%で概算)。会社から出ていく 3,470,100円から、この2つの減る税を引いた残りが、会社が実際に負担するお金です。
同じ300万円を決算賞与にせず利益のまま残すと、所得1,500万円の会社なら税金を約101万円払い、約199万円が会社に残ります。決算賞与にすると会社に残るお金はその分なくなり、さらに約31万円が手元から出ます。つまり会社の手元は約230万円減り、社員の手取りが約239万円増えるのが決算賞与です。税金が減る分だけで元が取れる仕組みではありません。
1人ごとの金額は 賞与の源泉徴収税額・手取りの計算ツールで確かめられます。3月決算の会社が4月に払う場合は、令和9年度の協会けんぽの料率(2027年3月分から)と雇用保険料率が決まると、社会保険料の金額が少し変わります。
決算賞与を出す・出さないの判断表
| 軸 | 出してよい | 見送るか、額を減らす |
|---|---|---|
| 利益 | 800万円超の部分が大きい | 所得が少なく、税の減り方が小さい |
| 資金 | 翌月末に賞与と社会保険料を払える | 払えるか分からない(全員に払えないと要件を欠く) |
| 規程 | 在籍要件を外した・特則がある | 在籍要件が残り、期末までに直せない |
| 対象者 | 従業員(使用人兼務役員の使用人分を含む) | 社長・役員や家族だけに払いたい |
| 翌年 | 「今期は利益が出たので今回限り」と言える | 説明なしで出し、来年も当然と思われる |
配偶者やお子さんが従業員でも、ほかの社員と同じ基準で決めた額なら使用人の賞与です。その人だけ仕事に比べて高すぎる部分は損金になりません(法人税法36条)。なぜその額かを、通知の控えと一緒に残しておきます。決算賞与は「本当に税金が減る」費用で、先送りではありません。額は「社員にいくら還元したいか」から決め、利益の見込みと合わせて税理士と早めに話しておきます。少額資産・短期前払費用などほかの決算前の手段との比較は決算前の節税の判断表にあります。
決算賞与の社会保険料(会社負担)は、いつの損金か
決算賞与そのものは今期の損金にできても、会社負担の社会保険料・拠出金・雇用保険料(計算例では 470,100円)は翌期の損金です。300万円の計算例の「今期に減る税」に、この分は入っていません。法人税基本通達9-3-2は、社会保険料が損金になる時期を次のように定めています。
法人が納付する次に掲げる保険料等の額のうち当該法人が負担すべき部分の金額は、当該保険料等の額の計算の対象となった月の末日の属する事業年度の損金の額に算入することができる。— 法人税基本通達 9-3-2(社会保険料の損金算入の時期)
健康保険法45条は、標準賞与額を「被保険者が賞与を受けた月」に決めると定めています。賞与の保険料は支給した月の保険料なので、1月に支給する決算賞与なら、保険料の計算の対象月は1月=翌期です。実務でも、決算賞与の会社負担の社会保険料は支給月の期の損金とされています。
- 会計(決算書):今期に「法定福利費/未払費用」を計上してもかまいません。するかどうかは税理士と決めます
- 法人税の申告:今期に計上した分は別表四で加算(留保)し、翌期に減算します(別表四の書き方)
- 雇用保険料:会社負担分は労働保険の年度更新で納める概算保険料・確定保険料の一部で、損金になる時期は通達9-3-3(申告書を出した日か納付した日の期)によります
社会保険料は、賞与を支給した月の翌月の納入告知書で毎月の保険料と合わせて通知され、その月末に納めます(日本年金機構)。賞与支払届は支給日から5日以内に出します(経理か社労士)。欄の書き方は賞与支払届の記入例を見てください。社長が数えておくのは賞与の回数だけです。決算賞与を入れて年4回以上になると、賞与ではなく毎月の報酬(標準報酬月額)の扱いになります。
役員(社長)は決算賞与の対象外
中小企業(同族会社)の社長や取締役など役員の賞与は、事前確定届出給与として期限までに税務署に届け出て、届け出たとおりに払ったものでなければ損金になりません(法人税法34条1項2号)。決算前に利益を見て決める決算賞与は、この届出の期限に間に合わないため、役員には使えません。届出の期限と書き方は 事前確定届出給与の届出期限で説明しています。
取締役営業部長のように部長などを兼ねる使用人兼務役員の、使用人としての仕事に対する賞与は、ほかの従業員と同じく決算賞与にできます。ただし、社長(代表取締役)・副社長・専務・常務や、同族会社で一定の株式を持つ役員は使用人兼務役員になれません(施行令71条)。ただし、ほかの従業員と違う時期に払った分は過大な役員給与として損金になりません(施行令70条3号)。通知と支払の日を、ほかの従業員とそろえます。
決算賞与の仕訳(通知・決算・支給・納付)
上の計算例(12月決算・12月25日通知・1月20日支給・3人計300万円)の仕訳です。1行ずつ借方と貸方が同じ金額になるように分けて書いています。
| 日付 | 借方 | 貸方 | 金額 |
|---|---|---|---|
| 12月31日 決算 | 賞与 | 未払金(未払賞与) | 3,000,000 |
| 12月31日 決算 | 法定福利費 | 未払費用 | 444,600 |
| 1月20日 支給 | 未払金(未払賞与) | 預り金(社会保険料) | 433,800 |
| 1月20日 支給 | 未払金(未払賞与) | 預り金(雇用保険料) | 15,000 |
| 1月20日 支給 | 未払金(未払賞与) | 預り金(源泉所得税) | 156,284 |
| 1月20日 支給 | 未払金(未払賞与) | 普通預金 | 2,394,916 |
| 2月10日 納付 | 預り金(源泉所得税) | 普通預金 | 156,284 |
| 2月末 納付 | 預り金(社会保険料) | 普通預金 | 433,800 |
| 2月末 納付 | 未払費用 | 普通預金 | 444,600 |
2行目の 444,600円は、会社負担の社会保険料 433,800円+子ども・子育て拠出金 10,800円です。会計上の処理で、法人税の申告では今期に加算し、翌期に減算します。この行を計上せず、翌期に納めたときに費用にするやり方もあります。
源泉所得税は支払った月の翌月10日(1月支給なら2月10日)が納期限で、納期の特例を受けている会社は7月10日です。社会保険料は1月分として2月末に納めます。雇用保険料の預り金 15,000円と会社負担 25,500円は、労働保険の年度更新でまとめて精算します。決算整理の未払費用の考え方は 決算整理仕訳(未払費用)を参照してください。
| 日付 | やること | 担当 |
|---|---|---|
| 12月25日まで | 金額を決め、全員に通知書を渡す | 社長 |
| 12月31日 | 決算で未払計上(損金経理) | 経理・税理士 |
| 1月20日 | 支給(期限は1月31日〔日〕。29日〔金〕までに振込) | 経理 |
| 1月25日 | 賞与支払届(支給日から5日以内) | 経理・社労士 |
| 2月10日 | 源泉所得税の納付 | 経理 |
| 2月末 | 社会保険料の納付 | 経理 |
| 3月1日 | 法人税の申告・納付の期限(2月28日が日曜) | 税理士 |
社長がやること/税理士に任せること
| 社長がやること | 税理士に任せること |
|---|---|
| 出すか、総額と一人ずつの額を決める | 利益の見込みと減る税額の試算 |
| 翌月末に払える資金を確かめる | 未払計上と会社負担の社会保険料の申告調整 |
| 規程の在籍要件を外し、通知書を渡す | 規程・通知書の文面の確認 |
| 役員に払わないと決める | 使用人兼務役員・家族従業員の扱いの判断 |
| 期限内に全員へ振り込む | 別表四の加算・減算、翌期の処理 |
税理士に早めに相談したいとき:
- 期末後、支給日までに辞める見込みの人がいる(在籍要件を外した後の支払の確認)
- 決算賞与の額が所得の大半を占め、赤字になるか、欠損金との関係を見たい
- 使用人兼務役員や、社長の家族の従業員にも払う
- 賃上げ促進税制の判定など、給与の総額で決まるほかの税額控除を使っている
よくある追加の質問
決算の直前に急に決めて、期末に通知した。全員に払えば問題ない?
期末までに各人別の金額を全員に通知し、翌月末までに全員に払い、今期に損金経理していれば、通知が期末の直前でも要件は満たします。業績を見て決めた経緯は、取締役会の議事録などに残しておきます。
通知した金額を、資金が足りなくて後から減らしたい
減らすと要件を欠きます。施行令は「通知をした金額を」払うことを求めているので、通知の前に払える額で決めます。要件を欠くと、決算賞与は払った期の損金になります。
1人だけ振込が期限に遅れたら、全員分がだめになる?
条文は「通知をした全ての使用人に対し」1か月以内に払うことを求めているので、1人でも遅れれば第2号の要件を欠くと考えておくべきです。その場合、決算賞与は払った期の損金です。振込は期限の数日前に済ませます。
賞与の源泉・社会保険料と賃金台帳(ISZ™ 仕訳AI)
ISZ™ 仕訳AI の給与計算で、決算賞与の支給に使える機能です。
- 賞与の源泉徴収税額は、国税庁の算出率の表で計算します。令和9年分の源泉徴収税額表(月額表・日額表・賞与)に対応し、2027年1月以降の支払は支払日で自動で切り替わります
- 賃金台帳は1人1ページ・1〜12月+賞与+合計の形で、PDF と CSV(社会保険料の内訳・雇用保険料・源泉所得税の列つき)で出せます(賃金台帳の書き方)
- 給与計算・年末調整そのものには AI 枠も有料プランも要りません
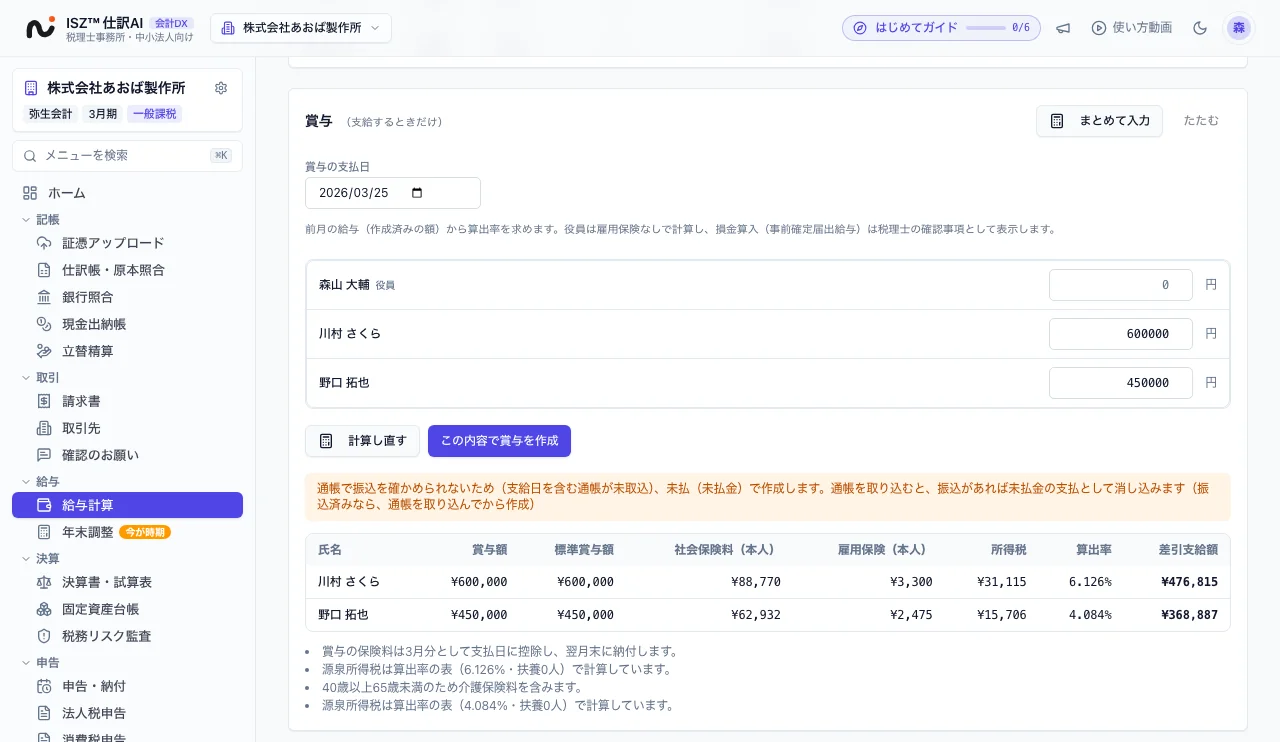
決算賞与を出すかどうか、未払計上と申告調整は、社長と税理士が決めて確かめます。帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。
この記事の前提
2026年11月20日時点の法令と国税庁・日本年金機構の資料によります。損金の時期は法人税法施行令72条の3(e-Gov)・国税庁タックスアンサー No.5350(令和8年4月1日現在法令等)・法人税基本通達9-2-43・9-2-44・9-3-2・9-3-3の原文で確かめています。計算例は協会けんぽ(東京都)の令和8年度の料率、令和9年分の賞与の算出率の表、中小法人(資本金1億円以下)の標準税率による実効税率を使い、ISZ の給与計算・計算ツールと同じ計算エンジンで再計算しています。健康保険組合に加入している会社、賞与が上限を超える人、税額控除を使う会社、個別の事情による判断は扱っていません。内容は ISZ 税務会計リサーチ室が一次資料の原文と照らし合わせており、法令や料率が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(社長のための会社のお金・全16本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)
- 決算賞与の要件・支給日と仕訳(この記事)
- 役員借入金・役員貸付金
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)
この記事の計算ができる無料ツール
よくある質問
決算賞与は期末までに払えなくても今期の経費にできますか?
できます。期末までに各人別の金額を、同時期に支給するすべての従業員に通知し、期末の翌日から1か月以内に通知した全員に払い、今期の決算で未払計上(損金経理)すれば、通知した日の属する今期の損金です(法人税法施行令72条の3第2号)。
決算賞与はいつまでに払えばいいですか?
期末の翌日から1か月以内です。3月決算なら4月30日、12月決算なら1月31日までです。月末が土日・祝日でも延びるとは考えず、前の営業日までに振り込むのが安全です。2027年1月31日は日曜なので、2026年12月期は1月29日(金)までに振り込みます。
決算賞与に社長や役員を含められますか?
役員分は損金になりません。中小企業(同族会社)の役員の賞与は、事前確定届出給与として期限までに税務署に届け出て、届け出たとおりに払ったものでなければ損金になりません(法人税法34条1項2号)。使用人兼務役員の使用人としての仕事に対する賞与は、ほかの従業員と同じ時期に払えば決算賞与にできます(施行令70条3号)。社長(代表取締役)や同族会社で一定の株式を持つ役員は、使用人兼務役員になれません(施行令71条)。
社員に口頭で伝えただけでも通知になりますか?
法令に書面の定めはありません。ただ、税務調査では通知の日付・相手・金額を確かめられるので、日付・氏名・金額を書いた通知書を渡し、控えか受領のサインを残します。
期末後に辞めた社員にも払わないといけませんか?
在籍要件を外して通知したなら、辞めた人にも通知した金額を払います。払わないと「通知した全員に払う」要件を欠きます。規程や通知書に「支給日に在職する者だけに払う」とあると、そもそも通知に当たりません(法人税基本通達9-2-43)。
パート・アルバイトにも通知しないとだめですか?
パートや臨時雇いを正社員と区分して賞与を決めている会社は、区分ごとに判定できます(法人税基本通達9-2-44)。雇用が継続していて正社員と同じように賞与の対象にしているパートは正社員と同じ区分なので、その人にも期末までに通知します。
決算賞与の社会保険料も未払にして今期の経費にできますか?
法人税では原則できません。会社負担の社会保険料は、保険料の計算の対象となった月(賞与を支給した月)の期の損金です(法人税基本通達9-3-2)。会計上は今期に未払費用を計上してもよく、その場合は申告で加算し、翌期に減算します。
1か月以内に払えなかったらどうなりますか?
通知した期の損金にはならず、払った日の属する事業年度の損金になります(施行令72条の3第3号)。今期の税金は減らず、翌期の費用になります。
決算賞与を100万円出すと会社の負担はいくらですか?
協会けんぽ(東京都)・令和8年度の料率なら、40歳未満の社員で、賞与100万円+会社負担の社会保険料141,900円+子ども・子育て拠出金3,600円+雇用保険料8,500円=1,154,000円が会社から出ていきます。社員の手取りは約80万円です。法人税等は、所得800万円超の部分なら約33.6万円減ります。
決算賞与は節税になりますか?
今期の法人税等は減りますが、減る税金より会社から出ていくお金の方が大きくなります。所得1,500万円の会社が300万円出すと、税は今期・翌期で約117万円減りますが、社会保険料を含めて約347万円が出ていくので、会社の手元は約230万円減ります。社員に還元すると決めた額を、今期の費用にする手段です。
出典
- e-Gov法令検索 法人税法施行令(第70条・第72条の3)
- 国税庁 タックスアンサー No.5350 使用人賞与の損金算入時期(令和8年4月1日現在法令等)
- 国税庁 法人税基本通達 第9章第2節第8款 使用人給与(9-2-43・9-2-44)
- 国税庁 法人税基本通達 第9章第3節 保険料等(9-3-2・9-3-3)
- e-Gov法令検索 法人税法(第34条・第36条)
- e-Gov法令検索 健康保険法(第45条・第156条)
- 日本年金機構 従業員に賞与を支給したときの手続き
- 全国健康保険協会 令和8年度 都道府県単位保険料率
- 厚生労働省 令和8年度の雇用保険料率について
- 国税庁 タックスアンサー No.2523 賞与に対する源泉徴収
更新履歴
- 2026/11/20: 公開・画面の例を追加、無料の範囲の説明を整理
- 2026/11/21: 賞与支払届の書き方と期限へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。