顧問先から「税理士を変えたい」と相談を受けた事務所が、前任の事務所から何を受け取り、どこで照合し、どの権限を切り替えるかを一覧にしました。法人の顧問先を中心に書いています。個人事業主の場合の読み替えは個人事業主の場合にあります。会計ソフトそのものを乗り換える手順は会計ソフトの乗り換え・データ移行にあり、この記事では書きません。
引き継ぎの順番: 受け取る・照合する・切り替える
引き継ぎは次の4段階です。解約の予告期間など契約の終わり方は顧問先と前任で決めることなので、新しい事務所はまず受託の日を確認します。
| 段階 | すること | 誰が |
|---|---|---|
| 1. 線引き | 前任が最後に担当する事業年度・月と、新しい事務所が受ける最初の申告を決める。中間申告・源泉所得税の納付・年末調整など、交代の前後にある手続の担当も決める | 顧問先・前任・新しい事務所 |
| 2. 資料の受け取り | チェックリストの資料を、紙・PDF・データのどれで受け取るか決めて受け取る | 顧問先から前任に依頼 |
| 3. 取込と照合 | 仕訳データを取り込み、期首残高と試算表を照合する | 新しい事務所 |
| 4. 権限の切替 | e-Tax・eLTAX・会計ソフト・権限証書を切り替える | 顧問先・新しい事務所・前任 |
依頼の文面は新しい事務所が作り、顧問先の名前で前任に出してもらいます。資料を新しい事務所が直接受け取るときも、顧問先からの依頼という形にします(前任は税理士法38条の守秘義務を負っています)。文面には次の5つを書きます。
- 資料名: 下のチェックリストから選ぶ
- 年数: 申告書の控え・決算書は7年分(欠損金が生じた年度があれば10年分)。仕訳データ・総勘定元帳・試算表は前期と当期
- 形式: 仕訳データは CSV、試算表は CSV と PDF、申告書の控えは PDF か紙
- 期間: 当期の仕訳データと試算表は、期首から交代日の月末まで
- 受け取り期限
個人事業主の場合
4段階は法人と同じです。この記事の表は次のように読み替えます。
- 申告書の控え: 所得税の確定申告書と青色申告決算書(白色なら収支内訳書)
- 期首残高: 前年の青色申告決算書の貸借対照表の期末残高
- 別表の繰越: 純損失の繰越は確定申告書の第四表(損失申告用)、減価償却は青色申告決算書の「減価償却費の計算」欄で確かめる
- 届出: 個人事業の開業・廃業等届出書、青色申告承認申請書、消費税の届出、給与を払っていれば源泉所得税の納期の特例
- e-Tax: 顧問先本人の利用者識別番号と暗証番号。暗証番号の変更と代理送信の分担は法人と同じ
前任から受け取る資料のチェックリスト
法人の帳簿書類は、確定申告書の提出期限の翌日から7年間保存します。青色申告書を出した事業年度で欠損金額が生じた年度は10年間です(法人税法126条・法人税法施行規則59条。白色申告の法人は法人税法150条の2。国税庁タックスアンサー No.5930)。調査で過去の年度を聞かれることもあるため、申告書の控えと決算書はこの年数分の所在を確認しておきます。会計データ(仕訳)は、少なくとも前期と当期の分を受け取ります。
| 資料 | 年数の目安 | 引き継ぎで使うところ |
|---|---|---|
| 法人税・地方法人税の申告書の控え(別表一式)・受信通知 | 7年分(欠損金の年度は10年分) | 繰越項目の確認、前期の税額(予定申告の計算に使う) |
| 法人住民税・事業税、消費税の申告書の控え | 7年分 | 中間申告の要否・税額、消費税の課税方式の確認 |
| 決算書(貸借対照表・損益計算書・株主資本等変動計算書)・勘定科目内訳明細書・法人事業概況説明書 | 7年分 | 期首残高の照合、内訳書の科目の引き継ぎ |
| 総勘定元帳・試算表(前期末と当期の月次) | 前期・当期は必須。それより前は所在の確認 | 取り込んだ仕訳の照合 |
| 仕訳データ(会計ソフトから書き出したもの) | 前期・当期 | 新しい事務所の会計ソフトへの取込(受け取り方) |
| 固定資産台帳・償却資産申告書の控え | 現有資産のすべて | 取得価額・償却累計額・償却方法、減価償却超過額との突き合わせ |
| 届出書・申請書の控え | 提出したすべて | 効力が続く届出の確認 |
| 源泉徴収・年末調整の資料(源泉徴収簿・法定調書合計表・給与支払報告書の控えなど) | 前年分・当年分 | 給与の担当を引き継ぐ場合の年税額・扶養の確認 |
| 税務調査の資料(調査結果の説明・修正申告書の控えなど) | あればすべて | 指摘事項の継続的な処理の確認 |
引き継いだあと、決算・年末調整のたびに顧問先へ頼む資料の一覧は、顧問先への資料依頼リストで作れます。
申告書の控えで見る繰越項目
前期の別表には、当期に引き継ぐ数字が残っています。仕訳データには入らないので、控えから拾って新しい事務所の申告ソフトに入れます。
- 別表五(一): 利益積立金額と資本金等の額の期末の残高。減価償却超過額・未払事業税・納税充当金などの税務上の調整が並びます(別表五(一)の書き方)
- 別表五(二): 租税公課の納付状況。前期末に未納だった税額(当期に納める確定分)の確認に使います
- 別表七(一): 繰越欠損金の発生年度ごとの残高。平成30年4月1日以後に開始した事業年度の欠損金は10年繰り越せるため、発生年度まで追います(繰越欠損金の控除)
- 別表十六: 資産ごとの償却超過額・償却不足額。固定資産台帳と合わせて確認します
確認する届出・申請
届出の多くは一度出すと取りやめるまで効力が続くため、控えがないと新しい事務所では判断できません。次のものは提出の有無と時期を前任に確認します。
- 青色申告の承認申請書、申告期限の延長の特例の申請書
- 消費税課税事業者選択届出書・消費税簡易課税制度選択届出書(とその不適用届出書)、適格請求書発行事業者の登録申請書
- 棚卸資産の評価方法・減価償却資産の償却方法の届出書
- 源泉所得税の納期の特例の承認に関する申請書
あわせて、次の2つも出しているかを確かめます。
- 給与支払事務所等の開設届出書(給与を払っている場合)
- e-Tax・eLTAX の開始届出(利用者識別番号・利用者 ID があるか。権限の切替で使います)
会計データの受け取り方は、前任のソフトで決まる
受け取り方は3つに分かれます。顧問先のクラウド会計をそのまま続ける、前任のソフトから仕訳データを書き出してもらう、紙と PDF しかない、のどれかです。いずれの場合も、同じ期間の試算表と総勘定元帳を一緒に受け取ります。取り込んだあとの照合に使います。
| 場面 | 受け取り方 | 注意 |
|---|---|---|
| 顧問先が自分の会計ソフト(クラウド会計など)で記帳していた | 顧問先がそのまま使い続けるなら、データは顧問先の手元にある。新しい事務所はユーザーとして招待してもらう | 前任のユーザーの削除・権限の変更は顧問先が行う(権限の切替) |
| 前任が事務所の会計ソフトで記帳・記帳代行していた | 顧問先の手元にデータがないので、前任に仕訳データを書き出してもらう | 期間(期首から交代日まで)と形式を指定して依頼する |
| 紙の帳簿・PDF しかない | 前期末の決算書から期首残高を入れ、当期の仕訳を新しく作る(着手の順) | 仕訳データは「なし」と記録しておく |
顧問先の社長が、毎月どのデータをどの形式で渡せばよいかは顧問税理士へのデータの渡し方にまとめています。
紙と PDF しかないときは、次の順で着手します。
- 前期末の貸借対照表から期首残高を入れる
- 別表五(一)・七(一)・十六の繰越を、申告書の控えから拾う(繰越項目)
- 交代日の月末の試算表(なければ総勘定元帳の PDF)を受け取り、期中の交代なら交代日までの分を元帳から入力する
入力が終わったら、受け取った試算表と科目ごとに比べます。途中から仕訳データを受け取れた場合は、取り込んだあとの「結果と残高の検証」に試算表の PDF を置けば、科目ごとの差が一覧で出ます(ISZ™ 仕訳AI での照合)。
引き継ぎ先が ISZ™ 仕訳AI のときは、受け取った仕訳データを「仕訳の取込(他の会計ソフトから)」で取り込み、試算表を「結果と残高の検証」に置きます。標準的な形式は無料で取り込め、AI 枠も消費しません(形式を AI が読み取る補助は、有効な AI 枠があるときに使えます)。事務所の会計ソフトが別にあり、ソフトからソフトへ仕訳を移す場合は、組み合わせごとの手順を次の記事にまとめています。
| 前任・顧問先のソフト | 移す手順の記事 |
|---|---|
| 弥生会計 | 弥生 → freee・弥生 → MF・弥生 → JDL |
| freee | freee → 弥生・freee ⇄ MF・freee → JDL |
| マネーフォワード | MF → 弥生・MF ⇄ freee・MF → JDL |
| JDL | JDL → 弥生・JDL → MF・freee |
| TKC | TKC → 弥生・TKC → MF・freee・JDL・TKC へ取り込む |
| 勘定奉行・PCA会計・ソリマチの会計王・ミロク情報サービス(MJS) | 勘定奉行・PCA会計・会計王・ミロク |
| 税理士いらず | 税理士いらず → 弥生・freee・MF・JDL |
共通の手順(取り込む・照合する・書き出す)は乗り換えの共通の手順にあります。仕訳データには期首残高・固定資産台帳・証憑の画像が入らない点も、そこで整理しています。
取り込んだら最初に照合する3つの数字
前任の帳簿を引き継いだ時点で、新しい事務所の帳簿と前任の帳簿が同じ数字になっているかを確かめます。ここで差が残ったまま月次や決算に進むと、どこで生じた差か分からなくなります。
- 期首残高: 前期の貸借対照表の期末残高と科目ごとに合っているか。純資産の部は別表五(一)の期末の利益積立金額・資本金等の額と、税務上の調整を除いた部分が合うかも見ます(入れ方は期首残高の入れ方)
- 交代日までの試算表: 期中の交代なら、前任から受け取った試算表(交代日の月末)と、取り込んだ仕訳から作った試算表を科目ごとに比べます(試算表での確かめ方)
- 預金・借入金の残高: 通帳・借入金の返済予定表の残高と帳簿の残高。前任の帳簿どおりでも、実際の残高とずれていれば交代前に聞いておきます
差が出たら、前任に聞く前に次の順で前提をそろえます。
- 試算表の日付が交代日の月末か
- 決算整理仕訳を入れた後の試算表か、入れる前か
- 税込経理か税抜経理か(仮払消費税・仮受消費税がどの科目に出ているか)
- 補助科目や部門を、親科目にまとめて比べているか
4つをそろえても残った科目と金額だけを、前任に確認します。ISZ™ 仕訳AI で取り込んだ場合は、「結果と残高の検証」の科目ごとの差をそのまま確認の一覧に使えます。
権限の切替: e-Tax・eLTAX・会計ソフト・権限証書
切替は、①番号の確認(e-Tax の利用者識別番号・eLTAX の利用者 ID)→ ②顧問先の暗証番号の変更 → ③新しい事務所の税務代理権限証書 → ④前任の委任終了の通知書 → ⑤クラウド会計・給与ソフトのユーザーの入れ替え、の順に進めます。⑤は仕訳データと試算表を受け取ってからにします。先に前任のユーザーを外すと、データを書き出す人がいなくなります。
| 項目 | すること | 誰が |
|---|---|---|
| e-Tax の利用者識別番号 | 顧問先の利用者識別番号(半角16桁)を確認する。前任が開始届出を代理で出していた場合、通知の届き先は送り方で違う。e-Tax ソフトなどで前任の電子署名を付けて送ったなら前任と顧問先の両方のメッセージボックス、開始(変更等)届出書作成・提出コーナーから送ったなら顧問先のメッセージボックスだけに届く。後者で顧問先が番号を控えていないと、手元では番号を確認できないことがあるので、前任が送信時に保存・印刷した通知の画面を見せてもらう | 顧問先(前任に確認) |
| e-Tax の暗証番号 | 前任が知っている暗証番号を、顧問先自身に変更してもらう | 顧問先 |
| e-Tax の代理送信 | 新しい事務所は、自分の利用者識別番号・暗証番号と電子証明書で代理送信する。顧問先の暗証番号が分からなくても送れ、顧問先の電子署名は要らない | 新しい事務所 |
| 税務代理権限証書 | 最初の申告に添付するか、単体で出す(税理士法30条)。調査で前の年分も代理するなら「過年分に関する税務代理」を「1」にする(過年分の欄) | 新しい事務所 |
| 電子通知の代理受領 | 代理受領する税理士を替えるときは、通知が送られる前に新しい事務所が権限証書を単体で送り、「代表する代理人の定め」を選ぶ(単体送信) | 新しい事務所 |
| 委任終了の通知 | 前任は「税務代理権限証書に記載した税務代理の委任が終了した旨の通知書」を出す(委任終了の通知書の書き方) | 前任 |
| eLTAX | 顧問先の利用者 ID を確認し、暗証番号の扱いを e-Tax と同じように見直す。新しい事務所は代理人として申告する | 顧問先・新しい事務所 |
| クラウド会計・給与ソフト | 顧問先が契約者なら、仕訳データと試算表を受け取ったあとで前任のユーザーを外し、新しい事務所を招待する | 顧問先 |
| 証憑の受け取り口 | 前任が用意した共有フォルダ・提出用のアドレスなどをやめ、新しい事務所の受け取り方を顧問先に伝える | 新しい事務所・顧問先 |
e-Tax の暗証番号は顧問先自身が変更する
代理送信は税理士の利用者識別番号と暗証番号で行うため、顧問先の暗証番号が分からなくても、新しい事務所は申告を送れます(e-Tax よくある質問)。それでも顧問先は暗証番号を自分で登録(変更)しておく必要があります。税理士が送った申告の受信通知をメッセージボックスで確かめたり、納付の手続をしたりするためです。交代のときは、前任が知っている暗証番号を顧問先に変更してもらうと、前任が顧問先の利用者識別番号でログインできなくなります。
- 暗証番号が分かる: 顧問先が e-Tax ソフト(WEB版)にログインして変更します。マイナンバーカード方式で利用者識別番号を関連付けている場合は、マイページの「その他の登録情報」から変更できます(e-Tax よくある質問)。利用者識別番号と暗証番号でログインする場合の画面は、e-Tax の操作マニュアルで確かめてください
- 暗証番号が分からない: 秘密の質問とメールアドレスを登録していれば、ログイン画面から再設定できます。登録していなければ「変更等届出書」を出し、仮の暗証番号を郵送で受け取ります。税理士が代理で出しても、仮の暗証番号の送り先は顧問先です。変更等届出書を出すと、利用者識別番号は変わりませんが、暗証番号が初期化され、事前に登録した電子証明書は消去されます。仮の暗証番号でログインして暗証番号を変更し、顧問先が自分で送信する場合は電子証明書を登録し直します
郵送には日数がかかり、申告期限が近いと間に合わないことがあります。申告そのものは新しい事務所の代理送信で出せますが、受信通知の確認と e-Tax での納付には顧問先の暗証番号が要るので、交代が決まった時点で暗証番号が分かるかを確かめておきます。利用者識別番号を忘れたときも、開始届出ではなく変更等届出書を出します。利用者識別番号があるのに開始届出をもう一度出すと、それまでの申告の内容を確認できなくなることがある点は法人の e-Tax の準備に書きました。法人が税理士をつけず自分で e-Tax をする場合の引き継ぎは、同じ記事のよくある質問にあります。
交代の時期ごとの注意(決算後・期中・年末調整・調査中)
| 時期 | 引き継ぎの形 | 先に決めておくこと |
|---|---|---|
| 決算・申告が終わった後(期首から交代) | 前任が申告まで終えた期の帳簿・申告書を受け取り、新しい事務所は期首残高から始める。移す仕訳は当期分だけで済む | 当期の中間申告(前期の税額をもとにする予定申告。法人税法71条)と、源泉所得税の納付・年末調整の担当 |
| 期の途中 | 期首から交代日までの仕訳を受け取って取り込み、交代日の試算表と照合する。決算は新しい事務所が行う | 交代日を月末にそろえる。決算整理仕訳・税込経理か税抜経理かの前提を前任に確認する |
| 11月〜1月(年末調整の途中) | 当年の源泉徴収簿・扶養控除等申告書・給与ソフトの利用者を受け取り、最後の給与計算と年末調整をどちらが行うかを決める | 当年の累計税額の確認と、1月の法定調書合計表・給与支払報告書をどちらが作るか |
| 税務調査の途中 | 調査の事前通知は、権限証書を出している税理士にもされる(税理士法34条1項)。調査の対応を前任が続けるか、新しい事務所が受けるかを決める | 新しい事務所が受けるなら、対象の年分と「過年分に関する税務代理」を書いた権限証書を出す。前任の権限証書の扱いと、それまでの調査資料の受け渡し |
| 申告期限の直前 | 前任がこの申告まで終えるか、新しい事務所が代理送信するかを、その場で決める | 新しい事務所が送るなら、顧問先の利用者識別番号・税務代理権限証書・申告の資料を先にそろえる。代理送信は事務所の利用者識別番号と暗証番号で行うので、顧問先の暗証番号の再発行(郵送で日数がかかる)を待たずに送れる |
新しい事務所の側でも、受託した顧問先ごとに税理士業務処理簿(税理士法41条。閉鎖後5年間保存)を作ります。引き継いだ日と、前任から受け取った資料を最初の記録にしておくと、後で受け渡しの範囲を確かめられます(業務処理簿の書き方)。
顧問先の社長が、顧問料の見直しや変える時期を考えるときの目安は税理士を変える時期にまとめています。
引き継いだ仕訳を取り込んで、前任の試算表と照合する(ISZ™ 仕訳AI)
ISZ™ 仕訳AI の「仕訳の取込(他の会計ソフトから)」は、弥生・freee・マネーフォワード・JDL・TKC のほか、勘定奉行(OBC受入形式)・PCA会計・ソリマチの会計王・ミロク情報サービス(MJS)の会計大将の仕訳データを読み、科目と税区分の対応を決めて取り込みます。取込の最後の「結果と残高の検証」で、前任から受け取った試算表(CSV・PDF)か期末残高を置くと、科目ごとに帳簿・元のソフト・差を並べます。あとからでも取込履歴から検証できるので、試算表が遅れて届いても照合できます。
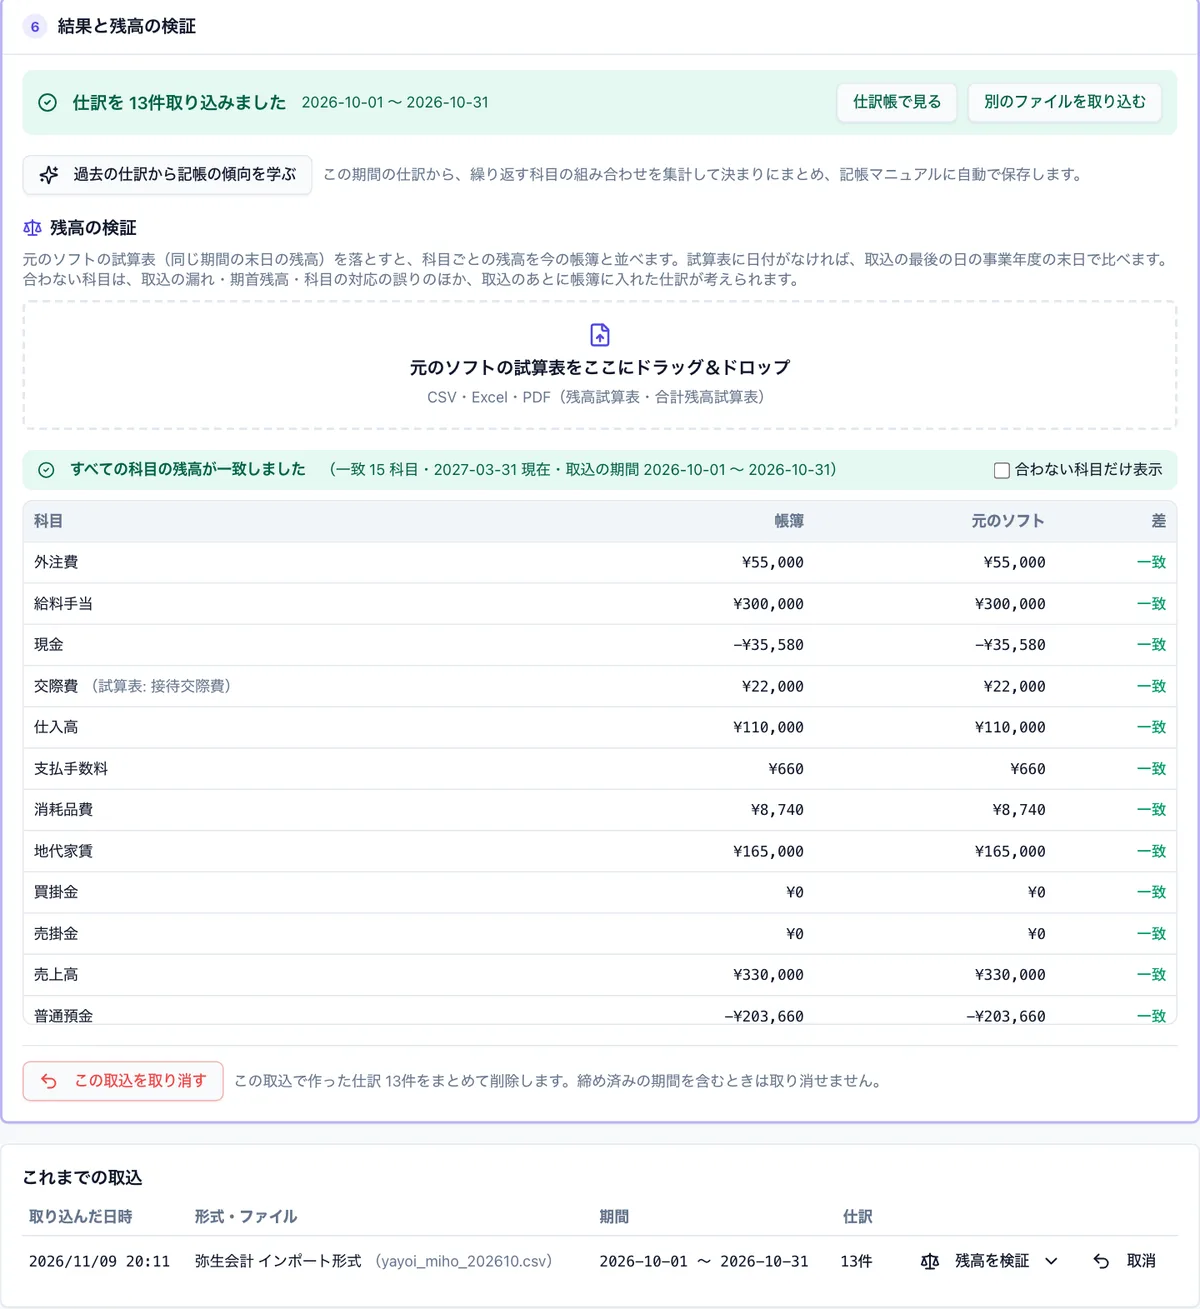
引き継いだあとの毎月の作業も同じ画面の流れで続けられます。
- 証憑の受け取り: 顧問先は提出リンク・QR から、ログインなしでスマホで領収書や請求書を送れます。前任の受け取り口から切り替えるときに案内しやすい形です
- 会計ソフト出力: 事務所の会計ソフトが別にある場合は、仕訳を JDL・弥生・MF・freee・TKC など16社の会計ソフトの形式で書き出せます
- 法人税の申告: 申告書の税理士欄を登録して「税理士法第30条の書面(税務代理権限証書)を提出」にチェックすると、法人税の e-Tax 用データに権限証書が入ります。e-Tax ソフト(WEB版)で読み込み、署名して送信します
前任の帳簿との照合が済んだら、月次の点検の順番は自計化の顧問先の月次チェック、繁忙期の段取りは事務所の繁忙期対策にまとめています。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、税理士事務所・中小企業・個人事業主のための AI 会計・申告ソフトです。前任の会計ソフトの仕訳を取り込み、「結果と残高の検証」で元のソフトの試算表(CSV・PDF)か期末残高と科目ごとに照合してから、帳簿・決算・法人税・消費税・地方税の申告書と e-Tax・eLTAX 用データまで作れます。
顧問先は提出リンクからログインなしでスマホで証憑を送れ、仕訳は16社の会計ソフトの形式で書き出せます。会計・申告は無料、AIだけ有料です。事務所で無料登録する
よくある質問
税理士を変えるとき、前の税理士からもらう資料は何ですか?
法人なら、法人税・地方税・消費税の申告書の控え(別表一式と受信通知)、決算書と勘定科目内訳明細書、総勘定元帳と試算表、会計ソフトの仕訳データ、固定資産台帳、届出書・申請書の控え、源泉徴収・年末調整の資料、税務調査があればその資料です。別表五(一)・七(一)・十六の繰越の数字は仕訳データに入らないので、申告書の控えから引き継ぎます。
7年分の資料が揃わないとき、何から着手すればいいですか?
先に、仕訳データ・総勘定元帳・試算表の前期と当期の分を受け取り、期首残高を照合して月次を始めます。申告書の控えと決算書は、保存期間の7年分(青色申告書を出した事業年度で欠損金額が生じた年度は10年分)の所在を確かめ、届いていない年度は「未着」と記録しておきます。繰越欠損金がある年度の別表七(一)と前期の別表五(一)は、次の申告までにそろえます。
前の税理士と別の会計ソフトでも、データを引き継げますか?
仕訳データ(CSV など)として書き出せば、多くの会計ソフトで取り込めます。期首残高・固定資産台帳・証憑の画像は仕訳データに入らないため、別に入れます。取り込んだあとは、前任から受け取った試算表と科目ごとに残高を照合します。ソフトの組み合わせごとの手順は、会計ソフトの乗り換え・データ移行の記事にまとめています。
e-Tax の ID と暗証番号はどうすればいいですか?
顧問先の利用者識別番号を確認し、前任が知っている暗証番号は顧問先自身に変更してもらいます。分からない場合は、秘密の質問で再設定するか、変更等届出書を出して仮の暗証番号を郵送で受け取ります(送り先は顧問先)。変更等届出書を出すと暗証番号が初期化され、登録していた電子証明書も消去されるので、顧問先が自分で送信するなら電子証明書を登録し直します。新しい事務所は自分の利用者識別番号・暗証番号と電子証明書で代理送信するため、顧問先の暗証番号が分からなくても申告は送れます。あわせて税務代理権限証書を出します。
前の税理士の税務代理権限証書はどうなりますか?
委任が終わったら、前任の税理士が「税務代理権限証書に記載した税務代理の委任が終了した旨の通知書」を出します(令和6年4月1日以後提出分)。新しい事務所は自分の権限証書を出します。電子通知の代理受領を替えたいときは、通知が送られる前に新しい事務所が権限証書を単体で送り、「代表する代理人の定め」を選びます。
税理士を変えるタイミングはいつがいいですか?
引き継ぐ資料が確定しているのは、決算・申告が終わった後です。期首から交代すれば、移す仕訳は当期分だけで済みます。期の途中なら交代日を月末にそろえ、その日の試算表で照合します。税務調査の途中は、調査の対応を前任と新しい事務所のどちらが受けるかを決めてから交代します。
出典
- e-Gov法令検索 税理士法(第30条・第34条・第38条・第41条)
- e-Gov法令検索 法人税法(第71条・第126条・第150条の2)
- e-Gov法令検索 法人税法施行規則(第59条)
- 国税庁 タックスアンサー No.5930 帳簿書類等の保存期間(令和8年4月1日現在法令等)
- e-Tax よくある質問 e-Taxにログインするための暗証番号を忘れたときの手続き(令和7年10月31日更新・2026-11-20 確認)
- e-Tax よくある質問 マイナンバーカード方式で利用開始したが利用者識別番号・パスワードがわからない(令和8年11月6日更新・2026-11-20 確認)
- e-Tax よくある質問 税理士等が送信する場合の納税者の暗証番号の変更・初期登録
- e-Tax よくある質問 電子通知を代理受領する税理士を変更したい場合
- e-Tax よくある質問 税理士等が関与先の開始届出書を送信する方法(kaishi/12)
- e-Tax よくある質問 利用者識別番号等を失念し変更等届出書を送信した場合(kaishi/14)
- e-Tax よくある質問 利用者識別番号を忘れた場合(kaishi/16)
- e-Tax 開始(変更等)届出書作成・提出コーナー
- 国税庁 H2-2 税務代理権限証書に記載した税務代理の委任が終了した旨の通知書
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 関連する解説へのリンクを追加
- 2026/11/20: 顧問先から毎月受け取るデータの渡し方へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。