不動産の使用料等の支払調書は、会社が払った家賃・地代・更新料などを、誰にいくら払ったか税務署に知らせる書類です(所得税法225条1項9号、所得税法施行規則90条)。令和8年分(2027年2月1日提出)の国税庁の手引の第5章と質疑応答事例をもとに、判定表、15万円の数え方、欄ごとの記入例、合計表への入り方の順にまとめます。
結論:この家賃・地代は支払調書が要るか
- 大家さんが個人なら、家賃・地代・更新料などの合計が同じ人に年15万円を超えると出す(15万円ちょうどは出さない)
- 大家さんが法人なら、家賃・地代は出さない。権利金・更新料・礼金などの合計が年15万円を超えたときだけ出す
- 支払を受ける者に書くのは、契約書で確かめた所有者(または転貸人)。管理会社や屋号だけを書かない
- 出す義務があるのは法人と不動産業者である個人。2027年2月1日までに合計表と一緒に出す
| 場面 | 要否 | 根拠 | 支払を受ける者に書く人 |
|---|---|---|---|
| 個人の大家さんに事務所・店舗の家賃を払う | 要(同じ相手に年15万円超) | 手引 第5章 1 | 大家さん本人 |
| 法人(不動産会社など)の大家さんに家賃を払う | 不要 | 手引 第5章 1、質疑応答事例「法人に支払う賃借料」 | — |
| 法人の大家さんに更新料・礼金・権利金を払う | 要(同じ相手に年15万円超) | 手引 第5章 1 | 大家さんの法人 |
| 管理会社に家賃を振り込んでいるが、所有者は個人 | 要(同じ相手に年15万円超) | 手引 第5章 1(注)2、質疑応答事例「管理会社へ支払っている場合」 | 所有者(個人)。摘要に管理会社へ払っている旨 |
| 月極駐車場・資材置場を個人の地主から借りる | 要(同じ相手に年15万円超) | 手引 第5章 1 | 地主本人 |
| 会社名義で個人から借りた社宅(家賃は社員が負担) | 要(年15万円超。判定も⑦も家賃の全額) | 質疑応答事例「賃貸借契約者と賃借料の負担者が異なる場合」 | 大家さん本人 |
| 社長個人が持つ自宅の一部・建物を会社が借りる | 要(同じ相手に年15万円超) | 手引 第5章 1(役員を除く定めはない) | 社長本人 |
| 共有の物件(夫婦で持つ建物など) | 要(共有者ごとに年15万円超) | 手引 第5章 3(4)、質疑応答事例「共有持分の不動産」 | 共有者それぞれ(1人1枚) |
| 不動産業でない個人事業主が事務所を借りる | 不要(出す義務がない) | 手引 第5章 1 | — |
表は、払う側が法人(または不動産業者である個人)である前提です。年15万円を超えるかの判定だけなら法定調書の提出要否 判定ツールで確かめられます。この記事は、出すと分かった調書の書き方を扱います。
対象になる支払と、ならない支払
「不動産の使用料等」は、不動産・不動産の上に存する権利・総トン数20トン以上の船舶・航空機を借りる対価と、不動産の上に存する権利を設定する対価です。手引は、土地・建物の賃借料のほかに次のものも含むとしています(第5章 3(1)(2))。
- 権利金・礼金(保証金・敷金の名目でも、返還しない部分と、月や年の経過で返還しなくなる部分を含む)
- 契約期間の満了で払う更新料、借地の上の建物を増改築するときの承諾料
- 借地権・借家権を譲り受けたときに地主・家主に払う名義書換料
- 催物の会場などの一時的な賃借料、陳列ケースの賃借料、広告のための塀や壁面など土地・建物の一部を使う賃借料
| 支払の種類 | 大家さんが個人 | 大家さんが法人 |
|---|---|---|
| 家賃・地代(駐車場代を含む) | 対象 | 対象外 |
| 権利金・礼金 | 対象 | 対象 |
| 更新料・承諾料 | 対象 | 対象 |
| 名義書換料 | 対象 | 対象 |
| 敷金・保証金(返還される部分) | 対象外 | 対象外 |
| 敷金・保証金(返還しない部分・償却分) | 対象(返還しないと確定した年分) | 対象(返還しないと確定した年分) |
| 仲介手数料(あっせん手数料) | 別の調書(あっせん手数料の支払調書)。「あっせんをした者」欄に書けば省略できる | |
法人への家賃・地代が対象外なのは、手引が「法人に支払う不動産の使用料等については、賃借料を除く、権利金、更新料等のみを提出」としているためです(質疑応答事例「法人に支払う賃借料」も同旨)。人格のない社団等も、国内に主たる事務所があれば法人と同じ扱いです。
出す義務があるのは法人(公法人・人格のない社団等を含む)と不動産業者である個人です。不動産業者である個人とは、宅地建物取引業を営む個人のことで、建物の賃貸借の代理・仲介を主な事業にしている人は除きます(質疑応答事例「法人に支払う賃借料」の注)。不動産業でない個人事業主は、事務所を借りていても出しません。
敷金・保証金の返還しない部分は、返還しないことが確定した年分の調書に入れます(質疑応答事例「返還を要しない敷金等に係る提出時期」)。保証金の50%を返還しないと契約で決まっている事例では、その50%相当額と家賃の額を、それぞれ支払金額に書くとされています(同「建物の賃借に伴って支払われる保証金」)。
年15万円超の数え方:同じ人・税込か税抜か・年の途中
15万円は、同じ人に対する令和8年中の支払金額の合計で判定します。物件ごと・契約ごとではなく、支払を受ける人ごとに合計します。数え方の決まりは5つです。
- 同じ人の複数物件は合計する:倉庫と駐車場を同じ地主から借りていれば、2つを足して判定します
- 消費税は原則として含めて判定する:請求書などで消費税額がはっきり区分されていれば、消費税を除いて判定してもかまいません(手引35頁)
- 契約で決めた支払日で数える:支払日が令和8年中に来た分は、まだ払っていなくても含めます(令和8年中に「支払の確定した」金額)。支払日が令和9年の分は、決算で未払費用にしていても含めません
- 共有者は1人ずつ判定する:持分で分けた額で、共有者ごとに15万円を超えるかを見ます
- 法人の大家さんは、権利金・更新料などだけで判定する:家賃・地代はもともと対象外なので、数えません
| 例 | 月額・支払 | 令和8年中の金額 | 判定 |
|---|---|---|---|
| 個人の大家さんへの事務所家賃 | 月100,000円 × 12か月 | 1,200,000 | 出す |
| 個人の地主への月極駐車場(消費税が区分されていない) | 月8,000円 × 12か月 | 96,000 | 出さない |
| 個人の地主への月極駐車場(舗装・区画などの施設つきで消費税がかかる。請求書で税抜13,000円・消費税1,300円と区分) | 税抜で判定:13,000円 × 12か月 | 156,000 | 出す |
| 上の施設つき駐車場を税込で判定した場合 | 14,300円 × 12か月 | 171,600 | 出す |
| 同じ地主に倉庫と駐車場 | (倉庫 月6,000円 + 駐車場 月8,000円)× 12か月 | 168,000 | 出す(1つずつなら15万円以下でも合計で超える) |
| 個人の大家さんへの倉庫の賃料(消費税込み) | 月12,500円 × 12か月 | 150,000 | 出さない(15万円ちょうどは「超える」に当たらない) |
| 法人の大家さんに更新料(家賃は別に月30万円) | 更新料 200,000円 | 200,000 | 出す(更新料だけ。家賃は書かない) |
| 夫婦の共有(持分2分の1ずつ)の建物 | 月200,000円 × 12か月 ÷ 2人 | 1,200,000(1人あたり) | 2人とも出す |
この駐車場の調書の⑦支払金額は、税込の171,600円でも税抜の156,000円でも書けます。税抜で書くときは摘要に消費税額(15,600円)を書きます(手引35頁)。迷うなら原則どおり税込で判定・記載すれば足ります。土地だけを貸す(舗装や区画などの施設がない)駐車場は消費税がかからないので、請求額のまま判定します。
年の途中から借りた物件も、契約の支払日で数えます。質疑応答事例「前払家賃の記載方法」は、翌月分を前月末に払う契約で10月から借りた例です。令和8年中の支払日は9月末・10月末・11月末・12月末の4回なので、10月分〜翌年1月分の4か月分を書きます(月10万円なら40万円)。決算で前払費用にしているかとは関係ありません。
記載欄の書き方(令和8年分の様式)
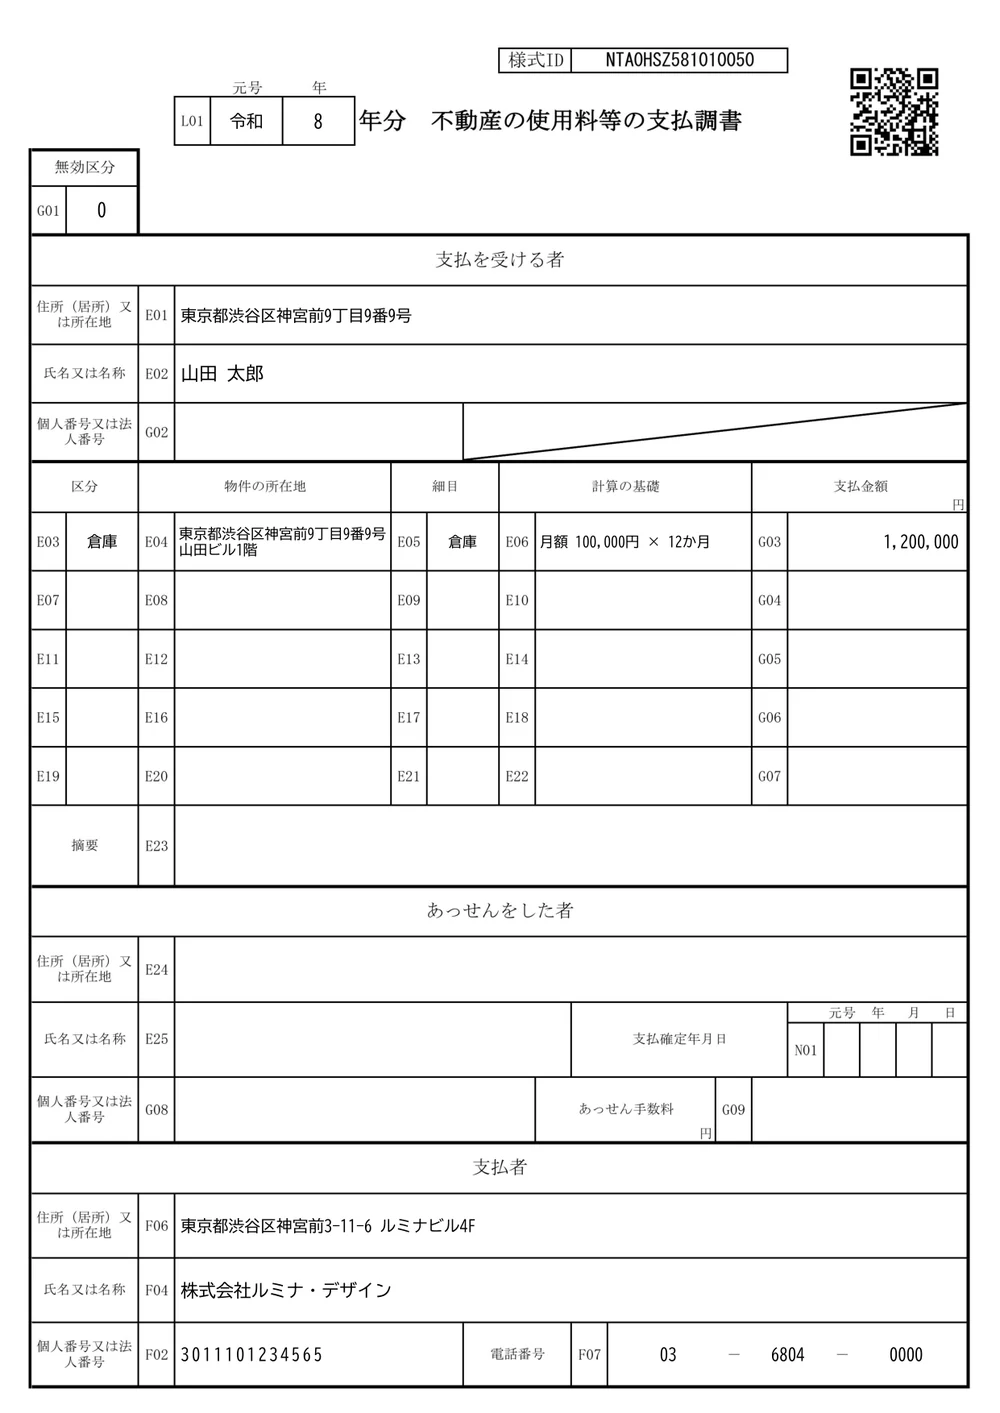
令和8年分の手引では欄が①〜⑩で説明され、①無効区分と⑨あっせんをした者が独立した欄になっています。書面の様式は令和8年9月の国税システム更改で変わったので、書面で出す会社は国税庁のホームページから最新の様式を使います(手引 第1章 3(4))。
| 欄 | 書くこと | 注意 |
|---|---|---|
| ① 無効区分 | 新規・追加・訂正は「0」、無効分は「1」 | 訂正のしかたは合計表の訂正・追加の出し方 |
| ② 支払を受ける者 | 調書を作る日の現況で、不動産の所有者または転貸人の住所・氏名(名称)と、個人番号または法人番号 | 契約書等で確かめる。屋号だけは不可。管理会社ではなく所有者を書く |
| ③ 区分 | 地代・家賃・権利金・更新料・承諾料・名義書換料・船舶の使用料など | 同じ人に家賃と更新料を払ったら、区分ごとに行を分ける |
| ④ 物件の所在地 | 支払の基礎になった物件の所在地 | 大家さんの住所ではなく、借りている物件の住所 |
| ⑤ 細目 | 土地の地目(宅地など)、建物の構造・用途 | 例:鉄骨造・事務所、宅地・駐車場 |
| ⑥ 計算の基礎 | 令和8年中の賃借期間、単位(月・㎡など)当たりの賃借料、戸数・面積など | 例:令和8年1月〜12月 月額100,000円 |
| ⑦ 支払金額 | 令和8年中に支払の確定した金額(未払を含む)を区分ごとに | 税抜で書くなら摘要に消費税額 |
| ⑧ 摘要 | 地上権・賃借権など土地の上の権利の設定の対価なら、存続期間(自〜至) | 管理会社経由・共有持分不明・税抜記載のときの補足もここに |
| ⑨ あっせんをした者 | あっせん手数料の支払調書を省略するときだけ、あっせんした人の住所・氏名(名称)・番号・支払確定年月日・支払金額 | 元号の欄は「5」(令和) |
| ⑩ 支払者 | 自社の住所(所在地)・名称・電話番号・法人番号 | 個人事業者が払うときは個人番号 |
税務署に出す不動産の使用料等の支払調書は1人につき1枚です(手引 第5章 3(5))。大家さんに写しを渡すことはできますが、その写しには個人番号を書けません(大家さんの番号も、支払者が個人のときの支払者の番号も同じ。手引の各欄の注、国税庁 FAQ Q1-1)。
株式会社さくら企画(東京都)が、個人の大家「山田太郎」さんから事務所を月100,000円(消費税込み)で借り、令和8年1月分〜12月分を払った例です。
| 欄 | 記入 |
|---|---|
| ① 無効区分 | 0 |
| ② 支払を受ける者 | 東京都〇〇区〇〇1-2-3 山田太郎 個人番号(12桁) |
| ③ 区分 | 家賃 |
| ④ 物件の所在地 | 東京都〇〇区〇〇4-5-6 〇〇ビル2階 |
| ⑤ 細目 | 鉄骨造 事務所 |
| ⑥ 計算の基礎 | 令和8年1月〜12月 月額100,000円 |
| ⑦ 支払金額 | 1,200,000 |
| ⑧ 摘要 | (空欄) |
| ⑨ あっせんをした者 | (空欄) |
| ⑩ 支払者 | 東京都〇〇区〇〇7-8-9 株式会社さくら企画 03-0000-0000 法人番号(13桁) |
同じ年に山田さんへ更新料200,000円も払っていれば、③区分「更新料」の行を足し、⑦にその額を書きます。管理会社に振り込んでいる場合も②は山田さんのままで、⑧に「家賃は〇〇管理株式会社へ支払」と書きます(質疑応答事例「管理会社へ支払っている場合」)。
同じ会社が、倉庫を株式会社みなと地所から月300,000円で借り、令和8年10月の更新で更新料200,000円を払った例です。家賃の年360万円は書かず、更新料だけの調書を1枚作ります。
| 欄 | 記入 |
|---|---|
| ② 支払を受ける者 | 株式会社みなと地所の本店所在地・名称・法人番号(13桁) |
| ③ 区分 | 更新料 |
| ④ 物件の所在地・⑤ 細目 | 倉庫の所在地/鉄骨造 倉庫 |
| ⑥ 計算の基礎 | 更新 令和8年10月(月300,000円の2年契約) |
| ⑦ 支払金額 | 200,000 |
⑥の書き方は手引に例がないため、更新の時期と賃料など支払の基礎が分かる書き方にしています。法人番号は国税庁の法人番号公表サイトで調べられます。
間違えやすい場面:社宅の転貸・社長の建物・共有・あっせん手数料
| 場面 | ②支払を受ける者 | 補足 |
|---|---|---|
| 借上社宅を転貸の会社(サブリース・社宅代行)から借りる | 契約書の貸主(転貸人) | 転貸人が法人なら、文言上は家賃は対象外と読める。国税庁の事例はないため所轄税務署に確認(下の段落)。個人の大家さんと会社が直接契約した社宅は表1(⑦は家賃の全額) |
| 社長個人の建物を会社が借りる | 社長本人 | 役員を除く定めはなく、個人への家賃として年15万円超で出す |
| 共有の物件 | 共有者それぞれ | 持分が分かるときは、15万円の判定も⑦も持分の額(表3)。持分が不明なときは各人の調書に総額を書き、摘要に①持分不明につき総額で記載②他の共有者の数③他の共有者の氏名と番号。持分不明のときの15万円の判定は、出す前に所轄税務署に確認 |
| 大家さんが屋号で請求してくる | 屋号ではなく本人の氏名 | 契約書・登録番号で確かめる(下の「よくある追加の質問」) |
| 仲介手数料を不動産会社に払った | (使用料等の調書の⑨に書ける) | ⑨に書けば、あっせん手数料の支払調書(同じ人に年15万円超)を省略できる |
社宅の転貸:手引は支払を受ける者を「不動産の所有者又は転貸人」としています。借上社宅を転貸の会社から借りているなら、契約書の貸主が転貸人です。転貸人が法人なら文言のうえでは家賃は対象外と読めますが、この場面を直接扱った国税庁の質疑応答事例・FAQ はありません。契約が「管理委託」か「転貸借」かでも扱いが分かれるため、契約書を持って所轄の税務署に確かめてください。会社名義で個人の大家さんと直接契約した社宅は、社員が家賃を払っていても会社が出します(表1)。
あっせん手数料:物件を借りるときに払う仲介手数料は、「不動産等の売買又は貸付けのあっせん手数料の支払調書」の対象です(同じ人に年15万円超、手引 第7章)。使用料等の調書の⑨に、あっせんした人の住所・名称・番号・支払確定年月日・支払金額を書けば省略でき、その場合は合計表「6 あっせん手数料」の摘要に省略した人員と金額を書きます。
報酬・料金(税理士・司法書士の報酬、デザイン料など)の支払調書は、別の様式で提出範囲も年5万円超です。源泉徴収の要否と合わせて報酬・料金の納付と支払調書で扱っています。
合計表の4欄への入り方と、期限・e-Tax・マイナンバー
支払調書は、法定調書合計表と一緒に出します。不動産の使用料等は合計表の「4 不動産の使用料等の支払調書合計表(313)」の欄で、Ⓐ使用料等の総額とⒷ支払調書を提出するものに人員と金額を書きます。Ⓐは支払が確定した総額が原則ですが、実際に提出する調書の分だけを書いても差し支えありません(手引 第8章)。
| 区分 | 人員 | 支払金額 | 内訳 |
|---|---|---|---|
| Ⓐ使用料等の総額 | 2 | 1,296,000 | 事務所家賃 1,200,000(山田太郎)+駐車場 96,000(別の地主) |
| Ⓑ支払調書を提出するもの | 1 | 1,200,000 | 15万円を超えた事務所家賃だけ(駐車場の96,000は15万円以下なので入れない) |
この例は法定調書合計表の記入例と同じ数字です。給与・退職・報酬の欄を含めた合計表全体の書き方は、そちらにまとめています。
- 期限:令和8年分は2027年2月1日(月)まで(1月31日が日曜日のため)。提出先は所轄の税務署で、郵送するときは業務センター宛てです(手引 第1章 1)。月ごとの期限は年末調整と1月の提出物の一覧にあります
- e-Tax の義務:前々年(基準年)に提出すべきだった枚数が30枚以上の種類は e-Tax 等で出します(令和9年1月以降に出す分からの基準で、それまでは100枚以上)。判定は種類ごとなので、家賃の調書の前々年の枚数が30枚未満なら、家賃の調書は書面でも出せます(合計表の提出方法)
- 大家さんのマイナンバー:調書を出すことになる大家さんには、番号の提供を求め、番号確認と身元確認をします(手引36頁)。契約上、年15万円を超えないことが支払の時点で明らかな相手(月8,000円の駐車場の地主など)からは、番号を集めてはいけません(国税庁 FAQ Q1-7)
- 番号を教えてもらえないとき:法律上の義務であることを伝えて求め、それでも提供されなければ、求めた経過を記録しておきます。税務署は番号の記載がない調書も収受し、摘要に理由を書く必要もありません(国税庁 FAQ Q1-2・Q1-5)
不動産の使用料等の支払調書のよくある追加の質問
大家さんが個人か法人か分からない
契約書の貸主欄が正です。請求書にインボイスの登録番号があれば手がかりになり、法人の登録番号は「T+法人番号(13桁)」、個人事業者は「T+13桁」でマイナンバーとは別の番号です(国税庁インボイス公表サイト「登録番号とは」)。番号の形や公表情報は登録番号・法人番号のチェックツールで確かめられます。登録番号のない大家さん(免税事業者など)は、契約書の貸主欄で確かめ、法人名なら法人番号公表サイトで法人番号を調べます。
法人の大家さんへの更新料が年15万円以下だった
支払調書は出しません。合計表のⒶに含めるかは、総額で書くか、提出する調書の分だけ書くかの選び方しだいです(手引 第8章は提出分だけの記載も可としています)。
社宅の家賃を社員の給与から引いている
会社名義で借りていれば会社が出し、⑦には家賃の全額を書きます。転貸の会社から借りている場合を含め、社宅の扱いを見てください。仕訳は社宅・借上げ社宅の家賃の勘定科目にあります。
出し忘れた・金額を間違えた
出し忘れた調書は追加分(①無効区分「0」)として出します。間違えた調書は、先に出したものと同じ内容の無効分(「1」)と、正しい訂正分(「0」)を出します(手引 第9章)。合計表も無効分・訂正分・追加分だけを書いて出します(表4の①の行のリンク先に手順があります)。
大家さんの側は何をする?
大家さんは受け取った家賃を不動産所得として自分で確定申告します(不動産所得(大家さん)の確定申告)。
12月の洗い出しと、ISZ 仕訳AI でのやり方
12月にやる「地代家賃の洗い出しチェックシート」
12月の締めの前に、総勘定元帳を支払先ごとに見ておきます。コピーして使えます。
| 順 | 確かめること | 見る資料 | 済 |
|---|---|---|---|
| 1 | 地代家賃・賃借料・支払手数料(更新料・礼金を入れている会社)・前払費用・差入保証金の仕訳を、支払先ごとに年合計する | 総勘定元帳 | □ |
| 2 | 支払先ごとに、大家さんが個人か法人かを分ける | 契約書・請求書・登録番号 | □ |
| 3 | 個人は家賃・地代・更新料などの合計、法人は権利金・更新料などの合計が15万円を超えるか | 表3の数え方 | □ |
| 4 | 管理会社に払っている物件の、所有者の氏名・住所 | 契約書・重要事項説明書 | □ |
| 5 | 共有の物件か、持分は分かるか | 契約書 | □ |
| 6 | 敷金・保証金のうち、令和8年中に返還しないと確定した額 | 契約書(償却の条項) | □ |
| 7 | 出す相手の個人番号(本人確認つき)・法人番号 | 大家さんへの依頼・法人番号公表サイト | □ |
| 8 | 仲介手数料を⑨に書くか、あっせん手数料の調書を別に作るか | 仲介会社の請求書 | □ |
社長がやること/事務所に任せること
| 作業 | 社長がやること | 事務所に任せること |
|---|---|---|
| 契約の確認 | 契約書を出し、貸主(所有者・転貸人)の名前と住所、管理会社かどうかを確かめる | 契約形態(管理委託・転貸借)の読み取り、所轄税務署への確認 |
| 番号の回収 | 大家さんに個人番号の提供を頼み、本人確認書類を受け取る | 番号の保管と、提供されなかったときの経過の記録 |
| 集計と判定 | 仕訳に支払先(大家さんの名前)を入れておく | 支払先ごとの年合計、15万円の判定、共有・敷金の処理 |
| 作成と提出 | 出した調書の控えを保管する | 調書と合計表の作成、合計表のⒶⒷとの突合、e-Tax での提出 |
借上社宅を転貸の会社から借りている、共有者の持分が契約書で分からない、敷金の償却が年をまたぐ、といった場面は、所轄の税務署に確かめてから出してください。
顧問先の地代家賃から拾い出す手順(会計事務所の方へ)
- 元帳から支払先別に集計:更新料・礼金を支払手数料や長期前払費用に入れている顧問先もあるため、科目を横断して支払先で集計し、屋号と本人名などの表記ゆれをそろえます
- 支払先の種類を判別:登録番号の13桁が法人番号公表サイトで出てくれば法人です。最終的には契約書の貸主欄で確かめます
- 顧問先から集めるもの:賃貸借契約書(貸主・物件・賃料・更新料・敷金償却の条項)、管理会社経由の物件の所有者情報、共有の有無と持分、出す相手の個人番号と本人確認書類、仲介手数料の請求書
- 合計表と突合:支払先別の年合計をⒶ、15万円超をⒷにし、元帳の残高との差(法人への家賃など)を説明できる形で残します
ISZ 仕訳AI でのやり方
ふだんの地代家賃の仕訳に大家さんの名前を入れておけば、年末に支払先ごとの年合計を出し直したり、合計表のⒶⒷに数字を書き写したりする手間が減ります。家賃(年15万円超)と報酬(年5万円超)は同じ表に並びます。
- 地代家賃の仕訳に支払先を入れる:大家さんの名前を取引先に入れ、借方「地代家賃」で記帳します。自動集計の対象は地代家賃の仕訳です。更新料・礼金も地代家賃で記帳し、摘要に「更新料」などと書きます(支払手数料など別の科目に入れている分は、表7の1で洗い出します)。法人かどうかは取引先名で見分けるため、管理会社に振り込む物件も取引先は管理会社ではなく所有者(大家さん)の名前で入れます
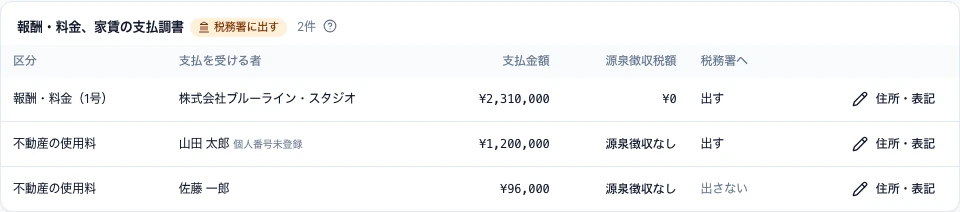
- 「法定調書合計表」の画面を開く:給与 → 年末調整の「法定調書合計表」の画面に、表「報酬・料金、家賃の支払調書」が出ます。地代家賃の仕訳から支払先ごとに年間の支払金額が集計され、年15万円超かどうかの目安が出ます(法人の大家さんは、摘要に更新料などとある分だけが入ります)。最終的な要否は表1・表3で確かめます
- 支払を受ける者の住所・番号を入れる:表の各行の「住所・表記」から「支払を受ける者(支払調書)」を開き、住所・物件の所在地・区分(物件の種類)・細目(用途)を入れます(同じ人の書き方が違うときもここでまとめます)。個人の大家さんの個人番号は、「給与計算」の個人番号の画面で従業員と同じように登録します。給与・年末調整に登録した個人番号は暗号化して保存し、外部 AI には送りません。住所や番号が空のままだと「住所未入力」「個人番号未登録」と表示されるので、提出前に漏れを確かめられます。法人の大家さんの法人番号は e-Tax の画面で入力します
- PDF・e-Tax 用データを出す:支払調書は国税庁の様式(令和8年8月版)で1件1ページの PDF に。個人番号を印字するかは選べます。e-Tax 用データ(.xtx)は支払調書・法定調書合計表(該当すれば退職所得の源泉徴収票)を1つのファイルにまとめ、e-Tax ソフト(WEB版)で読み込み → 署名 → 送信します(.xtx の読み込み方)。e-Tax 用の CSV も出せます
- 合計表を確かめる:合計表の「4 不動産の使用料等」のⒶ総額・Ⓑ提出分は、集計から自動で入ります
この記事の前提
2026年11月22日時点の法令と国税庁の資料によります。国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(令和8年8月1日現在の法令による)第1章・第5章・第7章・第8章・第9章と35頁・36頁、タックスアンサー No.7441(令和8年4月1日現在法令等)、質疑応答事例《法定調書》(令和7年8月1日現在)、マイナンバーの法定調書に関するFAQ、インボイス公表サイトの原文で確かめています。条文は所得税法225条1項9号、所得税法施行令352条、所得税法施行規則90条、所得税基本通達36-7(質疑応答事例・タックスアンサーの根拠法令欄による)。記入例の会社・人物・金額は架空です。扱っていないもの:船舶・航空機の使用料、非居住者・外国法人への支払、不動産等の譲受けの対価の支払調書、大家さん側の申告。令和9年分の手引が公表されたら見直します。内容は ISZ 税務会計リサーチ室が一次資料の原文と照らし合わせており、法令や様式が変わったときは本文を直して更新履歴に残します。1月の提出物の全体は法人の税金の年間スケジュールにあります。
このシリーズの記事(社長のための会社のお金・全17本)
- 法人の税金の種類と年間スケジュール
- マイクロ法人の役員報酬と社会保険料
- 事前確定届出給与の届出期限
- 役員報酬の期中変更(定期同額給与)
- 算定基礎届の書き方
- 賞与支払届の書き方と期限
- 住民税の特別徴収税額決定通知書の見方(欄・6月分の端数・給与への反映)
- 役員だけの会社の年末調整(一人社長・令和8年分)
- 決算賞与の要件・支給日と仕訳
- 役員借入金・役員貸付金
- 出張旅費規程と日当(一人社長・非課税の範囲・金額の目安・規程例)
- 決算前の節税 判断表
- 赤字でも払う税金と納税の猶予
- 税理士の顧問料の相場(年商別の目安・決算料・含まれる範囲)
- 顧問税理士へのデータの渡し方(毎月渡すもの・形式・ソフトが違うとき)
- 法人の税務調査の流れと期間・見られる書類(社長個人の通帳・加算税)
- 不動産の使用料等の支払調書の書き方(この記事)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、地代家賃・支払報酬の仕訳から支払先ごとに年間の支払金額を集計し、不動産の使用料等の支払調書(年15万円超)と報酬・料金の支払調書(年5万円超)、法定調書合計表を作成します。
- 集計と転記:支払先ごとの年合計から合計表のⒶ総額・Ⓑ提出分まで集計から自動で入り、家賃と報酬は同じ表で確かめられます
- 書面と e-Tax:国税庁の様式(令和8年8月版)の PDF(1件1ページ、個人番号の印字は選択)と、支払調書・法定調書合計表(該当すれば退職所得の源泉徴収票)を1つにまとめた e-Tax 用データ(.xtx)。e-Tax ソフト(WEB版)で読み込み → 署名 → 送信。e-Tax 用の CSV も
- 個人番号:給与・年末調整に登録した個人番号は暗号化して保存し、外部 AI には送りません
- 顧問先の多い事務所:事務所パックは顧問先数の制限がありません
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
個人の大家さんに払う事務所の家賃は、支払調書が必要ですか?
同じ大家さんへの令和8年中の支払が15万円を超えれば必要です。月10万円なら年120万円で対象です。家賃のほか、同じ人に払った更新料・礼金なども合計して判定し、2027年2月1日までに合計表と一緒に税務署へ出します。
法人(不動産会社)に払う家賃は、支払調書の対象ですか?
家賃・地代は対象外です。法人に払う不動産の使用料等は、賃借料を除く権利金・更新料・礼金などだけが対象で、その合計が年15万円を超えたときに出します。家賃だけを法人に払っている会社は、この支払調書を出しません。
ちょうど15万円のときは出しますか?
出しません。提出するのは同じ人への年間の支払が15万円を「超える」ときです。消費税が請求書で区分されていれば税抜で判定できるので、消費税がかかる施設つきの駐車場で税抜月12,500円なら、税抜の年150,000円で判定して出さなくてよくなります(税込の165,000円で判定すると出す側)。
月極駐車場の料金も対象ですか?
対象です。土地の賃借料なので、個人の地主に年15万円を超えて払っていれば出します。同じ地主に倉庫など別の物件の賃料も払っていれば、合計して判定します。地主が法人なら、駐車場代も家賃と同じく対象外です。
管理会社に家賃を払っているとき、誰を書けばいいですか?
管理会社ではなく、物件の所有者を「支払を受ける者」に書きます。所有者が個人なら個人への家賃として年15万円超で出し、摘要に管理会社へ払っている旨を書きます。所有者は契約書や重要事項説明書で確かめます。
更新料・礼金は支払調書の対象ですか?
対象です。大家さんが個人なら家賃などと合計して、法人なら権利金・更新料・礼金などの合計で、年15万円を超えれば出します。
敷金・保証金も支払調書に書きますか?
返還される部分は書きません。返還しない部分や、月・年の経過で返還しなくなる部分は権利金と同じく対象になり、返還しないと確定した年分の調書に入れます。
社長個人が持つ建物を会社が借りています。支払調書は必要ですか?
必要です。手引には役員への支払を除く定めはなく、個人への家賃として、年15万円を超えれば社長本人を支払を受ける者にして出します。社長の個人番号を書き、社長は受け取った家賃を不動産所得として確定申告します。
個人事業主が事務所を借りているときも出しますか?
不動産業者でなければ、出す義務はありません。この支払調書を出すのは、法人と不動産業者である個人(宅地建物取引業を営む個人。建物の賃貸借の代理・仲介を主な事業にしている人を除く)です。
大家さんがマイナンバーを教えてくれないときはどうしますか?
記載は法律上の義務であることを伝えて提供を求め、それでも提供されなければ、いつ求めて提供を受けられなかったかを記録しておきます。税務署は番号の記載がない調書も収受し、摘要に理由を書く必要はありません(国税庁 法定調書に関するFAQ)。
仲介手数料(あっせん手数料)も支払調書が必要ですか?
同じ不動産会社に年15万円を超えて払えば、あっせん手数料の支払調書の対象です。ただし不動産の使用料等の支払調書の「あっせんをした者」欄に手数料の内容を書いて出せば、あっせん手数料の支払調書は省略できます。
不動産の使用料等の支払調書の提出期限はいつですか?
令和8年分は2027年2月1日(月)までです(1月31日が日曜日のため)。法定調書合計表と一緒に所轄の税務署へ出し、郵送するときは業務センター宛てです。
家賃の支払調書も、30枚以上なら e-Tax ですか?
前々年(基準年)に提出すべきだった枚数が30枚以上の種類は e-Tax 等で出します。判定は種類ごとなので、家賃の調書の前々年の枚数が30枚未満なら、報酬の調書が30枚以上でも家賃の調書は書面で出せます。
地代家賃の仕訳から支払調書と合計表を作れるソフトはありますか?
ISZ™ 仕訳AI では、借方「地代家賃」の仕訳から支払先ごとに年間の支払金額を集計し、年15万円超かどうかの目安を表示します。更新料・礼金は地代家賃で記帳し、摘要に更新料などと書いた分が入ります。支払調書は国税庁の様式(令和8年8月版)の PDF と、支払調書・法定調書合計表を1つにした e-Tax 用データ(.xtx)で出せ、合計表のⒶ総額・Ⓑ提出分も自動で入ります。給与・年末調整に登録した個人番号は暗号化して保存し、外部 AI には送りません。事務所パックは顧問先数の制限がありません。
出典
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引
- 同 第1章 法定調書の提出期限等について(提出期限・30枚基準・様式の変更)
- 同 第5章 不動産の使用料等の支払調書
- 同 第7章 不動産等の売買又は貸付けのあっせん手数料の支払調書
- 同 第8章 給与所得の源泉徴収票等の法定調書合計表の書き方
- 同 第9章 法定調書の訂正・追加について
- 同 参考(法定調書の提出範囲の金額基準の判定及び記載方法について・35頁)
- 同 参考(源泉徴収事務・法定調書作成事務におけるマイナンバー制度の概要・36頁)
- 国税庁 タックスアンサー No.7441「不動産の使用料等の支払調書」の提出範囲等
- 国税庁 質疑応答事例 建物の賃借に伴って支払われる保証金
- 国税庁 質疑応答事例 共有持分の不動産に係る支払調書の作成
- 国税庁 質疑応答事例 前払家賃の記載方法
- 国税庁 質疑応答事例 法人に支払う賃借料
- 国税庁 質疑応答事例 不動産の賃借料を管理会社へ支払っている場合
- 国税庁 質疑応答事例 不動産の賃貸借契約者と賃借料の負担者が異なる場合
- 国税庁 質疑応答事例 返還を要しない敷金等に係る提出時期
- 国税庁 社会保障・税番号制度 法定調書に関するFAQ(Q1-1・Q1-2・Q1-5・Q1-7)
- 国税庁 インボイス制度適格請求書発行事業者公表サイト 登録番号とは
- e-Gov 法令検索 所得税法 225条
- e-Gov 法令検索 所得税法施行規則 90条
更新履歴
- 2026/11/22: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。