「この書類にもマイナンバーを書くの?」「去年も書いたのに、また?」——年末調整の時期に、総務や事務所が従業員からよく聞かれる質問です。答えを書類ごとに整理し、後半では、番号を扱う手間とリスクを増やさずに AI やスマホを使う方法をまとめました。自社で年末調整をする総務の担当者と、顧問先の年末調整を受ける事務所向けです。2026年11月19日時点の現行法と、国税庁「令和8年分 年末調整のしかた」(令和8年7月1日現在の法令による)によります。作業の手順は年末調整のやり方と年末調整をスマホで集めるやり方にあります。
年末調整でマイナンバーが必要な書類・番号欄がない書類(令和8年分)
番号欄があるのは、扶養控除等申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書です。保険料控除申告書は令和8年分から、23歳未満の扶養親族の特例を受ける人だけ欄があります。欄があっても、番号を記載した帳簿があれば書かなくていい場合があります(所得税法198条4項、国税庁FAQ Q1-3-1)。
| 書類 | 個人番号欄 | 番号の記載を省略できる条件 | AI・OCR に通すとき |
|---|---|---|---|
| 扶養控除等(異動)申告書(令和9年分を含む) | あり:本人・源泉控除対象配偶者・源泉控除対象親族・16歳未満の扶養親族・退職手当等を有する配偶者等 | 会社が番号を記載した帳簿を備えている(所得税法198条4項)。または「提供済みの番号と相違ない」旨の記載(国税庁FAQ Q1-5-1)。簡易な申告書でも本人の番号は省略できない(同 Q1-4) | 番号欄を写さない・隠す。番号入りの画像は汎用 AI に上げない |
| 基礎控除申告書 | なし | — | 番号はないが、氏名・所得の見積額は個人データ |
| 配偶者控除等申告書 | あり:配偶者 | 帳簿(所得税法198条4項)。相違ない旨の記載も同様に可(国税庁FAQ Q1-5-2) | 兼用様式なので、配偶者の番号欄を隠してから |
| 特定親族特別控除申告書 | あり:特定親族 | 帳簿(所得税法198条4項)。相違ない旨の記載も可(同 Q1-5-2) | 同上 |
| 所得金額調整控除申告書 | あり:配偶者または扶養親族 | 帳簿がある場合など(様式の注意5、国税庁FAQ Q1-3-2)。相違ない旨の記載も可(同 Q1-5-2) | 同上 |
| 保険料控除申告書 | 令和8年分から:23歳未満の扶養親族の特例を受ける人は、その扶養親族の番号 | 帳簿がある場合など(様式の注意5、国税庁FAQ Q1-3-1)。相違ない旨の記載も可(同 Q1-5-2) | 特例を受ける人の申告書は、番号欄を隠してから金額を読ませる |
| 住宅借入金等特別控除申告書 | なし | — | 番号はないが、借入額・住所は個人データ |
| 源泉徴収簿 | 番号は書かない(国税庁FAQ Q3-2) | — | — |
| 源泉徴収票 | 税務署提出用:あり/受給者交付用:記載しない(法定調書に関するFAQ) | —(※) | 受給者交付用の控えを使う |
| 給与支払報告書(個人別明細書) | あり | — | eLTAX 用データを作る給与ソフトの中で扱う |
※ 令和8年分は、給与支払報告書を市区町村に出せば、税務署提出用の源泉徴収票は出したものとみなされます(法定調書合計表の解説)。
令和8年分で番号欄が加わったのは保険料控除申告書です。23歳未満の扶養親族を有する場合の生命保険料控除の特例(一般生命保険料控除の上限6万円)を受ける人は、「☆年齢23歳未満の扶養親族」欄にその扶養親族の氏名と番号を書きます。用紙を配る前に、この欄を帳簿で省略させるか、書いてもらうかを決めます。
基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除は、1枚の兼用様式です。まとめてスキャンすると、配偶者などの番号欄まで読み取られます。番号を帳簿で省略できるようにしておけば、AI に通す書類から番号を外せます。
マイナンバーを書かなくていい場合(記載省略の条件)
番号を書かなくていいのは、会社が番号を記載した帳簿を備えている場合と、「提供済みの番号と相違ない」旨を書く場合の2つです。どちらでもなければ、扶養控除等申告書には毎年、番号を含むすべての事項を書きます(国税庁FAQ Q1-4)。前年と同じというだけでは省略できず、前年から異動がない旨を書く簡易な申告書でも、本人の番号は要ります(同 Q1-4)。
- 帳簿を備えている: 帳簿にある人の番号は、申告書に書かなくていい(所得税法198条4項)。法律の対象は扶養控除等・従たる給与・配偶者控除等・特定親族特別控除の申告書で、国税庁FAQ Q1-3-2(注)は所得金額調整控除・保険料控除申告書なども同様としています
- 「提供済みの番号と相違ない」旨を書く: 会社と従業員の合意が前提です。従業員が申告書の余白にその旨を書き、会社が手元の番号を確認して、確認した旨を申告書に表示します(同 Q1-5-1)。税務署から提出を求められたら、会社が番号を付記して出します
帳簿に書くのは、氏名・住所・番号と、元になった申告書の名称、その提出年月です(同 Q1-3-3)。電磁的記録の帳簿でもかまいません(同 Q1-3-4)。帳簿は、番号を書いた申告書の提出を受けて作ったものに限ります(所得税法198条4項括弧書、同 Q1-3-5)。入社時に別の方法で集めた番号だけでは、この帳簿になりません。番号だけを書いた別紙を申告書と紐付け、一体の申告書として受け取った場合は、その申告書から帳簿を作れます(同 Q1-12)。
結婚で氏が変わった人など、帳簿と氏名・番号が違う人は、申告書に番号を書きます(所得税法198条4項ただし書)。番号欄のない様式や、番号欄に斜線を引く運用も認められています(同 Q1-3-6)。帳簿は、番号を省略して出された申告書のうち最後のものの保存期限まで保存します(同 Q1-3-7)。
令和8年分は所得要件が上がり(扶養親族は合計所得金額62万円以下)、新たに扶養親族に当たる家族が出ます。その家族の控除には扶養控除等申告書などの提出が要ります(「年末調整のしかた」4ページ)。帳簿にいない家族なので、従業員に、その家族の番号を申告書(または一体として受け取る別紙)に書いてもらいます。その家族の本人確認は従業員がします(国税庁FAQ Q2-1)。会社は受け取った申告書をもとに帳簿へ加えます。
マイナンバーを書いてしまったとき・書かずに出されたとき
省略できる申告書に番号を書いてしまっても、書き直しは要らないと考えられます。番号が空欄で出されても、扶養の判断に必要な事項が書いてあれば、年末調整は進められます(国税庁FAQ Q1-14)。
書かなくていいのに書いてしまった
- 帳簿で省略できた申告書に書いた: そのまま有効な申告書として扱えると考えられます。番号が書かれた申告書を受け取ったので、会社は本人確認(下の表)をして、番号入りの書類として保管します(「年末調整のしかた」45ページ)
- 番号欄のない用紙(住宅借入金等特別控除申告書など)に書いた: 国税庁の FAQ に扱いの記載はありません。この番号は、給与ソフトや一覧へ転記しません。扱いに迷うときは、税務署か顧問の税理士に問い合わせます
- 番号が写った申告書を、一般の生成 AI や AI-OCR に入れた: 番号法19条の提供の制限に触れるおそれがあります。受託している事務所は、まず顧問先に知らせます。そのうえで、サービス側にデータが残る設定かを確かめ、漏えい等の報告の要否を表7で判断します
番号を書かずに出された・提供を断られた
会社は、番号の記載が法令上の義務であることを伝えて、提供を求めます。それでも受けられないときは、いつ求めて受けられなかったかを記録しておきます(同 Q1-13)。この記録は法令上の義務ではありませんが、義務違反でないことを後から示せます。従業員が書かなかったのが帳簿による省略なら、問題はありません。帳簿にない家族の番号だけは書いてもらいます。
年末調整にマイナンバーカードは要る?(本人確認の方法)
マイナンバーカードは必須ではありません。カードがない従業員は、番号が記載された住民票の写しなどと、運転免許証などの写真つきの書類の組み合わせで本人確認ができます(番号法施行令12条)。本人確認は、正しい番号かを見る番号確認と、番号の持ち主本人かを見る身元確認の2つです(番号法16条)。
| 場面 | 番号確認 | 身元確認 | 根拠 |
|---|---|---|---|
| マイナンバーカードがある従業員 | カードの提示1枚で両方 | 番号法16条1号 | |
| カードがない従業員 | 番号が記載された住民票の写し・住民票記載事項証明書 | 運転免許証・パスポートなど写真つきの書類 | 番号法施行令12条1項 |
| 2年目以降で、過去に本人確認をして番号を受け取っている | 確認書類の提示が難しければ、過去に作った番号のファイルを参照してよい | 入社時などに同程度の確認をしていて、対面で本人と明らかなら書類は不要 | 国税庁FAQ Q2-2 |
| 扶養親族の番号(扶養控除等申告書に書くもの) | 本人確認をするのは従業員で、会社ではない。前年の申告書の写しを見て書くなら、従業員の本人確認も不要 | 国税庁FAQ Q2-1・Q2-4 | |
カードや本人確認書類のコピーを保管する法令上の義務はありません。記録のために保管するなら安全管理措置が要ります。個人情報保護委員会は、手続が終わって不要になったコピーを速やかに廃棄するよう勧めています(国税庁FAQ Q2-7、個人情報保護委員会 Q&A Q6-2)。
作業別の分担表:AI・スマホでの回収に任せること、担当者が行うこと
控除額の計算、年齢と所得金額での判定、未提出者への催促文は、給与ソフトや生成 AI に任せてよい範囲です。番号の受け取りと本人確認、生計を一にするかの判断、控除の確定は担当者が行います。
| 作業(時期)・詳しく | AI・ソフトがやること | 担当者が行うこと | マイナンバー |
|---|---|---|---|
| 申告書の配付・回収(11月〜12月上旬) スマホで集める | リンク・QR の配布、提出状況の一覧、催促文 | 回収の期限、紙かデータか | 翌年分の扶養控除等申告書に欄がある |
| 番号の受け取りと本人確認(回収時・入社時) 本人確認の表 | — | 番号確認と身元確認(番号法16条) | 番号を受け取る |
| 申告内容の入力・取り込み(11月〜12月) 書類別の表 | 所得への換算、控除の対象かの表示、金額の読み取り | 結果を控除証明書などの原本と照らす | 申告書の番号欄は読ませない |
| 控除の要件の判定(11月〜12月) 扶養控除申告書の書き方 | 年齢・所得の金額による判定 | 生計を一にするか、障害者などに当たるか | 判定に番号は使わない |
| 保険料控除(11月〜12月) 生命保険料控除の注意点 | 証明書の金額の集計、控除額の計算 | 証明書との照合。特例の対象になるか | 令和8年分は特例を受ける人の申告書に欄がある |
| 住宅借入金等特別控除(11月〜12月) 年末調整のやり方 | 申告書の金額からの控除額の計算 | 控除証明書・年末残高等証明書との照合、入力 | 申告書に欄はない |
| 年税額・過不足の計算と確定(12月) 確定と精算 | 年税額と過不足の計算、精算の仕訳の下書き | 確定と、精算する給与の月 | 使わない |
| 年末調整のやり直し(翌年1月末まで) 再調整 | 前の結果との差額の計算 | やり直すかどうか(扶養の異動・申告漏れの判明など) | 使わない |
| 源泉徴収票の交付(2027年1月31日まで) 源泉徴収票 | 源泉徴収票の作成 | 本人への交付 | 受給者交付用には記載しない |
| 給与支払報告書・法定調書合計表の提出(2027年2月1日まで) 給与支払報告書・合計表 | 帳票と eLTAX・e-Tax 用データの作成 | 提出と、提出先の市区町村の確認 | 給与支払報告書に記載 |
| 保存と廃棄(7年後) チェックシート | 保存期限の管理 | 期限が過ぎた番号の廃棄・削除 | 番号を廃棄・削除する |
- 配付・回収: AI・ソフトがやるのは、本人入力のリンク・QR の配布、提出状況の一覧、未提出者への催促文・催促用の一覧です。データで受けるときは要件があります(所得税法198条2項)
- 番号の受け取りと本人確認: 扶養親族の本人確認は従業員が行います(国税庁FAQ Q2-1)
- 入力・取り込み: 換算は年収から所得への換算です。金額を読み取らせるのは、番号が写っていない書類だけです
- 控除の要件の判定: 所得の金額の区切りは62万円・123万円などです。担当者は、生計を一にするかのほか、障害者・ひとり親・勤労学生に当たるかと、国外居住親族の書類を確かめます
- 保険料控除: 控除額の計算は、23歳未満の扶養親族の特例を含みます。担当者は、特例の対象になる扶養親族かを確かめます
- 給与支払報告書・法定調書合計表: 期限が2027年2月1日なのは、1月31日が日曜のためです
扶養控除等申告書と年末調整の申告書は、提出期限の属する年の翌年1月10日の翌日から7年を経過する日まで保存します(国税庁FAQ Q1-16、ガイドライン(事業者編)第4-3-⑶)。期限が過ぎ、事務に使わなくなった番号は、できるだけ速やかに廃棄・削除します。申告書の番号部分を黒塗りして保存すると、原本の保存になりません(同FAQ Q1-17)。
生成 AI に聞いてよいこと・数字は国税庁の資料で確かめる
制度の確認や、従業員向けの案内文の下書きには、生成 AI を使えます。ただし令和8年分は基礎控除・給与所得控除・扶養親族の所得要件が変わり(表6)、生成 AI は改正前の金額(基礎控除48万円など)で答えることがあります。金額と要件は「年末調整のしかた」の該当ページと照らしてから使います。
生成 AI・AI-OCR に入れてよい情報の判断表
番号が写った申告書と、番号入りの一覧は、一般の生成 AI や汎用の AI-OCR に入れません。番号が写っていなくても、氏名・家族構成・所得の見積額は個人データです。個人情報保護委員会の注意喚起(2023年6月2日)は、個人情報を含むプロンプトを入れるときは利用目的の範囲内かを確認し、本人の同意なく個人データを入れるなら、サービスが入力を機械学習に利用しないこと等を十分に確認するよう求めています。あわせて、データの保存先と保存期間も、規約や契約で確かめておきたい点です。
| 入れるもの | 判断 | 理由・条件 |
|---|---|---|
| 制度の質問(個人を特定しない) | 可 | 答えは国税庁の資料で確かめる。改正前の金額で答えることがある |
| 従業員向けの案内文・催促文の下書き | 可 | 氏名・金額・家族の情報を入れない |
| 番号が写っていない申告書・控除証明書の画像、氏名入りの一覧 | 条件付き | 利用目的の範囲内か、入力を機械学習に利用しないこと等を確かめる(個人情報保護委員会の注意喚起)。あわせて保存先と保存期間も見る。受託した書類なら顧問先との約束の範囲で |
| 障害者控除・ひとり親・寡婦などの記載を含む書類 | 条件付き | 障害があることは要配慮個人情報(個人情報保護法施行令2条1号)。漏えいすると1件でも報告の対象になる(表7) |
| 番号が写った申告書・番号入りの一覧(CSV など) | 不可 | 番号法19条は、委託などの場合を除いて特定個人情報の提供を禁じている。委託契約や安全管理措置を確かめていない一般の生成 AI・汎用 AI-OCR には入れない。日税連のガイドラインも、番号は原則入力禁止としている |
| 番号部分を隠した書類 | 条件付き | 紙で隠してから撮るか、PDF の墨消しでデータごと消す。黒い図形を重ねただけの PDF は、下の文字が残ることがある |
年末調整以外の資料も含めて、情報の種類ごとにどの AI に入れてよいかは顧問先情報を AI に入力してよいかの判断表に、事務所として AI に入れてよい情報の区分(禁止・区分A・区分B)とツールの確認項目は日税連 AI・クラウド活用ガイドラインの解説にあります。
顧問先の年末調整を受託する事務所の立場(委託・再委託)
顧問先の年末調整や源泉徴収票の作成を受けると、番号法上の委託です。委託契約が要ります。番号を取り扱わせるクラウドの給与ソフトや入力代行を使うときは、顧問先の許諾も要ります(番号法10条・11条・12条)。相談だけで、番号の書いてある書類を受け取らないなら、委託には当たりません。
| 場面 | 番号法上の整理 | 事務所が用意するもの |
|---|---|---|
| 顧問先が自社で年末調整をし、事務所は相談だけ受ける | 番号を扱わなければ委託に当たらない | 番号が写った書類を預からない運用。届いたら返すか、番号を隠してもらう |
| 顧問先から年末調整・源泉徴収票の作成を受託する | 顧問先は個人番号関係事務実施者で、事務所はその委託先(番号法19条6号で提供を受けられる)。顧問先に監督義務(11条)、事務所に安全管理(12条) | 委託契約に書くこと:秘密保持、持ち出しの禁止、目的外利用の禁止、再委託の条件、漏えい時の責任、終了後の返却と廃棄、従業者の監督、遵守状況の報告(ガイドライン第4-2-⑴) |
| 事務所がクラウドの給与ソフトに番号を入れる | ソフトの事業者が番号を含むデータを取り扱うなら再委託で、顧問先の許諾が要る(10条)。契約で番号を取り扱わない旨を定め、アクセス制御をしているなら委託に当たらない(個人情報保護委員会 Q&A Q3-12)。それでも事務所自身の安全管理は要る(同 Q3-13) | 利用規約とデータ処理の条項(DPA)の確認、顧問先への説明。許諾は書面など記録が残る形がよい(同 Q3-10) |
| 許諾を前もって取っておく | 原則は再委託する時点で許諾を求める。契約時に再委託先が特定され、十分な措置が確認でき、再委託したら報告し定期的に状況を報告する合意があれば、事前の許諾もできる(同 Q3-9) | 顧問先との委託契約に、再委託先・報告の方法・定期報告を書く |
| 入力代行・申告書の保管を外部に出す | 再委託。保管の委託もできる。委託先は安全管理をし、委託者は監督する(国税庁FAQ Q1-18) | 顧問先の許諾、再委託先との契約 |
| 番号が写っていない書類を生成 AI・AI-OCR で処理する | 番号法ではなく個人情報保護法の範囲(委託先の監督〔25条〕、注意喚起の確認事項) | 事務所の AI 利用ルール、顧問先との約束(日税連ガイドラインの解説) |
受託する事務所は、従業員100人以下でも、ガイドライン(事業者編)別添1の「中小規模事業者」の簡略な安全管理措置を使えません。委託に基づいて個人番号関係事務を業務として行う事業者は、中小規模事業者から除かれているためです。事務取扱担当者の明確化、取扱状況を確認する手段、アクセス制御、アクセス者の識別と認証を、通常の措置で用意します。事務所の AI 活用全体の線引きは税理士事務所の AI 活用の早見表にあります。
事務所の中でマイナンバーを扱える職員を限る設定と、番号法ガイドラインの中小規模事業者の特例が受託事務所に使えない点は、職員アカウントと権限の分け方(法令が求めること)に書きました。受託するときの工程表(11月の資料依頼から2027年2月1日の提出まで)と、顧問先に頼む資料・料金の項目は年末調整の受託を事務所で回す手順にまとめています。
繁忙期の回収方法:案A 紙で集める/案B(推奨)スマホを使う
番号が通る経路を短くするなら、申告内容はスマホで入れてもらい、番号は扶養控除等申告書の一部として受け取って帳簿に記載する回し方(案B)を勧めます。従業員数人〜数十人の顧問先を想定した2つの回し方です。
案A 紙の申告書を回収し、事務所で入力する
会社が用紙を配り、従業員が番号を含めて手書きし、会社が回収して事務所へ送り、事務所が給与ソフトに入力します。スマホでの入力に慣れていない従業員が多い顧問先に向きます。番号入りの紙が会社と事務所の間を行き来するので、送付・保管・7年後の廃棄まで事務所の管理になります。転記の誤りは人が見つけるしかなく、紙を AI-OCR で読むなら番号欄を隠す手間もかかります。
案B(推奨) 申告内容はスマホで入力し、番号は申告書の一部として受け取る
会社または事務所が、従業員ごとのリンク(QR)を配ります。従業員は配偶者・扶養親族・保険料などをスマホで入力して送り、会社・事務所が変更点を確かめて取り込みます。番号は、扶養控除等申告書の一部として受け取ります。番号だけを書いた別紙をその人の申告書と紐付けて一体の申告書として受け取るか(国税庁FAQ Q1-12)、会社と合意して「提供済みの番号と相違ない」旨を書いてもらいます(同 Q1-5-1)。受け取るときに会社が本人確認をし、その申告書をもとに帳簿を作ります。
こうすると、番号の通り道は「本人確認をする担当者から給与ソフトまで」の1本になります。申告内容のやり取りに番号が混ざらないので、確認にソフトの判定を使いやすくなります。翌年からは帳簿による記載省略(所得税法198条4項)で、毎年の受け渡しが減ります。今年から扶養に入った家族だけは帳簿にないので、その家族の番号を別紙か申告書に書いてもらいます。
書面に代えて電磁的方法で申告書の内容を受け取るには、給与の支払者が必要な措置を講じるなどの要件があります(所得税法198条2項、「年末調整のしかた」8ページ注3)。住宅借入金等特別控除申告書や控除証明書も、法令上は電磁的方法で提供を受けられるものがあります。ただし ISZ™ 仕訳AI のリンクには、これらの入力欄がありません。控除証明書は会社に渡してもらい、住宅借入金等特別控除申告書は紙で受け取ります。
ISZ™ 仕訳AI では、案B の申告内容の回収を次の画面で進めます(画面はテスト環境の架空の会社で、個人番号は入れていません)。
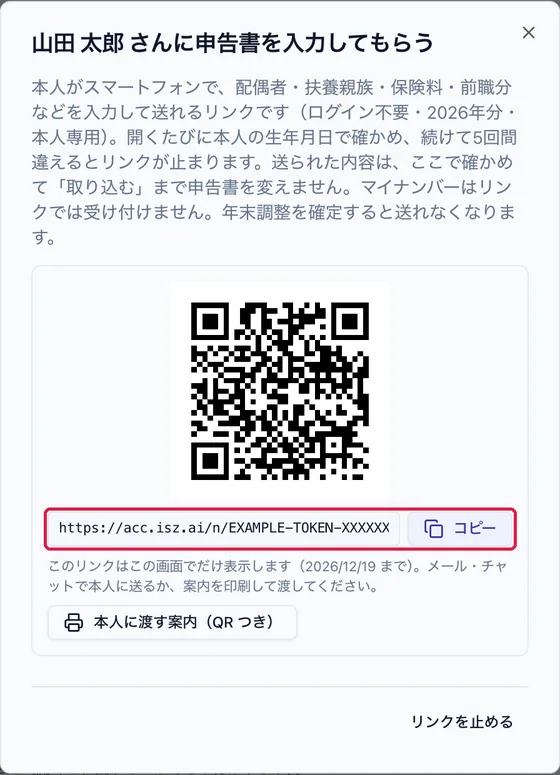
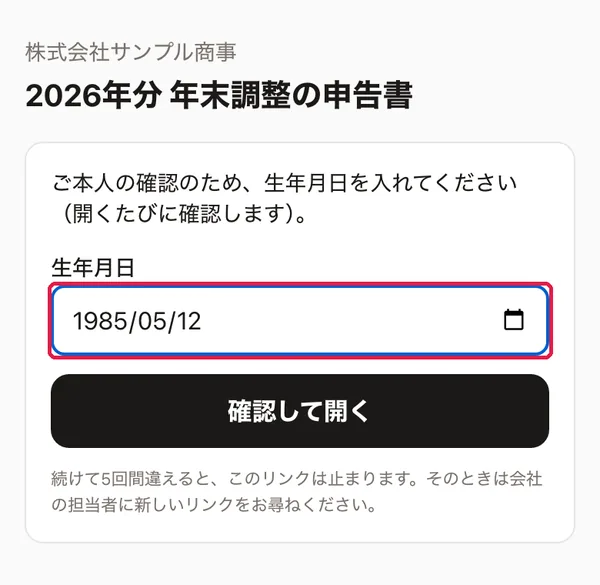
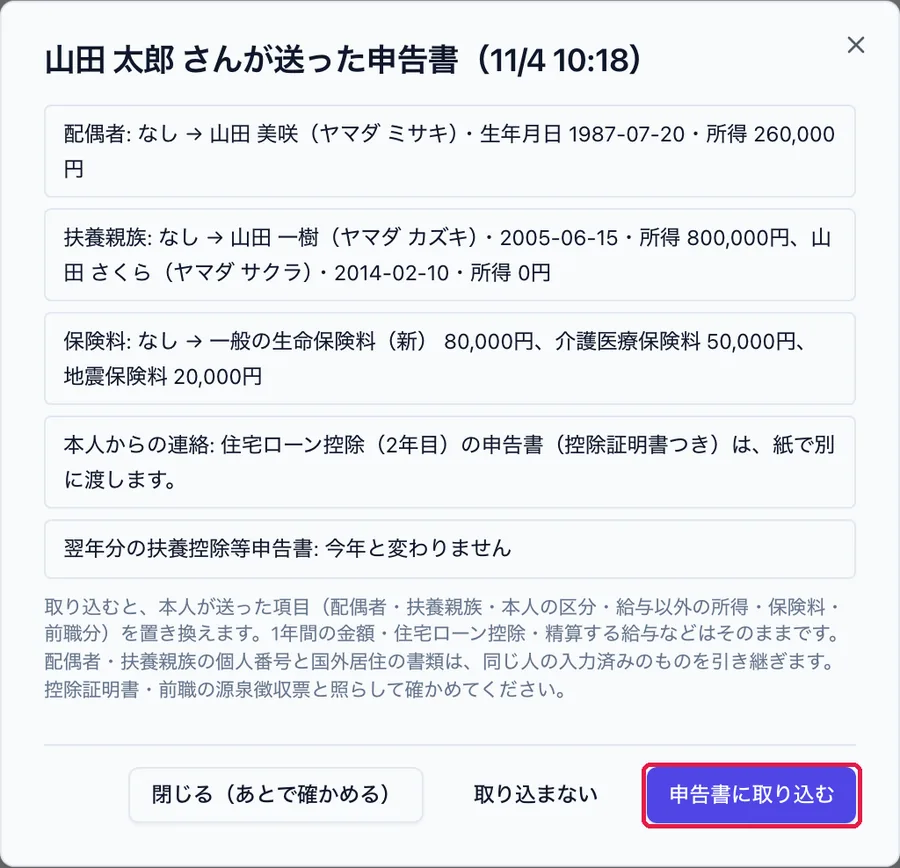
本人入力のリンクには、個人番号の入力欄がありません。従業員が入力できるのは、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書、保険料控除申告書、前職分です。11月〜翌1月は、翌年分の扶養控除等申告書(「来年の申告」)も入力できます。まだ送っていない人だけの催促用 PDF も作れます。確定後に扶養の異動などが分かったら、再年末調整で差額だけを後の給与で精算します(1人ずつ)。
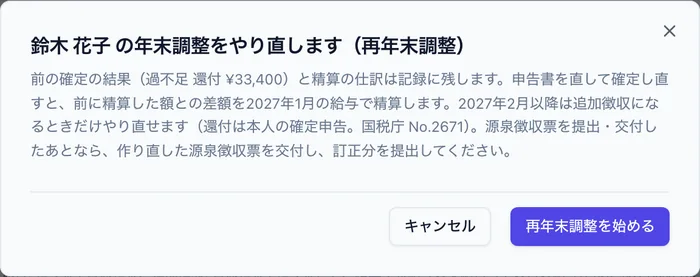
リンクの作り方から源泉徴収票までの手順は年末調整をスマホで集めるやり方に、やり直しの判断は年末調整の後の再調整にあります。従業員が扶養控除等申告書を書くときの欄ごとの説明は扶養控除申告書の書き方です。
令和8年分の変更点(数字は国税庁の資料で)
令和8年分は、基礎控除が合計所得金額489万円以下で104万円になり、扶養親族の所得要件が62万円以下に上がりました。これらの改正は原則として令和8年12月1日に施行され、令和8年分の年末調整から使います。令和8年11月までの源泉徴収事務は変わりません(「年末調整のしかた」3・4ページ)。
| 項目 | 令和8年分 | 令和7年分 | マイナンバーとの関係 |
|---|---|---|---|
| 基礎控除(所得税) | 合計所得金額489万円以下 104万円/655万円以下 67万円/2,350万円以下 62万円 | 58万〜95万円(所得に応じて) | 基礎控除申告書に番号欄はない |
| 給与所得控除の最低額 | 74万円 | 65万円 | — |
| 扶養親族・同一生計配偶者の所得要件 | 62万円以下(給与だけなら年収136万円以下) | 58万円以下(123万円以下) | 新たに扶養親族になる家族は、帳簿になければ番号を書いてもらう |
| 特定親族(19〜22歳) | 62万円超123万円以下(年収136万円超197万円以下) | 58万円超123万円以下(123万円超188万円以下) | 特定親族特別控除申告書に番号欄 |
| 配偶者特別控除の対象 | 62万円超133万円以下(年収136万円超207万円以下) | 58万円超133万円以下 | 配偶者控除等申告書に番号欄 |
| 勤労学生 | 89万円以下(年収163万円以下) | 85万円以下(150万円以下) | — |
| 一般生命保険料控除(23歳未満の扶養親族がいる人の新保険料) | 上限6万円(令和8・9年分) | 上限4万円 | 保険料控除申告書に扶養親族の番号欄 |
還付額や申告書の控除額は、年末調整の計算ツールと申告書の計算ツールで令和8年分の金額で試算できます。確認ポイントの一覧は年末調整で間違えやすいポイントにあります。
漏えいが起きたとき:番号法の報告と個人情報保護法の報告
漏えいの報告は、番号法と個人情報保護法の両方で見ます。番号は、不正の目的のおそれがあるとき、電磁的方法で不特定多数に見えるとき、本人が100人を超えるときに報告の対象です。障害者控除の記載は要配慮個人情報なので、人数が少なくても、個人情報保護法では1件から報告の対象になることがあります。受託している事務所は、まず顧問先に知らせます。知らせれば、事務所自身の報告は要りません。
| 項目 | 番号法(特定個人情報) | 個人情報保護法(個人データ) |
|---|---|---|
| 条文 | 番号法29条の4、特定個人情報の漏えい等に関する報告等に関する規則2条 | 個人情報保護法26条、施行規則7条・8条 |
| 報告が要る主な事態(民間の事業者) | ①不正の目的で行われたおそれがある漏えい等・不正利用・不正提供 ②電磁的方法で不特定多数に閲覧されるおそれ ③本人の数が100人を超える漏えい等(番号法9条・19条に反する利用・提供を含む) | ①要配慮個人情報(障害など)を含む ②財産的被害のおそれ ③不正の目的によるおそれ ④本人の数が1,000人を超える |
| 速報 | 知った後、速やかに(ガイドラインの目安は概ね3〜5日以内) | |
| 確報 | 知った日から30日以内(不正の目的によるものは60日以内) | |
| 委託を受けた事務所 | 委託元(顧問先)に通知すれば、事務所自身の報告は要らない(両法のただし書)。通知は速やかに(番号法のガイドラインの目安は概ね3〜5日以内)。報告するのは通知を受けた顧問先 | |
| 本人への通知 | 事態の状況に応じて速やかに(両法とも2項) | |
| 報告先 | 個人情報保護委員会の報告フォーム。番号が含まれる場合・含まれるか分からない場合は、マイナンバー用のフォーム | |
誤入力・誤送信に気づいたときの事務所内の初動(5段階)は日税連ガイドラインの解説にあります。
繁忙期前のチェックシート(コピーして使えます)
表は、そのまま Excel やスプレッドシートに貼れます。事務所で使うなら、顧問先ごとに1枚にします。
| No. | 確認すること | 根拠・詳しく | 済 |
|---|---|---|---|
| 1 | 番号を扱う担当者を決め、給与ソフトの権限をその人だけにした | ガイドライン 別添1(事務取扱担当者の明確化・アクセス制御) | □ |
| 2 | 番号を記載した帳簿(氏名・住所・番号・元の申告書の名称・提出年月)があり、番号を書いた申告書から作ったものか確かめた | 所得税法198条4項、国税庁FAQ Q1-3-3・Q1-3-5 | □ |
| 3 | 所得要件の引上げで新たに扶養親族・特定親族になる家族の番号を、申告書か一体の別紙に書いてもらう段取りにした | 「年末調整のしかた」4ページ、国税庁FAQ Q1-12 | □ |
| 4 | 23歳未満の扶養親族の特例を受ける人の保険料控除申告書の番号欄の扱いを決めた | 令和8年分 保険料控除申告書 注意5 | □ |
| 5 | 番号を受け取るときの本人確認(番号確認・身元確認)の方法を決めた | 番号法16条、国税庁FAQ Q2-1〜Q2-4 | □ |
| 6 | 番号が写った書類を一般の生成 AI・汎用 AI-OCR に入れないことを職員に伝え、番号を隠す手順を決めた | 番号法19条、表4 | □ |
| 7 | 番号のない書類を入れる AI サービスが、入力を機械学習に利用しないこと等を確かめた。保存先と保存期間も見た | 個人情報保護委員会の注意喚起(2023年6月2日) | □ |
| 8 | 顧問先との委託契約に、番号の安全管理の条項(持ち出し禁止・再委託の条件・漏えい時の責任・返却と廃棄など)を入れた | 番号法11条、ガイドライン 第4-2-⑴ | □ |
| 9 | 番号を取り扱わせるクラウドの給与ソフト・入力代行・保管業者を使うなら、顧問先の許諾を書面などで取った | 番号法10条、Q&A Q3-8〜Q3-10 | □ |
| 10 | 申告書をデータで受け取るなら、会社側で要件を満たしているか確かめた | 所得税法198条2項、「年末調整のしかた」8ページ | □ |
| 11 | 源泉徴収票の受給者交付用に番号が載らないことを確かめた | 法定調書に関するFAQ | □ |
| 12 | 保存期限(翌年1月10日の翌日から7年)を過ぎた申告書・帳簿の番号を廃棄する時期を決めた | 国税庁FAQ Q1-16・Q1-3-7、ガイドライン 第4-3-⑶ | □ |
| 13 | 漏えいに気づいたときの連絡先(顧問先・個人情報保護委員会の報告フォーム)と、3〜5日以内の速報の段取りを決めた | 番号法29条の4、表7 | □ |
適用時点・対象範囲
本稿は2026年11月19日時点の法令・資料に基づいています。令和8年7月17日公布の改正個人情報保護法は主な部分が未施行なので、この記事は現行法(所得税法・番号法は2026年10月1日施行の版、個人情報保護法は2026年11月2日施行の版)によります。社会保険・雇用保険の届出での番号、退職所得・公的年金の申告書、個別の契約の適否は扱っていません。個別の判断は、税理士・弁護士などの専門家に相談してください。
このシリーズの記事(会計事務所の AI 活用・全17本)
- 税理士・会計事務所の AI 活用
- 税理士事務所の AI 活用事例(減らせる業務と始め方・公開事例12件)
- 税理士の守秘義務と生成AI(顧問先の個人情報を入力してよいかの判断表)
- 税理士の AI ガイドライン(日税連 Ver.1.0・TKC・国の指針)
- 生成AIのセキュリティ質問票(会計事務所が AI ツールを選ぶ前にベンダーへ確認すること・回答例つき)
- 会計事務所の職員アカウントと権限の分け方(役割×操作の表・退職時の停止・操作ログ)
- AI の利用に顧問先の同意は要る?(同意書・説明文に書く項目と、顧問契約書・プライバシーポリシーの見直し)
- 生成AI ガイドライン(所内の利用規程)の作り方
- 個人情報保護法の改正(令和8年)いつから・何が変わるか(中小企業・会計事務所がいまやること)
- freee・マネーフォワードの MCP と会計・税務の MCP サーバー
- 年末調整のマイナンバー(令和8年分)必要な書類・書かなくていい場合・AI での扱い(この記事)
- 年末調整の受託(代行)を事務所で回す手順(工程表・顧問先に頼む資料・料金の決め方)
- 税務調査の前に AI で帳簿をチェック
- 記帳代行・記帳の自動化
- 仕訳ルールの作り方(顧問先別の仕訳ルール台帳と記帳マニュアル)
- 記帳の品質管理(AI 読取後は「要確認」から見る体制と検査表)
- 自計化の顧問先の月次チェック(仕訳の取込と通帳・証憑の照合、確認範囲の決め方)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
繁忙期に時間を取られるのは、用紙を配り、集め、出していない人に催促し、内容を転記する作業です。ISZ™ 仕訳AI の年末調整では、従業員ごとの本人入力リンクを発行し、ログインなしでスマートフォンから申告内容を回収できます。リンクは QR 付きの配布用 PDF や CSV でも出せます。開くたびに生年月日の入力を求め、リンクの有効期限は45日です。リンクに個人番号の入力欄はありません。会社・事務所は送られた内容を確かめてから取り込み、まだ送っていない人だけの催促用 PDF も作れます。確定後の再年末調整、源泉徴収簿と申告書の控えの PDF にも対応しています。
事務所では、子アカウント(職員)ごとに役割と担当する顧問先を決められ、権限の項目に「給与計算・年末調整(マイナンバーを含む)」があります。個人番号の閲覧・変更は操作ログに残ります。外部 AI の利用は主アカウントがいつでも停止でき、停止中も給与計算・年末調整は使えます。利用者データは AI モデルの学習に使用しません(データ処理に関する追加条項〔DPA〕第4条)。DPA は公開しています。税理士事務所・会計事務所には、秘密保持を条件に安全管理資料を個別にお送りします。
よくある質問
年末調整にマイナンバーは必要ですか?
扶養控除等申告書など、番号欄のある申告書では原則として必要です。会社が番号を記載した帳簿を備えていれば、書かなくていい場合があります(所得税法198条4項)。書類ごとの扱いは本文の表1にあります。
年末調整でマイナンバーの記入が不要なのはどんな場合ですか?
番号を書いた申告書から作った帳簿を会社が備えていれば、帳簿にある人の番号は書かなくていいとされています(所得税法198条4項、国税庁FAQ Q1-3-2・Q1-3-5)。前年と同じというだけでは省略できず、基礎控除申告書と住宅借入金等特別控除申告書にはもともと番号欄がありません。
年末調整の申告書を、マイナンバーを書かずに提出したらどうなりますか?
扶養の判断に必要な事項が書いてあれば、会社は申告書が出されたものとして年末調整を進められます(国税庁FAQ Q1-14)。会社は番号の提供を求め、受けられなかったときは、その経過を記録しておきます(同 Q1-13)。
年末調整の書類にマイナンバーを書いてしまったらどうすればいいですか?
省略できる申告書に書いた場合は、書き直しは要らないと考えられ、会社は本人確認をして番号入りの書類として保管します。番号欄のない用紙に書かれていたときは、給与ソフトへ転記せず、税務署か顧問の税理士に扱いを問い合わせます。
年末調整にマイナンバーカードは必要ですか?
必須ではありません。番号が記載された住民票の写しと、運転免許証などの写真つきの書類の組み合わせでも本人確認ができます(番号法施行令12条)。
年末調整の書類を AI や AI-OCR に読ませてもよいですか?
番号が写った書類は、一般の生成 AI や汎用の AI-OCR に入れません(番号法19条)。番号が写っていない書類は、利用目的の範囲内で、サービスが入力を機械学習に利用しないこと等を確かめてから使います(個人情報保護委員会の注意喚起、2023年6月2日)。
年末調整の何を AI に任せられますか?
控除額や年税額の計算、年齢・所得による要件の判定、記載漏れの洗い出し、未提出者への催促文の下書きです。生計を一にするかの判断と過不足の確定は担当者が行い、令和8年分の金額は国税庁「年末調整のしかた」で確かめます。
顧問先の年末調整を受託するとき、マイナンバーの委託契約は必要ですか?
必要です。番号の安全管理(持ち出しの禁止、再委託の条件、漏えい時の責任など)を委託契約に入れ、番号を取り扱わせるクラウドや外部業者を使うなら顧問先の許諾も取ります(番号法10条・11条、ガイドライン(事業者編)第4-2-⑴)。
出典
- 国税庁「令和8年分 年末調整のしかた」(令和8年7月1日現在の法令。3・4ページ 改正点、8ページ 申告書と電磁的提供、9ページ・44・45ページ 個人番号の記載・帳簿・本人確認)
- 国税庁 社会保障・税番号制度「源泉所得税関係に関するFAQ」(Q1-3-1・Q1-3-2・Q1-4 令和8年10月29日更新、Q1-3-3〜Q1-3-7、Q1-5-1・Q1-5-2、Q1-12・Q1-13・Q1-14、Q1-16〜Q1-18、Q2-1〜Q2-7、Q3-2)
- 国税庁 社会保障・税番号制度「法定調書に関するFAQ」(給与所得の源泉徴収票)
- 国税庁「簡易な扶養控除等申告書に関するFAQ(源泉所得税関係)」(令和6年6月、最終改訂 令和8年8月)
- 国税庁 令和8年分 給与所得者の扶養控除等(異動)申告書(裏面 1⑵)
- 国税庁 令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書(注意5)
- 国税庁 令和8年分 給与所得者の保険料控除申告書(年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例についてのご注意 5)
- e-Gov法令検索 所得税法(2026年10月1日施行版。第198条第2項・第4項)
- e-Gov法令検索 行政手続における特定の個人を識別するための番号の利用等に関する法律(番号法。2026年10月1日施行版。第10条・第11条・第12条・第16条・第19条・第29条の4)
- e-Gov法令検索 番号法施行令(2026年7月10日施行版。第12条:本人確認の措置)
- e-Gov法令検索 個人情報の保護に関する法律(2026年11月2日施行版。第26条)
- e-Gov法令検索 個人情報の保護に関する法律施行令(2026年11月2日施行版。第2条:要配慮個人情報)
- e-Gov法令検索 個人情報の保護に関する法律施行規則(2026年6月14日施行版。第7条・第8条)
- 個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」(平成26年12月11日、令和7年6月一部改正。第4-2-⑴ 委託の取扱い、第4-3-⑶ 収集・保管制限、別添1 安全管理措置、別添2 漏えい等に関する報告等)
- 個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」に関するQ&A(令和7年4月版。Q3-8〜Q3-10・Q3-12・Q3-13・Q6-2)
- 個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」(令和5年6月2日)
- 個人情報保護委員会「漏えい等の対応(報告フォーム)」
- 個人情報保護委員会「令和8年 改正個人情報保護法」(令和8年7月10日成立、7月17日公布)
- 日本税理士会連合会「税理士事務所のための AI・クラウド活用ガイドライン(概要版)」Ver.1.0(令和8年9月25日公開・会員向け)
更新履歴
- 2026/11/19: 公開
- 2026/11/20: 職員アカウントと権限の分け方へのリンクを追加。表を見やすく整理
- 2026/11/21: 年末調整の受託を事務所で回す手順へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。