税務調査の前の点検というと、申告書の数字の見直しを思い浮かべがちです。ただ、調査で実際に時間がかかるのは、帳簿の1行について「これは何の支払ですか」と聞かれて、すぐに答えられないときです。この記事は、税理士・会計事務所の担当者が、顧問先の帳簿を決算・申告の前に点検するときの観点を、帳簿のデータで調べられるものに絞って整理します。国税庁が AI をどう使っているかは 税理士の AI 活用(国税庁の AI 活用と税務調査) にまとめています。
なぜ「調査の前の点検」に AI と規則が向くのか
国税庁は「国税庁レポート2026」で、申告漏れの可能性が高い納税者の判定などに予測 AI を使っていると公表しています。調査の対象に選ばれるかどうかは事務所では決められませんが、選ばれたときに説明できない仕訳を減らしておくことはできます。
説明のつかない仕訳は、1行ずつ目で見ても見落としやすい一方、帳簿全体を並べて比べると見つかりやすいものが多くあります。たとえば次のようなものです。
- 同じ支払が、領収書と通帳の両方から二重に記帳されている
- 同じ日に同じ店で、9万円台の消耗品が2回に分けて計上されている
- 1万円単位のちょうどの金額の支出が、ほかの会社に比べて極端に多い
- 毎月同じ額のはずの役員報酬が、ある月だけ違う
こうした比較は人がやると時間がかかりますが、規則と統計なら全件を一度に調べられます。そのうえで、規則が拾った指摘のうち摘要や証憑の内容から見て問題のなさそうなものを AI が見直すと、担当者が見る件数を絞れます。
チェックする項目の一覧 — 何が見つかり、なぜ聞かれるか
決算・申告の前に、帳簿のデータで調べておきたい項目です。右の列は、調査で聞かれたときに用意しておきたいものです。
| 項目 | 見つけ方 | なぜ聞かれるか | 用意しておくもの |
|---|---|---|---|
| 二重計上 | 同日・同額・同じ取引先の仕訳、同じ証憑からの複数の仕訳、月の合計がほかの月の数倍 | 経費の過大計上になる | 証憑の原本、通帳との照合 |
| 分割発注・少額分散 | 同じ日・同じ取引先への支出で、1件ずつは基準未満なのに合計すると基準を超えるもの | 固定資産の計上やインボイスの要件を避けたとみられやすい | 発注書・納品書(別々の取引だと分かるもの) |
| キリ番の集中 | 1万円単位のちょうどの金額が、支出全体の一定の割合を超える | 消費税込みの実取引では端数が出るのが普通で、概算の計上や領収書の作成を疑われる | レシート・明細の原本 |
| ベンフォードの法則からの乖離 | 金額の先頭の数字の分布を理論値と比べる(件数が多いときだけ) | 作った数字は自然な分布から外れやすい | 偏っている数字の科目・取引先の内訳 |
| 交際費と会議費 | 1人あたりの金額が基準を超える会議費、人数の分からない会議費、1名だけの飲食 | 交際費は損金に入れられる額に限度がある | 参加者・人数・目的の記録 |
| 私的支出の混入 | 休日・土日の経費、深夜の飲食、家族同伴の記載、事業と関係の薄い品目 | 役員への給与(認定賞与)とされると影響が大きい | 業務との関係を説明するメモ |
| 源泉所得税 | 個人への報酬・料金で源泉の控除がないもの、納付期限を過ぎて納付がないもの | 不納付加算税の対象になる | 支払調書・納付書の控え |
| インボイスの登録番号 | 形式の誤り(T+13桁)、登録のない番号、取消・失効後の取引、名称の不一致、1つの番号が別の取引先に使われている | 仕入税額控除の可否が変わる | 請求書の原本、公表サイトの照会結果 |
| 固定資産の計上漏れ | 少額減価償却資産の基準を超える消耗品費、大きな修繕費(資本的支出かどうか) | 一度に費用にできない支出を費用にしている | 見積書・請求書の内訳 |
| 役員報酬 | 年度の途中で月額が変わっている、ある月だけ金額が違う | 定期同額給与にあたらない部分は損金にならない | 株主総会・取締役会の議事録 |
| 長期の前払 | 1年を超える期間の前払を一度に費用にしている | 短期前払費用の特例は1年以内が条件 | 契約書(期間が分かるもの) |
| 仮払金・仮受金 | 内容の分からない入出金が未精算のまま残っている | 使途不明金・売上の計上漏れを疑われる | 精算の記録 |
どれも「見つかった=誤り」ではありません。分けて買ったのが本当に別々の取引だった、休日に業務で出かけた、ということは普通にあります。大事なのは、聞かれたときに説明と資料をすぐ出せる状態にしておくことです。
二重計上 — いちばん多く、いちばん見つけやすい
二重計上は、同じ取引を2回帳簿に載せてしまうことです。経費が過大になり、消費税の仕入税額控除も過大になります。AI で記帳する時代になって、むしろ起きやすくなった面もあります。次のような流れで起きます。
- 領収書と通帳の両方から計上:領収書から仕訳を作り、通帳の引落しからも経費として仕訳を作ってしまう
- 同じ証憑を2回読み込む:顧問先がスマホで撮った写真と、後から届いた原本のスキャンを両方取り込む
- 請求書と納品書を両方計上:同じ取引の書類が2種類届き、それぞれ仕訳にしてしまう
- 会計ソフトの乗り換え・取込の重複:同じ期間の仕訳データを2回取り込む
- 給与を二重に消し込む:同じ月の給与を2回支払ったことにしてしまう
いちばん多いのは、請求書と通帳の両方から費用を計上する形です。たとえば、携帯電話の5月分の請求書(13,200円・6月27日引落し)を受け取ったときと、通帳から引き落とされたときの両方で通信費にすると、次のようになります。
| 日付 | 借方 | 貸方 | 金額 | 元の資料 |
|---|---|---|---|---|
| 5月31日 | 通信費 | 未払金 | 13,200 | 請求書 |
| 6月27日 | 通信費 | 普通預金 | 13,200 | 通帳の引落し(二重) |
2行目は、正しくは「未払金/普通預金」(未払金の支払)です。日付が違うので「同じ日・同じ金額」の検査には掛からず、未払金が減らずに残ることや、通信費の月の合計がほかの月の2倍になることで気づきます。請求書を受け取った時点で計上する会社では、通帳の引落しを費用にしていないかを、未払金の残高とあわせて確認します。
見つけ方は、同じ日・同じ金額・同じ取引先(摘要)の仕訳を探すのが基本です。ただし、毎日同じ金額のコンビニの支払のように、本当に別々の取引も同じ形になります。通帳の明細が2行あれば別々の支払、1行しかなければ二重計上、というように、通帳や証憑と突き合わせて判断するのが確実です。月ごとの科目の合計が、ほかの月の数倍になっていないかを見るのも有効です。
分割発注・キリ番 — 金額の形から見つける
分割発注・少額分散
同じ日に同じ取引先へ、1件ずつは基準を下回る支出が複数あり、合計すると基準を超える場合です。基準には主に2つあります。
- 10万円:少額の減価償却資産として一度に費用にできるかどうか(中小企業者等の特例の基準もあります)。消耗品費・修繕費などで、9万円台の購入が同じ日に並んでいるもの
- 税込1万円:インボイス制度の少額特例(登録番号のない請求書でも帳簿だけで控除できる)の基準。一般課税の会社の課税仕入で、同じ日の同じ店の支払が1万円未満に分かれているもの
家電量販店でパソコンと周辺機器を別々のレシートで買った、というように悪意なく起きることも多いので、見つかったら納品書や発注書で一体の取引かどうかを確認し、一体なら合算して判断します。
キリ番の集中
消費税が10%・8%かかる日本の取引では、実際の支払は端数が出るのが普通です。1万円単位のちょうどの金額の支出が全体に占める割合が高いと、概算で計上していないか、領収書を自分で作っていないかを疑われやすくなります。家賃・顧問料・会費のように、もともとちょうどの金額の取引もあるので、どの科目・取引先に集まっているかを見て判断します。
ベンフォードの法則 — 仕訳のチェックでの使い方と限界
ベンフォードの法則は、自然に発生した数字の集まりでは、先頭の数字が1である割合が最も高く、9に向かって低くなるという経験則です。先頭の数字が d になる割合は log10(1 + 1/d) で表され、次のとおりです。
| 先頭の数字 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 理論上の割合 | 30.1% | 17.6% | 12.5% | 9.7% | 7.9% | 6.7% | 5.8% | 5.1% | 4.6% |
人が作った数字は、この分布から外れやすいことが知られています。そのため会計監査では、金額の先頭の数字の分布を理論値と比べ、外れている数字の取引を重点的に調べる手法(仕訳テストの一部)として使われています。判定には、分布全体のずれを表す平均絶対偏差(MAD)や、数字ごとのずれを表す Z スコアがよく使われます。
中小企業の帳簿では外れて当然のことが多い
ただし、ベンフォードの法則は件数が多く、金額の桁の幅が広いデータで成り立つものです。中小企業の帳簿には、次の理由で当てはまらないことがよくあります。
- 仕訳の件数が少ない(年に数百件では、偶然のばらつきだけで「外れている」と出る)
- 家賃・役員報酬・リース料・月額のサービス料など、毎月同じ金額の取引の割合が大きい
- 取引の金額の範囲が狭い(数千円〜数万円に集中している)
件数が少ないと、正しいデータでも「外れ」と出る — シミュレーション
どのくらいの件数があれば判定に使えるのかを確かめるため、ベンフォードの法則どおりの分布から数字を n 件取り出すことを10,000回くり返し、平均絶対偏差(MAD)を計算しました。会計監査の分野でよく使われる目安(Nigrini の基準)では、首位数字の MAD が 0.006 以下で「よく適合」、0.012 までで「適合」、0.012〜0.015 は「境界」、0.015 を超えると「不適合」とされます(Mark J. Nigrini『Benford's Law』2012年)。
| 件数 | 「不適合」と出た割合(MAD 0.015超) | 0.012超 | MAD の中央値 |
|---|---|---|---|
| 100件 | 91.8% | 97.8% | 0.0231 |
| 200件 | 61.8% | 84.4% | 0.0163 |
| 300件 | 33.6% | 63.4% | 0.0133 |
| 500件 | 7.3% | 29.5% | 0.0103 |
| 1,000件 | 0.1% | 2.3% | 0.0073 |
| 2,000件 | 0.0% | 0.0% | 0.0051 |
もとの分布は完全にベンフォードの法則どおりなのに、300件では約3回に1回、200件では6割以上が「不適合」と出ました。1,000件でようやく0.1%まで下がります(当社のシミュレーション。乱数の種 20261113)。年に数百件の仕訳しかない会社で「不適合」と出ても、偶然のばらつきで説明できてしまうということです。
実際の帳簿では — 定額の取引が分布をゆがめる
当社が検証用に作った架空の会社(3月決算・1年分の仕訳489件)の帳簿では、首位数字の分布は次のようになりました。
| 先頭の数字 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 理論値 | 30.1% | 17.6% | 12.5% | 9.7% | 7.9% | 6.7% | 5.8% | 5.1% | 4.6% |
| この会社 | 30.1% | 14.7% | 17.8% | 6.1% | 14.1% | 6.7% | 2.5% | 3.7% | 4.3% |
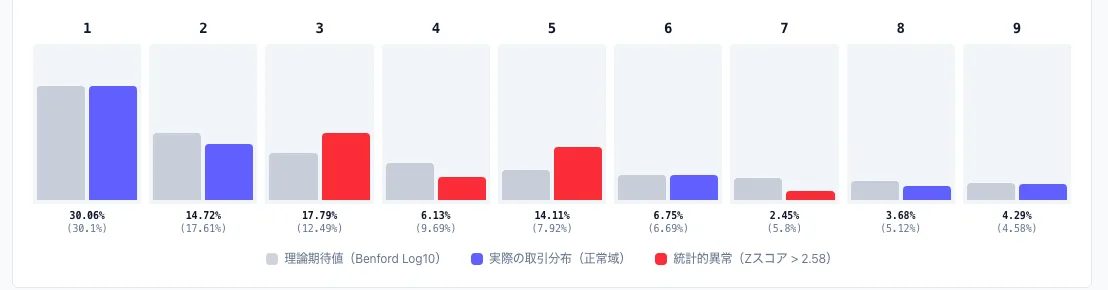
MAD は 0.0257 で、数字だけを見れば「不適合」です。上のシミュレーションでは、500件前後で偶然 0.018 を超えるのは約1%なので、偶然のばらつきだけでは説明しにくい大きさです。それでも、中身を見ると不正とは関係ありません。3が多いのは振込手数料330円が30件あるため、5が多いのは毎月の売上55,000円(売掛金と入金で各12件・11件)や毎月の給与・役員報酬の金額のためでした。定額の取引が多い中小企業では、こうして特定の数字が突出します。ISZ™ 仕訳AI がこの帳簿で判定をしない(1,000件未満は「判定なし」)のはこのためです。
このため、ベンフォードの法則から外れていても、それだけで不正や誤りがあるとは言えません。件数が十分にあるときに、ほかの検査(キリ番・分割発注・二重計上)とあわせて見る参考の指標と考えるのが実務的です。
交際費・私的支出・源泉・インボイス — 規則で判断できるもの
交際費と会議費
飲食費のうち、1人あたり1万円以下(2024年3月31日までの支出は5,000円以下)のものは、一定の書類を保存すれば交際費から除けます。会議費に入っている飲食で、1人あたりの金額が基準を超えるもの、参加人数が分からないもの、1名だけの飲食は、交際費にあたらないか確認が必要です。人数が分からないまま科目を機械的に変えると、4名で3万円(1人7,500円)の会議を交際費にしてしまうような誤りが起きるので、まず人数を確認します。
私的支出の混入
休日・土日の経費、深夜の飲食、領収書に家族同伴と分かる記載があるものなどは、業務との関係を聞かれやすい支出です。法人の場合、役員の私的な支出とされると、損金にならないだけでなく役員への給与(認定賞与)として源泉所得税の問題にもなります。業務で使ったものは、行き先・相手・目的をメモに残しておきます。
源泉所得税
税理士・弁護士・デザイナーなど個人への報酬・料金を支払うときは、源泉徴収が必要なものがあります。支払額から源泉所得税を差し引いていない仕訳や、差し引いたのに納付期限を過ぎても納付の記録がないものは、不納付加算税の対象になるため、早めに見つけておきたい項目です。
インボイスの登録番号
仕入税額控除を受けるには、原則として適格請求書(登録番号のある請求書)の保存が必要です。番号の形式の誤り、公表サイトに登録のない番号、登録の取消・失効の後の取引、請求書の名称と登録名の違いは、控除の可否に関わります。1つの登録番号が別々の取引先に使われている場合は、読み取りの誤りか、請求書の記載の誤りの可能性があります。
実際に点検してみた — 架空の会社(仕訳489件)の結果
この記事の点検を、当社が検証用に作った架空の会社「株式会社チュートリアル企画」(3月決算、2025年4月〜2026年3月の1年分、仕訳489件)の帳簿で、ISZ™ 仕訳AI の税務リスク監査を使って実行しました(2026年11月13日)。
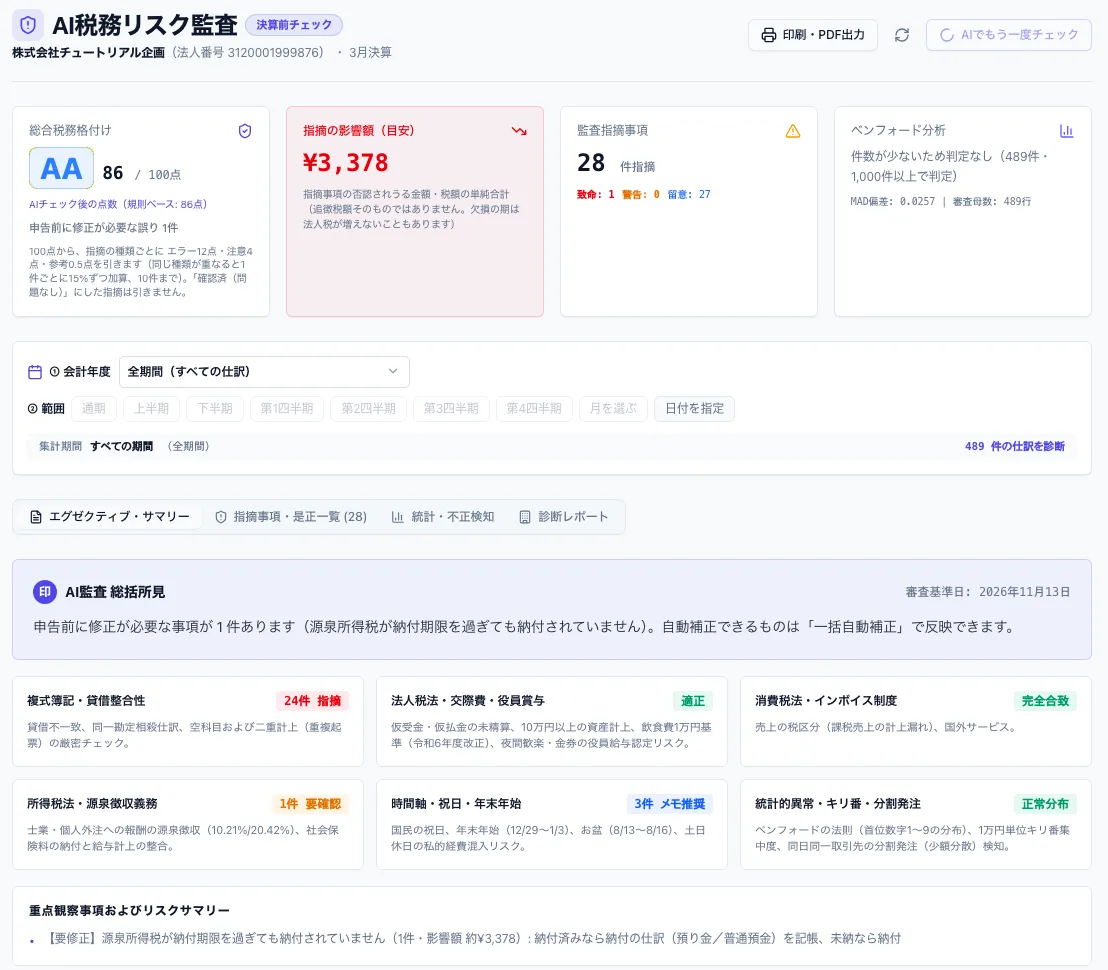
結果は100点中86点、指摘28件(重大1件・留意27件)でした。内訳と、その後の確認は次のとおりです。
| 指摘 | 件数 | 中身 | 確認の結果 |
|---|---|---|---|
| 源泉所得税が納付期限を過ぎても納付されていません(重大) | 1 | 納期の特例で2026年1〜6月分(期限7月10日)として預かった源泉所得税 33,780円の納付が帳簿にない | 帳簿は3月31日までなので、7月の納付は帳簿の外。納付済みなら領収証書を確認し、翌期の帳簿に納付の仕訳を入れる。未納なら不納付加算税の対象になるので、最優先で確認する項目 |
| 取り込んだ帳簿に同日・同額・同じ摘要の仕訳があります(留意) | 24 | 同じ日に振込手数料(145円・330円)が2件ずつ | 通帳でも同じ日に振込が2回あり、別々の振込の手数料。二重計上ではないので、まとめて「確認済(問題なし)」にする |
| 土日休日の経費支出(留意) | 3 | 給与の支給日の25日が土日だった月(5月・10月・1月)の通勤手当の未払計上(各12,000円) | 給与の計算にともなう計上で、私的な支出ではない。確認済にする |
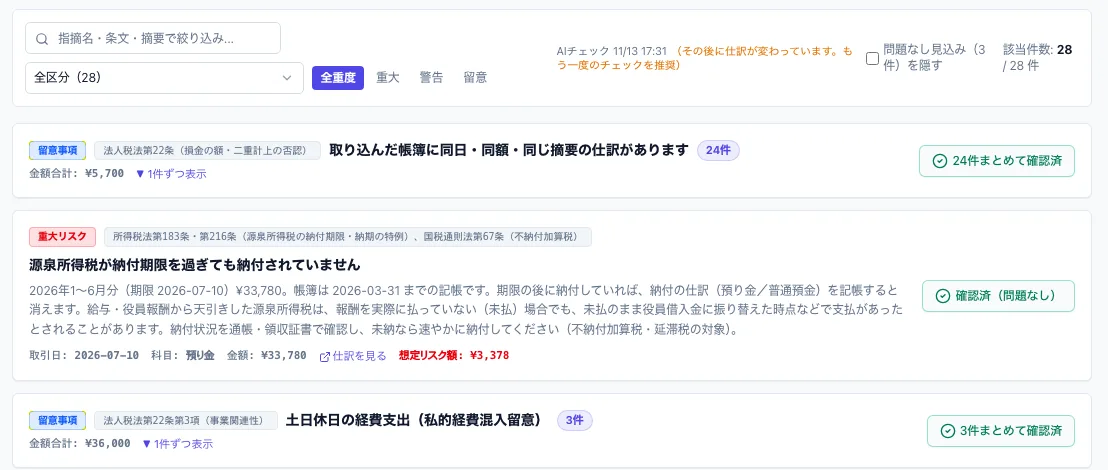
このほか、1万円単位のちょうどの金額は489件中39件(8%)で偏りなし、分割発注は0件でした。ベンフォードの法則は、上で見たとおり件数が足りないため判定なしです。
28件のうち、実際に手を動かす必要があったのは源泉所得税の1件だけでした。残りの27件は、通帳や給与の計算と照らせば数分で「問題なし」と分かるものです。見つかった件数より、重大なものを先に、根拠つきで見られることが、調査の前の点検では大事です。逆に、規則のしきい値を下げすぎると確認の手間ばかり増えるので、企業ごとに調整できることも必要です。
「AI 仕訳分析ツール」(監査法人の仕訳テスト)との違い
「AI 仕訳分析ツール」という名前では、大手監査法人が上場企業などの監査・内部監査向けに、大量の仕訳データからリスクの高い取引を順位づけするツールが知られています。数万〜数百万件の仕訳を対象に、子会社や事業部ごとのリスクを見える化するもので、会計監査の仕訳テスト(Journal Entry Testing)の考え方にもとづいています。
この記事で扱っているのは、税理士・会計事務所が顧問先の中小企業の帳簿を、決算・申告の前に点検するためのチェックです。件数は年に数百〜数千件、見るべきは不正の兆候よりも、交際費・少額減価償却資産・インボイス・源泉といった税務上の判断の誤りです。統計の手法も使いますが、中心は税法の基準にもとづく規則です。
点検の進め方 — 決算・申告の前に
- 通帳との照合を先に済ませる:残高が合っていない状態で点検しても、二重計上と記帳漏れの区別がつきません
- 規則で全件を洗い出す:上の一覧の項目を、帳簿全体に対して一度に調べます
- AI と人で絞る:問題のなさそうな指摘を下げ、重大なものから見ます。同じ原因の指摘はまとめて扱います
- 顧問先に聞くことをまとめる:参加者・用途・別々の取引かどうかなど、事務所では判断できないことは一覧にして顧問先に確認します
- 直す・理由を残す:誤りは仕訳を直し、問題がなかったものは「確認済」として理由を残します。翌年以降の点検でも同じ指摘を何度も見ずに済みます
ISZ™ 仕訳AI の「税務リスク監査」での見え方
ISZ™ 仕訳AI では、左のメニューの「税務リスク監査」で、この記事の項目を帳簿全体に対して調べます。
- 規則で洗い出す:二重計上(同日・同額・同じ証憑、月の合計の突出、給与の二重の消込)、分割発注(10万円・1万円の基準)、キリ番の集中、交際費と会議費、私的支出の兆候、源泉の漏れと未納付、インボイスの登録番号(形式・登録の有無・取消・名称・別の取引先との重複)、固定資産の計上漏れ、役員報酬、長期の前払、未精算の仮払金・仮受金などを、指摘ごとに根拠の条文と次にすることつきで出します
- 証憑の読み取り結果も使う:領収書の明細・時刻・人数・宛名から、深夜の飲食、1名の飲食、家族同伴、宛名の違い、証憑と仕訳の金額の不一致を指摘します
- AI がもう一度チェック:規則の指摘を AI が仕訳の内容を見て見直し、問題のなさそうなものは重要度を下げます(有効な AI 枠があるとき。外部 AI の利用を止めている事務所では使えません)
- 点数と区分:複式簿記・法人税・消費税・源泉・日付・統計の区分ごとに件数を出し、100点からの点数で全体の状態を示します
- ベンフォードの法則:先頭の数字の分布を理論値とグラフで比べます。判定は仕訳1,000件以上のときだけ行い、指摘として点数に入れるのは2,000件以上のとき(または設定で有効にしたとき)です。中小企業では外れて当然のことが多いためです
- 自動補正と確認済:科目・税区分の修正など直し方が決まっているものは、修正前→修正後を見てから補正できます(変更は仕訳の履歴に残ります)。問題のなかった指摘は「確認済(問題なし)」にすると、点数から引かれなくなります
- 顧問先への照会シート:税務リスク監査で顧問先に聞くことと、用途・参加者の確認が必要な証憑を、回答欄つきの一覧(Excel で開ける CSV)で出せます
- 企業ごとの設定:「税務チェック設定」で、しきい値や重要度、独自の規則(特定の取引先・キーワードなど)を企業ごとに変えられ、保存する前に件数と点数の変化を試算できます。法令にもとづく基準(交際費の1人1万円、少額減価償却資産、インボイスの経過措置など)は変えられません
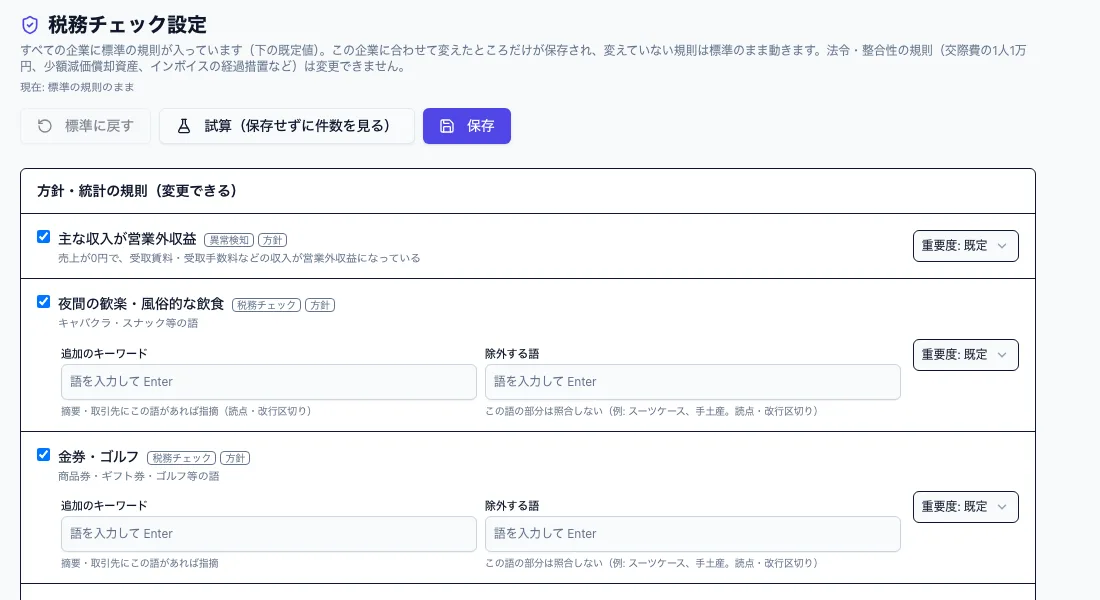
チェックの結果は判断の材料です。科目の最終判断や税務判断は、税理士が原本と実態を確認して行ってください。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、領収書・請求書・通帳の写真やPDFをAIで読み取り、仕訳を作ります。人が見るのは、AI が理由つきで分けた「要確認」の仕訳だけです。決算・申告の前には「税務リスク監査」で、二重計上・分割発注・交際費・源泉・インボイスの登録番号などを帳簿全体に対して調べ、顧問先への照会シートまで出せます。
決算書・申告書と e-Tax・eLTAX 用データまで同じ画面で作れるほか、JDL・TKC・弥生・freee・マネーフォワードなど16社の会計ソフトの形式で書き出せます。
会計・申告の機能は無料です。AI の読み取りには、枚数に応じた AI 枠(AI仕訳処理件数)が必要です。無料登録でAI枠100枚つき(1か月有効)、クレジットカードは不要です。無料で始める
よくある質問
税務調査の前に、帳簿のどこを確認すればいいですか?
説明がつかない仕訳を優先して確認します。具体的には、二重計上、同じ日に同じ取引先へ分けた支出(分割発注)、1万円単位のちょうどの金額の集中、会議費に入った接待、休日・深夜の飲食、源泉所得税の取り忘れ、インボイスの登録番号の誤り、少額減価償却資産の基準を超える消耗品費、年度の途中で変わった役員報酬、未精算の仮払金などです。どれも見つかった=誤りではないので、説明と資料をすぐ出せる状態にしておくことが大事です。
ベンフォードの法則とは何ですか?
自然に発生した数字の集まりでは、先頭の数字が1である割合が約30.1%と最も高く、9に向かって低くなり、9は約4.6%になるという経験則です。先頭の数字が d になる割合は log10(1 + 1/d) で表されます。人が作った数字はこの分布から外れやすいため、会計監査で金額の偏りを調べる手法として使われています。
ベンフォードの法則で不正は見つかりますか?
それだけでは判断できません。件数が少ない帳簿や、家賃・役員報酬など毎月同じ金額の取引が多い中小企業の帳簿では、不正がなくても分布から外れることがよくあります。当社のシミュレーションでは、完全にベンフォードの法則どおりの数字でも、300件だけ取り出すと約3回に1回は「不適合」(MAD 0.015超)と出ました。1,000件で0.1%まで下がります。件数が十分にあるときに、キリ番の集中・分割発注・二重計上などのほかの検査とあわせて見る参考の指標と考えるのが実務的です。ISZ™ 仕訳AI では、判定を仕訳1,000件以上、指摘として点数に入れるのを2,000件以上のときに限っています。
ベンフォードの法則の判定には何件くらい必要ですか?
首位数字(先頭の1桁)で見るなら、1,000件以上がひとつの目安です。当社のシミュレーション(理論どおりの分布から抽出を10,000回)では、MAD が 0.015 を超えて「不適合」と出る割合が、200件で61.8%、300件で33.6%、500件で7.3%、1,000件で0.1%でした。年に数百件の仕訳では、正しいデータでも偶然「不適合」と出ることが多いということです。
二重計上はどうやって見つけますか?
同じ日・同じ金額・同じ取引先(摘要)の仕訳を探すのが基本です。ただし、毎日同じ金額の支払のように本当に別々の取引もあるので、通帳の明細や証憑と突き合わせて判断します。通帳の明細が2行あれば別々の支払、1行しかなければ二重計上の可能性が高いと判断できます。科目ごとの月の合計が、ほかの月の数倍になっていないかを見るのも有効です。
分割発注はなぜ問題になるのですか?
1つの取引を分けて計上すると、本来は固定資産として計上すべき購入を一度に費用にしたり、登録番号のない請求書でも控除できる少額特例(税込1万円未満)を使ったりすることになるためです。悪意なく別々のレシートになっただけのことも多いので、見つかったら納品書や発注書で一体の取引かどうかを確認し、一体なら合算して判断します。
AIで税務調査の対策はできますか?
調査に選ばれるかどうかは事務所では決められませんが、選ばれたときに説明できない仕訳を減らしておくことはできます。規則と統計で帳簿全体を調べ、AI が問題のなさそうな指摘を見直すと、担当者が見る件数を絞れます。ただし、科目の最終判断や税務判断は、税理士が原本と実態を確認して行う必要があります。
「AI 仕訳分析ツール」とは違うものですか?
「AI 仕訳分析ツール」という名前では、大手監査法人が上場企業などの監査・内部監査向けに提供する、大量の仕訳からリスクの高い取引を順位づけするツールが知られています。この記事で扱っているのは、税理士・会計事務所が顧問先の中小企業の帳簿を決算・申告の前に点検するためのチェックで、交際費・少額減価償却資産・インボイス・源泉など税務上の判断の誤りを中心に見ます。
出典
- 国税庁「国税庁レポート2026」(コラム1 国税庁におけるAIの活用)
- 国税庁 タックスアンサー No.5265 交際費等の範囲と損金不算入額の計算
- 国税庁 タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
- 国税庁 タックスアンサー No.5403 少額の減価償却資産になるかどうかの判定の例示
- 国税庁「少額特例の概要」(インボイス制度)
- 国税庁 タックスアンサー No.2795 源泉徴収が必要な報酬・料金等とは
- 国税庁 タックスアンサー No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
- 国税庁 インボイス制度 適格請求書発行事業者公表サイト
更新履歴
- 2026/11/13: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。