巡回監査の前日、顧問先が自分で入力した1か月分の仕訳を開くと、数百行が並んでいます。上から順に証憑と見比べていくと、時間のわりに大事な取引を見落としがちです。見る順は、取込、残高、通帳、帳簿全体の点検、絞った取引の証憑、顧問先への確認依頼です。各段階で使う ISZ™ 仕訳AI の画面を、段階ごとに載せています。
自計化とは — 記帳代行との違いと、事務所が月次で受け持つこと
自計化とは、会社が自分で会計帳簿をつける(会計ソフトに仕訳を入力する)ことです。税理士事務所は毎月その帳簿を確かめて指導する形で関わるのが一般的です。記帳代行では事務所が資料を預かって入力しますが、自計化では入力は顧問先、事務所は確かめと指導です。
税理士法第2条第2項は、税理士が税理士業務に付随して「財務書類の作成、会計帳簿の記帳の代行その他財務に関する事務」を行えると定めています。自計化の顧問先への月次の確認と指導も、この付随業務として行われます。記帳代行の工程は記帳代行の自動化で扱っています。
訪問の前に残高、通帳、指摘まで済ませておくと、当日は顧問先との話に時間を使えます。TKC全国会は『TKC会計人の行動基準書』で、巡回監査を「関与先を毎月及び期末決算時に巡回し、会計資料並びに会計記録の適法性、正確性及び適時性を確保するため、会計事実の真実性、実在性、網羅性を確かめ、かつ指導すること」と定め、月次巡回監査と決算巡回監査に分けています。この記事の手順は、訪問の有無にかかわらず、自計化の顧問先の月次に使えます。AI をほかの業務にどう使うかは税理士・会計事務所の AI 活用(業務別の早見表)にまとめています。
月次チェックの全体像 — 6つの段階と、各段階で分かること
残高が揃っていない月は、そのあと証憑を見ても、どの行を基準にすればよいか決まりません。先に科目ごとの残高と通帳で合計を押さえ、指摘の出た取引へ絞ります。証憑を見るのは、そこで残った数件から数十件です。
| 段階 | 見るもの | この段階で分かること | ISZ™ 仕訳AI で使う画面 |
|---|---|---|---|
| ① 取込 | 顧問先の会計ソフトから書き出した、その月の仕訳 | 件数・期間・貸借の合計。形式や科目の対応で引っかかる行 | 仕訳の取込(他の会計ソフトから)の①〜⑤ |
| ② 残高の検証 | 顧問先のソフトの試算表(または期末残高) | 取り込んだ帳簿が元のソフトと科目ごとに同じ残高か | ⑥結果と残高の検証(取込履歴から後でも開ける) |
| ③ 通帳との照合 | 通帳・入出金明細 | 入力漏れ、二重入力、日付や金額の入れ違い、通帳残高と帳簿残高の差 | 銀行照合(照合済・仕訳あり・要確認・重複(記帳しない)) |
| ④ 帳簿全体の点検 | その時点の帳簿全体 | 二重計上の疑い、交際費・源泉・登録番号、仮払金の残り、キリのよい金額など | 税務リスク監査(指摘を重要度別に一覧) |
| ⑤ 証憑の確認 | ②〜④で絞った取引と、金額の大きい取引の証憑 | 取引が実際にあったか、科目・税区分・登録番号が証憑と合うか | 仕訳帳で証憑を添付し、仕訳帳・原本照合で並べて確認 |
| ⑥ 確認依頼 | ⑤までで分からなかった取引 | 顧問先にしか分からない事実(用途・相手・契約) | 仕訳を選んで「顧問先に照会」 |
① 顧問先の仕訳を取り込み、② 元のソフトの残高で確かめる
弥生でも freee でも TKC でも、事務所の確認は、取り込んだあとの同じ画面で足ります。顧問先にその月の仕訳を書き出してもらい、「仕訳の取込(他の会計ソフトから)」で読みます。終わったら、元のソフトの試算表と科目ごとの残高を比べ、揃ってから中身に進みます。
取り込む
- 顧問先に、その月の仕訳を会計ソフトから書き出してもらいます(書き出し方は各社のヘルプに従います)
- 「仕訳帳・原本照合」の右上「その他」から「仕訳の取込(他の会計ソフトから)」を開きます。①ファイル、②形式と列、③科目・税区分、④点検、⑤取り込む、⑥結果と残高の検証の6段階です
- CSV・TSV・TXT・Excel(.xlsx)のほか、TKC の仕訳データ(.slp・FXクラウドの zip)も置けます。主な会計ソフトの形式は自動で判定し、見出しが独自のファイルは AI が列の対応を推定して「要確認」と出すので、画面で確かめてから進みます
- 2か月目からは「今の仕訳に足す」で、その月の分を足していきます。初月だけ、期首残高の仕訳を④点検の画面で選んでおきます
取り込める形式と科目・税区分の対応の決め方は会計ソフトの乗り換えの「共通の手順」に、TKC の仕訳データの読み方はTKC の仕訳を取り込む要点にあります。
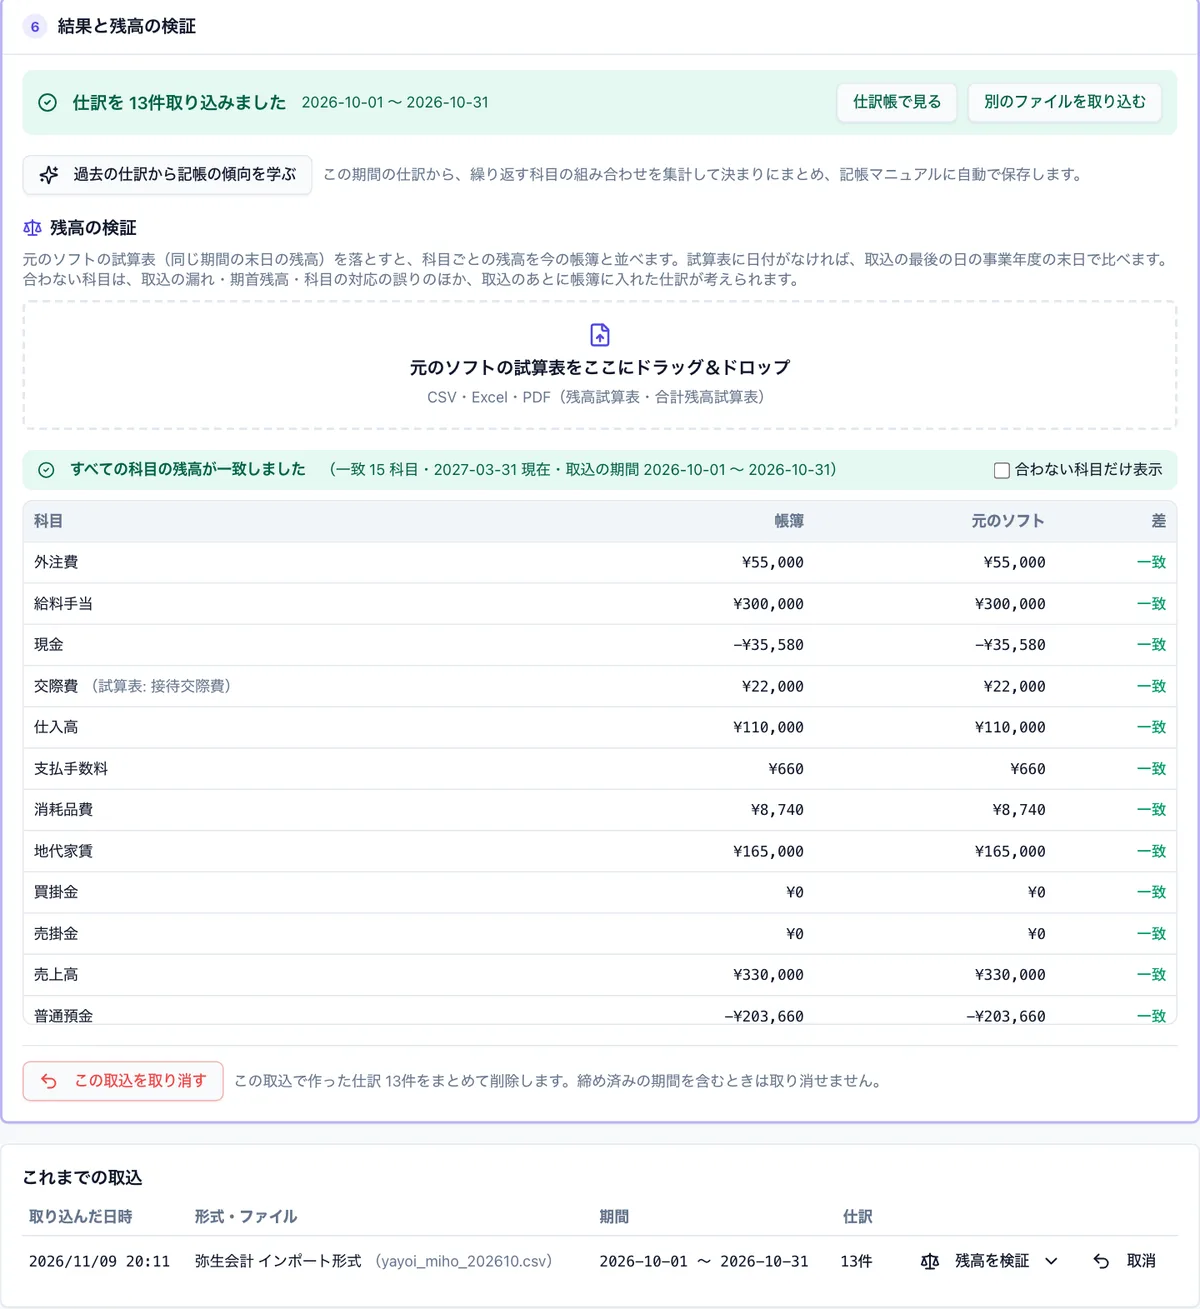
元のソフトの残高で確かめる
⑥結果と残高の検証の画面に、顧問先のソフトの試算表(CSV・PDF など)を置くか期末残高を入れると、科目ごとに「帳簿/元のソフト/差」が並びます。差が出なければ、取り込んだ帳簿は顧問先の帳簿と同じ数字です。以降の確認は ISZ™ 仕訳AI の画面だけで進められます。この画面は、あとから取込の履歴からも開けます。
差が出たときは、次の順に見ると原因にたどり着きやすくなります。
- 期首残高の仕訳を入れたか(初月)
- 取り込んだ期間に、抜けた月や重ねて取り込んだ月がないか
- 科目の対応で、2つの科目を1つにまとめていないか(③科目・税区分の画面)
- 顧問先が、前の月の仕訳をあとから直していないか
取込そのものに誤りがあったときは、「この取込を取り消す」で丸ごと戻してから取り込み直せます。顧問先が前の月を直していた場合は、その月を「期間の仕訳を置き換える」で取り直します。確認済みにした仕訳がある月は、「確認済み・締めの解除」の権限でロックを外してから置き換えます。
確認済み(ロック)にした仕訳や締めた月がある期間は置き換えられないので、確認済みにした仕訳が、あとから黙って入れ替わることはありません。
③ 通帳の明細と照合する — 入力漏れと二重入力を見つける
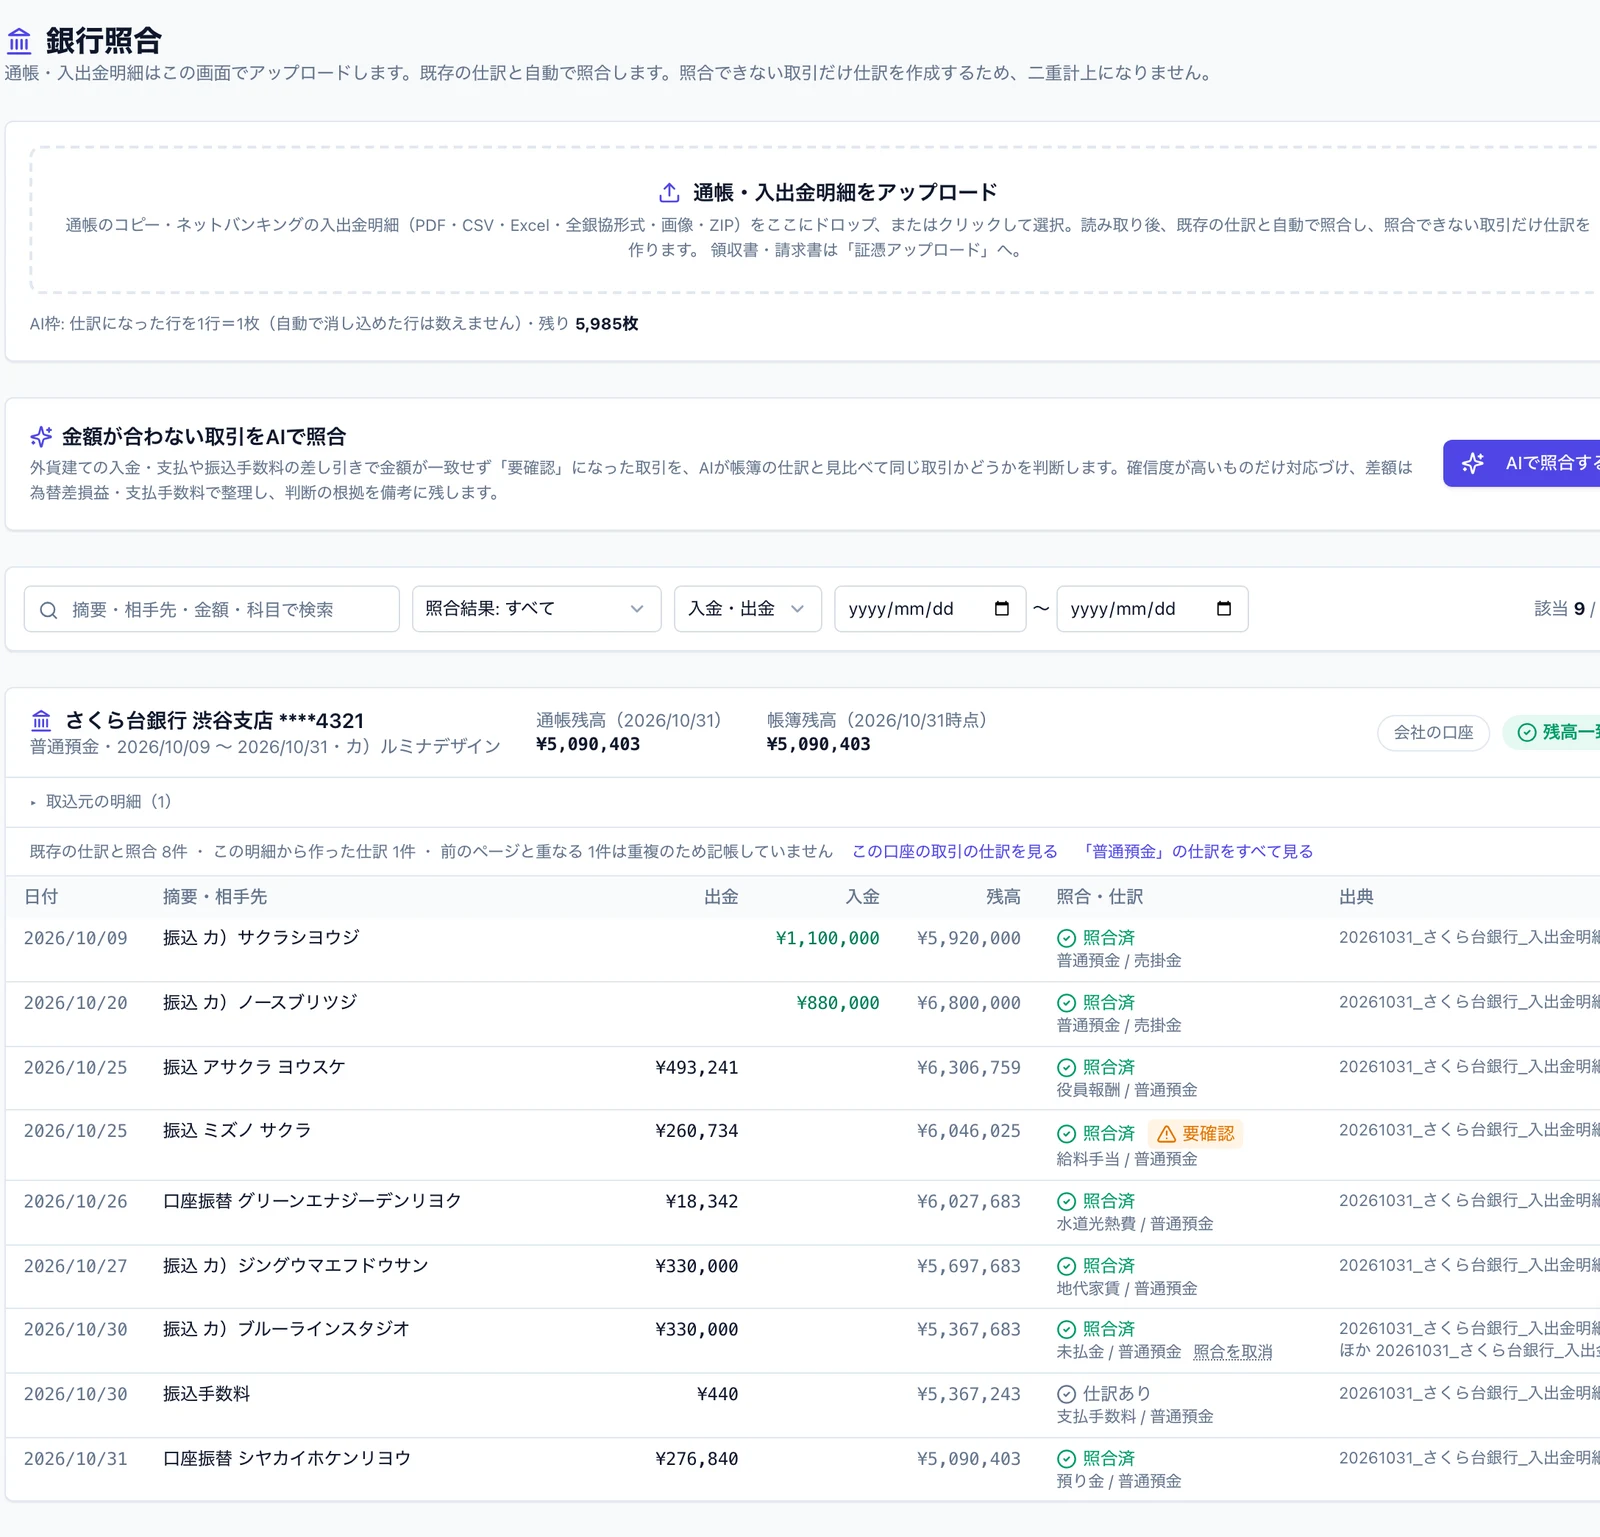
自計化の顧問先の入力漏れ、二重入力、日付の入れ違いは、通帳の明細と突き合わせると見つかります。銀行照合は、取り込んだ仕訳と明細を1行ずつ対応づけ、同じ日の通帳残高と帳簿残高を並べます。
通帳は、仕訳を取り込んだあとに上げます。銀行照合は帳簿にある仕訳と突き合わせる仕組みなので、顧問先の仕訳が先に入っていれば、一致した取引は「照合済」になります。新しく仕訳を作るのは、対応する仕訳がなかった明細だけです。
| 表示 | 意味 | 自計化の顧問先でよくある原因 | 事務所がすること |
|---|---|---|---|
| 照合済 | 明細と同じ入出金の仕訳が帳簿にあり、対応づいた | — | 科目だけを一覧で見る。通帳の摘要と科目がちぐはぐな行(家賃の支払が消耗品費など)を拾う |
| 仕訳あり | 取り込んだ仕訳の中に対応するものがなく、明細から仕訳を作った | 顧問先の入力漏れ。または、顧問先が請求日や別の金額で入力していて対応しなかった | 同じ取引が日付・金額を変えて入っていないかを見る。入っていれば明細から作った仕訳を消し、日付の直しが要るなら顧問先に伝える。入っていなければ入力漏れとして顧問先に伝える |
| 要確認 | 仕訳に照会の印が付いている、などで人の判断が要る | 振込手数料の差し引き、複数の請求をまとめた入金、用途の分からない出金 | 表3の分類に当てはめ、証憑を見るか顧問先に聞くかを決める |
| 重複(記帳しない) | 同じ明細がすでに取り込まれている | 同じ期間の通帳を2回上げた、PDF とネットバンキングの明細を両方上げた | 仕訳は作られないので、そのままでよい |
振込手数料の差し引きなどで金額が合わず「要確認」になった取引は、「金額が合わない取引をAIで照合」で帳簿の仕訳と見比べられます。対応づけるのは確度の高いものだけで、判断の根拠が備考に残るので、担当者があとから見直せます。最後に、口座ごとの「残高一致」で、その月の通帳と帳簿が揃ったことを確かめます。
④ 帳簿全体を税務リスク監査で点検する — 証憑を見る取引を絞る
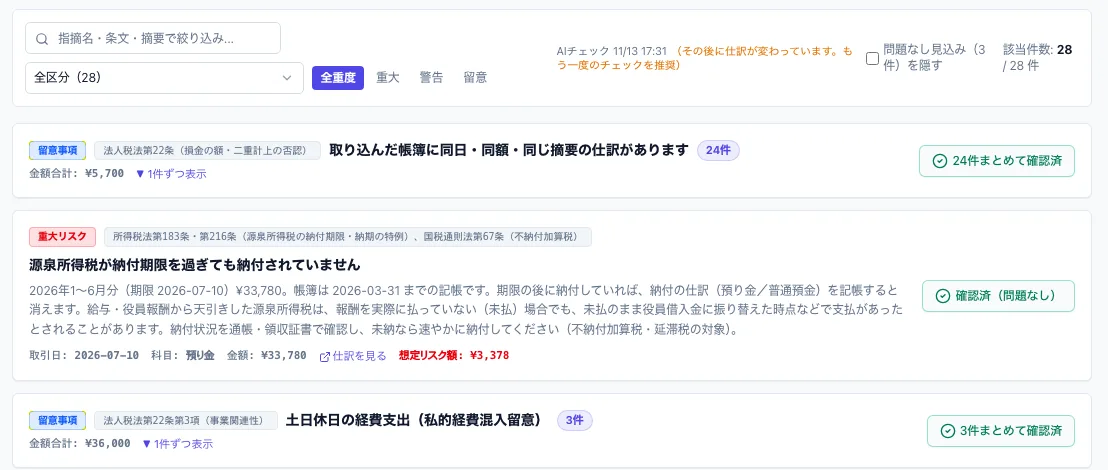
通帳を通らない現金、カード、振替の仕訳は、銀行照合のあとに残ります。決算メニューの「税務リスク監査」で帳簿全体を規則で点検すると、証憑へ進む行が重要度別に絞れます。
規則は、交際費・会議費の1人1万円、源泉徴収、登録番号の公表データとの照合、現金のマイナス、二重計上の疑い、仮払金の未精算、キリのよい金額などに分かれます(2026年11月19日時点で68)。指摘には影響額の目安と根拠の条文が付きます。AI 枠がある間は、AI が仕訳の内容を見て指摘をもう一度見直します。採用するか、問題なしとするかは、人が決めます。
自計化の顧問先で特に役立つのは、取り込んだ帳簿の中の「同日・同額・同じ摘要の仕訳」の指摘です。顧問先がネットバンキングの明細連携と手入力の両方で同じ取引を入れると出ます。問題のない指摘は「確認済(問題なし)」にして、見た記録を残します。
飲食の顧問先には、土日の経費が毎月出ます。外注の多い顧問先は、仮払金が残りがちです。同じしきい値のままでは、見るべき行が指摘の山に混ざります。方針と統計の規則のしきい値・キーワードは、顧問先ごとの「税務チェック設定」で変えます。
規則ごとの指摘の意味と、帳簿のデータだけで分かる範囲は税務調査の前の AI チェックに、要確認から見る体制の作り方は記帳の品質管理にあります。
| 分類 | 例 | 画面で分かること | 人が判断すること | 顧問先への聞き方 |
|---|---|---|---|---|
| 入力漏れ | 通帳にある出金が帳簿にない | 銀行照合の「仕訳あり」、通帳と帳簿の残高の差 | 取引の中身と科目 | 「10月12日の出金 55,000円の内容と、請求書があれば写しをお願いします」 |
| 二重入力 | 明細連携と手入力で同じ支払が2行 | 税務リスク監査の同日・同額の指摘、銀行照合で片方だけ照合済 | どちらの仕訳を残すか | どちらの行を消すかを伝え、顧問先のソフトで消してもらう |
| 計上日のずれ | 請求日で計上、通帳は翌月の入金日 | 銀行照合で対応しない入出金 | 発生主義で月をまたぐ処理が合っているか | 「売掛金で計上済みか、入金時に売上にしているか」を確かめる |
| 金額の差 | 振込手数料を差し引いた入金 | 銀行照合の「要確認」、AI での照合の根拠 | 手数料の負担者と科目 | 取引先との取り決めが分からないときだけ聞く |
| 科目・税区分の誤り | 10万円以上の備品を消耗品費、課税仕入を対象外 | 税務リスク監査の少額減価償却資産・税区分の指摘 | 資産計上か費用か、税区分 | 「何を買ったか、何台か」を聞く |
| 登録番号 | 経過措置の仕入を適格として入力 | 登録番号の公表データとの照合の指摘 | 経過措置の適用と税額 | 請求書の登録番号の欄の写しをお願いする |
| 私的支出の疑い | 休日の飲食代、家族名義の支払 | 方針の規則(土日・祝日の経費など) | 事業との関連 | 「参加者と目的」を聞く(責める書き方はしない) |
| 仮払金・仮受金の残り | 出張の仮払が精算されていない | 仮払金の未精算の指摘 | 精算の時期と科目 | 「精算書と領収書を月末までに」と期限を付ける |
⑤ 絞った取引の証憑を見る — 取り込んだ仕訳に証憑を添付し、原本と並べる
取り込んだ仕訳に証憑を付けるときは、通常の証憑アップロードではなく、仕訳帳の「証憑を添付」から「ファイルを添付」で上げます。そのファイルから AI の仕訳は作られないので、二重計上になりません。通常のアップロードで上げると、AI がもう1つ仕訳を作り、同じ取引が二重に計上されます。あとから上げた証憑が取り込んだ仕訳へ自動で付くこともないので、絞った行に1件ずつ付けます。
事務所が ISZ™ 仕訳AI で作った仕訳を顧問先の会計ソフトに書き出し、顧問先がそのソフトで直してから取り込み直した場合は、書き出すときに摘要の末尾に付けた証憑 ID で、元の証憑に自動で対応づきます。証憑の読み取りは事務所、日々の入力は顧問先、という分担でも、原本との照合を続けられます。
- 仕訳帳で、その仕訳の行のクリップの印(証憑を添付)を押します
- すでに上がっている証憑から選ぶか、「ファイルを添付」で証憑のファイルを上げます。上げた書類は、その仕訳の証憑として保存されます
- 「仕訳帳・原本照合」で原本を横に表示し、日付・金額・科目・税区分・登録番号を見比べます。合わないところは、顧問先への確認依頼に回します
- 「確認して次へ」を押すと、表示中の仕訳が確認済み(ロック)になり、次の未確認の証憑へ進みます。証憑のない仕訳は飛ばすので、絞った取引だけが順に出てきます
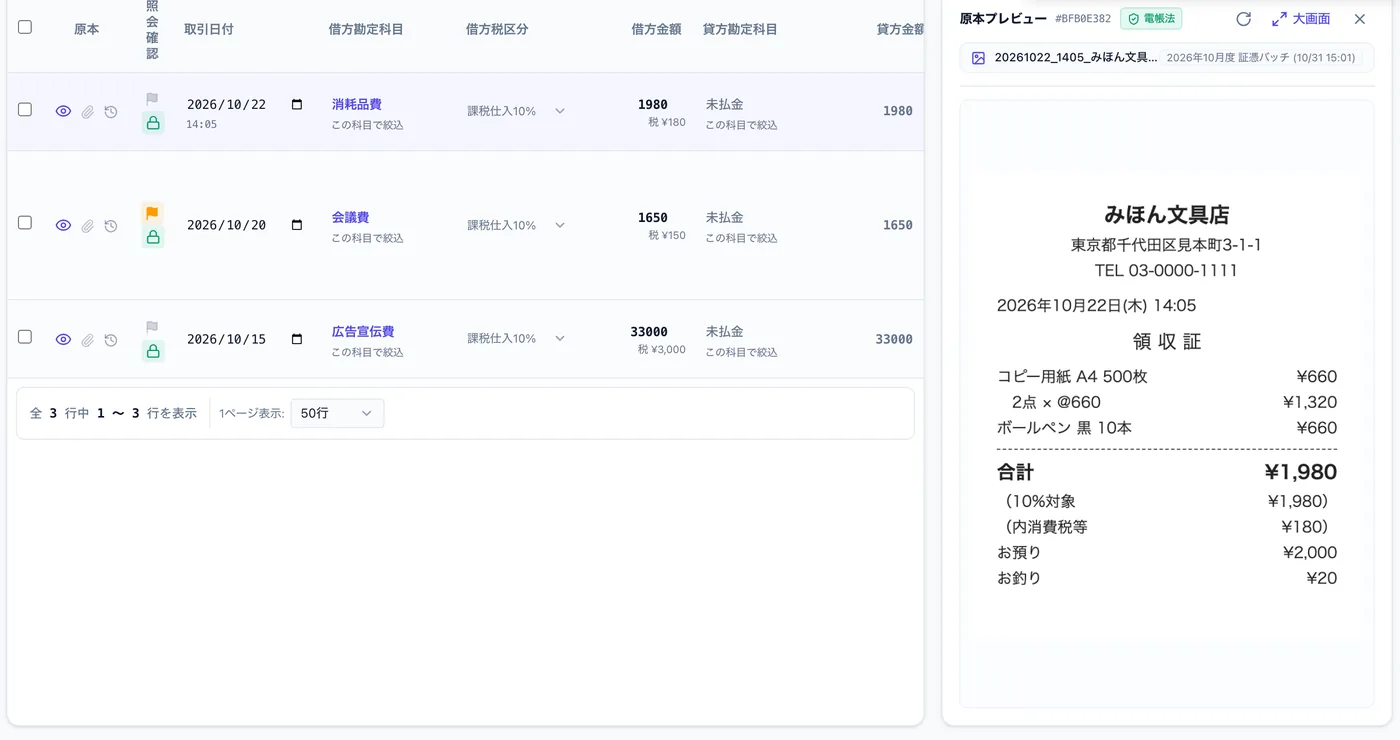
見た月の数字は、見た人以外が動かせないようにします。ロックを外せるのは、「確認済み・締めの解除」の権限がある人だけです。職員ごとに、担当する顧問先と使えるメニューを分けておきます。
証憑は毎月の全件か、絞った取引か — 案A/案B(推奨)
自計化の顧問先では、残高・通帳・点検の指摘で絞った取引と、事務所で決めた金額以上の取引の証憑を見る案B をおすすめします。顧問先の数が多くても毎月続けられ、どの取引を見たかが記録に残ります。
案A 毎月、すべての仕訳を証憑と照合する
- 向いている場面: 自計化を始めたばかりで入力に慣れていない顧問先の最初の数か月、仕訳の数が少ない顧問先、不正の疑いがあって全件を見ると決めた月
- 気をつける点: 月に数百行ある顧問先では、確認の時間の多くが問題のない取引に使われます。顧問先にすべての証憑を毎月そろえてもらう負担も大きくなります
案B(推奨) 絞った取引と金額の大きい取引の証憑を見て、年に1回は抽出で全体を見る
全件を見たい月は、あります。入力に慣れていない最初の数か月と、不正を疑って全件と決めた月は、案A が合います。それ以外の月は、入出金を通帳で、通帳の外を規則の指摘で先に拾い、証憑は残った取引と、事務所で決めた金額(たとえば10万円)以上の取引に絞ります。
見た行は確認済み(ロック)で残るので、担当が替わっても、どこまで見たかを引き継げます。顧問先へ毎月お願いする証憑も、数件から数十件で足ります。年に1回、科目ごとに数件ずつ抜き出して証憑と照合し、絞り方そのものを見直します。金額の基準と抽出のやり方は、顧問先ごとに月次チェックシート(表6)に書いておきます。
⑥ 顧問先への確認依頼 — 取引ごとに「見たもの」と「分からないこと」を書く
確認依頼は、取引ごとに、事務所が何を見て、何が分からず、何を出してほしいかを1行ずつ書きます。「10月分の不明な取引について教えてください」とだけ送ると、顧問先はどれを答えればよいか分からず、返事が遅れます。
ISZ™ 仕訳AI では、仕訳帳で仕訳を選んで「顧問先に照会」を押すと、その取引だけを見せる照会のリンクを作れます。顧問先はリンクから回答し、担当者が回答を仕訳に反映するか備考に記録すると、質問と回答が仕訳の備考に残ります。
| 取引 | 事務所が見たもの | 分からないこと | お願いしたい資料・回答 |
|---|---|---|---|
| 10/12 普通預金から 55,000円の出金(帳簿に仕訳なし) | 通帳の明細(摘要「フリコミ ヤマダ ハナコ」) | 支払の相手と内容 | 請求書か領収書の写し。なければ取引の内容を一言 |
| 10/18 消耗品費 165,000円 | 添付いただいた見積書 | 何を何台買ったか(10万円以上の資産に当たるか) | 納品書か請求書 |
| 10/26 会議費 38,500円(日曜日) | 領収書(飲食店) | 参加者と目的 | 参加者の人数・社外の方の会社名 |
| 10/31 仮払金 50,000円(9月分から残っている) | 仮払金の残高、9/28 の出金 | 出張の精算が済んでいるか | 出張の精算書と領収書 |
帳簿の正本は、顧問先の会計ソフトの帳簿です。直す内容は顧問先のソフトに入れてもらい、翌月の取込のあと、直した月を「期間の仕訳を置き換える」で取り直すと、残高の検証で両方が揃ったかを確かめられます。
担当が替わると、仮払の締め日も、10万円以上を資産にする線も、口頭の申し送りから落ちます。決まった処理は顧問先に伝え、事務所では顧問先ごとの記帳マニュアルに「月末の仮払は翌月10日までに精算」「1台10万円以上は工具器具備品」と残します。翌月は、この文面に照らして見ます。顧問先のソフトの自動仕訳ルールと事務所の台帳の分け方は仕訳ルールの作り方にあります。
AI・規則に任せる範囲と、人が判断する範囲
AI と規則には見る順番を決めるための洗い出しを任せ、科目・税区分・事業との関連の判断と、顧問先への説明は人が行います。日税連の AI・クラウド活用ガイドラインも、OCR の読み取りは目視の確認を前提とし、税務の判断に関わる AI の出力をそのまま採用しないよう注意を促しています(日税連の AI・クラウド活用ガイドライン)。
| 作業 | AI・規則・画面がすること | 人が判断すること |
|---|---|---|
| 取込 | 形式の判定、見出しが独自のファイルの列の対応の推定(要確認として出す) | 推定した列の対応と、科目・税区分の対応が正しいか |
| 残高の検証 | 科目ごとの帳簿・元のソフト・差の計算 | 差の原因と、取り直すかどうか |
| 通帳との照合 | 明細と仕訳の対応づけ、金額が合わない取引の AI での照合(確度の高いものだけ)、残高の比較 | 「仕訳あり」「要確認」の取引の中身と、どちらの仕訳を残すか |
| 帳簿全体の点検 | 68の規則での洗い出し、AI による見直し、影響額の目安と根拠の条文 | 指摘が本当に問題か、「確認済(問題なし)」にするか |
| 証憑の確認 | 原本を横に表示、確認済み(ロック)の記録 | 証憑と仕訳が合っているか、資産か費用か、経過措置の適用 |
| 確認依頼 | 照会のリンクの作成、回答の備考への記録 | 何を聞くか、回答をどう処理するか、顧問先への説明 |
通帳も証憑も、顧問先から預かった情報です。この画面で照合する範囲と、外部の生成 AI に出してよい範囲は、別の線です。事務所の線は顧問先情報を AI に入力してよいかの判断表で先に決めてから、その月の取込を始めます。
コピーして使える月次チェックシート
表をそのままコピーして、Excel やスプレッドシートに貼れます。顧問先ごとに1枚作り、毎月「結果」と「メモ」を埋めていくと、月次の確認の記録と翌月の申し送りを兼ねられます。
| 番号 | 確認項目 | 見る画面・資料 | 結果(〇・×・該当なし) | メモ(件数・確認依頼・申し送り) |
|---|---|---|---|---|
| 1 | その月の仕訳を受け取った(書き出した日・件数) | 顧問先からのファイル | ||
| 2 | 取込の点検で、件数・期間・貸借の合計に問題がない | 仕訳の取込 ④点検 | ||
| 3 | 元のソフトの試算表と、全科目の残高が一致した | ⑥結果と残高の検証 | ||
| 4 | 前の月以前の仕訳が、顧問先で直されていない(直されていれば取り直した) | ⑥結果と残高の検証、顧問先への確認 | ||
| 5 | すべての口座で、通帳残高と帳簿残高が一致した | 銀行照合の「残高一致」 | ||
| 6 | 「仕訳あり」の取引を、入力漏れか入れ違いかに分けた | 銀行照合 | ||
| 7 | 「要確認」の取引を、表3の分類に当てはめた | 銀行照合 | ||
| 8 | 税務リスク監査の重大リスク・警告をすべて見た | 税務リスク監査 | ||
| 9 | 二重計上の疑い(同日・同額・同じ摘要)を処理した | 税務リスク監査 | ||
| 10 | 仮払金・仮受金・現金の残高に不自然なものがない | 税務リスク監査、試算表 | ||
| 11 | 絞った取引と、基準額( 円)以上の取引に証憑を添付し、原本照合で確認済みにした | 仕訳帳・原本照合 | ||
| 12 | 登録番号・経過措置の指摘を確かめた | 税務リスク監査、適格請求書発行事業者公表サイト | ||
| 13 | 分からない取引を、取引ごとに顧問先へ照会した | 顧問先に照会 | ||
| 14 | 照会の回答を処理し、決めた処理を記帳マニュアルと顧問先に伝えた | 照会、記帳マニュアル | ||
| 15 | (年1回)科目ごとに抜き出して、証憑と照合した | 仕訳帳・原本照合 |
15 は案B の年1回の抽出です。案A で運用する月は、11 を「すべての仕訳」に読み替えます。
この記事の時点と扱わないこと
2026年11月19日時点の法令(税理士法は2025年10月1日施行の版)と、同日時点の公表資料によります。巡回監査の定義は、TKC全国会の公表ページに載っている『TKC会計人の行動基準書』の文だけを引いています。ISZ™ 仕訳AI の画面と機能は、同日時点で開発担当が確かめた内容です(画面は架空の企業)。顧問先が使っている会計ソフトの操作、ほかの会計ソフトや会の監査の評価、税務署への書面添付、個別の取引の税務判断は扱っていません。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書いており、法令や機能が変われば、この記事も直して更新履歴に残します。
このシリーズの記事(会計事務所の AI 活用・全17本)
- 税理士・会計事務所の AI 活用
- 税理士事務所の AI 活用事例(減らせる業務と始め方・公開事例12件)
- 税理士の守秘義務と生成AI(顧問先の個人情報を入力してよいかの判断表)
- 税理士の AI ガイドライン(日税連 Ver.1.0・TKC・国の指針)
- 生成AIのセキュリティ質問票(会計事務所が AI ツールを選ぶ前にベンダーへ確認すること・回答例つき)
- 会計事務所の職員アカウントと権限の分け方(役割×操作の表・退職時の停止・操作ログ)
- AI の利用に顧問先の同意は要る?(同意書・説明文に書く項目と、顧問契約書・プライバシーポリシーの見直し)
- 生成AI ガイドライン(所内の利用規程)の作り方
- 個人情報保護法の改正(令和8年)いつから・何が変わるか(中小企業・会計事務所がいまやること)
- freee・マネーフォワードの MCP と会計・税務の MCP サーバー
- 年末調整のマイナンバー(令和8年分)必要な書類・書かなくていい場合・AI での扱い
- 年末調整の受託(代行)を事務所で回す手順(工程表・顧問先に頼む資料・料金の決め方)
- 税務調査の前に AI で帳簿をチェック
- 記帳代行・記帳の自動化
- 仕訳ルールの作り方(顧問先別の仕訳ルール台帳と記帳マニュアル)
- 記帳の品質管理(AI 読取後は「要確認」から見る体制と検査表)
- 自計化の顧問先の月次チェック(仕訳の取込と通帳・証憑の照合、確認範囲の決め方)(この記事)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、税理士事務所・中小企業のための AI 会計・申告ソフトです。自計化の月次では、顧問先のソフトから書き出した1か月分を取り込み、試算表との残高の検証、銀行照合、税務リスク監査、証憑を付けた原本照合までを、同じ画面で進めます。確認した仕訳は確認済み(ロック)になり、職員ごとに担当する顧問先とメニューを分けられます。
会計・申告の機能は無料で、AI の読み取りには AI 枠が必要です。無料登録でAI枠100枚つき(1か月有効)、クレジットカードは不要です。最初の1件は、顧問先1社の1か月分の取込と残高の検証から始められます。無料で始める
よくある質問
自計化とは?記帳代行との違いは?
自計化とは、会社が自分で会計帳簿をつける(会計ソフトに仕訳を入力する)ことで、税理士事務所は毎月その帳簿を確かめて指導する形で関わるのが一般的です。記帳代行は、資料を預かって事務所が入力します。自計化の顧問先で事務所が先に見るのは、残高と通帳が顧問先の帳簿と揃っているかで、順は表1の6段階です。
自計化の顧問先の月次チェックでは、何を見ればいいですか?
科目ごとの残高、通帳、点検の指摘、そこで残った取引の証憑、の順です。仕訳を上から開く前に、元のソフトの試算表と残高が揃っているかを見ます。表6のチェックシートには、結果と申し送りの欄まで入れてあります。
顧問先の会計ソフトがばらばらでも、事務所で同じ手順で確認できますか?
できます。仕訳を ISZ™ 仕訳AI に取り込めば、そのあとの残高の検証・銀行照合・税務リスク監査・原本照合は同じ画面です。弥生・freee・マネーフォワード・JDL などの形式と TKC の仕訳データ(.slp・zip)を読み、見出しが独自のファイルは AI が列の対応を推定して要確認として出します。
自計化の顧問先の仕訳は、全部の証憑と照合しないといけませんか?
毎月の全件照合は前提にせず、残高・通帳・点検の指摘で絞った取引と、事務所で決めた金額以上の取引の証憑を見る形(案B)が続けやすい方法です。入力に慣れていない最初の数か月は、全件を見る案A から始めます。年に1回は科目ごとに抜き出して、絞り方を見直します。
顧問先の会計ソフトから取り込んだ仕訳に、証憑を付けて確認できますか?
仕訳帳のクリップ(証憑を添付)から、その行に1件ずつ付けられます。「ファイルを添付」で上げた書類はその仕訳の証憑として残り、AI の仕訳は別に作られません。付け終えたら「仕訳帳・原本照合」で原本を横に置き、「確認して次へ」で確認済み(ロック)にします。
AI に照合させてよい範囲はどこまでですか?
列の推定、残高の計算、通帳と仕訳の対応づけ、規則での洗い出しまでを AI と規則に任せ、科目・税区分・事業との関連の判断と顧問先への説明は人が行います。AI が対応づけた取引も、「要確認」に残った取引も、最後に確認済みにするのは担当者です。
巡回監査とは何ですか?
TKC全国会の『TKC会計人の行動基準書』では、関与先を毎月と期末決算時に巡回し、会計資料と会計記録の適法性・正確性・適時性を確保するため、会計事実の真実性・実在性・網羅性を確かめて指導することとされ、月次巡回監査と決算巡回監査に分かれます。訪問前に確かめる中身は、表6の月次チェックシートにまとめています。
顧問先への確認依頼は、どう書けばいいですか?
取引ごとに、事務所が見たもの、分からないこと、出してほしい資料を1行ずつ書きます。ISZ™ 仕訳AI では、仕訳を選んで「顧問先に照会」を押すと、その取引だけを見せるリンクを作れます。回答は仕訳の備考に残るので、翌年の同じ時期に聞き直さずに済みます。
出典
- e-Gov法令検索 税理士法(2025年10月1日施行版。第2条第2項)
- TKC全国会「決算書の信頼性を高める「巡回監査」等の取り組み」(『TKC会計人の行動基準書』の巡回監査の定義。2026年11月19日確認)
- 日本税理士会連合会 デジタル・システム委員会「税理士事務所のための AI・クラウド活用ガイドライン(概要版)」Ver.1.0(令和8年9月25日公開・会員向け)
- 国税庁 インボイス制度 適格請求書発行事業者公表サイト
更新履歴
- 2026/11/19: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。