2026年11月15日時点の法令・通達と、日税連の標準様式(記載要領・記載例つき)と「税理士業務処理簿に関するQ&A」をもとに書いています。標準様式と Q&A は、東京税理士会・関東信越税理士会が掲載している PDF で原本を確認しました。
業務処理簿とは(税理士法41条の帳簿)
業務処理簿は、税理士法第41条が定める「税理士業務に関する帳簿」の呼び名です。条文は次のとおりです。
税理士は、税理士業務に関して帳簿を作成し、委嘱者別に、かつ、一件ごとに、税務代理、税務書類の作成又は税務相談の内容及びそのてん末を記載しなければならない。— 税理士法 第41条第1項
前項の帳簿は、閉鎖後五年間保存しなければならない。— 税理士法 第41条第2項
税理士は、財務省令で定めるところにより、第一項の帳簿を電磁的記録をもつて作成することができる。— 税理士法 第41条第3項
- 対象は税理士業務: 税務代理・税務書類の作成・税務相談の3つ。記帳代行や財務書類の作成など、税理士業務に付随して行う業務(第2条第2項)は書かなくてよいとされています(日税連 Q&A の Q4)
- 委嘱者別・一件ごと: 顧問先ごとに、業務1件ごとに書きます
- 税理士法人も同じ: 第48条の16で第41条が税理士法人に準用されます
年間の顧問契約で一括して受けている場合も、まとめて1行にはできません。国税庁の基本通達は、実際に行った都度、それぞれ書くとしています。
その年度内において当該納税者に関する税務代理、税務書類の作成及び税務相談を実際に行った都度、そのそれぞれについて記載するものとする。— 税理士法基本通達 41-1(帳簿の記載要領)
業務処理簿の記載事項(日税連の標準様式の欄)
日税連は、記載要領と記載例つきの標準様式を作っています。標準様式は表紙と表で、表(A4 横)の欄は次のとおりです。各ページの上に作成者名・作成期間・ページ番号を入れます。
| 欄 | 書くこと(記載要領の要点) |
|---|---|
| 整理番号 | 作成期間の通し番号 |
| 業務区分 | 代理・作成・相談のうち該当するものを○で囲む(複数可) |
| 委嘱者 | 住所・氏名(法人は名称) |
| 内容(税目等) | 簡略に。例「令和7年12月期 法人税確定申告書」「令和7年分 所得税確定申告代理」。相談は税目 |
| てん末 | 代理=申告・異議申立てなど、作成=提出・送付など、相談=答えた内容など |
| 処理年月日 | てん末の日。相談は相談が終わった日 |
| 添付書面 | 第33条の2の書面(書面添付)の有・無 |
| 税務代理権限証書提出日 | 税務官公署に提出した日 |
| 担当税理士 | 社員税理士・所属税理士なら該当に○をして氏名。開業税理士は○をせず氏名だけ |
| 備考 | 必要なことを書く |
表紙には「税理士業務処理簿(法第41条及び第48条の16)」の表題、作成期間(自・至)、作成者(事務所の所在地、税理士名または税理士法人名など)を書きます。書ききれないときのために「税理士業務処理簿別紙」(平成26年9月策定)もあります。
業務処理簿の記載例(申告・届出・税務相談・税務調査)
開業税理士が令和8年(1月1日〜12月31日)の業務処理簿を作る場合の例です(委嘱者・日付は架空のものです)。開業税理士の例なので、担当税理士欄(氏名だけ)と備考欄は省いています。
| 整理番号 | 業務区分 | 委嘱者 | 内容(税目等) | てん末 | 処理年月日 | 添付書面 | 税務代理権限証書提出日 |
|---|---|---|---|---|---|---|---|
| 1 | 代理・作成 | 株式会社サンプル商事 | 令和7年12月期 法人税・地方法人税確定申告書 | e-Tax で代理送信 | 令和8年2月24日 | 有 | 令和8年2月24日 |
| 2 | 代理・作成 | 株式会社サンプル商事 | 令和7年12月期 消費税及び地方消費税確定申告書 | e-Tax で代理送信 | 令和8年2月24日 | 無 | 令和8年2月24日 |
| 3 | 作成 | 見本 太郎 | 令和7年分 所得税及び復興特別所得税確定申告書 | 本人へ送付(本人が提出) | 令和8年3月6日 | 無 | — |
| 4 | 相談 | 見本工業株式会社 | 消費税(簡易課税の選択。12月決算) | 基準期間の課税売上高と事業区分を確認し、届出の要否と期限を回答 | 令和8年4月10日 | — | — |
| 5 | 作成 | 見本工業株式会社 | 消費税簡易課税制度選択届出書(令和9年1月1日開始の課税期間から適用) | 本人へ送付(本人が e-Tax で提出) | 令和8年4月20日 | — | — |
| 6 | 代理・作成 | 株式会社サンプル商事 | 法人税・消費税 税務調査の立会い | 修正申告書を提出して終了 | 令和8年10月15日 | — | 令和8年9月1日 |
記載要領では原則として一業務ごとに書きますが、一連の業務で二つ以上を受けている場合は1行にまとめて書くこともできます(記載要領4。日税連の記載例も法人税・消費税を1行にしています)。この例では法人税と消費税を分けて書いています。6の税務調査の立会いのように、申告書の作成以外の業務も忘れずに書きます。
書き方のポイント(記載要領)
- 作成期間: 開業税理士(と、自らの名で委嘱を受ける所属税理士)は暦年ごと、税理士法人は事業年度ごと(本店・支店ごと)に作ります
- 処理した順に書く: 記載要領では、処理した順に記載するとされています。顧問先ごとに確かめたいときのために、委嘱者で並べ替え・絞り込みができる形にしておくと便利です
- 一業務ごと: 年間でまとめて受けていても、行うたびに書きます(基本通達41-1)。一連の業務で複数を受けている場合は1行にまとめてもかまいません(記載要領4)
- てん末と処理年月日: 申告したのか、送付しただけなのか、どう答えたのかまで書きます。相談は「相談が終わった日」です
- 添付書面と権限証書: 書面添付をした申告は「有」、税務代理権限証書を出したらその提出日を書きます
税務代理権限証書の書き方と e-Tax での出し方は 税務代理権限証書の書き方と記載例、書面添付の書き方と意見聴取の流れは 書面添付制度の書き方と記載例 にまとめています。
業務処理簿の保存期間(閉鎖後5年)と閉鎖の時期
保存は閉鎖後5年間です(第41条第2項)。標準様式の記載要領と日税連 Q&A(Q8)では、閉鎖の時期は作成期間の末日とされています。
| 作る人 | 作成期間 | 閉鎖の時期 | 保存の終わり(例) |
|---|---|---|---|
| 開業税理士 | 暦年(1月1日〜12月31日) | 12月31日 | 令和8年分 → 令和13年12月31日まで |
| 税理士法人 | 事業年度(例: 4月1日〜3月31日) | 事業年度の末日 | 令和8年4月〜令和9年3月分 → 令和14年3月31日まで |
税理士法人の本店には、すべての支店の業務処理簿を備えます(記載要領)。
業務処理簿は税務署に提出する?
提出は不要です。業務処理簿を税務署に出す手続きはなく、e-Tax の様式もありません。作成して保存しておく帳簿です。
国税庁長官は、税理士・税理士法人の業務に関する帳簿書類を検査させることができます(第55条)。このときに見せることになるため、すぐに出せる状態で保存しておきます。顧問先の税務調査は顧問先の帳簿を調べるもので、税理士に対するこの検査とは別のものです。
作成を怠ると第41条違反になり、第46条の懲戒処分の対象になります。国税庁の「税理士制度のQ&A」(問6-25)では、懲戒処分の量定は戒告とされています。
業務処理簿はエクセルで作れる? 作り方とソフトを使うときの注意
作成できます。第41条第3項で電磁的記録での作成が認められており、施行規則が定めている要件は次の1文だけです。
…税理士業務に関する帳簿を電磁的記録をもつて作成する場合には、電子計算機の操作によるものとする。— 税理士法施行規則 第19条
日税連の Q&A では、次のように整理されています。
| Q&A | 要点 |
|---|---|
| Q5 様式 | 標準様式に拠ることが望ましい。編集したり独自の様式にしたりする場合は、第41条の要件(委嘱者別・一件ごと・内容とてん末)を備えていること |
| Q6 ソフトでの作成 | パソコンや市販ソフトの自動作成システムで作ってよい。ただし、税務調査の立会いや税務相談のてん末は記載が漏れやすいので注意 |
| Q7 代用 | 申告書の写しや e-Tax の受信通知では代用できないものと考えられる(帳簿への記載が必要) |
| Q8 保存 | 電子データでの保存も差し支えないと考えられる(画面でいつでも見られる状態にしておくこと) |
受信通知の受付日時は、処理年月日の確認に使えます。受信通知の見方は e-Tax の受信通知の見方 を参照してください。
エクセルで作るなら、標準様式の欄をそのまま列にし、作成期間ごとに1つのファイル(またはシート)にして、処理した順に1行ずつ足していくのが分かりやすい形です。委嘱者の列で絞り込めば委嘱者別に見られます。
Q6 は、ソフトで作る場合に税務調査の立会いや税務相談のてん末の記載が漏れやすいと注意しています。システムの外で行った業務も同じく自動では入らないので、手で行を足して確認します。
無料で業務処理簿の下書きを作る手順(ISZ™ 仕訳AI)
ISZ™ 仕訳AI では、税理士・会計事務所のアカウントの左のメニュー「税理士業務」→「業務処理簿」で、業務処理簿の下書きを作れます。ページ上部の動画(2分59秒)でも流れを見られます(画面の表記は更新されている場合があります)。
動画の章: 0:00 オープニング/0:14 業務処理簿とは(税理士法第41条)/0:39 エクセルで手書きすると漏れやすい/0:58 業務処理簿を開く/1:06 完了した申告から下書きの候補/1:45 税務相談・調査立会は「行を追加」/2:21 PDF・CSV に書き出す/2:49 まとめ。文字起こしは 動画のページ にあります。
1. 税理士情報を登録する
事務所の所在地・事務所名・税理士の氏名が、表紙と各ページの作成者になります(未登録なら画面に案内が出て、その場で登録できます)。
2. 候補を確かめる
申告・納付で「完了」にした申告(法人税・消費税の確定申告と中間申告、所得税の確定申告、償却資産申告、法定調書合計表・給与支払報告書)が候補に出ます。「追加」「直して追加」「記載しない」を選びます。記載するかどうかは事務所で判断してください。
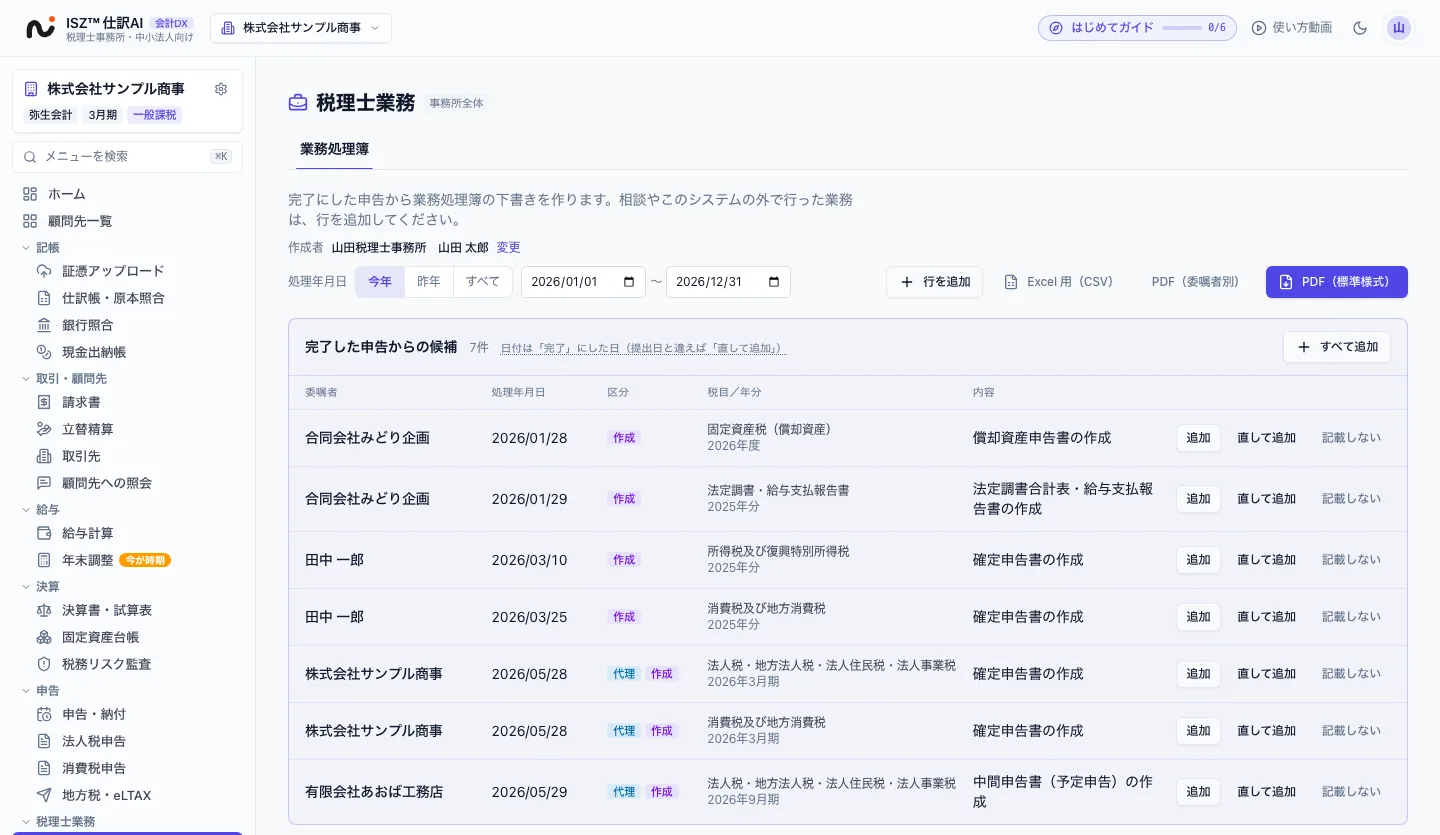
3. てん末・日付・権限証書を直す
候補の日付は「完了」を押した日です。提出日と違えば「直して追加」で直します。実際の提出日、てん末、書面添付の有無、税務代理権限証書の提出日、担当税理士を確かめて直します。てん末が未記入の行や、税務代理権限証書の提出日が未記入の行は、画面に件数が出ます。
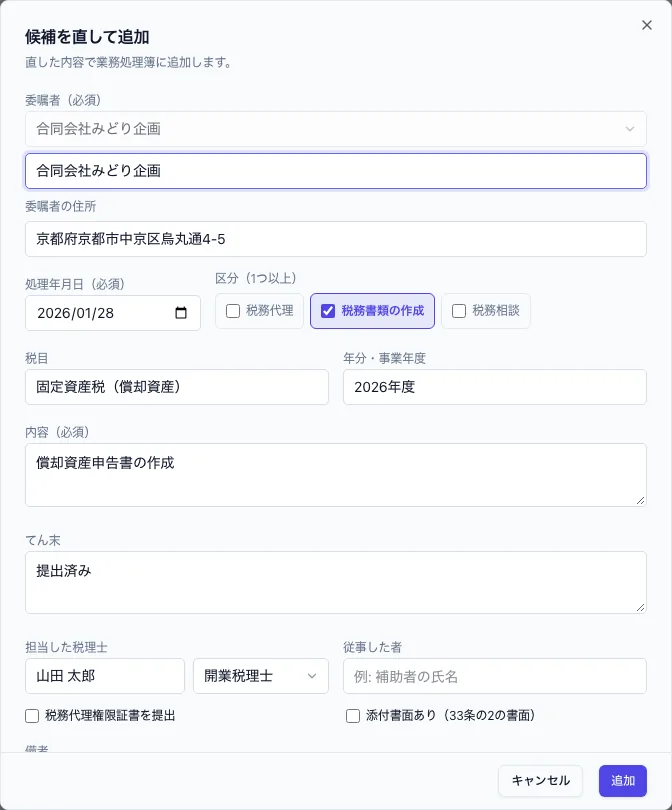
4. 行を足す
税務相談、税務調査の立会い、システムの外で行った業務、登録していない委嘱者の業務は、行を追加して書きます。
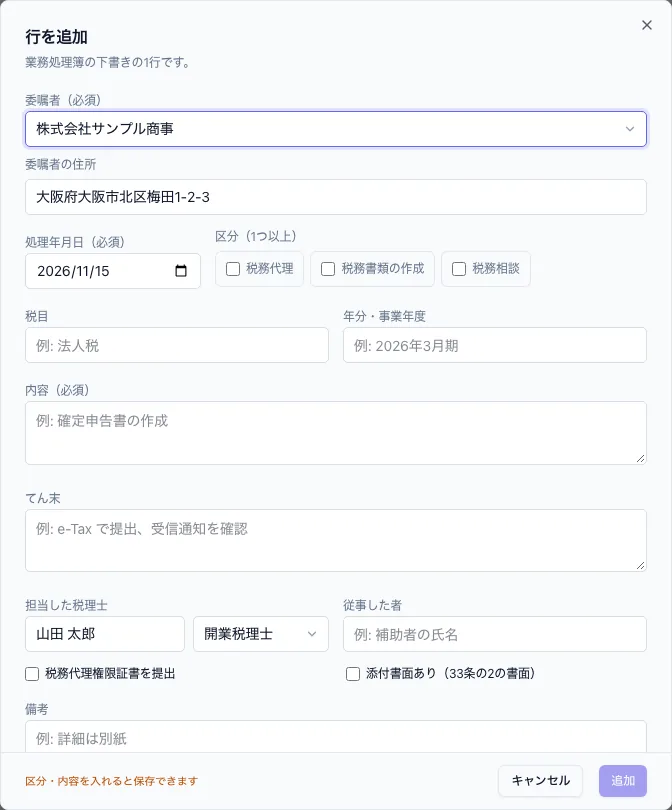
5. PDF・CSV で保存する
期間を指定して、「PDF(標準様式)」で日税連の標準様式に沿った書式の PDF(表紙+処理順の表)、「PDF(委嘱者別)」で委嘱者別にまとめた PDF、「Excel 用(CSV)」で CSV をダウンロードできます。日税連の用紙そのものではなく、同じ欄を持つ当社の書式です(社員税理士名・所属税理士名の欄は手で書きます)。
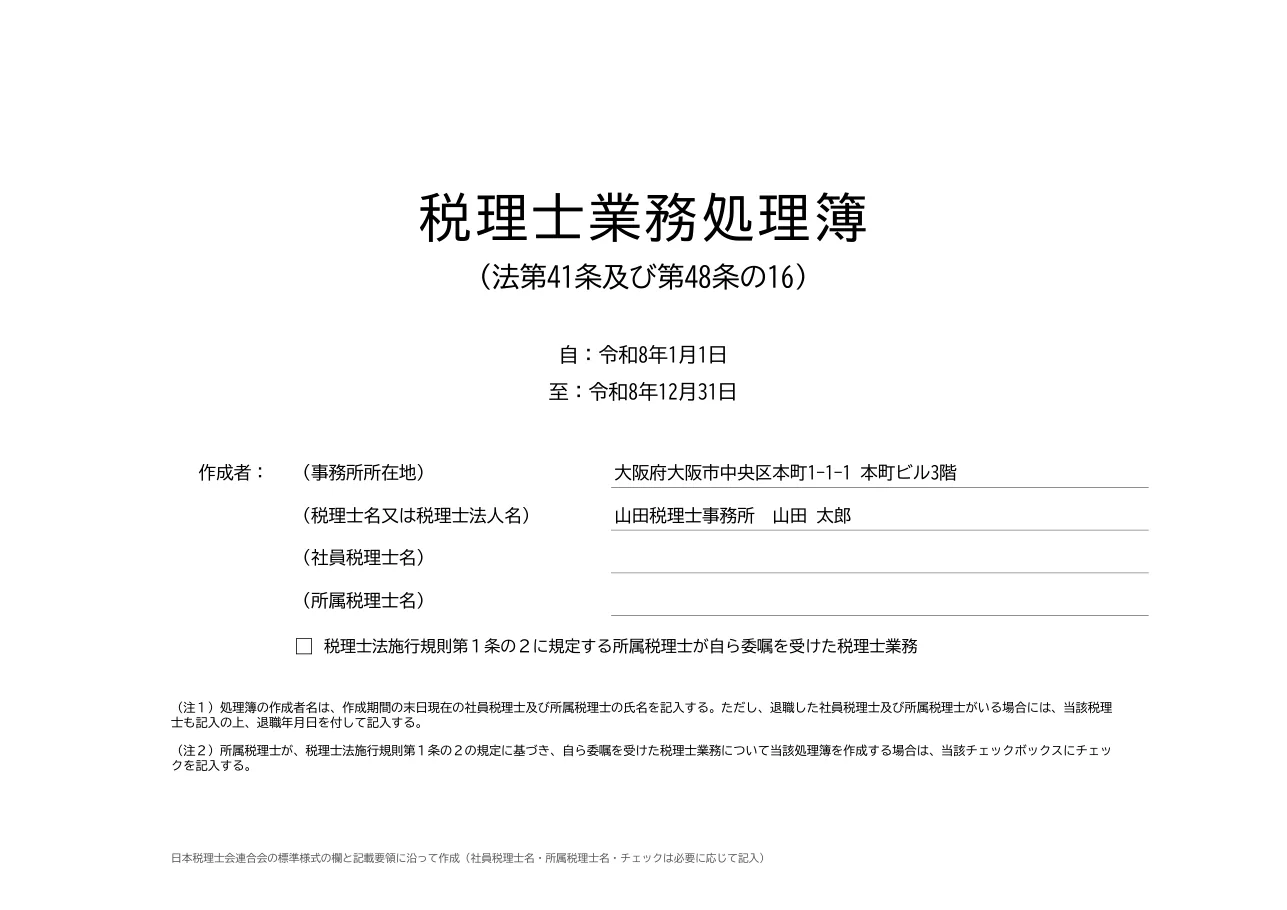
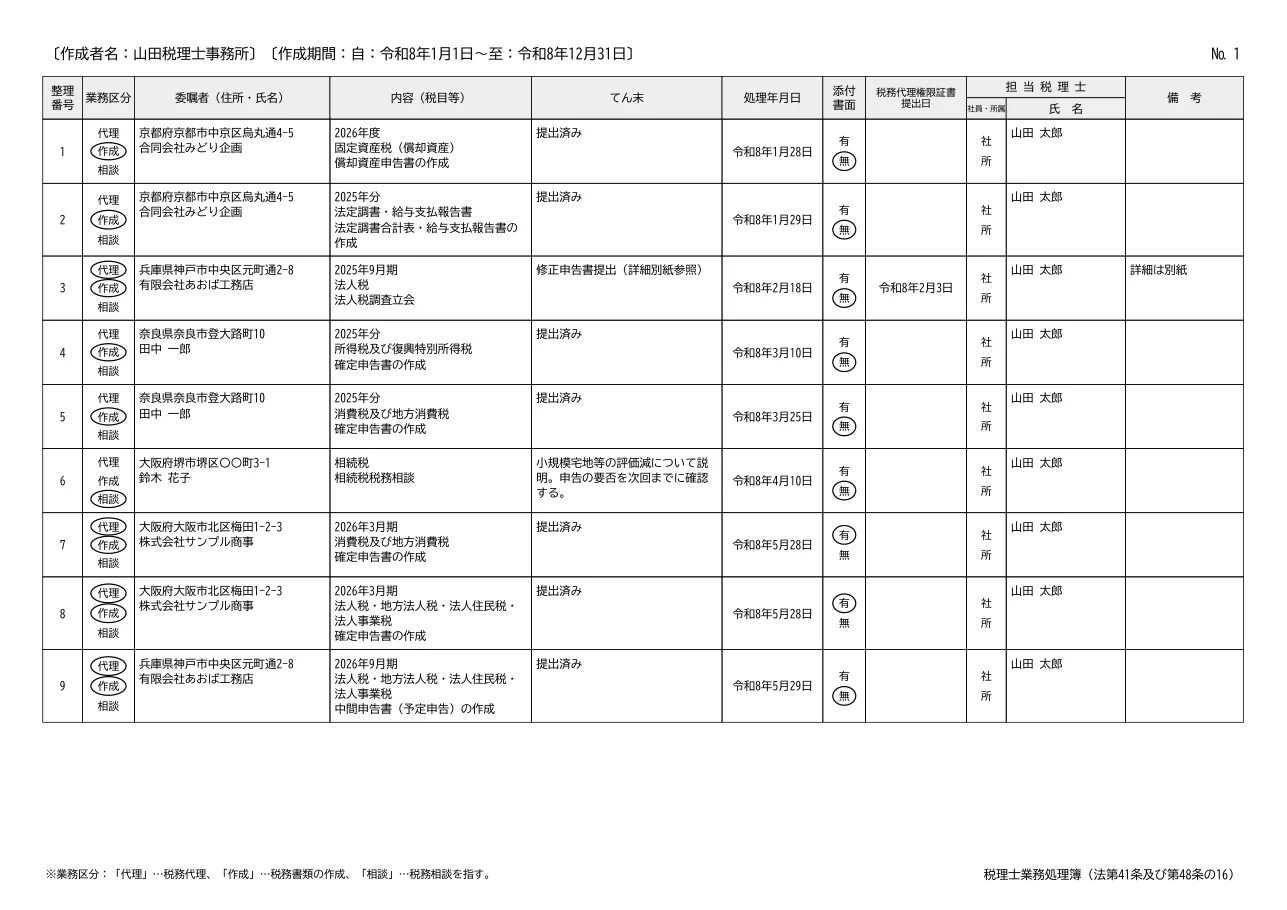
「すべての委嘱者」と「開いている顧問先だけ」を切り替えて見られ、行を足すときは開いている顧問先が委嘱者の初期値になります。
次の点は自動では入らないので、ご自身で確認・入力してください。
- 税務相談・システムの外の業務・登録していない委嘱者の業務(行の追加で入力)
- 実際の提出日(候補の日付は「完了」を押した日)と担当税理士
- 保存期間・閉鎖の管理(ダウンロードした PDF・CSV をご自身で保存してください)
使えるのは税理士・会計事務所の主アカウントです(自社で申告する企業のアカウントや、職員の子アカウントには表示されません)。自動の候補は、システムに登録した顧問先の申告から作ります。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、記帳から決算・申告までをひとつで進められる AI 会計・申告ソフトです。税理士・会計事務所のアカウントでは、左のメニューの「税理士業務」→「業務処理簿」で、申告・納付で「完了」にした申告から業務処理簿の下書きを自動で作ります。税務相談やシステムの外で行った業務は行を追加し、期間を指定して日税連の標準様式に沿った書式の PDF(Excel 用 CSV も)でダウンロードできます。
業務処理簿は AI を使わない機能で、無料で使えます(税理士・会計事務所のアカウント登録が必要)。顧問先の証憑の受け取り、AI による仕訳の下書き、決算書・申告書と e-Tax・eLTAX 用データの作成も同じ画面で行えます。AI の読み取りには枚数に応じた AI 枠が必要で、無料登録で AI 枠100枚つき(1か月有効)、クレジットカードは不要です。無料で始める
よくある質問
業務処理簿は税務署に提出しますか?
提出しません。業務処理簿を税務署に出す手続きはなく、e-Tax の様式もありません。税理士法第41条にもとづいて作成・保存しておく帳簿で、国税庁の検査(第55条)のときに見せるものです。
業務処理簿の保存期間は何年ですか?
閉鎖後5年間です(税理士法第41条第2項)。日税連の記載要領と Q&A では、閉鎖の時期は作成期間の末日とされています。開業税理士は暦年ごとに作るため、令和8年分は令和13年12月31日まで保存します。青色申告の帳簿などの保存期間(7年)とは別の規定です。
業務処理簿はエクセル・電子データで作ってもよいですか?
作成できます。第41条第3項で電磁的記録での作成が認められており、施行規則第19条の要件は「電子計算機の操作によるもの」であることだけで、修正履歴の保存などの特別な要件は定められていません。日税連「税理士業務処理簿に関するQ&A」(Q6・Q8)でも、パソコンやソフトの自動作成システムで作ってよく、電子データでの保存も差し支えない(画面でいつでも見られる状態にしておく)と考えられるとしています。
e-Tax の受信通知や申告書の控えで代わりになりますか?
代用できないものと考えられます。日税連「税理士業務処理簿に関するQ&A」(Q7)は、申告書の写しや e-Tax の受信通知では代用できず、業務処理簿への記載が必要としています。
記帳代行や決算書の作成も業務処理簿に書きますか?
書かなくてよいとされています。日税連「税理士業務処理簿に関するQ&A」(Q4)では、財務書類の作成や記帳代行など、税理士業務に付随して行う業務(税理士法第2条第2項)は記載しなくてよいとしています。記載の対象は税務代理・税務書類の作成・税務相談です。
年間の顧問契約でまとめて受けている場合は1行でよいですか?
1行にはできません。税理士法基本通達41-1は、一年度分を総括して受託している場合でも、その年度内に実際に行った都度、税務代理・税務書類の作成・税務相談のそれぞれについて記載するとしています。
業務処理簿を作らないと罰則はありますか?
作成を怠ると税理士法第41条違反として、第46条の懲戒処分の対象になります。国税庁の「税理士制度のQ&A」(問6-25)では、懲戒処分の量定は戒告とされています。
税務調査で業務処理簿は見られますか?
国税庁が税理士・税理士法人に対して行う検査(税理士法第55条)では、業務に関する帳簿書類として確認されます。顧問先の税務調査は顧問先の帳簿を調べるもので、この検査とは別のものです。
業務処理簿を作れるソフトはありますか?
ISZ™ 仕訳AI では、申告・納付で「完了」にした申告から業務処理簿の下書きを作り、日税連の標準様式に沿った書式の PDF と Excel 用 CSV でダウンロードできます(無料・税理士・会計事務所のアカウント登録が必要)。ソフトを使わずに、日税連の標準様式の欄に沿ってエクセルで作ることもできます。
日税連の標準様式を使わないといけませんか?
義務ではありません。日税連「税理士業務処理簿に関するQ&A」(Q5)では、標準様式に拠ることが望ましいとしたうえで、編集したり独自の様式にしたりする場合は、第41条の要件(委嘱者別・一件ごとに内容とてん末を記載)を備えていることとしています。
ISZ™ 仕訳AI の業務処理簿は無料ですか?
無料で使えます(税理士・会計事務所のアカウント登録が必要)。AI は使わない機能のため、AI 枠がなくても使えます。申告・納付で「完了」にした申告から下書きを作り、日税連の標準様式に沿った書式の PDF と Excel 用 CSV でダウンロードできます。
出典
- e-Gov法令検索 税理士法(第2条・第41条・第48条の16・第55条)
- e-Gov法令検索 税理士法施行規則(第19条)
- 国税庁 税理士法基本通達(第41条関係 41-1)
- 日本税理士会連合会「税理士業務処理簿」標準様式・記載要領・記載例(東京税理士会の掲載。確認 2026-11-15)
- 国税庁「税理士制度のQ&A」(令和8年7月1日現在)問6-25(確認 2026-11-15)
- 日本税理士会連合会 業務対策部「税理士業務処理簿に関するQ&A」(平成23年12月21日。関東信越税理士会の掲載。確認 2026-11-15)
更新履歴
- 2026/11/15: 公開。同日、AI 検索での実際の問いをもとに FAQ を追加(罰則・税務調査・作成できるソフト)、画面の画像と解説動画を追加
- 2026/11/17: 受信通知の解説へのリンクを追加
- 2026/11/17: 税務代理権限証書の解説へのリンクを追加
- 2026/11/18: 書面添付制度の解説へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。