副業の所得が年20万円以下なら、所得税の確定申告は不要です(給与を1か所から受け、年末調整を受けた会社員の場合)。ただし、住民税の申告は別に必要です。20万円は売上ではなく、売上から経費を引いた「所得」で数えます。
対象は令和8年分(2026年1月〜12月の所得)です。年金を受けている人の判定は年金受給者の確定申告、本業が個人事業の人の判定は働き方別の判定表にまとめています。
副業が20万円以下なら確定申告は不要?試算で確かめる
所得税の確定申告が不要になるのは、次の条件をすべて満たす人です(所得税法121条1項、No.1900)。会社員以外の人も含めた判定は確定申告が必要な人の判定表にあります。
- 給与の収入が2,000万円以下
- 給与を1か所から受けていて、その給与の全部が源泉徴収・年末調整の対象
- 給与所得と退職所得以外の所得の合計が20万円以下
判定に使うのは所得です。副業の売上が30万円でも、経費が12万円なら所得は18万円で、所得税の確定申告は要りません。経費が5万円なら所得は25万円となり、申告が必要です。12万円の内訳は、たとえば仕入れ8万円・送料と販売手数料2万4,000円・副業で使った分のスマホ代1万6,000円。5万円なら送料と販売手数料2万円・スマホ代1万円・書籍とソフト2万円といった具合です。自分の領収書を同じように分けて足すと、どちらに近いかがわかります。
| ケース | 売上−経費=所得 | 所得税の確定申告 | 税額の変化(目安) |
|---|---|---|---|
| A | 30万−12万=18万円 | 不要 | 所得税は変わらない。住民税+18,000円 |
| B | 30万−5万=25万円 | 必要 | 所得税16,300円を納付。住民税+25,000円 |
| C | 80万−30万=50万円 | 必要 | 所得税41,900円を納付。住民税+50,000円 |
前提:給与の収入500万円、社会保険料75万円、配偶者・扶養親族なし、保険料控除なし。年末調整は済んでいて、源泉徴収票の源泉徴収税額は90,300円です。副業は業務に係る雑所得で、報酬から源泉徴収はされていません。所得税は復興特別所得税を含み、納付額は100円未満を切り捨てています。住民税は標準税率で計算した令和9年度の増加額の目安です。所得税・住民税の計算ツールと同じ計算エンジンで計算しました。
B の所得税は、給与だけのときの課税所得177万円に副業の25万円が加わって202万円になり、195万円を超えた部分に10%の税率がかかった結果です。A は所得税の申告は要りませんが、住民税は18万円の約10%が上乗せされます。
20万円以下でも申告書に入れる・申告したほうがよいとき
- 医療費控除・ふるさと納税(ワンストップ特例を使わない場合)・住宅ローン控除の1年目で確定申告をするときは、20万円以下の副業の所得も申告書に入れます。国税庁は「確定申告を行う場合にも、この20万円以下の所得を申告しなくてもよいという規定ではありません」としています(No.1900 Q&A)
- 原稿料やデザイン料など、報酬から所得税が源泉徴収されている副業は、確定申告をすると源泉徴収税額の一部が戻ることがあります。申告の義務がない人でも、源泉徴収された税額が多すぎれば還付申告ができ、翌年1月1日から5年間出せます(No.2030)
- 勤め先に自分の部屋や車を貸して対価を受けている場合などは、20万円以下でも不要にはなりません(所得税法121条1項ただし書)
住民税は20万円以下でも申告が必要
住民税には20万円の決まりがありません。給与以外の所得がある人は、3月15日までに住所地の市区町村へ住民税の申告書を出します(地方税法317条の2)。所得税の確定申告をした人は、原則として住民税の申告もしたものとみなされます(同法317条の3)。住民税の徴収方法と、副業が会社に伝わる経路は副業が20万円以下でも住民税の申告が必要な理由で説明しています。
あなたの副業はどれ?種類別の所得区分と申告の要否
雇われて受ける給与は「給与所得」、業務委託の報酬や販売の利益は「業務に係る雑所得」か「事業所得」です。20万円の判定に入るのは給与以外の所得で、アルバイトの給与は別の基準で判定します。
| 副業の種類 | 所得の区分 | 20万円の判定 | 確かめること |
|---|---|---|---|
| Web 制作・デザイン・ライティング(業務委託の報酬) | 業務に係る雑所得(事業の規模なら事業所得) | 入れる | 報酬から源泉徴収されていれば、申告で戻ることがある |
| フードデリバリーの配達・ポスティング(業務委託) | 業務に係る雑所得(事業の規模なら事業所得) | 入れる | 自転車・バイク・スマホ代は副業で使った割合を経費に |
| ブログ・アフィリエイト・動画の広告収入 | 業務に係る雑所得(事業の規模なら事業所得) | 入れる | 各サービスの管理画面で1年分の報酬を集計する |
| 仕入れて売る(せどり・転売)・ハンドメイド作品の販売 | 業務に係る雑所得(事業の規模なら事業所得) | 入れる | 売上の合計ではなく、仕入れ・材料・送料・手数料を引いた額で判定 |
| 家にある衣服・家具・家電をフリマアプリで売る | 非課税(生活用動産の譲渡) | 入れない | 売って損をしても通算しない |
| 1個30万円を超える貴金属・宝石・書画・骨とうを売る | 譲渡所得 | 入れる | 不用品の非課税とは別に扱う |
| アルバイト・パート(雇用契約で給与を受ける) | 給与所得 | 別の基準(掛け持ちの節) | 経費は引かず、給与の収入金額で数える |
雑所得は「利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得および一時所得のいずれにも当たらない所得」で、そのうち業務に係るものは「副業に係る収入のうち営利を目的とした継続的なもの」とされています(No.1500)。所得税基本通達35-2 も、業務に係る雑所得の例に「デザインの報酬」や「営利を目的として継続的に行う資産の譲渡から生ずる所得」を挙げています。どの種類も、事業所得と認められれば青色申告ができます。帳簿をつけずに月数万円の副業なら、表のとおり業務に係る雑所得です。同じ Web 制作でも、帳簿をつけて事業の規模で続けていれば事業所得になりえます。その分かれ目を次に説明します。
アルバイトの掛け持ち(給与が2か所)は別の基準
給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超えると確定申告が必要です(No.1900)。副業の業務委託と違い、アルバイトの給与は経費を引く前の収入で数えます。
| 例 | 判定に使う金額 | 確定申告 |
|---|---|---|
| 本業(年末調整あり)+アルバイト給与 年30万円 | 年末調整されなかった給与30万円>20万円 | 必要 |
| 本業(年末調整あり)+アルバイト給与 年15万円 | 15万円≦20万円 | 所得税は不要 |
| パート2か所 年100万円+40万円(社会保険料なし・ほかの所得なし) | 給与の合計140万円−所得控除0円≦150万円 | 所得税は不要 |
3つ目の例は No.1900 の例外です。「給与の収入金額の合計額から、所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く。)を差し引いた金額が150万円以下」で、給与以外の所得が20万円以下なら申告は要りません。扶養控除等申告書を出していない勤め先の給与は乙欄の高めの税額で源泉徴収されるため、確定申告をすると一部が戻ることがあります。年末調整をどちらの勤め先で受けるか、2か所目の給与が年末調整に入らない理由と、追加で納める例・戻る例は掛け持ちの年末調整と確定申告にあります。
扶養控除等申告書を出せるのは1か所だけです。2か所目の勤め先での書き方は2か所から給与を受けるときを見てください。
雑所得と事業所得の違いは?令和4年の通達改正と判断表
副業が事業所得になるかどうかは、活動が「社会通念上事業と称するに至る程度」かどうかで決まります。令和4年10月7日の所得税基本通達35-2の改正で、帳簿書類を保存しているかどうかがその判断の目安として示されました。開業届を出したかどうかや、売上の金額だけでは決まりません。会社員の小さな副業は、帳簿をつけていても収入が「僅少」として雑所得のままのことがあります(この節の後半)。
通達35-2の注書きの後段は、次のとおりです(所得税基本通達 法第35条関係)。
なお、その所得に係る取引を記録した帳簿書類の保存がない場合(その所得に係る収入金額が300万円を超え、かつ、事業所得と認められる事実がある場合を除く。)には、業務に係る雑所得(資産(山林を除く。)の譲渡から生ずる所得については、譲渡所得又はその他雑所得)に該当することに留意する。
| 帳簿書類の保存 | 収入金額 | 区分の目安 | 注意 |
|---|---|---|---|
| あり | 金額を問わない | 概ね事業所得 | 収入が例年300万円以下で主な収入の10%未満、または例年赤字で解消する取組がないときは個別に判断 |
| なし | 300万円以下 | 業務に係る雑所得 | 資産の譲渡は譲渡所得・その他雑所得 |
| なし | 300万円超 | 概ね業務に係る雑所得 | 事業所得と認められる事実があれば事業所得 |
表の「300万円」は、帳簿がない場合に例外として事業所得を認める線です。「売上300万円以下なら雑所得」「300万円を超えれば事業所得」という意味ではありません。国税庁の解説は、帳簿を記録・保存している活動は「一般的に、営利性、継続性、企画遂行性を有し、社会通念での判定において、事業所得に区分される場合が多い」としています(令和4年10月7日 改正通達と解説)。
会社員の副業で収入が少ないときは、帳簿があっても「収入金額が僅少」として事業所得にならないことがあります。解説は僅少の例として「例年、300万円以下で主たる収入に対する割合が10%未満の場合」を挙げ、「例年」は概ね3年程度の期間としています。主たる収入を給与の収入500万円とすると、副業の収入が3年ほど続けて50万円未満なら、この例に当たる目安です。
事業所得になると、次の3点が変わります。
- 青色申告ができるか(事業所得だけ。青色申告の節)
- 赤字を給与と相殺(損益通算)できるか(事業所得はできる。雑所得はできない)
- 帳簿・書類の保存の義務(事業所得は記帳と保存。業務に係る雑所得は、前々年の収入が300万円を超えると現金預金取引等関係書類の保存)
自分の副業がどちらに当たるか迷うときは、所得の内容と帳簿を持って税務署か税理士に相談してください。開業届の書き方と出す時期は開業届・青色申告承認申請書の書き方にあります。
メルカリ・フリマアプリの売却は申告が要る?
家にある衣服や家具を売ったお金は、原則として申告に入れません。「生活の用に供している資産(古着や家財など)の売却による所得は非課税(この所得については確定申告が不要)で、損失は生じてないものとみなされます」とされています(No.1906)。
| 売ったもの・売り方 | 所得の区分 | 申告 |
|---|---|---|
| 自分で使っていた衣服・家具・家電・通勤用の自動車 | 非課税(所得税法9条1項9号) | 入れない。売って損をしても通算できない |
| 貴金属・宝石・書画・骨とうで1個(1組)30万円超 | 譲渡所得 | 申告の対象 |
| 売るために仕入れた商品(せどり・転売) | 業務に係る雑所得か事業所得 | 20万円の判定に入れる |
| 自分で作った作品(ハンドメイド)を継続して販売 | 業務に係る雑所得か事業所得 | 20万円の判定に入れる |
30万円の線はNo.3105 の「貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるもの」によります。仕入れて売る場合は、売上から仕入れ値・送料・販売手数料を引いた額が所得です。売上の合計だけで判定しないでください。
副業の経費と、赤字のときの扱い
雑所得でも事業所得でも、副業の収入を得るためにかかった費用は必要経費として引けます。私用と兼ねる費用は、副業で使った割合だけを経費にします(家事按分)。
| 費用 | 経費にできる範囲 | 注意 |
|---|---|---|
| スマホ・インターネット代 | 副業で使った割合 | 使用時間などで割合を決めて記録する |
| パソコン・カメラ | 10万円未満は買った年に全額 | 10万円以上は原則として減価償却で数年に分ける |
| 仕入れ・材料・送料・販売手数料 | 売れた商品の分 | 売れ残りは原則として年末の在庫に回す(下の現金主義の特例も参照) |
| 交通費・書籍・ソフトの利用料 | 副業のために使った分 | 本業の分は入れない |
取得価額が10万円未満の機器は、使い始めた年の必要経費にできます(No.2100)。割合の決め方と記録のしかたは家事按分の割合の決め方で計算例つきで説明しています。業務に係る雑所得で前々年の収入が300万円以下なら、その年に受け取った収入と支払った費用で計算する「現金主義の特例」も使えます(No.1500)。領収書・レシートは、雑所得でも5年間とっておくと、税務署から聞かれたときに説明できます。
赤字の扱いは、雑所得か事業所得かで変わります。損益通算の対象は不動産所得・事業所得・譲渡所得・山林所得の4つで、雑所得の損失は「他の各種所得の金額から控除することはできません」(No.2250)。事業所得と認められる副業の赤字なら、給与所得と相殺して源泉徴収された所得税の還付を受けられます。ただし、例年赤字で解消する取組がない活動は、事業と認められないことがあります(前の節の判断表)。
青色申告ができるのは事業所得だけ
青色申告特別控除(65万円・55万円・10万円)の対象は、不動産所得・事業所得・山林所得です(No.2072)。No.2072 の要件に雑所得は挙がっておらず、副業が雑所得のままなら青色申告特別控除は受けられません。
副業を事業所得として青色申告するには、帳簿をつけ、青色申告承認申請書を期限までに出しておく必要があります。令和8年分の控除額の条件(65万円は e-Tax か優良な電子帳簿)と、令和9年分から最大75万円になる改正は青色申告特別控除の3段階の条件にまとめています。
白色申告の事業所得なら、確定申告書に収支内訳書を付けます。白色でも帳簿の記帳と保存が必要です(No.2080)。書き方は収支内訳書の書き方にあります。
副業の確定申告のやり方と持ち物チェックリスト
令和8年分の確定申告書は、2027年2月16日(火)から3月15日(月)までに税務署へ出します。還付を受けるだけの申告は、1月から出せます。申告書の作り方の全体は確定申告のやり方で順に説明しています。
- 本業の源泉徴収票(1月末までに会社から届く)を手元に置く
- 副業の1年分の売上と経費を集計し、所得を出す(事業所得なら帳簿から収支内訳書か青色申告決算書を作る)
- 確定申告書の第一表に給与と副業の所得を書く(雑所得は「雑・業務」の欄)
- 第二表に所得の内訳を書き、副業分の住民税を給与から差し引くか(特別徴収)、自分で納めるか(自分で納付)を選ぶ
- e-Tax で送るか、印刷して税務署に出す。納める税金は3月15日までに納付する
手元にそろえる書類は次の表のとおりです。印刷するか、CSV にして Excel で使えます。
| 済 | 書類 | どんな人 | どこで手に入るか |
|---|---|---|---|
| □ | 本業の源泉徴収票 | 全員 | 勤め先(2027年1月末まで) |
| □ | アルバイト先の源泉徴収票 | 給与が2か所以上 | アルバイト先 |
| □ | 副業の売上の記録(請求書の控え・売上明細) | 業務委託・販売の副業 | 取引先・アプリの売上管理画面 |
| □ | 経費の領収書・レシート・利用明細 | 経費を引く人 | 自分で保管 |
| □ | 支払調書や報酬の明細(源泉徴収税額がわかるもの) | 報酬から源泉徴収された人 | 取引先 |
| □ | 副業の入金がある通帳 | 売上を確かめる人 | 銀行・ネット銀行の明細 |
| □ | マイナンバーカード | e-Tax で出す人 | 市区町村 |
| □ | 控除の書類(国民年金の控除証明書・医療費の明細・寄附の受領証) | 控除を受ける人 | 年金機構・病院・自治体 |
自分で決められることと、税理士や税務署に確かめたほうがよいことを分けると、次のようになります。
| 場面 | 自分でできる | 相談したほうがよい |
|---|---|---|
| 申告が要るか | 所得20万円の判定・2か所給与の判定 | 勤め先との取引がある、所得の種類が混ざる |
| 所得の区分 | 帳簿がない小さな副業を雑所得で出す | 収入が300万円を超えそう、事業所得にしたい |
| 経費 | 副業だけに使った費用・按分の記録 | 自宅の家賃・車など大きな按分、10万円以上の機器 |
| 赤字 | 雑所得の赤字は通算しないで申告 | 事業所得の赤字を給与と通算したい |
| 青色申告 | 承認申請書を出し、帳簿から決算書・e-Tax データまで作る | その副業を事業所得として申告してよいか |
期限までに出さなかった場合、納める税金がある人は期限後申告となり、無申告加算税や延滞税がかかることがあります(No.2024)。
ISZ™ 仕訳AI でのやり方(雑所得・事業所得)
ISZ™ 仕訳AI では、副業が雑所得の人も事業所得の人も、確定申告書と e-Tax データを作れます。入口は個人事業主の登録です。「個人事業主」の企業を作り、所得税の画面に進みます(副業が雑所得の人は帳簿は空のままで構いません)。
副業が雑所得のとき
- 本業の源泉徴収票の支払金額・源泉徴収税額・支払者を手入力します
- 所得税の画面の「雑所得(業務)」に、副業の収入・必要経費・源泉徴収税額・支払者を入れます。金額を入れると第一表・第二表に反映します(「雑・業務」の欄と、第二表の所得の内訳)
- 第二表の「住民税・事業税に関する事項」で、給与・公的年金以外の所得に係る住民税の徴収方法(特別徴収か自分で納付か)を選びます
- 確定申告書の PDF と e-Tax データ(.xtx)を作成 → e-Tax ソフトで読み込み → 署名 → 送信、の流れで提出します
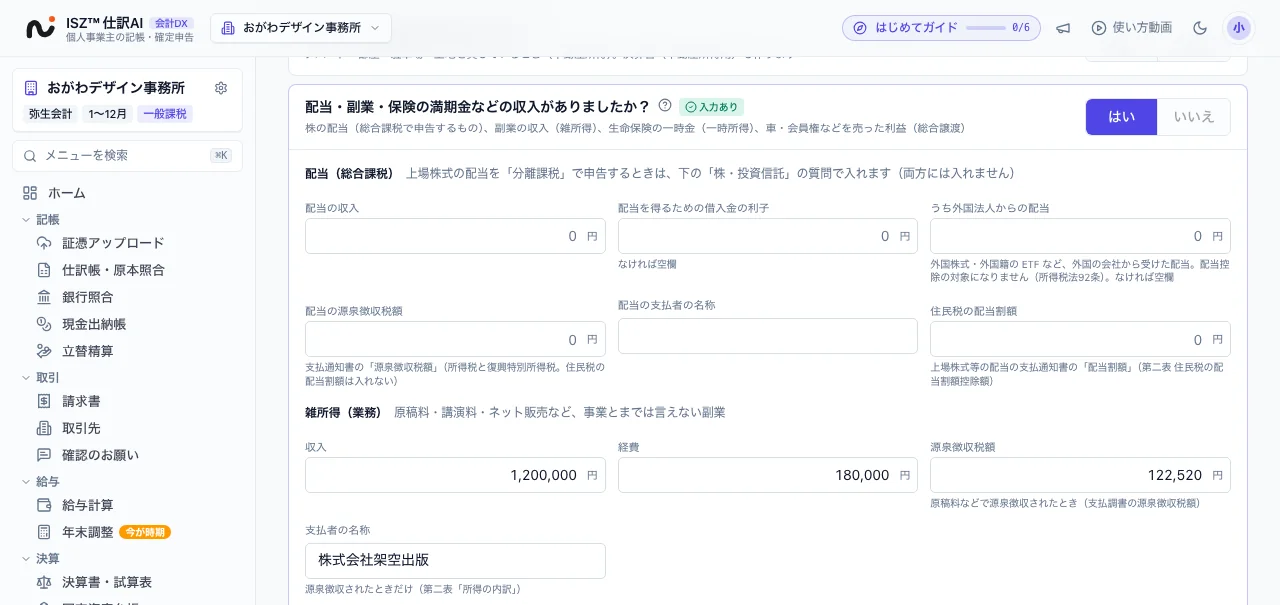
上の計算例 B なら、源泉徴収票の500万円・90,300円と、副業の収入30万円・必要経費5万円を入れます。必要経費の合計は自分で集計した額を入れてください。控除の入れ方は確定申告の控除の入れ方にあります。
副業を事業所得として申告するとき
- 記帳を始める日を設定し、領収書・レシートや通帳を写真・PDF でアップロードすると、AI が読み取って仕訳にします(AI 枠を使います)
- 仕訳を確かめて帳簿を締め、青色申告決算書(一般用)または収支内訳書を作ります
- 本業の給与を入力して確定申告書と e-Tax データ(.xtx)を作り、雑所得のときと同じく e-Tax ソフトで読み込み → 署名 → 送信します
決算書の作り方は青色申告決算書を帳簿から作る方法、e-Tax での出し方はe-Tax で送る手順で画面つきで説明しています。
帳簿から申告書までの全体の流れは帳簿から確定申告書を作る手順(ISZ™ 仕訳AI の画面)にまとめています。令和8年分の申告書の様式と e-Tax の仕様は、国税庁の様式・e-Tax 仕様の公表から1週間以内に更新します。
前々年の業務に係る雑所得の収入が1,000万円を超えて収支内訳書の添付が要る方など、ここにない書類の扱いは個別相談でお問い合わせください。
この記事の前提
2026年11月20日時点の法令と国税庁の資料によります。タックスアンサー No.1500・1900(Q&A を含む)・1906・2011・2024・2030・2072・2080・2100・2250・3105 は令和8年4月1日現在法令等、所得税基本通達35-2 は令和4年10月7日の改正後の文、所得税法121条と地方税法317条の2・317条の3 は e-Gov 法令検索で確かめています。計算例は、記載した前提で計算した例です。扱っていないもの:暗号資産・株式・不動産の所得、民泊、副業の消費税(売上1,000万円超)、住民税の申告の自治体ごとの取扱い、社会保険の扶養の判定、令和8年分の申告書の様式の公表日。所得区分は個々の事実で決まるため、迷うときは税務署か税理士に確かめてください。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)(この記事)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、副業が雑所得の人の確定申告書(収入・必要経費・源泉徴収税額を入れると第一表・第二表に反映)と、事業所得の人の帳簿・青色申告決算書(または収支内訳書)・確定申告書・e-Tax データ(.xtx)を作れます。領収書や通帳は AI が読み取って仕訳にします。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
副業の収入が20万円以下なら、確定申告しなくていいですか?
給与を1か所から受け、年末調整を受けた会社員で、副業などの給与以外の所得が20万円以下なら、所得税の確定申告は要りません(所得税法121条1項、国税庁 No.1900)。ただし、住民税にはこの決まりがなく、市区町村への住民税の申告が必要です。医療費控除などで確定申告をするときは、20万円以下の副業の所得も申告書に入れます。
20万円は売上ですか、所得ですか?
所得です。売上(収入)から必要経費を引いた額で判定します。売上30万円・経費12万円なら所得は18万円で、所得税の確定申告は不要です。アルバイトなど2か所目の給与は例外で、年末調整されなかった給与の収入金額で数えます。
副業が20万円以下でも、住民税の申告は要りますか?
要ります。給与以外の所得がある人は、3月15日までに住所地の市区町村へ住民税の申告書を出します(地方税法317条の2)。所得税の確定申告をした人は、原則として住民税の申告もしたものとみなされます(同法317条の3)。
雑所得と事業所得はどう決まりますか?売上300万円以下は雑所得ですか?
活動が社会通念上事業といえる程度かどうかで決まり、帳簿書類を記録・保存しているかが目安になります(所得税基本通達35-2、令和4年改正)。300万円は帳簿がない場合の例外で、帳簿がなくても収入が300万円を超え、事業と認められる事実があれば事業所得になる、という意味です。売上300万円以下なら一律に雑所得、という決まりではありません。
アルバイトを2か所掛け持ちしています。確定申告は要りますか?
年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超えると必要です。ただし、給与の収入の合計から所得控除(雑損・医療費・寄附金・基礎控除を除く)を引いた額が150万円以下で、給与以外の所得が20万円以下なら不要です(国税庁 No.1900)。扶養控除等申告書を出していない勤め先で乙欄の源泉徴収をされている分は、申告すると一部が戻ることがあります。
メルカリで不用品を売ったお金も申告しますか?
自分で使っていた衣服・家具・家電などを売った分は非課税で、申告は要りません(国税庁 No.1906)。1個30万円を超える貴金属・宝石・書画・骨とうは譲渡所得として課税されます。売るために仕入れた商品や、継続して販売するハンドメイド作品は雑所得か事業所得で、20万円の判定に入れます。
副業の経費には何が入りますか?
副業の収入を得るためにかかった費用です。仕入れ・材料・送料・販売手数料、副業のための交通費・書籍・ソフトの利用料、副業で使った割合分のスマホ・ネット代などです。10万円以上のパソコンなどは原則として減価償却で数年に分けます。私用と兼ねる費用は、使用割合で按分します。
副業が赤字です。給与と相殺して税金を戻せますか?
雑所得の赤字は、給与など他の所得と相殺(損益通算)できません(国税庁 No.2250)。事業所得と認められる副業の赤字なら、給与所得と損益通算して所得税の還付を受けられます。例年赤字で解消する取組がない活動は、事業と認められないことがあります。
副業が雑所得でも青色申告できますか?
できません。青色申告特別控除の対象は不動産所得・事業所得・山林所得です(国税庁 No.2072)。副業を事業所得として青色申告するには、帳簿をつけ、青色申告承認申請書を期限までに出す必要があります。
開業届を出せば、副業は事業所得になりますか?
開業届を出しただけでは決まりません。事業所得かどうかは、活動の規模や継続性、帳簿書類の保存などの実態で判断されます(所得税基本通達35-2)。開業届は、青色申告承認申請書と一緒に出すことが多い届出です。
副業の確定申告をしないとどうなりますか?
申告が必要なのに期限までに出さなかった場合、納める税金がある人は期限後申告となり、無申告加算税や延滞税がかかることがあります(国税庁 No.2024)。令和8年分の期限は2027年3月15日(月)です。
出典
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1900 Q&A 確定申告を要しない場合の意義(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1906 給与所得者がネットオークション等により副収入を得た場合(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1500 雑所得(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2011 課税される所得と非課税所得(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.3105 譲渡所得の対象となる資産と課税方法(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2072 青色申告特別控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2080 白色申告者の記帳・帳簿等保存制度(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2100 減価償却のあらまし(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2250 損益通算(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2024 確定申告を忘れたとき(令和8年4月1日現在法令等)
- 国税庁 所得税基本通達 法第35条《雑所得》関係(35-2 業務に係る雑所得の例示)
- 国税庁 「所得税基本通達の制定について」の一部改正について(法令解釈通達)令和4年10月7日・雑所得の範囲の取扱いに関する所得税基本通達の解説
- e-Gov法令検索 所得税法(第121条 確定所得申告を要しない場合)
- e-Gov法令検索 地方税法(第317条の2 個人の市町村民税の申告・第317条の3)
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 画面の例を追加
- 2026/11/21: 関連記事へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。