医療費控除は、確定申告で「医療費控除の明細書」を付けて申告する手続きで、会社員は年末調整では受けられません。1年(1月1日〜12月31日)に払った医療費から、保険金などで補塡された分と10万円を引いた額を、所得から差し引けます(No.1120)。
給与だけの会社員、年金を受け取っている人、個人事業主のどれでも、対象の判断 → 明細 → 申告書 → 提出の順は同じです。年末調整との違いは年末調整と確定申告の違い、明細書の欄ごとの書き方は医療費控除の明細書の書き方、いくら戻るかの計算は医療費控除の計算ツールに分けています。
医療費控除のやり方は5ステップ
医療費控除だけを申告する会社員でも、手順は同じです。2026年の医療費なら、2027年1月から出せます。
| ステップ | やること | 使うもの |
|---|---|---|
| 1 対象を確かめる | 対象になる医療費だけ残す | 判断表 |
| 2 基準額を超えるか | 補塡額を引き、10万円(総所得金額等200万円未満はその5%)と比べる | 計算の表 |
| 3 明細を作る | 受けた人・病院ごとにまとめる。医療費通知がある分は通知の合計でよい | 医療費集計フォームか明細書 |
| 4 申告書を作る | 確定申告書の医療費控除の欄に入れる | 作成コーナー・会計ソフト |
| 5 出す | e-Tax・郵送・持参 | 領収書は手元で5年保存 |
医療費控除の対象になる医療費・ならない医療費(判断表)
対象になるのは、病気やけがの治療のための費用です。予防・健康増進・美容のための費用は対象になりません。迷いやすいものを、国税庁の説明で線を引きました。
| 費用 | 対象か | 線引き | 根拠 |
|---|---|---|---|
| 病院・歯科の診療費・治療費 | 対象 | — | No.1122 |
| 処方薬・治療のための市販薬 | 対象 | ビタミン剤など予防・健康増進用は対象外 | No.1122 |
| 通院の電車・バス代 | 対象 | 領収書がなければ日付・区間・金額を記録する | No.1122・1124 |
| タクシー代 | 原則対象外 | 電車・バスが使えない場合は対象 | No.1122 |
| 自家用車のガソリン代・駐車場代 | 対象外 | — | No.1122 |
| 入院の部屋代・食事代 | 対象 | 診療に必要なもの | No.1122 |
| 健康診断・人間ドック | 原則対象外 | 重大な病気が見つかり治療したら対象 | No.1122 Q&A |
| 眼鏡・補聴器 | 条件つき | 治療に直接必要なものは対象 | No.1122 |
| はり・きゅう・マッサージ | 条件つき | 資格者の施術で治療のためのもの | No.1122 |
| 歯の金・セラミック | 対象 | 一般的な材料として扱われる | No.1128 |
| 歯科ローンで払った治療費 | 対象 | 信販会社が立て替えた年の医療費。金利・手数料は対象外 | No.1128 |
| 歯列矯正 | 条件つき | 子どもの成長のための治療は対象、美容目的は対象外 | No.1128 |
| 妊婦健診・出産の入院 | 対象 | 出産育児一時金は差し引く | No.1124 |
| 出産の入院で使ったタクシー代 | 対象 | 電車・バスで行くのが難しいとき | No.1124 |
| 実家に帰って出産する交通費 | 対象外 | — | No.1124 |
健康診断は「病気の治療を行ったものではないので、原則として医療費控除の対象とはなりません」とされ、結果として重大な病気が見つかり、引き続き治療をした場合は対象になります(No.1122 Q&A)。
- 歯科ローンは、ローンを組んだ年(信販会社が立て替えた年)にまとめて医療費になります。毎月の返済の年ではありません(No.1128)
- 通院の電車・バス代は領収書がないことが多いので、家計簿などに記録して説明できるようにしておきます。妊婦健診の通院費も対象です(No.1124)
いくらから受けられる?10万円と所得の5%
医療費控除の額は「(払った医療費 − 保険金などで補塡される額)− 10万円」で、最高200万円です。総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を引きます(No.1120)。
| 例 | 払った医療費 | 引く額 | 医療費控除の額 |
|---|---|---|---|
| 例1 総所得金額等500万円・補塡5万円 | 30万円 | 補塡5万円+10万円 | 15万円 |
| 例2 総所得金額等150万円・補塡なし | 20万円 | 5%の7.5万円 | 12.5万円 |
| 例3 総所得金額等500万円・補塡なし | 8万円 | 10万円 | 0円 |
- 補塡される額の例は、生命保険の入院給付金、健康保険の高額療養費・出産育児一時金です。補塡された額は、その給付の対象になった医療費からだけ引き、引ききれない分を他の医療費から引く必要はありません(No.1120)
- 出産手当金は医療費を補塡するものではないので、引く必要はありません(No.1124)
- 総所得金額等は、給与だけの人なら源泉徴収票の「給与所得控除後の金額」です。給与だけの人なら、給与収入がおおむね297万円未満(令和8年分の給与所得控除で計算)のとき総所得金額等が200万円未満になり、10万円未満の医療費でも控除を受けられることがあります。年金だけの人も、総所得金額等が200万円未満なら10万円ではなく5%で計算します
表の15万円・12.5万円は、所得から差し引く「控除額」で、戻る税金の額ではありません。所得税は控除額に税率を掛けた分が戻り、住民税は翌年度の分が別に軽くなります。払った医療費・補塡額・源泉徴収票を手元に置いて、年収別の早見表と計算ツールで確かめてください。
セルフメディケーション税制と医療費控除、どちらを選ぶか
市販薬をよく買う人は、セルフメディケーション税制(特定の市販薬の購入費の控除)と比べます。両方は使えず、どちらか一方を選びます。
| 項目 | 医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 対象 | 治療のための医療費全般 | 対象の市販薬(スイッチOTC など) |
| 引く額 | 10万円(または所得の5%) | 1万2,000円 |
| 上限 | 200万円 | 8万8,000円 |
| 条件 | なし | 健康診断・予防接種などを受けている |
| 向く年 | 病院・歯科・出産などで10万円を大きく超える年 | 病院は少なく、対象の市販薬が1万2,000円を超える年 |
国税庁は「これらのいずれかの適用を選択した後、更正の請求や修正申告によりこの選択を変更することはできません」としています(No.1129)。病院の医療費が10万円を大きく超える年は医療費控除、病院にほとんど行かず対象の市販薬を年1万2,000円より多く買った年はセルフメディケーション税制が有利になりやすいです。
令和8年度の税制改正で、セルフメディケーション税制はスイッチOTC医薬品について期限がなくなり、それ以外の対象医薬品は令和13年12月31日まで延長されました。胃腸薬などへの対象の拡大は令和9年1月1日以後の購入からで、令和8年分(2026年の購入)には効きません(厚生労働省「セルフメディケーション税制の見直し」の概要では「令和9年以降の所得から適用」)。対象の医薬品の詳しい範囲はセルフメディケーション税制との違いにあります。
医療費控除の確定申告のやり方:明細を作り、申告書を作って出す
明細は、受けた人と病院・薬局ごとにまとめれば、領収書1枚ずつ書かなくてかまいません。件数が多い人は案A、少ない人は案Bが早く済みます。
| 案 | やり方 | 向く人 |
|---|---|---|
| 案A(推奨)医療費集計フォーム | 国税庁の Excel に入れて、作成コーナーで読み込む | 家族が多い・領収書が多い |
| 案B 明細書に直接入れる | 作成コーナーや会計ソフトの画面で入力、または紙の明細書に書く | 病院が数か所だけ |
案A を勧めるのは、Excel なら家族ごと・月ごとに少しずつ入れておけ、入力の間違いも見直しやすいからです。医療費集計フォームの列と使い方は医療費集計フォームの使い方にあります。
- 領収書を家族ごと・病院ごとに分け、2026年1月1日〜12月31日に払った分だけ残す(12月に受診して1月に払った分は、払った年の分)
- 案A か案B で明細を作る。健康保険の医療費通知(医療費のお知らせ)がある分は、通知の合計を書けば明細を省ける
- 確定申告書を作り、医療費控除の額を入れる。会社員は源泉徴収票の数字、個人事業主は決算書の数字も入れる
- e-Tax・郵送・持参で出す。e-Tax なら明細書のデータを申告書と一緒に送る
- 領収書と医療費通知を、申告期限から5年間保存する
申告書を作るまでの全体の流れは確定申告のやり方、e-Tax で送る方法はe-Tax で確定申告する方法にあります。
医療費控除の必要書類チェックリスト
税務署に出すのは確定申告書と医療費控除の明細書で、領収書は出しません。ただし税務署から求められたら見せられるよう、5年間保存します(No.1120)。医療費以外の控除も含めた書類の一覧は確定申告の必要書類チェックリストにあります。
| 書類 | 出す・保存 | どこでもらう |
|---|---|---|
| 確定申告書 | 出す | 作成コーナー・会計ソフト |
| 医療費控除の明細書 | 出す | 同上(紙は国税庁の様式) |
| 医療費の領収書 | 保存(5年) | 病院・薬局 |
| 医療費通知(医療費のお知らせ) | 書面で使うなら添付 | 健康保険組合・市区町村 |
| 源泉徴収票(会社員・年金) | 数字を写す | 勤め先・年金機構など |
| 補塡の書類(保険金など) | 保存 | 保険会社・健康保険 |
- □ 2026年1月〜12月に払った領収書(家族の分も)
- □ 通院の電車・バス代のメモ(日付・区間・金額)
- □ 医療費通知(届いていれば)
- □ 保険金・高額療養費・出産育児一時金の金額がわかる書類
- □ 源泉徴収票(給与・年金)
- □ 還付金を受け取る口座
医療費通知を使えば、通知に載っている分は明細を書かずに済み、その分の領収書は保存しなくてよくなります。書面で出すときは通知の原本などを添付します。e-Tax では、通知の内容を明細書に入力して送れば添付に代えられます。詳しくは「1 医療費通知に記載された事項」の書き方へ。
税理士事務所が顧問先の医療費控除を受け付けるときの回収チェックは個人顧問先の確定申告の受付フローにあります。
家族の分を合算するとき
自分のほか、生計を一にする(同じ家計で暮らす)配偶者や家族のために払った医療費も、まとめて控除できます(No.1120)。控除を受けるのは、その医療費を実際に払った人です。
- 家族の医療費を誰が払ったかで、誰の申告に入れるかが決まります。共働きなら、所得税の税率が高い人が払ってまとめると、戻る額が大きくなりやすいです
- 家族の所得の多い少ないは関係なく、扶養親族でなくても合算できます
- 一方、所得の少ない人がまとめたほうが「所得の5%」の基準で有利になる場合もあります。両方で計算して比べてください
5年さかのぼって申告できる
医療費控除の申告をしていなかった年も、5年以内ならさかのぼって出せます。還付申告は「その年の翌年1月1日から5年間」出せるからです(No.2030)。
| 年分(医療費を払った年) | 出せる期間 |
|---|---|
| 令和3年分(2021年) | 2026年12月31日(木)まで |
| 令和4年分(2022年) | 2027年12月31日まで |
| 令和5年分(2023年) | 2028年12月31日まで |
| 令和6年分(2024年) | 2029年12月31日まで |
| 令和7年分(2025年) | 2030年12月31日まで |
| 令和8年分(2026年) | 2027年1月1日〜2031年12月31日 |
令和3年分(2021年の医療費)は、2026年12月31日(木)までです。12月29日からは年末年始で税務署の窓口が閉まるので、窓口に持っていくなら12月28日(月)までに出し、郵送や e-Tax でも年末ぎりぎりにせず早めに出してください。すでに確定申告を出している年に医療費控除を足すときは、還付申告ではなく更正の請求になります。期限内の確定申告が必要な人(事業所得があって税金を納める人など)は、令和8年分の確定申告書に医療費控除を入れて2027年3月15日(月)までに出します(日程は令和8年分の確定申告はいつからいつまで)。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI では、医療費の領収書を撮ってアップロードすれば、AI が明細にします。場所は、個人の確定申告 → 差し引ける金額(控除)→「医療費をたくさん払いましたか?」→ 医療費控除の明細書です。給与・年金だけの方も、個人事業主の入口から登録すれば帳簿は空のままで、医療費控除の確定申告書と e-Tax データまで作れます。
| 自分でやること | ISZ でのやり方 |
|---|---|
| 領収書を集める | 写真・PDF をまとめてアップロード(iPhone の HEIC も可) |
| 明細を作る | AI が受診者・病院/薬局・区分・支払額・補塡額・支払日を読み取り、候補表で確かめて「明細に加える」 |
| 対象かを確かめる | 年外の支払・人間ドックなど通常は対象外のもの・同じ領収書の二重読取は注意が出る |
| 医療費通知を使う | 通知の (1)〜(3) を入力できる |
| 申告書を作る | 合計は確定申告書の医療費控除の欄へ自動で入る |
| 出す | 明細書の PDF・医療費集計フォーム(.xlsx)・e-Tax データ(.xtx)を作成 → e-Tax ソフトで読み込み → 署名 → 送信 |
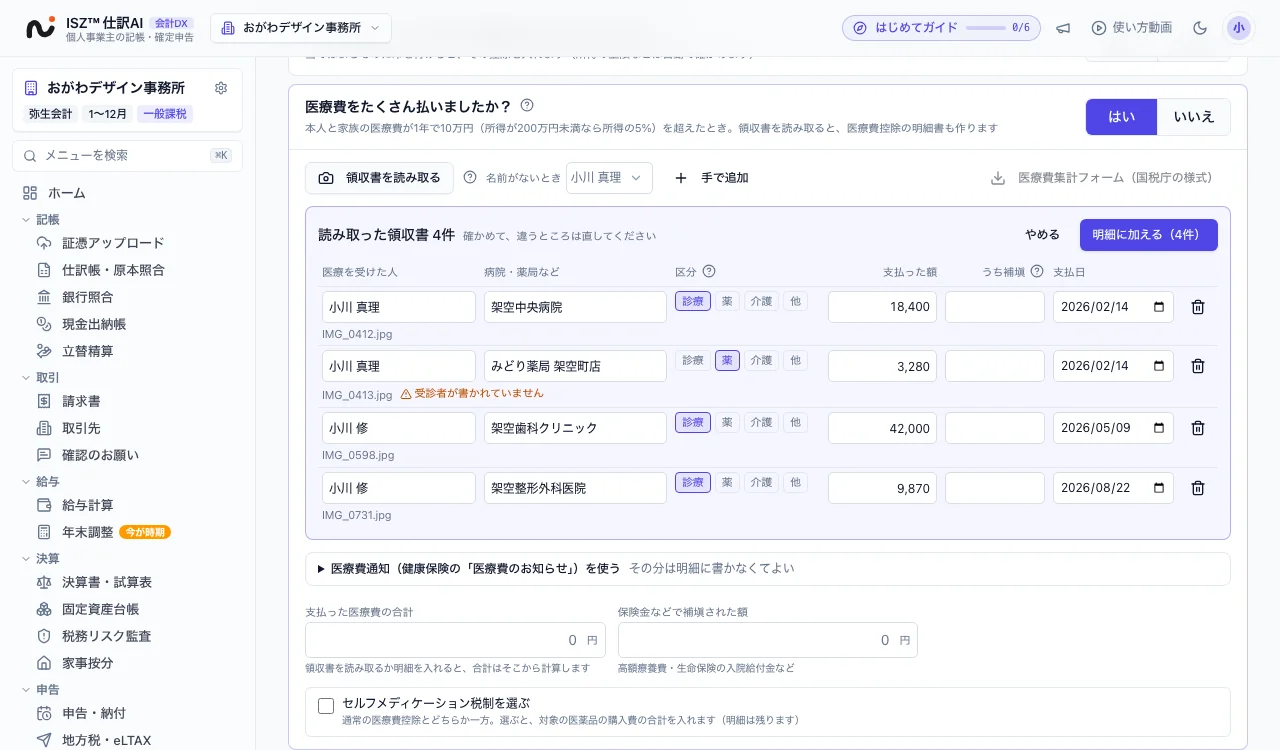
- 受診者は、本人・配偶者・扶養親族の氏名と完全に一致するときだけ自動で入ります。手で行を足すこともでき、受診者ごとの小計も出ます
- 医療費控除の明細も、確定申告の e-Tax データ(.xtx)に入ります
- AI 枠は、読み取れた領収書1枚につき1件です。セルフメディケーション税制は合計の入力に対応しています
- 令和8年分の申告書の様式と e-Tax の仕様は、国税庁の様式・e-Tax 仕様の公表から1週間以内に更新します
読み取り画面と明細書の出し方は領収書の写真から明細の下書きを作る、控除の入れ方は差し引ける金額(控除)の入れ方にあります。
自分で判断できること・聞いたほうがよいこと
| 内容 | どうする |
|---|---|
| 通院・処方薬・電車やバス代 | 自分で判断できる |
| 高額な自費診療(治療か美容か) | 税務署・税理士に聞く |
| 介護サービスの区分 | 事業者の領収書の記載を確かめ、迷えば税務署へ |
| 補塡額が多く年をまたぐ | 税理士に聞く |
| 過去の年分に足す(更正の請求) | 税務署・税理士に聞く |
この記事の前提
2026年11月20日時点の法令と国税庁の資料によります。タックスアンサー No.1120・1122・1124・1128・1129・2030(令和8年4月1日現在法令等)と、No.1122 の Q&A で確かめています。セルフメディケーション税制の令和8年度改正は、改正後の租税特別措置法41条の17と厚生労働省の事務連絡(令和8年8月7日)によります(国税庁のタックスアンサーはまだ改正前の記載です)。戻る額の計算、明細書の欄ごとの書き方、セルフメディケーション税制の対象医薬品の一覧、事業の経費になる医療費は扱っていません。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)(この記事)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、医療費の領収書を撮ってアップロードすれば、AI が明細にします。医療費控除の明細書(書面・e-Tax)と国税庁の医療費集計フォームを作成し、合計は確定申告書に自動で入ります。給与・年金だけの方の医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データも作れます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
会社員でも医療費控除は受けられますか?
受けられます。ただし年末調整では受けられないので、自分で確定申告(還付申告)をします。令和8年分(2026年の医療費)は2027年1月1日から出せます。
医療費控除はいくらから受けられますか?10万円以下でも受けられますか?
原則は、払った医療費から保険などで補塡された分を引いて10万円を超えた部分です。総所得金額等が200万円未満の人は、10万円の代わりにその5%を超えた部分になるので、10万円未満でも受けられることがあります。
医療費控除で領収書の提出は必要ですか?
提出は要りません。医療費控除の明細書を付けて申告し、領収書は申告期限から5年間保存します。税務署から求められたら見せます。医療費通知を添付した分は、領収書の保存も要りません。
市販薬は医療費控除の対象になりますか?
風邪薬など治療のための市販薬は対象です。ビタミン剤など、病気の予防や健康増進のための医薬品は対象になりません。
通院のタクシー代やガソリン代は医療費控除の対象ですか?
電車・バスの運賃は対象です。タクシー代は、電車やバスが使えない場合を除いて対象外です。自家用車のガソリン代と駐車場代は対象になりません。
人間ドックや健康診断の費用は医療費控除の対象になりますか?
原則として対象外です。ただし人間ドックや健康診断で重大な病気が見つかり、引き続きその治療をした場合は、検査の費用も対象になります。
家族の医療費は誰の申告でまとめればいいですか?
生計を一にする家族の医療費は、実際に払った人がまとめて控除できます。共働きなら、所得税の税率が高い人が払ってまとめると戻る額が大きくなりやすいですが、所得が少ない人は5%の基準で有利になる場合もあるので、両方で計算して比べてください。
確定申告をしなかった年の医療費は、さかのぼって申告できますか?
できます。還付申告は翌年1月1日から5年間出せます。2021年(令和3年分)の医療費なら2026年12月31日(木)までで、税務署の窓口は12月29日から閉まるので早めに出してください。
セルフメディケーション税制と医療費控除は両方使えますか?
使えません。どちらか一方を選び、選んだあとに修正申告や更正の請求で変えることもできません。令和9年1月からの対象医薬品の拡大は、令和8年分(2026年の購入)には効きません。
医療費控除の申告はいつからいつまでですか?
医療費控除だけで税金が戻る申告は、2027年1月1日から5年間(令和8年分は2031年12月31日まで)出せます。事業所得などで確定申告が必要な人は、確定申告書に医療費控除を入れて2027年2月16日から3月15日までに出します。
出典
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1122 医療費控除の対象となる医療費(令和8年4月1日現在法令等)
- 国税庁 No.1122 Q&A(人間ドック・健康診断等の費用)
- 国税庁 タックスアンサー No.1124 医療費控除の対象となる出産費用の具体例
- 国税庁 タックスアンサー No.1128 医療費控除の対象となる歯の治療費の具体例
- 国税庁 タックスアンサー No.1129 セルフメディケーション税制(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2030 還付申告
- 国税庁 医療費集計フォームのダウンロード
- 厚生労働省 セルフメディケーション税制(令和8年度税制改正・事務連絡 令和8年8月7日)
- 国税庁 国税広報参考資料(令和8年分の確定申告の受付期間)
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 画面の例を追加
- 2026/11/21: 関連記事へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。