公的年金等の収入が年400万円以下で、年金以外の所得が20万円以下なら、原則として確定申告は要りません。ただし、医療費控除などで税金を取り戻したいときは、確定申告(還付申告)をします。
判定に使うのは、毎年1月に日本年金機構などから届く公的年金等の源泉徴収票の「支払金額」と、年金以外の収入の額です。言葉を2つだけ先に押さえておきます。「収入」は受け取った額そのもの、「所得」は収入から決まった控除や経費を引いた額です。対象は令和8年分(2026年1月〜12月の年金)で、令和8年分の確定申告は2027年2月16日(火)〜3月15日(月)に出します。
年金だけの人は、確定申告が要る?要らない?(判定表)
自分に近い行を見てください。「確定申告」の列が「不要」の人でも、還付を受けたいときは申告できます。住民税は所得税と別のルールなので、列を分けています。年金以外の働き方も含めた判定は確定申告が必要な人・しなくていい人へ。
| あなたの状況 | 確定申告(所得税) | 住民税の申告 | 根拠 |
|---|---|---|---|
| 公的年金等だけ(収入400万円以下) | 不要 | 原則不要(控除を足すなら市区町村へ) | 所得税法121条3項 |
| 年金+パートの給与など(年金以外の所得20万円以下) | 不要 | 必要な場合あり | 同上・No.1600 |
| 年金+年金以外の所得が20万円超 | 税額が出るなら必要 | 確定申告をすれば不要 | 所得税法120条・121条3項 |
| 年金を2か所以上から受給(支払金額の合計400万円以下) | 合計で判定し、条件を満たせば不要。ただし扶養親族等申告書を2か所に出した人は多くの場合必要 | 確定申告をすれば不要 | 所得税法121条3項・日本年金機構 |
| 公的年金等の収入が400万円超 | 税額が出るなら必要 | 確定申告をすれば不要 | 所得税法121条3項 |
| 外国の年金など、源泉徴収されない年金がある | 不要制度は使えない | 確定申告をすれば不要 | No.1600 |
| 遺族年金・障害年金だけ | 不要(非課税) | 市区町村に確認 | 日本年金機構 |
| 退職金を受け取った(退職所得の受給に関する申告書を提出) | 退職金は20万円に数えない | 原則不要 | 所得税法121条2項・3項 |
- 「税額が出るなら必要」:条件から外れても、基礎控除や社会保険料控除などを引いたあとの所得税が0円になる人は、申告しなくてかまいません(所得税法120条)
- 公的年金等:国民年金・厚生年金のほか、企業年金(確定給付企業年金など)も入ります。日本年金機構と企業年金基金の両方から受け取っている人は、源泉徴収票が2枚になります。400万円は合計で見ます
- 生命保険会社の個人年金は公的年金等ではありません(No.1600)。400万円には入れず、年金以外の所得(雑所得)として20万円の側に数えます
- 遺族年金・障害年金は所得税がかからないため、公的年金等の源泉徴収票も送られません(日本年金機構)
ご自身の申告書を書いている方は、登録なしでこのままお使いください。
年金の確定申告が不要になる3つの条件と、20万円の数え方(計算例)
申告不要の決まりは所得税法121条3項にあり、国税庁タックスアンサー No.1600 も同じ内容を説明しています。次の3つを全部満たすと、確定申告は要りません。
| 条件 | 中身 | どこで確かめる |
|---|---|---|
| ① 公的年金等の収入が400万円以下 | 1年間に受け取った年金の額面の合計。手取りではありません | 源泉徴収票の「支払金額」(2枚あれば合計) |
| ② 年金の全部が源泉徴収の対象 | 外国の年金など、源泉徴収されない年金がない。少額のため源泉徴収されない年金があっても、この条件は満たせます | 源泉徴収票の有無・年金の種類 |
| ③ 年金以外の所得が20万円以下 | 給与・不動産・事業・年金以外の雑所得などの「所得」の合計 | 下の計算例 |
②の「少額のため源泉徴収されない年金」は、所得税法203条の7で源泉徴収を要しないとされる年金です。その線は基礎控除の引上げに合わせて上がっています。令和7年分までは年金額が65歳以上で158万円未満、65歳未満で108万円未満でした。日本年金機構の案内(2026年6月17日)では、令和8年度の税制改正で65歳以上は214万円未満、65歳未満は164万円未満(改正前は205万円未満・155万円未満)に引き上げられています。源泉徴収税額が0円の源泉徴収票が届いた人も、①と③を満たせば申告不要です。
③の20万円は、年金以外の所得を種類ごとに計算して合計します。年金の所得(雑所得)は入れません。
| 年金以外のお金 | 所得の計算 | 所得 | 20万円以下か |
|---|---|---|---|
| パートの給与 90万円 | 90万円 − 給与所得控除74万円 − 所得金額調整控除10万円 | 6万円 | 以下 |
| 講演料・原稿料 30万円(経費5万円) | 30万円 − 5万円(雑所得) | 25万円 | 超える |
| 部屋の家賃 60万円(経費45万円) | 60万円 − 45万円(不動産所得) | 15万円 | 以下 |
| パートの給与と部屋の家賃の両方 | 6万円+15万円(合計する) | 21万円 | 超える |
| 源泉徴収ありの特定口座の株の利益 | 申告しないことを選べば数えない | — | 数えない |
| 退職金 | 20万円の対象の所得に入っていない | — | 数えない |
- 前提:令和8年分。給与所得控除は令和8年分の最低額74万円(国税庁 No.1410)。講演料・家賃の経費は仮の額です。年金以外の所得が2つ以上あるときは、自分に当てはまる行の所得を合計して判定します
- 給与と年金の両方がある人は、所得金額調整控除(最大10万円)で給与所得が小さくなります(措置法41条の3の11第2項)。20万円の判定にも、この控除のあとの給与所得を使うと法律で決まっています(同条第6項)。給与90万円なら、給与所得控除後の16万円ではなく6万円で判定します
- 特定口座:源泉徴収選択口座の株の利益は、申告しなければ20万円の計算に入れません(措置法37条の11の5)
- 退職金:所得税法121条3項が数える所得の一覧に、退職所得は入っていません。退職所得の受給に関する申告書を出していれば、退職金の税金は源泉徴収で済んでいます
条件から外れたとき、いくら納めることになる?
前提:70歳、公的年金等の収入300万円、年金から天引きされた社会保険料20万円、配偶者・扶養親族なし、年金の源泉徴収税額33,693円(年金だけで計算した年税額と同じと仮定)。ここに講演料30万円(経費5万円)が加わると、年金以外の所得が25万円で20万円を超えます。
| 項目 | 年金だけ | 講演料が加わり申告 |
|---|---|---|
| 年金以外の所得 | 0円 | 25万円 |
| 所得税の年税額(復興特別所得税を含む) | 33,693円 | 46,455円 |
| 年金から天引き済みの所得税 | 33,693円 | 33,693円 |
| 講演料から源泉徴収がない場合 | — | 12,700円を納める |
| 講演料から10.21%(30,630円)が源泉徴収済みの場合 | — | 17,868円が戻る |
納める税金は100円未満を切り捨てます(46,455円−33,693円=12,762円→12,700円、国税通則法119条)。戻る税金は1円単位です。
同じ人で家賃の所得15万円だけなら、20万円以下なので申告は要りません。ただし医療費控除などで申告する場合は、15万円も申告書に書き、その分の税金も含めて計算し直します。医療費控除で戻る額が家賃の所得15万円にかかる税金より小さいと、申告して納める側になることもあるので、先に試算してから決めてください。
公的年金等控除はいくら?65歳未満と65歳以上の表
年金の所得(雑所得)は、年金の収入から公的年金等控除という決まった額を引いて計算します。控除額は年齢と収入で決まり、65歳以上のほうが大きくなります。
| 公的年金等の収入 | 65歳未満 | 65歳以上 |
|---|---|---|
| 130万円未満 | 60万円 | 110万円 |
| 130万円以上 330万円未満 | 収入×25%+27.5万円 | 110万円 |
| 330万円以上 410万円未満 | 収入×25%+27.5万円 | 収入×25%+27.5万円 |
| 410万円以上 770万円未満 | 収入×15%+68.5万円 | 収入×15%+68.5万円 |
| 770万円以上 1,000万円未満 | 収入×5%+145.5万円 | 収入×5%+145.5万円 |
| 1,000万円以上 | 195.5万円 | 195.5万円 |
- 根拠:所得税法35条4項(最低額60万円)と、65歳以上の最低額を110万円に読み替える措置法41条の15の3。国税庁 No.1600 の速算表(令和2年分以後)は「収入×75%−27.5万円」のように所得の形で書いていますが、控除額に直すと上の表と同じです。令和7年度・令和8年度の改正で給与所得控除と基礎控除は変わりましたが、公的年金等控除は変わっていません
- 年金以外の合計所得金額が1,000万円超2,000万円以下なら各10万円(最低額は50万円・100万円)、2,000万円超なら各20万円(同40万円・90万円)少なくなります
- 65歳以上かどうかは、その年の12月31日の年齢で決まります。令和8年分は、1962年(昭和37年)1月1日以前に生まれた人が65歳以上です
- 例:65歳以上で収入350万円なら、350万円×25%+27.5万円=115万円が控除で、所得は235万円です。国税庁 No.1600 の計算例(350万円×75%−27.5万円=235万円)と一致します
- 65歳以上で年金収入が110万円以下なら、年金の所得は0円です。65歳以上で年金300万円なら控除110万円、所得190万円です
それでも申告したほうがよい人(医療費控除などで戻る額の計算例)
年金の源泉徴収で差し引かれる控除は3つです。年金の種類と額に応じた決まった控除額、扶養親族等申告書に書いた家族の控除、年金から天引きされた社会保険料です。医療費控除や生命保険料控除などは、確定申告をしないと税金に反映されません。年金の源泉徴収税額が0円の人は所得税は戻りませんが、住民税は下がることがあります(下の計算例なら住民税の目安は129,500円から109,000円)。
| ケース | 何が変わるか | 用意するもの |
|---|---|---|
| 医療費が10万円(総所得金額等が200万円未満なら、その5%)を超えた | 医療費控除(No.1120) | 領収書・医療費通知・明細書 |
| 国保・介護保険料・後期高齢者医療保険料を口座振替や納付書で払った(家族の分を含む) | 社会保険料控除(No.1130) | 納付額の分かる通知・通帳 |
| 生命保険料・地震保険料を払った | 生命保険料控除・地震保険料控除 | 保険会社の控除証明書 |
| ふるさと納税をした(ワンストップ特例を出していない) | 寄附金控除 | 寄附の受領証明書 |
| 扶養親族等申告書を出していない・家族の状況が変わった・家族が令和8年分から新たに扶養の所得要件(所得62万円以下)を満たした | 配偶者控除・扶養控除・障害者控除など | 家族の所得の分かる書類 |
| 令和7年分に基礎控除の見直しで源泉税が残った(例:65歳以上で年金収入242万円以下) | 令和7年分の還付申告(5年以内) | 令和7年分の源泉徴収票 |
最後の行は、国税庁「令和7年度税制改正による所得税の基礎控除の見直し等と確定申告」が挙げている例です。令和7年12月の年金での精算のあとも源泉徴収税額が残り、合計所得金額が132万円以下の人などは、令和7年分の確定申告で戻ることがあります。令和7年分の還付申告は2026年1月1日から5年間出せます。
令和8年分は、基礎控除が最大104万円(合計所得金額489万円以下、国税庁 No.1199)に上がりました。日本年金機構は、令和8年11月の支払いまでは改正前の控除額で源泉徴収し、12月の年金の支払いのときに改正後の控除額で1年分を精算して、多く引いた分を戻すとしています。精算で反映されるのは年金の源泉徴収で見ている控除だけで、医療費控除などは入りません。また扶養の所得要件が62万円以下に上がったことで、令和8年分から新たに家族を扶養に入れる人は、原則として確定申告で扶養控除などを受けます(日本年金機構)。年税額が源泉徴収税額より少なければ、差額は確定申告で戻ります。目安は、年金の所得(収入−公的年金等控除)を所得税・住民税の計算ツールの「給与以外の所得」に入れると計算できます。
計算例:年金300万円の人が医療費30万円を払った場合
前提:70歳(12月31日に65歳以上)、公的年金等の収入300万円、年金以外の所得なし、年金から天引きされた社会保険料20万円、配偶者・扶養親族なし、生命保険料などの控除なし。源泉徴収票の源泉徴収税額は33,693円(医療費控除なしで計算した年税額と同じ)と仮定します。医療費は30万円で、保険金などの補填はありません。
| 項目 | 申告しない | 医療費控除で申告 |
|---|---|---|
| 年金の所得(300万円−公的年金等控除110万円) | 190万円 | 190万円 |
| 所得控除(社会保険料20万円+基礎控除104万円+医療費控除) | 124万円 | 144.5万円 |
| 課税される所得 | 66万円 | 45.5万円 |
| 所得税(復興特別所得税を含む) | 33,693円 | 23,227円 |
| 戻る所得税 | — | 10,466円 |
| 住民税の目安(令和9年度) | 129,500円 | 109,000円 |
- 医療費控除は30万円−9.5万円=20.5万円です。総所得金額等が190万円で200万円未満なので、10万円ではなく190万円の5%(9.5万円)を引きます
- 戻る所得税は、源泉徴収税額33,693円−年税額23,227円=10,466円です。還付される税金は1円単位です(国税通則法120条)
- 住民税は標準税率で計算した目安で、均等割等5,000円を含みます。所得税の確定申告をすれば、住民税にも医療費控除が反映されます
年金の所得が200万円未満なら、10万円ではなく所得の5%が境目です。医療費控除の額は医療費控除はいくらから?(判定と計算ツール)で確かめられます。申告書に付ける明細は医療費控除の明細書の書き方に、対象になる医療費と申告の手順は医療費控除のやり方にあります。
所得税が不要でも、住民税の申告は要る?
所得税の確定申告をした人は、住民税の申告は要りません。確定申告書の内容が市区町村に送られるためです。確定申告をしない人は、次の場合に住民税の申告が要ることがあります(No.1600「住民税の申告が必要な場合があります」、日本年金機構の送付案内も同じ趣旨)。
- 年金以外の所得(20万円以下)がある:住民税には所得税の「20万円以下なら不要」の決まりがありません
- 源泉徴収票に載っていない控除を住民税に反映させたい:医療費控除・生命保険料控除・自分で払った社会保険料・扶養の追加など
- 非課税かどうかの判定や、国民健康保険料・介護保険料の計算のために、市区町村が申告を求める場合
住民税の申告は、1月1日に住んでいる市区町村に3月15日までに出します(地方税法317条の2)。年金だけの人は、年金の支払元が市区町村に年金の額を届けるので、原則として住民税の申告は要りません(同条ただし書)。受付の方法や申告書の様式は市区町村ごとに違うので、お住まいの市区町村の案内で確かめてください。65歳以上の人の年金の住民税は年金から差し引かれ、確定申告書の第二表で納め方を選ぶことはできません。仕組みは第二表の「住民税の徴収方法」で説明しています。
公的年金等の源泉徴収票の見方と、なくしたときの再発行
公的年金等の源泉徴収票は、1年間に受け取った年金の額と、天引きされた所得税・社会保険料の額が書かれた書類です。日本年金機構は毎年1月上旬に送ります。令和7年分は、はがきを2026年1月8日〜15日に順次送り、マイナポータルへの電子送付は1月6日〜7日でした。令和8年分の日程は、日本年金機構が12月下旬ごろに公表する案内で確かめてください。
| 源泉徴収票の欄 | 書いてあること | 確定申告書 |
|---|---|---|
| 支払金額 | 1年間に支払われた年金の合計(税・保険料を引く前) | 第一表「雑・公的年金等」の収入金額、第二表の所得の内訳 |
| 源泉徴収税額 | 年金から天引きされた所得税と復興特別所得税 | 第一表「源泉徴収税額」、第二表の所得の内訳 |
| 社会保険料の額 | 年金から天引きされた介護保険料・国民健康保険料(税)または後期高齢者医療保険料 | 第二表・第一表の社会保険料控除 |
| 源泉控除対象配偶者・扶養親族・障害者の数 | 扶養親族等申告書に書いた家族 | 配偶者控除・扶養控除・障害者控除 |
| 摘要 | 社会保険料の内訳 | 申告書に書く必要はない |
- 手取り額とは一致しません。住民税(と森林環境税)は年金から引かれていても源泉徴収票には載らないためです(日本年金機構)
- 年金以外の所得や、医療費などの控除は源泉徴収票には載りません。申告するときは自分で足します
源泉徴収票をなくした・届かないとき
日本年金機構の公的年金等の源泉徴収票は、原則として過去5年分を再交付してもらえます。
| 方法 | 届くまで | 必要なもの |
|---|---|---|
| ねんきんネット(電子送付) | 申請から3〜5営業日でマイナポータルへ | マイナポータル連携か、ねんきんネットのID |
| ねんきんネット(郵送) | 申請から発送まで1週間程度 | 同上 |
| 電話(ねんきん自動音声送付受付サービス 050-3319-3152) | 届くまで2週間程度 | 基礎年金番号・年金コード・生年月日など |
| 年金事務所・街角の年金相談センター | 受付後に郵送 | 年金証書などと本人確認書類(代理人は委任状も) |
企業年金など日本年金機構以外から受け取っている年金の源泉徴収票は、その支払元に頼みます。
申告するときの手順と持っていくもの(チェックリスト)
- 源泉徴収票(年金・給与)をそろえ、支払金額を合計して400万円・20万円の条件を確かめる
- 医療費の領収書や医療費通知、保険料の控除証明書、ふるさと納税の受領証明書を集める(控除ごとの必要書類)
- 申告書を作る(e-Tax・国税庁の確定申告書等作成コーナー・紙・ソフト)。全体の流れは確定申告のやり方にあります。還付申告なら2027年1月から、税金を納める申告なら2月16日から3月15日までに出す
- 還付金を受け取る口座を申告書に書く
| No. | 確かめること | 当てはまったら |
|---|---|---|
| 1 | 公的年金等の源泉徴収票(2枚以上なら全部)が手元にある | ない人は再交付を申し込む |
| 2 | 支払金額の合計が400万円を超えた | 税額が出るなら確定申告 |
| 3 | 年金以外の所得(給与・家賃・講演料など)の合計が20万円を超えた | 税額が出るなら確定申告 |
| 4 | 外国の年金など、源泉徴収されない年金がある | 不要制度は使えない |
| 5 | 家族の分を含む医療費が10万円(所得が200万円未満なら所得の5%)を超えた | 医療費控除の申告 |
| 6 | 年金天引き以外で国保・介護保険料・後期高齢者医療保険料を払った | 社会保険料控除の申告 |
| 7 | 生命保険料・地震保険料を払った | 控除証明書を用意して申告 |
| 8 | ふるさと納税をした | 確定申告をするなら、ワンストップ特例を出していても寄附を全部申告書に書く |
| 9 | 扶養親族等申告書を出していない、または家族が増えた | 申告すると戻ることがある |
| 10 | 確定申告はしないが、年金以外の所得や追加の控除がある | 市区町村へ住民税の申告 |
源泉徴収と住民税の計算は年金の支払元と市区町村がしてくれます。自分で動くのは、書類を集めて申告するかを決めるところからです。
| だれが | やること |
|---|---|
| 家族が手伝えること | 源泉徴収票(2枚以上なら全部)・医療費の領収書・保険料の控除証明書・ふるさと納税の受領証明書を集める、申告書の下書き |
| 本人 | 申告するかを決める、扶養親族等申告書を出した先の確認、申告書への署名と提出(e-Tax ならマイナンバーカード)、還付金を受け取る口座 |
| 日本年金機構・年金の支払元 | 年金の源泉徴収、源泉徴収票の送付・再交付 |
| 市区町村 | 住民税の計算と年金からの天引き、住民税の申告の受付 |
| 迷ったときの相談先 | 所得税は税務署、住民税は市区町村、所得が複雑なら税理士 |
ISZ™ 仕訳AI でのやり方(年金と医療費の申告書・e-Tax データ)
ISZ™ 仕訳AI では、年金・給与だけの方も、個人事業主の入口から登録すれば帳簿は空のままで、医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データまで作れます。所得税の画面で年金の金額を入れます(事業所得がなければ決算書は付きません)。
- 「個人事業主」の企業を作り、個人の確定申告(所得税)の画面を開きます
- 「給与や年金をもらいましたか?」を開きます。公的年金等の源泉徴収票の「支払金額」を公的年金等の収入金額に、「源泉徴収税額」を公的年金等の源泉徴収税額に入力し、支払者の名称も入れます。12月31日に65歳以上なら「12月31日に65歳以上」にチェックします。パートの給与がある人は同じ画面で給与も入れます
- 講演料・原稿料などは「雑所得(業務)」に収入・必要経費・源泉徴収税額・支払者を入れます。金額を入れると第一表・第二表に反映されます
- 控除を入れます。医療費は、領収書の写真や PDF をアップロードすると AI が明細の下書きを作ります(AI 枠を使います)。医療費控除の明細書と国税庁の医療費集計フォームも作れます。ふるさと納税などの寄附金も入れられます
- 確定申告書と e-Tax データ(.xtx)を作成 → e-Tax ソフトで読み込み → 署名 → 送信、の流れで提出します。紙で出すときは申告書 PDF を印刷します
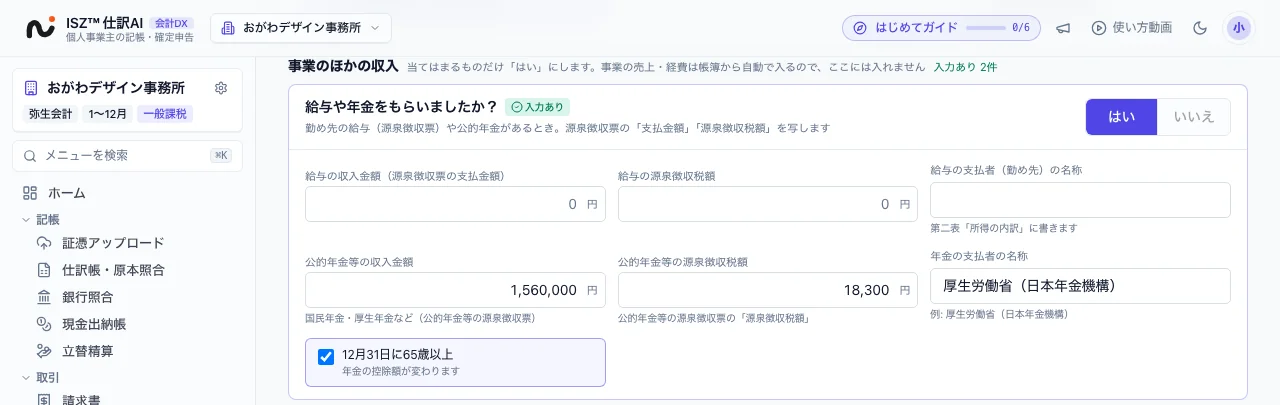
上の計算例の人なら、年金300万円・源泉徴収税額33,693円・65歳以上を入れ、社会保険料20万円と医療費30万円を加えると、申告書に医療費控除20.5万円が入ります。この記事の計算例は、ISZ™ 仕訳AI の確定申告の画面と同じ計算処理で出しています。控除の入れ方は確定申告の控除の入れ方、提出はe-Tax データで出す方法を参考にしてください。令和8年分の申告書の様式と e-Tax の仕様は、国税庁の様式・e-Tax 仕様の公表から1週間以内に更新します。
退職金がある年の申告、外国の年金、住民税の申告書など、ここにない入力を ISZ でどう扱えるかは、個別相談でお問い合わせください。
年金受給者の確定申告で、よく聞かれる5つの質問
年金の確定申告でいう「20万円」は何の金額?
年金以外の所得の合計です。収入ではなく所得で数え、給与は給与所得控除と所得金額調整控除を、講演料などの雑所得は経費を引いたあとの額です。年金の所得そのものは含めません(所得税法121条3項)。
年金受給者が確定申告をしないとどうなる?
申告不要の条件を満たす人は、申告しなくても何も起きません。ただし医療費控除などの還付は、自分で申告しないと戻りません。条件から外れて税額が出るのに期限までに出さないと、無申告加算税や延滞税がかかることがあります(国税庁 No.2024)。延滞税の目安は延滞税の計算ツールで計算できます。
年金の源泉徴収票をなくしたら?
ねんきんネット・電話・年金事務所で、原則として過去5年分を再交付してもらえます。ねんきんネットの電子送付なら申請から3〜5営業日です(再交付の方法の表)。
年金だけの人が医療費控除を受けるには?
確定申告が必要です。年金の源泉徴収では医療費は考えられていないためです。所得税が戻るのは、源泉徴収票の源泉徴収税額が0円でない人です。0円の人も、確定申告をすれば住民税に医療費控除が反映されます。
確定申告をしないなら、住民税の申告もいらない?
確定申告をすれば住民税の申告は要りません。確定申告をしない人で、年金以外の所得がある人や、源泉徴収票にない控除を住民税に入れたい人は、市区町村への住民税の申告が必要です。扱いは市区町村で違うので、お住まいの市区町村で確かめてください。
この記事の前提
2026年11月20日時点の法令と、国税庁・日本年金機構の資料によります。タックスアンサー No.1120・1130・1199・1410・1600・2024・2030 は令和8年4月1日現在法令等、所得税法120条・121条・35条・203条の7、租税特別措置法41条の15の3・37条の11の5・41条の3の11、国税通則法119条・120条、地方税法317条の2は e-Gov 法令検索で確かめています。公的年金等控除の表は、No.1600 の速算表(令和2年分以後)と1つずつ照らし合わせています。計算例は記載した前提で計算した例で、源泉徴収税額は仮定です。扱っていないもの:遺族年金・障害年金の細目、外国の年金の課税、亡くなった方の準確定申告、住民税の申告の自治体ごとの取扱い、年金の源泉徴収税額の計算式、個別の税務判断。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)(この記事)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、個人の確定申告書と e-Tax データの作成に対応しています。給与・年金だけの方の医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データも作れます。公的年金等の収入・源泉徴収税額と65歳以上かどうかを入れると、公的年金等控除を引いた年金の所得が申告書に入ります。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
年金だけでも確定申告は必要ですか?
公的年金等の収入が400万円以下で、その全部が源泉徴収の対象になっていて、年金以外の所得が20万円以下なら、原則として不要です(所得税法121条3項、国税庁 No.1600)。外国の年金など源泉徴収されない年金がある人や、年金が400万円を超える人は、所得税が出るなら確定申告をします。
「年金400万円以下」は手取りですか?
手取りではなく、税金や保険料を引く前の額面の合計です。公的年金等の源泉徴収票の「支払金額」で確かめます。2か所以上から受け取っている人は、全部の支払金額を合計します。
年金を2か所からもらっています。申告は要りますか?
支払金額の合計が400万円以下で、年金以外の所得が20万円以下なら、申告不要の条件に当てはまります。ただし、扶養親族等申告書を2か所以上に出した人は、それぞれの支払元で配偶者控除などが差し引かれるため、日本年金機構は「多くの場合、確定申告が必要」としています。
申告不要の条件に当てはまるのに、確定申告をしてもいいですか?
できます。医療費控除や社会保険料控除などで所得税の還付を受けるための確定申告ができます(No.1600)。還付申告は、その年の翌年1月1日から5年間出せます(No.2030)。令和8年分なら2027年1月1日から出せます。
確定申告をするとき、20万円以下の所得も書きますか?
書きます。申告不要の決まりは、申告しない場合の扱いです。医療費控除などで確定申告をするときは、家賃や講演料などの20万円以下の所得も含めて、1年分のすべての所得を申告書に書きます。
年金から天引きされた介護保険料は控除になりますか?
なります。源泉徴収票の「社会保険料の額」は、年金から天引きされた介護保険料・国民健康保険料(税)または後期高齢者医療保険料の合計で、社会保険料控除の対象です。年金からの天引きでなく、口座振替などで払った分は源泉徴収票に載らないので、確定申告で自分で足します。
生命保険の個人年金も「年金400万円」に入りますか?
入りません。生命保険契約などに基づく個人年金は公的年金等に当たらないためです(国税庁 No.1600)。個人年金は年金以外の雑所得として、20万円の判定の側に数えます。
遺族年金・障害年金も申告が要りますか?
遺族年金と障害年金には所得税がかからないので、所得に入れず、申告も要りません。日本年金機構も、これらの年金の受給者には公的年金等の源泉徴収票を送っていません。老齢年金も受け取っている人は、老齢年金の分で判定します。
ふるさと納税をしました。ワンストップ特例でいいですか?
確定申告をしない人で、寄附先が5団体以内なら、ワンストップ特例を使えます(総務省)。医療費控除などで確定申告をする場合は、ワンストップ特例の申請は無効になるため、その年の寄附をすべて確定申告書に書きます(国税庁 No.1155)。
退職金をもらった年は、確定申告が要りますか?
退職金を受け取るときに「退職所得の受給に関する申告書」を出していれば、税金は源泉徴収で済んでいて、退職金の分の確定申告は原則要りません(所得税法121条2項)。退職所得は、年金の申告不要の条件の20万円にも数えません。
パソコンや e-Tax が使えない場合は、どうすればいいですか?
紙の申告書を税務署に郵送するか、持って行って出せます。国税庁の確定申告書等作成コーナーで作って印刷する方法もあります。所得税の申告は税務署(国税庁の電話相談センター)、住民税の申告は市区町村で相談できます。
出典
- 国税庁 タックスアンサー No.1600 公的年金等の課税関係(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1130 社会保険料控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1410 給与所得控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1199 基礎控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2024 確定申告を忘れたとき(令和8年4月1日現在法令等)
- 国税庁 令和7年度税制改正による所得税の基礎控除の見直し等と確定申告
- 国税庁 国税広報参考資料(令和8年分 確定申告の受付期間)
- e-Gov法令検索 所得税法(第35条 雑所得・第120条 確定所得申告・第121条 確定所得申告を要しない場合・第203条の7 源泉徴収を要しない公的年金等)
- e-Gov法令検索 租税特別措置法(第37条の11の5・第41条の3の11・第41条の15の3)
- e-Gov法令検索 国税通則法(第119条 国税の確定金額の端数計算・第120条 還付金等の端数計算)
- e-Gov法令検索 地方税法(第317条の2 市町村民税の申告等)
- 日本年金機構 令和8年度税制改正による公的年金等に係る主な改正事項
- 日本年金機構 「令和7年分公的年金等の源泉徴収票」の送付について
- 日本年金機構 令和7年分 公的年金等の源泉徴収票(見方)
- 日本年金機構 公的年金等の源泉徴収票をなくしたとき
- 日本年金機構 「令和8年分公的年金等の受給者の扶養親族等申告書」の紙の提出方法(源泉徴収の対象となる金額の引上げ)
- 日本年金機構 障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。
- 総務省 ふるさと納税ポータルサイト 税金の控除について(ワンストップ特例制度)
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 画面の例を追加
- 2026/11/21: 関連記事へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。