年の途中で退職し、その年のうちに再就職しなかった人は、会社が12月の給与などで1年分の所得税を精算する「年末調整」を受けられません。そのため確定申告(還付申告)をすると、給与から差し引かれていた所得税の一部または全部が戻ることが多く、申告書は退職した年の翌年1月1日から5年以内に出せます(国税庁タックスアンサー No.1910・No.2030、2026年11月21日に確認)。
「還付申告」は、納めすぎた税金を返してもらうための確定申告です。「源泉徴収票」は、会社が1年間(退職した人は退職日まで)に払った給与と差し引いた所得税を書いた紙で、退職後1か月以内に会社から届きます(所得税法226条1項)。退職した人以外も含めて確定申告が要るかどうかは、確定申告が必要な人の判定表で確かめられます。
年の途中で辞めて再就職していないなら、確定申告で戻ることが多い
会社は毎月の給与から、1年間勤める前提の金額で所得税を差し引きます。年の途中で辞めると1年分の給与は少なくなりますが、基礎控除(令和8年分は104万円)などは1年分を差し引けます。そのため、差し引かれた税金が本来の年税額より多くなり、確定申告をすれば差額が戻ります(No.1910「所得税及び復興特別所得税が納め過ぎとなる場合があります」)。
- できること:再就職していなければ、確定申告(還付申告)で納めすぎの所得税を取り戻せます
- 出せる期間:翌年1月1日から5年間。確定申告の期間(令和8年分は2027年2月16日〜3月15日)を待たずに出せます。令和7年に辞めてまだ出していない人も、2030年12月31日まで出せます
- 出さなくてよい場合:年内に再就職して、新しい会社の年末調整で前の会社の給与も合わせて精算されたとき
- 出さなければならない場合:退職金を正しく計算した税額が、差し引かれた額より多いときなど(No.1900)
還付申告は義務ではないので、出さなくても罰則はありません。ただし、出さなければ納めすぎの税金は戻りません。還付申告の期間と、2月16日より前に出せる申告の一覧は還付申告は1月1日からの節にまとめています。
退職後の確定申告は必要?再就職・失業給付・退職金・年金の判定表
当てはまる行をすべて見てください。たとえば「再就職していない」と「退職金をもらった」の両方に当てはまる人は、2行とも確かめます。
| あなたは | 所得税の確定申告 | 住民税 | 根拠・詳しい説明 |
|---|---|---|---|
| 年の途中で辞め、年内に再就職していない | 申告すると戻ることが多い(還付申告) | 確定申告をしない場合は住民税の申告が必要 | No.1910・No.2030/戻る額の目安 |
| 年内に再就職し、新しい会社に前の会社の源泉徴収票を出した | 原則不要(新しい会社の年末調整で合わせて精算) | 原則不要 | No.1910/中途入社の年末調整 |
| 年内に再就職したが、前の会社の源泉徴収票を出さなかった・間に合わなかった | 自分で確定申告をして、2社分の給与を合わせて精算 | 確定申告をすれば不要 | No.1900/前職の源泉徴収票が届かないとき |
| 12月分の給与を受け取ってから退職した | 原則不要(その会社で年末調整を受けている) | 原則不要 | No.2665 |
| パートなどで辞め、その年の給与が136万円以下で、ほかから給与をもらう見込みがない | 原則不要(辞めた会社で年末調整を受けられる) | 原則不要 | No.2665 |
| 失業給付(雇用保険の基本手当)を受け取った | 失業給付は非課税なので申告書に書かない | 住民税もかからない | 雇用保険法12条/失業給付の扱い |
| 退職金を受け取り、「退職所得の受給に関する申告書」を出した | 退職金については原則不要。確定申告書を出すときは退職所得も書く | 退職金の住民税は支払時に差し引かれる(地方税法328条の5) | No.1420/退職金の扱い |
| 退職金を受け取ったが、申告書を出していない(20.42%を差し引かれた) | 確定申告で精算すると戻ることが多い | — | No.1420・No.2732 |
| 退職後に公的年金を受け取り始めた | 年金の条件で判定 | 年金の条件で判定 | 年金の判定表 |
| 退職後に副業・フリーランスの収入がある | 所得の額で判定。還付申告をするときは、20万円以下の副業の所得も申告書に入れる | 確定申告をしない場合は必要 | 副業の所得区分 |
年末調整の対象になる退職者は、No.2665 が挙げる5つの場合(12月分の給与を受けた後の退職、死亡による退職、著しい心身の障害による退職、海外転勤などで非居住者になった人、給与136万円以下のパートなど)に限られます。それ以外の理由で年の途中に辞めた人は、退職時に年末調整を受けていません。手元の源泉徴収票の「摘要」などで分からないときは、辞めた会社に年末調整をしたかどうかを聞くのが確実です。
扶養控除等申告書を出していなかった勤務先の給与(乙欄)が含まれる人は、差し引かれた税額の計算が違います。乙欄の税額を見てください。
退職後の確定申告で戻る金額の目安【令和8年分】月給×退職月の試算
戻るのは、給与から差し引かれた所得税と、本来の年税額との差です。1年分の給与が少ないと本来の年税額は0円になり、差し引かれた所得税が全額戻ります。月給と退職した月ごとに、ISZ の計算エンジンで令和8年分を試算しました。
| 月給(額面) | 3月末に退職 | 6月末に退職 | 9月末に退職 |
|---|---|---|---|
| 25万円 | 14,310円(全額) | 28,620円(全額) | 37,330円 |
| 30万円 | 18,960円(全額) | 37,920円(全額) | 37,880円 |
| 40万円 | 32,250円(全額) | 54,400円 | 52,950円 |
前提:1月から勤務・東京都の協会けんぽ(令和8年度の料率)・35歳・扶養親族なし・毎月25日払い(社会保険料はその月の給与から差し引く計算)・月末に退職・賞与と通勤手当なし・他の所得なし。所得税の差し引きは令和8年分の源泉徴収税額表(月額表の甲欄・扶養0人)、甲欄は、扶養控除等申告書をその会社に出していた人の欄です。年税額は基礎控除104万円(合計所得489万円以下)・給与所得控除(最低74万円)で計算し、復興特別所得税2.1%を含みます。含めていないもの:退職後の国民健康保険料(市区町村で違うため)、医療費・生命保険料・寄附金などの控除、住民税。「(全額)」は本来の年税額が0円で、差し引かれた所得税がすべて戻る場合です。実際に戻る額は、控除や給与の内容によって一人ひとり違います。
退職後に国民年金保険料(令和8年度は月17,920円、日本年金機構)を払った人は、その分を社会保険料控除に足せます。足すと本来の年税額が下がるので、戻る額が増えることがあります。控除できるのはその年に払った分だけで、12月分の納付期限は翌年1月末です。1月に払った分は翌年分の控除になります。
| 月給(額面) | 3月末に退職(9か月分 161,280円) | 6月末に退職(6か月分 107,520円) | 9月末に退職(3か月分 53,760円) |
|---|---|---|---|
| 25万円 | 14,310円(変わらず) | 28,620円(変わらず) | 40,030円(+2,700円) |
| 30万円 | 18,960円(変わらず) | 37,920円(変わらず) | 40,580円(+2,700円) |
| 40万円 | 32,250円(変わらず) | 59,900円(+5,500円) | 55,750円(+2,800円) |
表の読み方は3つです。
- 3月末や6月末に辞めた人の多くは、本来の年税額が0円になり、差し引かれた所得税が全額戻ります。国民年金保険料を足しても、0円より下がらないので戻る額は変わりません
- 月給30万円で6月末と9月末の戻る額がほぼ同じなのは、9月末の人は給与が増えて本来の年税額(19,000円)が出るからです。長く勤めるほど差し引かれた額は増えますが、本来の税額も増えます。月給40万円では9月末のほうが6月末より少なく、辞めるのが遅いほど多く戻るとは限りません
- 国民健康保険料も払っていれば、本来の年税額が出る人(9月末退職など)はさらに戻る額が増えます。金額は市区町村の納付額で変わるので、表には入れていません
計算例(月給30万円・9月末退職):給与の収入270万円から給与所得控除89万円を引いた給与所得は181万円です。社会保険料396,045円と基礎控除104万円を引くと課税所得は373,000円、所得税と復興特別所得税は19,000円です。9か月で差し引かれた56,880円との差、37,880円が戻ります。自分の数字で確かめたいときは、源泉徴収票の金額を所得税・住民税の計算ツールに入れてください。
退職金・失業給付は申告書に入れる?
退職金と失業給付は、毎月の給与とは扱いが違います。退職金は「退職所得」として給与と分けて計算し、失業給付は税金がかかりません。
退職金:会社に「退職所得の受給に関する申告書」を出していれば、支払いのときに正しい税額が差し引かれるので、原則として確定申告は要りません。出していないときは、退職金の20.42%が差し引かれ、確定申告で精算します(No.1420)。国税庁の例では、退職金800万円・勤続11年で、申告書を出した場合の源泉徴収税額は91,890円、出さなかった場合は1,633,600円です(No.2732)。差の分は、確定申告で退職所得を計算し直すと戻ります。
申告書を出していても、給与の還付申告や医療費控除などで確定申告書を出すときは、退職所得の金額も申告書に書く必要があります(No.1420)。退職金の税額だけを確かめたいときは退職金の税金・手取り 計算ツールで計算できます。会社側が退職金から差し引く税額の計算と申告書の扱いは退職所得の受給に関する申告書で説明しています。
失業給付(雇用保険の基本手当)は非課税
雇用保険の失業等給付には、所得税も住民税もかかりません(雇用保険法12条「租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができない」)。基本手当は確定申告書に書かず、源泉徴収票の金額にも入りません。早く再就職したときの再就職手当も、失業等給付(就職促進給付)の一つなので同じです(同法10条)。所得税の扶養控除・配偶者控除を判定する所得にも入りません。
ただし、家族の健康保険の扶養に入れるかどうかは、税金とは別の基準で、失業給付を収入として数えることがあります。加入先の健康保険組合や協会けんぽで確かめてください。
退職後の確定申告の必要書類と準備チェックリスト
退職後の還付申告で使う書類は次のとおりです。全員に必要なのは上の3つで、下の3つは当てはまる人だけです。
| 書類 | どこで手に入る | ないとき |
|---|---|---|
| 退職した会社の源泉徴収票 | 退職後1か月以内に会社から届く(所得税法226条) | 会社に頼む。もらえなければ源泉徴収票不交付の届出書 |
| マイナンバーカード(またはマイナンバーの分かる書類+本人確認書類) | 手元のもの | 通知カード・マイナンバー入りの住民票の写し+運転免許証など |
| 還付金を受け取る本人名義の口座 | 通帳・キャッシュカード | — |
| 国民年金保険料の控除証明書 | 日本年金機構から届く(「社会保険料(国民年金保険料)控除証明書」) | 年金事務所に再発行を頼む |
| 国民健康保険料(税)の納付額が分かるもの | 市区町村の納付書の控え・納付済額のお知らせ | 市区町村の国保の窓口で納付額を確かめる |
| 退職金の源泉徴収票・医療費の明細など | 退職金は会社から、医療費は領収書から自分で作る | — |
源泉徴収票は、平成31年4月以後に出す確定申告書には添付しなくてよくなりましたが、申告書に支払金額と源泉徴収税額を書き写すために手元に必要です。届かない・なくしたときの頼み方と例文は源泉徴収票の再発行は誰に頼む?にあります。書類の全体はケース別の必要書類一覧で確かめられます。
コピーして使える準備メモ
- 退職した会社の源泉徴収票が届いた(支払金額・源泉徴収税額・社会保険料等の金額を確かめた)
- 年内に再就職したか、していれば新しい会社に源泉徴収票を出したかを確かめた
- 退職金の源泉徴収票を見て、源泉徴収税額が支払金額の20.42%かどうかを確かめた(20.42%なら申告書を出していないので、確定申告で精算する)
- 退職後に払った国民年金保険料・国民健康保険料の合計を書き出した
- 医療費・ふるさと納税など、ほかに入れる控除があるかを確かめた
- 還付金を受け取る口座と、マイナンバーカードを用意した
退職後に自分で払った国保・国民年金は控除に入れる
退職後に自分で払った国民健康保険料(税)と国民年金保険料は、支払った全額を社会保険料控除として差し引けます(No.1130)。在職中に給与から差し引かれた社会保険料は、源泉徴収票の「社会保険料等の金額」に入っています。申告書には、この2つを合わせて書きます。控除で減るのはその年の所得税と翌年度の住民税で、払う保険料の額は変わりません。
| 払ったもの | 控除 | 確かめる書類 |
|---|---|---|
| 在職中に給与から差し引かれた健康保険料・厚生年金保険料・雇用保険料 | 入れる(源泉徴収票の「社会保険料等の金額」) | 源泉徴収票 |
| 退職後に払った国民年金保険料 | 入れる(その年に払った全額) | 控除証明書(添付または提示) |
| 退職後に払った国民健康保険料(税) | 入れる(その年に払った全額) | 納付書の控えなど(添付は不要) |
| 退職後に任意継続した健康保険の保険料 | 入れる(健康保険の被保険者として負担したもの) | 納付の記録 |
| 生計を一にする家族の分を本人が払った国民年金保険料など | 入れる(本人が負担した分) | 家族名義の控除証明書 |
| 未納のままの保険料 | 入れない(その年に払った分だけ) | — |
国民年金保険料の控除は、控除証明書を確定申告書に添付するか、出すときに見せる必要があります。令和8年分以後の確定申告書を2027年1月1日以後に出すときは、証明書の代わりに一定の事項を書いた明細書を添付することもできます(No.1130)。同じ保険料を源泉徴収票の金額と二重に入れないよう、退職前の月の分が源泉徴収票に入っているかを確かめてください。
住民税はどうなる?退職した月で変わる納め方
住民税は前の年の所得にかかるので、退職した年にも、前の年の所得の住民税が残っています。在職中は給与から差し引かれていた(特別徴収)住民税の残りを、退職後にどう納めるかは、辞めた月で決まります(地方税法321条の5第2項)。手続きをするのは会社で、会社が市区町村に出す届出書は一括徴収と普通徴収の選び方で説明しています。
| 時期 | 残りの住民税(5月分まで) | 本人がすること |
|---|---|---|
| 1月1日〜4月30日に退職 | 最後の給与・退職金から5月分までまとめて差し引く(一括徴収)。給与・退職金が残りの額以下なら普通徴収 | 給与明細で差し引かれた額を確かめる |
| 5月中に退職 | 5月分の給与から差し引けば、その年度の住民税は終わり | 給与明細で5月分が差し引かれているかを確かめる |
| 6月1日〜12月31日に退職 | 本人が申し出れば、最後の給与・退職金から一括徴収(残りの額を超えるとき)。申し出なければ普通徴収 | 普通徴収なら、市区町村から届く納付書で納める |
| 翌年度の住民税(令和8年の所得の分) | 再就職していなければ、市区町村から届く納税通知書で納める(普通徴収) | 確定申告で国保・国民年金の控除を入れておく |
5月に辞めた人の6月からの新しい年度の住民税は、市区町村から届く納税通知書で納めます。退職金にかかる住民税は、ここでいう残りの住民税とは別に、退職金の支払時に差し引かれます(地方税法328条の5)。
確定申告をした人は、住民税の申告は要りません。確定申告書を出すと、住民税の申告もしたものとみなされ、申告書に書いた国民健康保険料・国民年金保険料の控除が翌年度の住民税にも使われます(地方税法317条の3)。確定申告をしない人で、1月1日に勤めていない人は、住民税の申告を3月15日までに市区町村に出します(同法317条の2)。住民税の申告が要る人の一覧は住民税申告が必要な人にあります。
還付申告の出し方:いつ・どこへ・どうやって
還付申告は、退職した年の翌年1月1日から出せます。提出先は住所地を所轄する税務署です(No.1910)。出し方は次の3通りです。
- e-Tax で送る:ISZ™ 仕訳AI などで作った e-Tax データ(.xtx)を、e-Tax ソフトで読み込み → 署名 → 送信します。手順はe-Tax のやり方にあります
- 郵送する:印刷した申告書に、本人確認書類の写しと国民年金の控除証明書などを付けて税務署へ送ります
- 税務署に持っていく:窓口に出します。2月16日〜3月15日は混み合います
申告書を書く全体の流れは確定申告のやり方(5ステップ)で説明しています。退職した人が迷いやすいのは、源泉徴収票の「社会保険料等の金額」に退職後の国保・国民年金を足し忘れることと、退職金の書き方です。
| こんなとき | 進め方 | 理由 |
|---|---|---|
| 給与だけで、源泉徴収票がそろっている | 自分で作る(ISZ で源泉徴収票と社会保険料を入力) | 源泉徴収票と社会保険料の金額を入れて作れる |
| 医療費控除・ふるさと納税も入れたい | 自分で作る | 同じ申告書にまとめられる |
| 退職金の申告書を出しておらず20.42%を差し引かれた | 自分で作れるが、勤続年数や区分に迷えば税務署に聞く | 退職所得控除と区分(一般・短期・特定役員)で税額が変わる |
| 失業給付・退職金・副業・年金が重なる、2社以上で働いた | 税務署の相談や税理士に聞く | 所得の区分と申告の要否の判断が重なる |
| 源泉徴収票がどうしても手に入らない | 税務署に相談する | 給与明細の金額で作ってよいかは個別の判断になる |
退職後の確定申告 3分チェック
上から順に答えてください。
- 12月分の給与を受け取ってから辞めた、またはパートなどでその年の給与が136万円以下で辞めた → はい:辞めた会社で年末調整を受けているのが原則。確定申告は原則不要(医療費控除などがあれば出す)
- 年内に再就職し、新しい会社に前の会社の源泉徴収票を出した → はい:新しい会社の年末調整で精算。原則不要
- 1・2のどちらでもなく、年末調整を受けていない → 還付申告で戻ることが多い。戻る額の目安を見る
- 退職金を受け取った → 申告書を出していなければ確定申告で精算。出していても、確定申告書を出すなら退職所得も書く
- 退職後に国民年金・国民健康保険を払った → 社会保険料控除に入れる。控除証明書・納付額を用意する
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI では、給与・年金だけの方の確定申告書と e-Tax データ(.xtx)を作れます。退職した人の還付申告も、源泉徴収票の金額を入れて同じ手順で進めます。
- 個人事業主の入口から登録します。「個人事業主」の企業を作って所得税の画面を開きます。会社員だった方も、帳簿は空のままで構いません
- 源泉徴収票の金額を入れます。給与の欄に、給与の収入金額(源泉徴収票の支払金額)・源泉徴収税額・支払者(辞めた会社)の名称を、源泉徴収票を見ながら入力します
- 社会保険料の金額を入れます。控除の入力で、源泉徴収票の「社会保険料等の金額」と、退職後に払った国民健康保険料・国民年金保険料の合計を、社会保険料の金額として入れます
- 退職金があれば入れます。退職金の源泉徴収票の金額を入れると、第三表(分離課税)を作ります
- ほかの控除を入れます。医療費控除(明細書つき)、ふるさと納税などの寄附金控除、住宅ローン控除の1年目も同じ画面で入れられます
- 確定申告書と e-Tax データ(.xtx)を作ります。提出は、e-Tax ソフトで読み込み → 署名 → 送信、の流れです。書面で出すときは PDF を印刷します
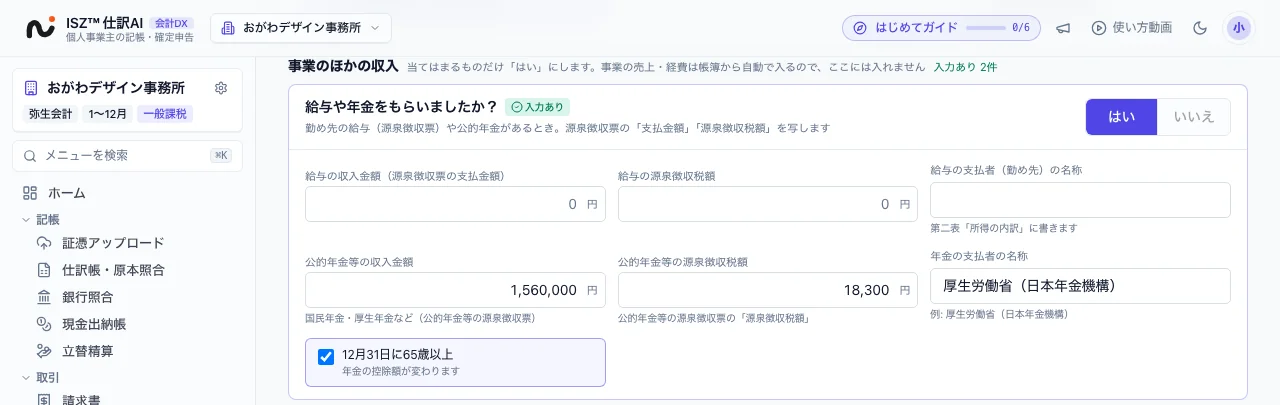
ISZ で作れる所得税の申告書は令和7年分と令和8年分です。2025年に退職して還付申告をしていない人は、令和7年分も作れます。令和6年分以前の申告は、個別相談か税務署へご相談ください。令和8年分の申告書の様式と e-Tax の仕様は、国税庁の公表から1週間以内に更新します。控除の入れ方の詳細は確定申告の控除の入れ方にあります。退職後に開業する人は、開業日から記帳を始めて青色申告決算書まで同じアカウントで作れます。そのほか個別の事情がある方は、個別相談でご状況をお聞きします。
自分で判断が難しいときは
- 還付申告の書き方・源泉徴収票がない場合:住所地の税務署(国税庁の電話相談センター)
- 源泉徴収票の発行・年末調整をしたかどうか:辞めた会社の給与担当
- 住民税の納め方・住民税の申告:1月1日に住んでいる市区町村の住民税の担当
- 国民健康保険料・国民年金保険料の納付額:市区町村の国保の窓口・年金事務所
- 退職金・副業・年金・不動産などが重なる場合:税理士
この記事の前提
2026年11月21日時点の法令と、国税庁・日本年金機構の資料によります。タックスアンサー No.1130・1420・1900・1910・2030・2665・2732 は令和8年4月1日現在法令等、雇用保険法10条・12条・所得税法226条・地方税法317条の2・317条の3・321条の5・328条の5は e-Gov 法令検索で原文を確かめています。還付額の表は、記載した前提で ISZ の計算エンジンを使って計算した目安で、1件は手計算で確かめています。令和8年分の計算は復興特別所得税2.1%までで、令和9年分から加わる防衛特別所得税は含みません。扱っていないもの:乙欄で差し引かれた給与の計算、海外への転出、退職金の税額の計算式、年金の申告の要否の詳細、会社側の手続き、住民税の金額の計算、健康保険の扶養の基準、個別の税務判断。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します(編集方針)。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)(この記事)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、給与・年金だけの方の確定申告書と e-Tax データの作成に使えます。退職金の第三表(分離課税)、医療費控除・ふるさと納税・住宅ローン控除(1年目)も同じ申告書に入れられます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
退職後の確定申告で、いくら戻りますか?
差し引かれた所得税と、本来の年税額との差が戻ります。令和8年分を月給25万〜40万円・3月末/6月末/9月末退職で試算した目安は表のとおりで、たとえば月給30万円・6月末退職なら37,920円(差し引かれた所得税の全額)です。国民年金保険料・国民健康保険料を払っていれば、本来の年税額が出る人は戻る額が増えます。
年の途中で会社を辞めたら、確定申告は必要ですか?
多くの人は義務ではありませんが、年内に再就職していなければ、確定申告(還付申告)をすると給与から差し引かれた所得税が戻ることが多いです(国税庁 No.1910)。義務になるのは、退職金を正しく計算した税額が差し引かれた額より多い人などです(No.1900)。
年の途中で退職して年末調整を受けていないとき、いつ・どこで確定申告をしますか?
退職した年の翌年1月1日から5年以内に、住所地を所轄する税務署に出します。令和8年に辞めた人は、2027年1月1日から2031年12月31日まで出せます(No.1910・No.2030)。e-Tax・郵送・窓口のどれでも出せます。
退職後、年内に再就職したら確定申告はどうなりますか?
新しい会社に前の会社の源泉徴収票を出せば、新しい会社の年末調整で2社分を合わせて精算するので、原則として確定申告は要りません。出し忘れた・間に合わなかったときは、翌年に自分で確定申告をします。
退職金をもらったら確定申告は必要ですか?
会社に「退職所得の受給に関する申告書」を出していれば、原則として不要です。出していないときは退職金の20.42%が差し引かれていて、確定申告で精算すると戻ることが多いです(No.1420)。給与の還付申告などで確定申告書を出すときは、退職所得の金額も書きます。
失業保険(雇用保険の基本手当)は確定申告に入れますか?
入れません。失業等給付には所得税も住民税もかからないためです(雇用保険法12条)。ただし、家族の健康保険の扶養の判定では収入として数えることがあるので、加入先に確かめてください。
源泉徴収票がないと確定申告はできませんか?
申告書に添付する必要はありませんが、支払金額と源泉徴収税額を書き写すために必要です。退職後1か月以内に会社から届くはずなので、届かなければ会社に頼み、それでももらえなければ税務署に「源泉徴収票不交付の届出書」を出せます。
退職後に払った国民年金・国民健康保険料は控除できますか?
できます。その年に払った全額が社会保険料控除になります(No.1130)。源泉徴収票の「社会保険料等の金額」と合わせて申告書に書きます。国民年金は控除証明書が必要です。
確定申告をすると住民税は変わりますか?
確定申告書に書いた国民健康保険料・国民年金保険料などの控除が、翌年度の住民税にも使われます。確定申告をした人は、住民税の申告は別に出さなくて構いません(地方税法317条の3)。
3月15日を過ぎても還付申告はできますか?
できます。還付申告は翌年1月1日から5年間出せます。ただし、青色申告特別控除(55万円・65万円)のように、法定申告期限までの提出が条件の特例は3月15日までに出す必要があります(No.2030)。
パートで辞めた場合も確定申告が必要ですか?
その年の給与が136万円以下で、ほかから給与をもらう見込みがない人は、辞めた会社で年末調整を受けられます(No.2665)。年末調整を受けていない場合は、確定申告をすれば差し引かれた所得税が戻ることがあります。辞めた会社に年末調整をしたか確かめてください。
退職金から20.42%引かれていました。取り戻せますか?
確定申告で退職所得として計算し直すと、差額が戻ります。国税庁の例では、退職金800万円・勤続11年の源泉徴収税額は申告書ありで91,890円、なしで1,633,600円です(No.2732)。
退職後に確定申告をしないとどうなりますか?
還付申告は義務ではないので、出さなくても罰則はありません。ただし、納めすぎの所得税は戻りません。確定申告をしない人で1月1日に勤めていない人は、住民税の申告が必要です(地方税法317条の2)。退職金を正しく計算した税額が差し引かれた額より多い人は、確定申告の義務があります(No.1900)。
再就職手当は確定申告に入れますか?
入れません。再就職手当は雇用保険の失業等給付(就職促進給付)の一つで、基本手当と同じく所得税・住民税はかかりません(雇用保険法10条・12条)。
前の年に退職して、還付申告をしていません。今からでも出せますか?
5年以内なら出せます。令和7年(2025年)に退職した人は、2026年1月1日から5年間です。令和7年分と令和8年分は、ISZ™ 仕訳AI で確定申告書と e-Tax データを作れます。令和6年分以前の申告は、個別相談(/contact/)か税務署へご相談ください。
出典
- 国税庁 タックスアンサー No.1910 中途退職で年末調整を受けていないとき(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2665 年末調整の対象となる人(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1420 退職金を受け取ったとき(退職所得)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2732 退職手当等に対する源泉徴収(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1130 社会保険料控除(令和8年4月1日現在法令等)
- 日本年金機構 国民年金保険料(令和8年度 月額17,920円)
- e-Gov法令検索 雇用保険法(第10条 失業等給付・第12条 公課の禁止)
- e-Gov法令検索 所得税法(第226条 源泉徴収票)
- e-Gov法令検索 地方税法(第317条の2 市町村民税の申告等・第317条の3・第321条の5 給与所得に係る特別徴収税額の納入の義務等・第328条の5 退職所得の特別徴収)
更新履歴
- 2026/11/21: 公開
- 2026/11/22: 関連記事へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。