ふるさと納税をした人が確定申告をするなら、ワンストップ特例は使えず、寄附をした全額を申告書に書きます。確定申告をしない会社員などで、寄附先が5団体以内なら、ワンストップ特例の申請だけで済みます(申請書は多くの自治体で寄附の翌年1月10日必着)。
「ワンストップ特例を申請したけれど、医療費控除で申告することになった」「申告書のどこに書けばいいか分からない」という人向けに、令和8年分(2026年1月〜12月の寄附)で、ワンストップ特例が無効になる条件、必要書類、申告書の記入例を順に説明します。上限額(いくらまで寄附できるか)はふるさと納税の上限額シミュレーションで計算でき、この記事では計算し直しません。申告期間や令和8年分の変更点は令和8年分の確定申告はいつからいつまでにまとめています。
ふるさと納税で確定申告が必要な人は?
ワンストップ特例を使えるのは、確定申告をしない(住民税の申告もしない)会社員・年金受給者などで、寄附先が5団体以内の人だけです。それ以外の人、つまり医療費控除・住宅ローン控除の1年目・副業・事業・寄附先6団体以上などで申告する人は、確定申告で寄附金控除を受けます。
国税庁は「確定申告を行う方は、ふるさと納税ワンストップ特例の申請が無効となるため、ワンストップ特例の申請をした分も含めて寄附金控除額を計算する必要があります」と案内しています(No.1155)。自分がどれに当たるかは、次の表で確かめてください。
| 働き方 | ワンストップ特例 | 控除の受け方 | 根拠 |
|---|---|---|---|
| 会社員(年末調整だけで済む・寄附先5団体以内) | 使える | 寄附先ごとに申請書を出す | 地方税法附則7条 |
| 会社員で、医療費控除・住宅ローン控除1年目などのために申告する | 使えない | 確定申告に寄附を全部書く | No.1155 |
| 会社員で、寄附先が6団体以上 | 使えない | 確定申告 | 附則7条2項・6項3号 |
| 会社員+副業(給与以外の所得が20万円超) | 使えない | 確定申告(副業と一緒に) | 附則7条1項・6項1号 |
| 会社員+副業(20万円以下で、住民税の申告をする) | 使えない | 住民税の申告書か確定申告に書く | 附則7条6項2号 |
| 個人事業主・フリーランス(青色・白色) | 使えない(確定申告をするため) | 確定申告 | No.1155 |
| 年金受給者(確定申告が要らない範囲) | 使える | 寄附先ごとに申請書を出す | 附則7条1項 |
| 年金受給者で、確定申告をする | 使えない | 確定申告 | No.1155 |
- 会社員が年末調整だけで済むか、確定申告も要るかの判定は、働き方別の判定表にまとめています
- 副業の所得が20万円以下なら所得税の確定申告は要りませんが、住民税の申告は必要です(副業が20万円以下でも住民税の申告が必要な理由)。住民税の申告をするとワンストップ特例は無効になるので、寄附もその申告書に書きます
- 年金受給者が確定申告をしなくてよい範囲は、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下の人です(所得税法121条3項)
ワンストップ特例が使えない・無効になるとき(判断表)
申請書を出したあとでも、次のどれかに当たると、ワンストップ特例は初めから申請がなかったものとして扱われます(地方税法附則7条6項の「なかつたものとみなす」)。よく「取り消しになる」と言われるのは、この扱いのことです。
| ケース | どうなる | やること | 根拠 |
|---|---|---|---|
| 医療費控除・住宅ローン控除1年目・還付申告などで確定申告をした | その年の申請がすべて無効 | 申請した分も含め、寄附を全部申告書に書く | No.1155 |
| 確定申告が必要な人だった(副業の所得が20万円超・給与2,000万円超など) | すべて無効 | 確定申告に寄附を全部書く | 附則7条6項1号 |
| 住民税の申告書を市区町村に出した | すべて無効 | 住民税の申告書に寄附を書く | 附則7条6項2号 |
| 申請した寄附先が6団体以上になった | すべて無効(5団体分も) | 申請した分も含め、寄附を全部書いて確定申告 | 附則7条6項3号 |
| 引っ越したのに、翌年1月10日までに変更届を出さなかった | 届け先が違う分が無効 | 確定申告で寄附を全部書く(申告するとほかの申請も無効) | 附則7条4項・6項4号 |
| 申請書を出していない・寄附先に届いていない | 特例を受けられない | 確定申告で寄附を全部書く | 附則7条1項 |
| 確定申告が要らない人で、寄附先5団体以内、申請済み | 使える | 何もしない(住民税から控除) | 附則7条1項・2項 |
- 同じ自治体に何回寄附しても、数えるのは1団体です。法律の条件は申請先の「都道府県知事等の数が五以下」です(附則7条2項)
- 無効になったことは、市区町村から本人に通知されます(附則7条6項)。ただ、通知を待たずに、確定申告をする時点で寄附を全部書いてください
- 申請書は、多くの自治体が寄附の翌年1月10日必着を期限にしています(2026年中の寄附なら2027年1月10日)。2027年1月10日は日曜日で、翌開庁日まで受け付ける自治体もあれば「1月10日到着分まで」とする自治体もあるため、年内に出しておくと確実です。法律上、申請は寄附をする際に行うもので、寄附先は翌年1月31日までに住所地の市区町村へ通知します(附則7条1項・5項)
- 住所などの変更届の期限は、法律で翌年1月10日と決まっています(附則7条4項)
ワンストップ特例と確定申告の違い(併用はできない)
どちらを選んでも、控除される合計額は同じです。違いは、どの税金から、いつ引かれるかです。
ワンストップ特例を使う場合(会社員・年金受給者で、確定申告をしない人)
所得税からは引かれず、所得税で引かれるはずだった分も含めて、全額が翌年6月以降の住民税から引かれます(総務省「ふるさと納税ワンストップ特例の申請を行った場合、所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除されます」)。申告書を作る手間はありませんが、寄附先ごとに申請書を出し、引っ越したら変更届も出します。
確定申告をする場合(医療費控除・住宅ローン1年目・副業・個人事業主・6団体以上の人)
所得税の分は申告後に還付され(または納める額が減り)、残りは翌年6月以降の住民税から引かれます。申告が要るかの確認から提出までの流れは確定申告のやり方の5ステップにまとめています。ほかの理由で確定申告をする人は、ワンストップ特例を選べません。ワンストップ特例を使える会社員でも、寄附先ごとの申請書や引っ越したときの変更届を管理するより、確定申告で1回にまとめたほうが楽なこともあります。
ワンストップ特例を使わない人で、年末調整などで所得税が0円になっている人は、住民税からだけ控除を受けるため、確定申告ではなく住民税の申告書を市区町村に出す必要があると総務省は案内しています(総務省 税金の控除について)。
寄附金控除はいくら戻る?所得税と住民税の内訳(計算例)
下の前提の人なら、5万円の寄附で自己負担は約2,000円です。確定申告をすると所得税が2,392円戻り、残りの約45,500円は2027年6月からの住民税で引かれます。8万円だと上限を超え、自己負担は約21,000円に増えます。
控除は、寄附額から2,000円を引いた額が、所得税・住民税の基本分・住民税の特例分の3つに分かれて引かれる仕組みです。上限内なら、3つの合計はほぼ「寄附額−2,000円」になります。
前提:独身、給与の収入500万円、社会保険料75万円、ほかの所得控除なし、勤務先で年末調整済み(年調年税額90,300円)(上限額シミュレーションの例と同じ)。この人は所得税の課税所得が177万円で税率5%、住民税の所得割が235,500円、上限の目安は57,000円です。住民税は標準税率で計算した令和9年度の目安です。
| 内訳 | 計算式 | 5万円寄附(上限内) | 8万円寄附(上限超え) |
|---|---|---|---|
| 控除の対象 | 寄附額 − 2,000円 | 48,000円 | 78,000円 |
| 所得税(復興特別所得税を含む) | 対象 × 5% × 1.021 | 2,450円 | 3,981円 |
| 住民税 基本分 | 対象 × 10% | 4,800円 | 7,800円 |
| 住民税 特例分 | 対象 × 84.895%(所得割の20%=47,100円まで) | 40,749円 | 47,100円(限度) |
| 合計 | — | 47,999円 | 58,881円 |
| 自己負担 | 寄附額 − 合計 | 2,001円 | 21,119円 |
- 特例分の割合84.895%は「90% − 所得税の税率5% × 1.021」です。総務省の式では(寄附額 − 2,000円)×(100% − 10%(基本分)− 所得税の税率)で、特例分が住民税所得割額の2割を超えるときは所得割額 × 20% が上限になります
- 8万円の例では特例分が限度の47,100円で止まり、上限を超えた分は控除されません。上限の確かめ方は上限を超えないための注意を見てください
- 確定申告をした場合、所得税は年末調整の年税額90,300円から87,908円に下がり、2,392円が還付されます(課税所得172万2千円 × 5% = 86,100円、復興特別所得税1,808円)。表の2,450円より少し少ないのは、年末調整の年税額が100円未満を切り捨てた額だからです。残りの約45,500円は、2027年6月からの住民税で引かれます
- ワンストップ特例なら所得税の還付はなく、所得税の分(約2,450円)も含めた約48,000円が、2027年6月からの住民税で引かれます
- 所得税の寄附金控除は、寄附の合計が総所得金額等の40%を超える部分には使えません(No.1150)
同じ人が医療費控除15万円も受けると、所得が減る分、上限の目安は57,000円から53,000円に下がります。医療費控除の額は医療費控除の計算ツールで、住宅ローン控除が住民税からも引かれる人は住宅ローン控除の計算ツールで先に確かめておくと、来年の寄附額の見当がつきます。
ふるさと納税の確定申告に必要な書類(受領証明書・寄附金控除に関する証明書)
寄附ごとの「寄附金受領証明書」か、仲介サイトの運営会社などが出す年間の「寄附金控除に関する証明書」を使います。国税庁は、令和3年分以後の申告では、寄附ごとの受領書に代えて「年間寄附額を記載した『寄附金控除に関する証明書』を添付することができます」としています(国税庁 寄附金控除に関する証明書等について)。
| 書類 | 出す人 | 中身 | 申告での使い方 |
|---|---|---|---|
| 寄附金受領証明書 | 寄附先の自治体 | 寄附1件ごとの日付・金額 | 書面で出すなら申告書に添付 |
| 寄附金控除に関する証明書(電子データ) | 国税庁長官が指定した特定事業者 | 1年分の寄附総額と寄附ごとの内訳 | e-Tax で申告書に添付して送信。国税庁の作成コーナーなら自動で反映 |
| 同上(書面) | 特定事業者から郵送、または本人が国税庁のシステムで QRコード付きで出力 | 同上 | 書面で出すなら申告書に添付 |
| 源泉徴収票・公的年金等の源泉徴収票 | 会社・年金の支払者 | 収入と源泉徴収税額 | 金額を申告書に写す |
| マイナンバーカード(または番号確認と本人確認の書類) | 本人 | マイナンバー | e-Tax の署名・書面の本人確認 |
- 電子データの証明書は「国税庁の指定するファイル形式(XML形式)での発行が必要です(PDF形式は不可)」とされています。ポータルサイトの画面を印刷したものは証明書になりません
- 証明書のデータは、マイナポータル連携か、特定事業者のポータルサイトからのダウンロードで受け取れます(同ページ)
- e-Tax で申告するなら、受領証明書や証明書の記載内容を入力して送信すれば、書類の提出・提示を省略できます。ただし法定申告期限から5年間は、税務署から提示や提出を求められることがあるので、書類は捨てずに保管します(e-Tax よくある質問)。送信後に残しておくものはe-Tax 送信後の控えと保存するものにまとめています
- 医療費控除も受ける人は、医療費控除の明細書もそろえます。申告の手順は医療費控除のやり方にあります
申告前のチェックリスト(印刷・CSV)
書類がそろったら、上から順に確かめてください。印刷やCSVで保存して、家族の分を分けて使うこともできます。
| No. | 確かめること | 済 |
|---|---|---|
| 1 | 2026年1月1日〜12月31日に寄附した分の受領証明書(または年間の証明書)が全部ある | □ |
| 2 | 受領証明書の合計と、ポータルサイトのマイページの年間合計が一致する | □ |
| 3 | 12月末の寄附の日付(受領証明書の寄附年月日)が2026年中か確かめた | □ |
| 4 | ワンストップ特例を申請した分も、申告する寄附に入れた | □ |
| 5 | 寄附の合計が上限の目安の範囲か確かめた(超えた分は控除されない) | □ |
| 6 | 源泉徴収票(年金の人は公的年金等の源泉徴収票)が手元にある | □ |
| 7 | 医療費控除・住宅ローン控除1年目・副業の所得など、ほかに申告するものを確かめた | □ |
| 8 | 第二表の「寄附金控除に関する事項」と、住民税の「都道府県、市区町村への寄附」の両方に書いた | □ |
| 9 | マイナンバーカード(e-Tax なら暗証番号)を用意した | □ |
ふるさと納税の申告書の書き方:第一表の寄附金控除と、第二表の2か所
ふるさと納税は、第一表に控除額を、第二表に寄附先と金額を書きます。申告書を作る日は、次の順に進めます。
- 受領証明書か年間の証明書で、2026年中の寄附(ワンストップ特例を申請した分も含む)の合計と自治体名を書き出す
- 第一表の寄附金控除に「寄附の合計 − 2,000円」を入れる
- 第二表の「寄附金控除に関する事項」に、自治体名と寄附の合計を入れる
- 第二表の「住民税・事業税に関する事項」の「都道府県、市区町村への寄附」に、同じ合計をもう一度入れる
- 国税庁の作成コーナーで証明書のデータを読み込んだ人も、反映された金額と4の欄を確かめる
上の計算例の人が、A市に30,000円、B町に20,000円(合計50,000円)を寄附した場合の記入例です。
| 書く場所 | 書く内容 | 記入例 |
|---|---|---|
| 第一表「所得から差し引かれる金額」の寄附金控除 | 寄附の合計 − 2,000円(総所得金額等の40%まで) | 48,000円 |
| 第二表「寄附金控除に関する事項」の寄附先の名称等 | 寄附先の自治体名 | A市、B町 |
| 第二表「寄附金控除に関する事項」の寄附金 | 寄附の合計 | 50,000円 |
| 第二表「住民税・事業税に関する事項」の都道府県、市区町村への寄附(特例控除対象) | ふるさと納税の合計 | 50,000円 |
国税庁は、第二表の住民税の欄について「ふるさと納税として寄附された金額も必ず記載してください」と書いています。所得税の確定申告書は住民税の申告書も兼ねていて、この欄が空だと「個人住民税の賦課決定の際に控除されないこともあります」(No.1155)。第一表の寄附金控除だけを書いて第二表を空けると、所得税の分は戻っても、住民税の約45,500円が引かれないおそれがあります。
副業があって住民税を自分で納めたい人は、同じ第二表の「住民税・事業税に関する事項」で徴収方法を選びます。書き方は第二表の「自分で納付」の書き方にあります。令和8年分の申告書の様式は国税庁がまだ公表していないため、欄の名前は令和7年分の様式によります。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI では、給与・年金だけの方の医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データも作れます。給与・年金だけの方は、個人事業主の入口から登録し、帳簿は空のままで所得税の画面に進みます。すでに ISZ で帳簿を付けている個人事業主は、いつもの所得税の画面の控除の欄に寄附を足すだけです。
| 手順 | 自分でやること | ISZ でのやり方(画面の場所) |
|---|---|---|
| 1 | 受領証明書(または年間の証明書)をそろえ、寄附の合計と寄附先を確かめる | 受領証明書(または年間の証明書)を見ながら、合計額と寄附先の名称を手順4で入力します |
| 2 | 確定申告が要るか、上の判断表で確かめる | — |
| 3 | 源泉徴収票の数字を用意する | 「個人事業主」の企業を作り、所得税の画面で給与の支払金額・源泉徴収税額・支払者を手入力。年金の人は公的年金も入力 |
| 4 | 寄附の合計を入れる | 差し引ける金額(控除)→「ふるさと納税や寄附をしましたか?」で、寄附金控除を受ける寄附金の合計・寄附先の名称・住民税の区分(都道府県・市区町村への寄附)を入力。第二表の住民税の欄にも入ります |
| 5 | 申告書を作って出す | 確定申告書(PDF)と e-Tax データ(.xtx)を作成 → e-Tax ソフトで読み込み → 署名 → 送信 |
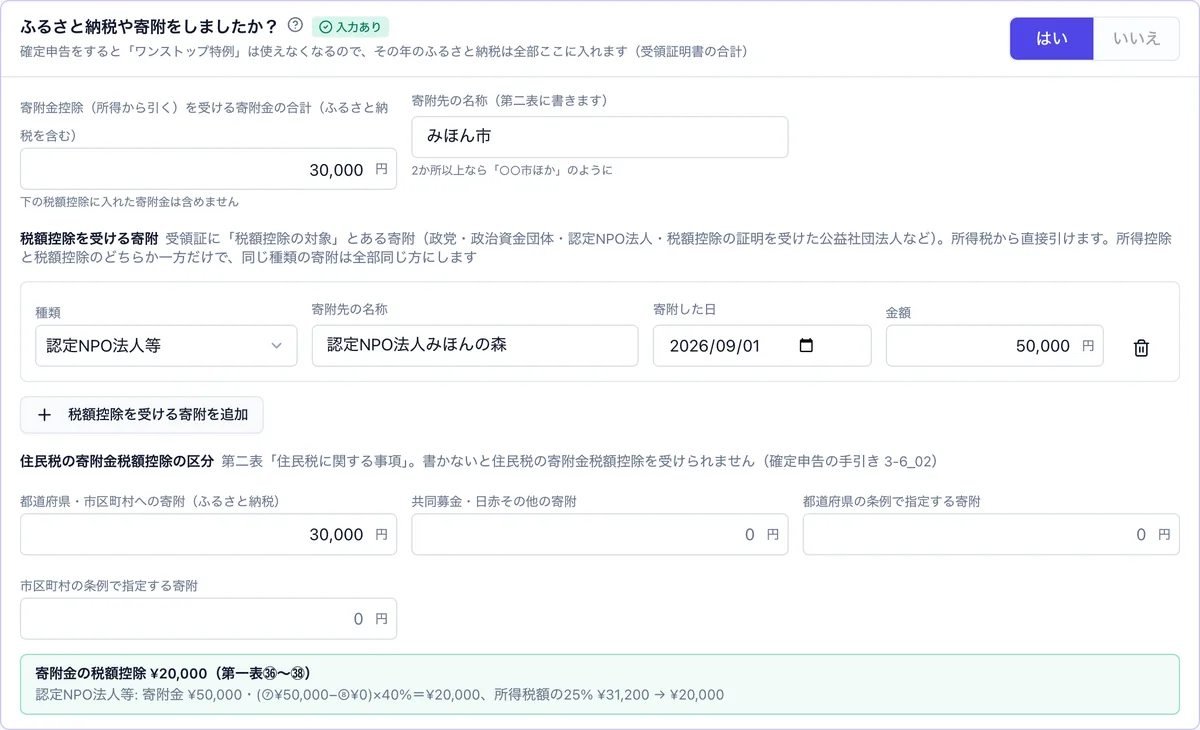
副業の人は、所得税の画面で「雑所得(業務)」の収入・必要経費・源泉徴収税額・支払者を入れます。金額を入れると第一表・第二表に反映され、寄附金控除と一緒に1つの申告書になります。医療費控除がある人は、医療費の領収書を撮ってアップロードすれば、AI が明細にします(医療費控除の明細書も作成)。
控除の欄の入れ方は確定申告の控除の入れ方、提出はe-Tax データで出す方法で説明しています。令和8年分の申告書の様式と e-Tax の仕様は、国税庁の様式・e-Tax 仕様の公表から1週間以内に更新します。
ここにない入力は、個別相談でお問い合わせください。
ふるさと納税の制度改正(ポイント付与の禁止・193万円の上限)は申告に影響する?
令和8年分の申告のやり方(どの欄に何を書くか)は、どちらの改正でも変わりません。193万円の上限は2027年(令和9年)中の寄附からなので、2026年中の寄附には関係しません。
| 改正 | いつから | 令和8年分の申告への影響 | 根拠 |
|---|---|---|---|
| 寄附にポイントなどを付ける仲介サイトを通じた募集を、指定の基準で認めない(カード決済で通常付くポイントは除く) | 2025年10月1日以後の指定 | なし(控除の計算・申告書の書き方は同じ) | 令和6年総務省告示第203号 |
| 住民税の特例分に193万円の上限(給与収入1億円相当) | 2027年(令和9年)中の寄附から | なし(2026年中の寄附は対象外) | 総務省 地方税法等改正の概要 |
| 所得税の基礎控除104万円・給与所得控除の最低74万円 | 令和8年分 | 税率が下がる人は特例分の割合が上がり、上限の目安が少し下がる | 国税庁 No.1199 ほか |
- ポイントの改正は、自治体がふるさと納税の対象として指定されるための基準を変えたものです。告示の附則で、第2条第1号ロ⑵(寄附に伴って経済的利益を提供する者を通じた募集)は「令和七年十月一日」以後に始まる期間の指定から適用されます
- 193万円の上限について、総務省は「特例控除額について、193万円(給与収入1億円相当)を上限として新たに設定」「令和9年寄附分から適用」と説明しています(総務省 地方税法等の一部を改正する法律の概要)。2027年の寄附が控除されるのは令和10年度の住民税からです
- 基礎控除などの変更で上限がどう変わるかは、冒頭の上限額シミュレーションで自分の年収を入れて確かめてください
自分で判断が難しいときは
- 住民税で控除されていない(6月の住民税の通知書に寄附金税額控除が載っていない):1月1日に住んでいた市区町村の住民税の担当
- ワンストップ特例の申請書・変更届の期限や書き方:寄附先の自治体
- 確定申告で寄附金控除を書き忘れた・書き間違えた:住所地の税務署(更正の請求は法定申告期限から5年以内)
- 事業所得の大きい年で上限が読めない、寄附が多額で総所得金額等の40%に近い:税理士
顧問税理士に申告を頼む場合、事務所はワンストップ特例の申請の有無を受付のときに確かめます(事務所側の受付フロー)。
この記事の前提
2026年11月20日時点の法令と国税庁・総務省の資料によります。タックスアンサー No.1150・1155 は令和8年4月1日現在法令等、地方税法附則7条は e-Gov 法令検索、193万円の上限は総務省の資料、ワンストップ特例の申請書の期限は自治体の案内(北九州市・港区など)で確かめています。申告書の欄の名前は令和7年分の様式によるもので、令和8年分の様式は国税庁の公表後に確かめます。計算例は、記載した前提でふるさと納税の上限額シミュレーションと同じ計算エンジンを使って計算した例です。扱っていないもの:上限額の計算方法、返礼品の選び方、認定NPO法人・政党などへの寄附の税額控除、住民税の超過課税の自治体ごとの違い、法人の寄附。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)(この記事)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、個人事業主の帳簿から確定申告書・e-Tax データまでを作る会計・申告ソフトです。給与・年金だけの方の医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データも作れます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
ワンストップ特例を申請したのに確定申告をしたら、どうなりますか?
その年のワンストップ特例の申請はすべて無効になります。申請した寄附先の分も含めて、その年の寄附をすべて確定申告書の寄附金控除に入れてください(国税庁 No.1155)。入れ忘れた場合は、更正の請求で寄附金控除を受けられます。
医療費控除の確定申告で、ふるさと納税の分も書かないといけませんか?
書いてください。医療費控除のために確定申告をすると、ワンストップ特例は無効になります。第一表の寄附金控除と、第二表の「寄附金控除に関する事項」・住民税の「都道府県、市区町村への寄附」の欄に書きます。
ワンストップ特例の申請書は、いつまでに出せばいいですか?
多くの自治体が、寄附をした翌年の1月10日必着としています(2026年中の寄附なら2027年1月10日)。2027年1月10日は日曜日で、翌開庁日まで受け付けるか、1月10日到着分までとするかは自治体によって違います。1つでも間に合わなかったら、確定申告をすることになり、ほかの申請も無効になるので、その年の寄附をまとめて申告書に書きます。
寄附先が6つになったら、ワンストップ特例は使えませんか?
使えません。ワンストップ特例は申請先が5団体以内の場合に限られ、6団体以上になると申請した5団体の分も無効になります(地方税法附則7条)。同じ自治体に何回寄附しても1団体と数えます。6団体以上の人は確定申告で寄附金控除を受けます。
確定申告で寄附金控除を書き忘れました。直せますか?
直せます。法定申告期限から5年以内なら、更正の請求で寄附金控除を受けられます。国税庁 No.1155 は、ワンストップ特例を申請した人が誤って寄附金控除を入れずに確定申告した場合も、更正の請求ができるとしています。ただし、所得税の額が変わらない場合は更正の請求ができないため、住民税の扱いを市区町村に相談します。
受領証明書と「寄附金控除に関する証明書」は、どちらを使えばいいですか?
どちらでも寄附金控除を受けられます。寄附金控除に関する証明書は、国税庁長官が指定した特定事業者が出す1年分の証明書で、寄附ごとの受領証明書の代わりに使えます。電子データは XML 形式に限られ、PDF は使えません(国税庁)。
確定申告をすると、住民税はどう控除されますか?
所得税の分は申告後に還付され、残りの基本分と特例分は翌年6月からの住民税で引かれます。確定申告書の第二表の住民税の欄(都道府県、市区町村への寄附)が空だと、住民税で控除されないことがあります(国税庁 No.1155)。6月に届く住民税の通知書で確かめてください。
会社員で、副業の所得が20万円以下です。ワンストップ特例は使えますか?
所得税の確定申告をせず、住民税の申告もしなければ使えます。ただし、副業の所得が20万円以下でも住民税の申告は必要で、住民税の申告書を出すとワンストップ特例は無効になります(地方税法附則7条6項2号)。その場合は、住民税の申告書に寄附も書きます。
年金をもらっていて確定申告は不要です。ふるさと納税をしたら申告がいりますか?
寄附先が5団体以内で、ワンストップ特例を申請すれば申告は要りません。公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、確定申告が要らない人に当たります。医療費控除などで申告するときは、ワンストップ特例は使えないので寄附も申告書に書きます。
ポイント付与の禁止で、確定申告のやり方は変わりましたか?
変わりません。2025年10月からの改正は、ポイントなどを付けて寄附を募る仲介サイトを通じた募集を、自治体の指定の基準で認めないものです(令和6年総務省告示第203号)。寄附金控除の計算や申告書の書き方は同じです。
12月31日に寄附しました。令和8年分になりますか?
受領証明書の寄附年月日が2026年12月31日までなら、令和8年分の寄附金控除に入れます。支払方法によって寄附日の扱いが違うことがあるので、年末ぎりぎりの寄附は、寄附先の案内と受領証明書の日付で確かめてください。
出典
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1150 一定の寄附金を支払ったとき(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 ふるさと納税に係る寄附金控除に関する証明書等について
- 国税庁 確定申告特集 ふるさと納税(寄附金控除)
- 国税庁 e-Tax よくある質問(第三者作成書類の添付省略)
- 国税庁 タックスアンサー No.1199 基礎控除(令和8年4月1日現在法令等)
- e-Gov法令検索 地方税法(附則第7条 個人の道府県民税及び市町村民税の寄附金税額控除に係る申告の特例等)
- e-Gov法令検索 所得税法(第121条 確定所得申告を要しない場合)
- 総務省 ふるさと納税ポータルサイト 税金の控除について
- 総務省 ふるさと納税ポータルサイト 制度改正について(2015年4月1日・ワンストップ特例制度)
- 北九州市 ふるさと納税ワンストップ特例申請に関するQ&A
- 港区 ふるさと納税ワンストップ特例制度のご案内(PDF)
- 総務省 令和6年総務省告示第203号(指定基準告示の一部改正)(PDF)
- 総務省 地方税法等の一部を改正する法律の概要(ふるさと納税の特例控除額の上限)(PDF)
更新履歴
- 2026/11/20: 公開
- 2026/11/21: 関連記事へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。