青色事業専従者給与は、青色申告の個人事業主が、生計を一にする15歳以上の家族で、その年に6か月を超えて専ら事業を手伝った人に払う給与です。届出書に書いた金額の範囲で、働きに見合う(労務の対価として相当な)額なら、必要経費(売上から引ける費用)にできます。届出の期限は経費にしたい年の3月15日で、令和8年分は3月15日が日曜日だったため2026年3月16日(月)、令和9年分は2027年3月15日(月)です(所得税法57条、国税庁タックスアンサー No.2075・A1-10 で2026年11月21日に確認)。
「生計を一にする」は、同じ財布で暮らしていることです。同居していても生活費を完全に別にしている家族は当たらないことがあり、別居していても仕送りで暮らしていれば当たることがあります。「専従者」は、その事業をおもな仕事として手伝っている家族を指します。
結論:経費にできる5つの条件と、あなたが今すること
青色事業専従者給与として経費になるのは、次の5つをすべて満たした給与です(所得税法57条1項・2項、No.2075)。1つでも欠けると、払った給与は経費になりません。
- あなたが青色申告の承認を受けている
- 給与を受ける家族が生計を一にする配偶者・親族で、その年12月31日に15歳以上
- その年に6か月を超えて専らあなたの事業に従事している(年の途中から手伝った場合などは例外あり)
- 届出書を期限までに出し、書いた支給方法・金額の範囲で実際に払っている
- 金額が労務の対価として相当(高すぎる部分は経費にならない)
この記事を読んでいる時点(2026年11月)で、あなたのすることは次のどれかです。
| あなたは | 令和8年分の扱い | 次にすること |
|---|---|---|
| 令和8年分の届出書を2026年3月16日までに出している | 届出の範囲で経費にできる | 12月までの支給を記録し、源泉徴収・年末調整、決算書の内訳へ |
| 2026年1月16日以後に開業した、または家族が新たに専従者になり、その日から2か月以内に出した | 届出の範囲で経費にできる | 出した日と届出の控えを確かめる(期限早見表) |
| 開業日・専従者になった日から、まだ2か月たっていない | 今出せば経費にできる | すぐに届出書を出す |
| 届出書を出していない(2026年3月16日、または2か月の期限が過ぎた) | 令和8年分の給与は経費にできない | 令和9年分の届出書を2027年3月15日までに出す |
| 白色申告のまま | 給与は経費にならず、事業専従者控除(配偶者86万円・ほかの親族50万円と、控除前の所得÷(専従者の数+1)の低いほう) | 青色にするなら承認申請書と専従者の届出書を2027年3月15日までに(比較表) |
青色申告そのもの(65万円・55万円・10万円の控除、承認申請書の出し方)は青色申告特別控除の条件で説明しています。この記事は、家族への給与の部分を詳しく扱います。
青色事業専従者の要件と、なれない人
青色事業専従者になれるのは、生計を一にする配偶者・親族で、その年12月31日に15歳以上、その年に6か月を超えて専ら事業に従事する人です(所得税法57条1項、所得税法施行令165条)。親族の範囲は民法725条の親族(6親等内の血族・配偶者・3親等内の姻族)で、配偶者のほか、子・親・兄弟姉妹なども対象です。
| 要件 | 中身 | 根拠 | よくある迷い |
|---|---|---|---|
| 生計を一にする | 事業主と同じ財布で暮らす配偶者・親族 | 所得税法57条1項 | 同居でも生活費が別なら当たらないことがある |
| 15歳以上 | その年12月31日(死亡したときはその時点)の年齢で判定 | 所得税法57条7項・No.2075 | 12月31日に15歳未満なら対象外。15歳以上でも学生・生徒の期間は原則として数えない |
| 6か月を超えて専ら従事 | その年を通じて6か月を超える期間、その事業に専ら従事 | 所得税法施行令165条1項 | 年の途中の開業・結婚・退職などは「従事できた期間の2分の1超」で足りる |
| 届出 | 氏名・仕事の内容・給与の金額・支給期を書いた届出書を期限までに出す | 所得税法57条2項 | 出していない年の給与は経費にならない |
| 届出どおりに払う | 届出書の支給方法で、書いた金額の範囲内で実際に払う | 所得税法57条1項・No.2075 | 未払いのまま計上しない。賞与も届出に書いたものだけ |
| 相当な額 | 働いた期間・仕事の中身・同業の給与などに照らして相当 | 所得税法施行令164条1項 | 高すぎる部分は経費にならない |
次の期間は「専ら従事した期間」に数えません(所得税法施行令165条2項)。
- 学生・生徒である期間:ただし、夜間の授業に通いながら昼間の事業を手伝う人など、事業に専ら従事することが妨げられない人は数えます
- ほかに仕事がある期間:ほかの仕事の時間が短いなど、事業に専ら従事することが妨げられない人は数えます。パートの掛け持ちは、勤務時間と事業を手伝う時間の割合で判断が分かれます
- 老衰や心身の障害で、事業に従事する能力が著しく損なわれている期間
年の途中から専従者になったときの例が、国税庁の質疑応答事例にあります。8月に会社を退職して父の事業(青色申告)を手伝い始めた子は、その年の従事期間が6か月未満でも、退職から年末までを「従事できた期間」とし、その2分の1を超えて専ら従事していれば、その間の給与を経費にできるとされています。この事例では、退職も施行令165条1項2号の「相当の理由」に含むと解されています。この場合も、専従者にした日から2か月以内に、はじめてなら届出書を、すでに届出があり専従者を足すなら変更届出書を出します。
届出書の期限と出し方(令和8年分・令和9年分)
「青色事業専従者給与に関する届出書」は、経費にしたい年の3月15日までに、納税地の税務署に出します。期限が土曜・日曜・祝日なら、その翌日が期限です(国税庁 A1-10)。令和8年分は3月15日が日曜日だったので2026年3月16日(月)、令和9年分は2027年3月15日(月)です。
| ケース | 期限 | 根拠 | 令和8年分・令和9年分 |
|---|---|---|---|
| その年から経費にしたい(通常) | その年の3月15日 | 所得税法57条2項 | 令和8年分 2026年3月16日(月)/令和9年分 2027年3月15日(月) |
| その年の1月16日以後に開業した | 開業日から2か月以内 | 所得税法57条2項 | 例:2027年5月1日開業なら2027年7月1日まで |
| その年の1月16日以後に新たに専従者ができた | 専従者になった日から2か月以内 | 所得税法施行規則36条の4・No.2075 | 例:2027年8月20日に専従者にしたら10月20日まで |
| 届出済みで、その年の1月16日以後に専従者を増やす | 専従者になった日から2か月以内に変更届出書 | 所得税法施行規則36条の4 | 質疑応答事例の(注)と同じ扱い |
| 昇給の基準を超えて給与を増やす・給与規程を変える | 遅滞なく変更届出書 | 所得税法施行令164条2項・No.2075 | 新しい額を払う前に出しておくと確実 |
2か月以内の例は、期限の日が土日祝なら翌日になります。届出書は一度出せば、内容を変えない限り翌年以後も有効で、毎年出し直す必要はありません。
出し方は次の3つです(A1-10)。
- e-Tax:e-Tax ソフト(パソコン)で届出書を作って送信します。利用者識別番号が要ります
- 郵送・窓口:国税庁の様式(「青色事業専従者給与に関する届出・変更届出書」)を印刷して書き、納税地の税務署へ送るか持参します
- 届出書と別に給与規程を作っているときは、その写しを付けます
届出書には、専従者ごとに氏名・続柄・年齢・経験年数・仕事の内容と従事の程度・資格・給料(支給期と金額の基準)・賞与(支給期と金額の基準)・昇給の基準を書きます(給与規程の写しを付けたときは昇給の基準を省略できます)。専従者がほかに仕事をしている・学校に通っているときは「その他参考事項」に書き、似た仕事をする従業員がいればその給与も書きます。賞与を払う予定があるなら、賞与の欄も書いておきます。書いていない賞与は届出の範囲外です。開業と同時に家族に給与を払う人は、開業届・青色申告承認申請書と一緒に出すと漏れません(開業届・青色申告承認申請書の提出期限)。
専従者給与はいくらまで?「相当な額」の判断と試算
専従者給与の上限額は、法律に数字で決まっていません。経費になるのは、届出書に書いた金額の範囲内で、次の事情から見て労務の対価として相当な額までです(所得税法57条1項、所得税法施行令164条1項、A1-10 の備考)。
- 専従者が働いた期間、仕事の性質と程度(毎日フルタイムか、週に数時間か。専門的な仕事か)
- 同じ事業のほかの従業員の給与と、同じ種類・同じくらいの規模の事業で働く人の給与
- 事業の種類・規模・収益の状況
「月〇万円までなら大丈夫」という基準はありません。目安としては、同じ仕事を家族以外の人に頼んだらいくら払うかを考え、勤務日・時間と仕事の内容を記録しておくことです。次のような給与は、相当ではない・要件を満たさないと見られやすくなります。
- ほとんど働いていない、または別の仕事が主で、事業は少し手伝うだけ
- 同業の同じ仕事の給与と比べて、明らかに高い
- 事業の利益に対して大きすぎ、給与を払うと赤字になる
- 届出書に書いた金額・支給方法と違う(届出をせずに増額した、届出にない賞与を払った)
- 帳簿に計上しただけで、実際には払っていない
払うと世帯の所得税はどう変わるか(令和8年分の試算)
前提:令和8年分。事業主の事業所得は、青色申告特別控除65万円を引いたあと・専従者給与を払う前で435万円。専従者は配偶者で、ほかの所得はなし。所得控除は基礎控除と配偶者控除だけ(社会保険料控除などは入れていません)。所得税は復興特別所得税を含み、100円未満切捨て。住民税・国民健康保険料・個人事業税は含みません。
| 配偶者への給与(年額) | 事業主の所得税 | 配偶者の所得税 | 世帯の所得税 |
|---|---|---|---|
| 0円(配偶者控除38万円を使う) | 199,600円 | 0円 | 199,600円 |
| 60万円 | 177,100円 | 0円 | 177,100円 |
| 100万円 | 136,300円 | 0円 | 136,300円 |
| 120万円 | 115,800円 | 0円 | 115,800円 |
| 150万円 | 92,400円 | 0円 | 92,400円 |
| 178万円 | 78,100円 | 0円 | 78,100円 |
| 200万円 | 66,800円 | 11,200円 | 78,000円 |
表の読み方は3つです。
- 配偶者の所得税は、給与178万円まで0円です。令和8年分は給与所得控除の最低額が74万円、基礎控除が104万円(合計所得489万円以下)で、178万円の給与は給与所得104万円になり、基礎控除を引くと0円です(令和8年分の金額の早見)。令和7年分の160万円(65万円+95万円)とは違います
- 給与を払うと、配偶者控除38万円は使えなくなります。この前提では、給与38万円で配偶者控除を使う場合と世帯の所得税が同じになり、それを超えると給与を払うほうが少なくなります(表の60万円はその先の例)
- 178万円を超えると、世帯の所得税はほとんど減りません。200万円では、事業主の税が減る分を配偶者の税がほぼ打ち消します
この試算は所得税だけです。配偶者の給与が増えると、配偶者本人の住民税・国民健康保険料がかかる・増えることがあり、勤務先の健康保険の扶養に入っている家族は扶養から外れることもあります(基準は税金と別です)。また、給与は届出の範囲で実際に払い、相当な額であることが前提で、「多く払うほど得」ではありません。事業の資金繰りで毎月払える額かどうかも確かめてください。自分の数字の所得税・住民税の目安は所得税・住民税の計算ツールで見られます。
専従者給与を払うと配偶者控除・扶養控除はどうなる?
青色事業専従者として給与を受けた家族は、その年は事業主の配偶者控除・配偶者特別控除・扶養控除の対象になりません(No.2075 の注1、No.1191 の要件(4)・No.1180)。判定は「その年を通じて一度も給与の支払を受けていないこと」なので、1か月分でも給与を受ければ、その年は対象外です。
| その年の状況 | 配偶者控除・配偶者特別控除 | 扶養控除・特定親族特別控除 |
|---|---|---|
| 専従者給与を1年間払った | 受けられない | 受けられない |
| 年の途中まで専従者、その後パート(年の合計所得は配偶者控除の要件の62万円以下) | 受けられない(一度でも給与を受けたため) | 受けられない |
| その年は専従者給与を一度も払っていない | 所得などの要件を満たせば受けられる | 要件を満たせば受けられる |
| 白色申告の事業専従者控除を受けた | 受けられない | 受けられない |
子(19〜22歳)の特定親族特別控除も、青色事業専従者として給与を受けた年は対象外です(No.1177 の要件(4))。配偶者控除の所得要件や、年の途中まで専従者だった配偶者の扱いは対象になる配偶者の要件と判定の時期にまとめています。
専従者給与を払うか、払わずに配偶者控除を使うかは、上の試算のように世帯の税で比べます。上の前提の試算では、給与を払うほうが世帯の所得税は少なくなりました。事業所得の額やほかの控除で結果は変わり、住民税・社会保険の扶養も合わせて考えます。
青色事業専従者給与と白色の事業専従者控除の違い
白色申告では、家族に払った給与は経費になりません。代わりに、要件を満たせば「事業専従者控除」(配偶者は86万円、ほかの親族は1人50万円が上限)を差し引きます(所得税法57条3項)。
| 項目 | 青色事業専従者給与 | 事業専従者控除(白色) |
|---|---|---|
| 経費にできる額 | 届出の範囲で、相当な額なら払った全額 | 配偶者86万円・ほかの親族50万円と、控除前の所得÷(専従者の数+1)の低いほう |
| 事前の届出 | 必要(3月15日まで) | 不要(確定申告書に書く) |
| 実際に払う | 必要(届出どおり) | 払わなくても控除できる |
| 専従者本人の所得 | 受けた給与が給与収入になる | 控除額が給与収入とみなされる |
| 配偶者控除・扶養控除 | 受けられない | 受けられない |
青色申告の承認を受けている人は、届出をしなかった年に白色の事業専従者控除へ切り替えることはできません。事業専従者控除は「青色申告の承認を受けている人を除く」人の制度だからです(所得税法57条3項)。白色の控除の計算と収支内訳書の書き方は収支内訳書の専従者控除にあります。
専従者給与を払ったあとの手続:源泉徴収・年末調整・決算書の内訳
専従者給与も給与なので、ほかの従業員と同じく源泉徴収と年末調整をします。決算書には「専従者給与の内訳」を書きます。
- 給与支払事務所等の開設届出書:はじめて給与を払う人は、開設から1か月以内に税務署へ出します(No.2502)
- 扶養控除等申告書:専従者から、最初の給与の前に受け取ります(扶養控除等申告書の書き方)
- 毎月の源泉徴収:源泉徴収税額表(月額表の甲欄)で所得税を天引きし、翌月10日までに納めます。給与を受ける人が常時10人未満なら、承認を受けて半年分ずつ(7月10日・翌年1月20日)納める納期の特例も使えます(No.2505)
- 給与明細・帳簿:支給のたびに給与明細を作り、勘定科目「専従者給与」で仕訳します(専従者給与の仕訳例)
- 年末調整:12月の給与で1年分の税を精算し、源泉徴収票を渡します(年末調整のやり方)。給与支払報告書は原則1月31日まで(2027年は1月31日が日曜のため2月1日(月)まで)に市区町村へ出します
- 確定申告:青色申告決算書の「専従者給与の内訳」に氏名・続柄・従事月数・給与・賞与を書き、損益計算書の「専従者給与」と同じ額にします
源泉徴収の例(令和8年分の月額表・甲欄・扶養親族等0人。専従者が国民健康保険・国民年金に自分で入り、給与から社会保険料を引かない場合):月10万円なら0円、月12万5,000円(年150万円)なら月1,190円です。令和8年分は給与所得控除と基礎控除が年末調整で引き上げ後の額になるため、年150万円の専従者の年税額は0円で、天引きした年14,280円は年末調整で全額戻ります。2027年1月以後の支給は令和9年分の税額表を使い、月12万5,000円なら860円です(給与の源泉徴収税額 計算ツールと同じ計算エンジンで計算)。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI の個人事業主アカウントでは、専従者の給与計算と、決算書の専従者給与の内訳の両方を扱えます。届出書は国税庁の様式で、e-Tax か書面で出してください。
| 手順 | 自分ですること | ISZ™ 仕訳AI でのやり方 |
|---|---|---|
| 届出 | 届出書を3月15日までに税務署へ(e-Tax・書面) | 届出書は国税庁の様式で作成して提出。提出後の給与計算・源泉・決算書の内訳は同じアカウントで続けられる |
| 給与計算 | 支給日・金額を決め、届出の範囲で払う | 専従者を「従業員」として登録すると、毎月の給与・賞与(源泉所得税など)・給与明細・賃金台帳 |
| 源泉の納付 | 翌月10日(納期の特例なら7月10日・1月20日)までに納める | 給与計算で源泉所得税を計算。令和9年分の税額表にも対応し、2027年1月以後の支払は支払日で切り替わる |
| 年末調整 | 専従者から申告書を受け取る | 年末調整(令和8年分の改正後の計算)、源泉徴収票の PDF・電子交付 |
| 決算書の内訳 | 氏名・続柄・従事月数・支給額・うち賞与を確かめる | 所得税の画面で入力する。帳簿の「専従者給与」の合計と違うと注意が出て、仕訳があるのに内訳が空なら「要入力」と案内される |
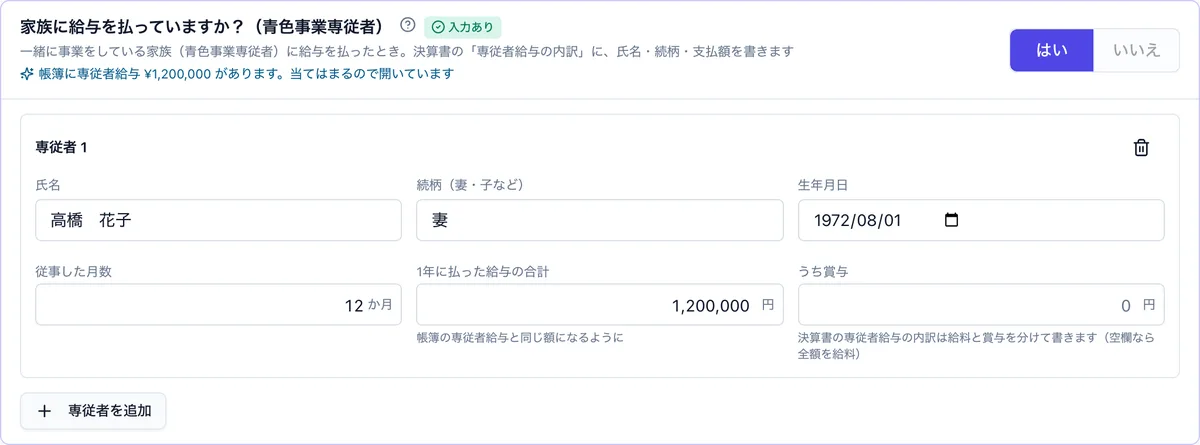
所得税の画面の「専従者給与の内訳」には、氏名・続柄・従事月数・1年分の支給額を入れます。帳簿の「専従者給与」の合計と違うときは画面で知らせるので、決算書を出す前に突き合わせられます。決算書の内訳の入れ方は決算書の内訳を入れるに画面つきで載せています。ISZ™ 仕訳AI での入力や使い方でわからないことは個別相談でご状況をお聞きします。届出の内容や金額が相当かどうかの判断は、税理士か税務署に確かめてください。
自分でできること・税理士に頼むこと
| 作業 | 自分で | 税理士に頼むとよいとき |
|---|---|---|
| 届出書を書いて出す | できる(国税庁の様式に記載例あり) | 給与規程を作る・複数の専従者がいる |
| 金額を決める | 同業の給与・勤務時間をもとに決める | 事業の利益に比べて高めにしたい・相当かどうか迷う |
| 毎月の源泉・年末調整 | ISZ™ 仕訳AI の給与計算・年末調整でできる | 従業員もいて、社会保険の手続が重なる |
| 決算書の内訳・確定申告 | ISZ™ 仕訳AI なら帳簿から決算書・申告書まで作れる | 年の途中で専従者が変わった・税務署から問い合わせがあった |
次のときは、税理士か税務署(電話相談センター)に確かめてから決めると安心です。
- 家族がほかの仕事やパートと掛け持ちしていて、「専ら従事」と言えるか迷う
- 給与を年の途中で大きく増やしたい、賞与を払いたい(変更届出書の要否)
- 家族が勤務先の健康保険の扶養に入っている、または住民税・国民健康保険料への影響を知りたい
- 法人成りも考えている(法人では家族への給与は役員報酬・給与として別のルールになります)
よく続けて聞かれること
届出書を出し忘れたら、あとから出せる?
あとから出しても、その年の給与はさかのぼって経費にはできません。令和8年分の期限は2026年3月16日で過ぎています(年の途中で開業した人・新たに専従者ができた人は、その日から2か月以内)。令和9年分から経費にするなら、2027年3月15日(月)までに出します。家族を新たに専従者にした日がわかる記録(勤務開始日)も残しておきます。
専従者給与の金額を途中で変えたいときは?
給与規程を変える、届出書の「昇給の基準」の範囲を超えて給与を増やす、専従者を増やすときは、「青色事業専従者給与に関する変更届出書」を遅滞なく出します(年の途中で専従者を増やすときは2か月以内)。新しい額を払う前に出しておくと確実です(No.2075、届出書の書き方)。届出書に書いた金額の範囲内で払うことが要件なので、届出なしに基準を超えて増額すると要件を満たさなくなります。届出書に書いた昇給の基準の範囲の昇給なら、変更届出書は要りません。減らすときは届出の範囲内なので問題になりにくいですが、届出の内容と実態をそろえておくと説明しやすくなります。
専従者に賞与(ボーナス)は払える?
届出書の賞与欄に支給期と金額の基準を書いていれば払えます。書いていない賞与は届出の範囲外で、経費になりません。賞与を払うときも源泉徴収(賞与の算出率の表)をします。
専従者にも年末調整は必要?
必要です。専従者は給与の支払を受ける人なので、扶養控除等申告書を出してもらい、毎月の源泉徴収と12月の年末調整をして、源泉徴収票を渡します。専従者自身は事業主の控除対象にはなりませんが、専従者本人の控除(基礎控除・保険料控除など)は受けられます。
住民税・国民健康保険・社会保険はどうなる?
この記事は所得税を扱っています。専従者本人の住民税は、給与所得をもとに市区町村が計算します。国民健康保険料は世帯の所得で決まり、勤務先の健康保険の扶養の基準は税金と別です。金額は、お住まいの市区町村や加入している保険者の案内で確かめてください。
この記事の前提
2026年11月21日時点の法令と国税庁の資料によります。所得税法57条・所得税法施行令164条・165条は e-Gov 法令検索で原文を、タックスアンサー No.1177・1180・1191・1199・1410・2075・2502・2505 は令和8年4月1日現在法令等の版を、届出の手続は国税庁 A1-10 を確かめています。試算は記載した前提で計算した例です。扱っていないもの:住民税・国民健康保険料・社会保険・個人事業税の金額、不動産所得(事業的規模でない貸付けには専従者給与の特例がありません)、法人の家族への給与、個別の金額が相当かどうかの判断。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)(この記事)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、個人事業主の帳簿・青色申告決算書(専従者給与の内訳を含む)・確定申告書・e-Tax データの作成と、専従者を従業員として登録した給与計算・源泉所得税・年末調整に使えます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
専従者給与はいくらまで払ってよいですか?
上限額は法律で決まっていません。届出書に書いた金額の範囲内で、働いた期間・仕事の中身・同業の給与水準・事業の規模や収益から見て、労務の対価として相当な額までが経費になります(所得税法57条1項、所得税法施行令164条1項)。高すぎる部分は経費になりません。
届出書を出さずに払った給与は経費になりますか?
なりません。届出は経費にしたい年の3月15日(1月16日以後の開業や新たに専従者ができた場合は2か月以内)までに出す必要があります。令和8年分の期限は2026年3月16日で過ぎているので、令和9年分から経費にするなら2027年3月15日(月)までに出します。青色申告の人は、届出をしなかった年に白色の事業専従者控除を使うこともできません(所得税法57条3項)。
妻(夫)に給与を払うと、配偶者控除は使えなくなりますか?
使えなくなります。その年に一度でも青色事業専従者として給与を受けた配偶者は、配偶者控除・配偶者特別控除の対象外です(国税庁 No.1191)。令和8年分の試算では、事業所得435万円の場合、配偶者への給与が年38万円を超えると、配偶者控除を使うより世帯の所得税が少なくなりました。
子どもや親にも専従者給与を払えますか?
生計を一にする親族で、その年12月31日に15歳以上、6か月を超えて専ら事業に従事していれば払えます。学生である期間は原則として「専ら従事」に数えません(夜間の学校で昼間に働く人などは別)。給与を受けた子や親は、その年は扶養控除・特定親族特別控除の対象外になります。
専従者給与は毎月同じ額でないといけませんか?
届出書に書いた支給方法と金額の範囲内であれば、毎月同じ額である必要はありません。届出書の昇給の基準を超えて増やすときは、遅滞なく変更届出書を出します。賞与は届出書の賞与欄に書いたものだけが対象です。
パートと掛け持ちしていても専従者になれますか?
ほかの仕事がある期間は、原則として「専ら従事した期間」に数えません。ただし、ほかの仕事の時間が短いなど、事業に専ら従事することが妨げられない人は数えます(所得税法施行令165条2項)。勤務時間の割合で判断が分かれるので、迷うときは税理士か税務署に確かめてください。
開業した年や、年の途中で家族が手伝い始めた場合の届出は?
その年の1月16日以後に開業した場合は開業日から、新たに専従者ができた場合は専従者になった日から、2か月以内に届出書を出します。年の途中から手伝い始めた家族は、退職・結婚などの相当の理由があれば、従事できた期間の2分の1を超えて専ら従事していれば専従者になれます(所得税法施行令165条1項)。
専従者給与にも源泉徴収は必要ですか?
必要です。はじめて給与を払うときは給与支払事務所等の開設届出書を1か月以内に出し、毎月の給与から源泉徴収して翌月10日までに納めます(常時10人未満なら納期の特例も使えます)。12月には年末調整をして、源泉徴収票を専従者に渡します。
白色申告でも家族に給与を払えますか?
払うこと自体はできますが、経費にはなりません。代わりに、要件を満たせば事業専従者控除(配偶者86万円、ほかの親族は1人50万円と、控除前の所得÷(専従者の数+1)の低いほう)を差し引きます。白色の控除は事前の届出が不要で、確定申告書に書けば受けられます。
給与を払ったことにして、実際には払わなくてもよいですか?
いけません。専従者給与は、届出書の方法どおり実際に支払った給与だけが対象です(所得税法57条1項)。支払った記録(振込の記録や給与明細)を残しておきます。
専従者の給与が178万円以下なら、本人に所得税はかかりませんか?
ほかに所得がなければ、令和8年分は給与178万円まで所得税は0円です(給与所得控除の最低額74万円+基礎控除104万円)。源泉徴収された税は年末調整で戻ります。住民税は別の基準で、かかることがあります。給与計算と年末調整は ISZ™ 仕訳AI で、専従者を従業員として登録して進められます。
出典
- 国税庁 タックスアンサー No.2075 青色事業専従者給与と事業専従者控除(令和8年4月1日現在法令等)
- 国税庁 A1-10 青色事業専従者給与に関する届出手続
- 国税庁 質疑応答事例 年の中途で事業に従事した親族に係る青色事業専従者給与
- 国税庁 タックスアンサー No.1191 配偶者控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1180 扶養控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1177 特定親族特別控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1410 給与所得控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1199 基礎控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2502 源泉徴収義務者とは(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2505 源泉所得税の納期の特例(令和8年4月1日現在法令等)
- e-Gov法令検索 所得税法(第57条 事業に専従する親族がある場合の必要経費の特例等)
- e-Gov法令検索 所得税法施行令(第164条 青色事業専従者給与の判定基準等・第165条 親族が事業に専ら従事するかどうかの判定)
更新履歴
- 2026/11/21: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。