確定申告の必要書類は、どのケースでも確定申告書・マイナンバー・本人確認書類(書面で出すとき)と、受ける控除の証明書です。個人事業主は、これに青色申告決算書か収支内訳書が加わります。
令和8年分(2026年1月〜12月の所得)の申告期間は2027年2月16日(火)〜3月15日(月)で、還付申告は1月1日から出せます(令和8年分の確定申告の日程と変更点)。下の表で自分の列の「必要」の行から集め始め、書類がそろったら確定申告のやり方の順に進めます。確定申告をする必要があるかどうかは、働き方別の判定表で先に確かめてください。
ケース別:確定申告の必要書類一覧(会社員・副業・個人事業主・年金)
自分のケースの列を縦に見てください。「必要」は全員、「ある人」は当てはまる人だけが用意します。控除の証明書は、受ける控除の分だけ控除の書類の表から加えます。副業が事業所得の会社員は、2つ目の個人事業主の表で青色・白色の列を見てください。
| 書類 | 会社員(控除を受ける) | 会社員+副業(業務の雑所得) | 年金受給者 |
|---|---|---|---|
| 確定申告書・マイナンバー | 必要 | 必要 | 必要 |
| 本人確認書類(書面で出すとき) | 必要 | 必要 | 必要 |
| 給与の源泉徴収票 | 必要(作成に使う・添付不要) | 必要(作成に使う・添付不要) | ある人(パートの給与など) |
| 公的年金等の源泉徴収票 | ある人 | ある人 | 必要(作成に使う・添付不要) |
| 副業の売上・経費の記録 | — | 必要(出さずに保存) | ある人 |
| 報酬の源泉徴収額が分かる書類(支払調書・請求書の控え) | — | ある人 | ある人 |
| 収支内訳書(前々年の業務の雑所得の収入が1,000万円超) | — | ある人 | ある人 |
| 予定納税額の通知書 | — | ある人 | ある人 |
| 控除の証明書(年末調整で控除済みの分は不要) | 受ける分 | 受ける分 | 受ける分 |
| 書類 | 青色申告 | 白色申告 | 扱い |
|---|---|---|---|
| 確定申告書・マイナンバー・本人確認書類 | 必要 | 必要 | 提出(本人確認は書面のとき) |
| 青色申告決算書 | 必要 | — | 添付 |
| 収支内訳書 | — | 必要 | 添付 |
| 帳簿(仕訳帳・総勘定元帳・現金出納帳など) | 必要 | 必要 | 出さずに7年保存 |
| 領収書・預金通帳(現金・預金の書類) | 必要 | 必要 | 出さずに保存(青色は原則7年・白色は5年) |
| 請求書・見積書・納品書・送り状 | 必要 | 必要 | 出さずに5年保存 |
| 報酬の源泉徴収額が分かる書類 | ある人 | ある人 | 第二表に記載(添付不要) |
| 給与・年金の源泉徴収票 | ある人 | ある人 | 作成に使う(添付不要) |
| 予定納税額の通知書 | ある人 | ある人 | 第一表に記載 |
| 前年の確定申告書の控え | ある人 | ある人 | 繰り越した損失などの確認に使う(出さない) |
- 会社員+副業で、副業が業務の雑所得(原稿料・講演料・単発の仕事の報酬など)のときは、収支内訳書の添付が要るのは前々年の業務の雑所得の収入が1,000万円を超える場合だけです(令和7年分 確定申告の手引き「申告書に添付・提示する書類」)。それ以外は、収入・経費を申告書に書き、記録は出さずに保存します
- 副業が事業所得なら、白色は収支内訳書、青色は青色申告決算書を付けます。事業所得か雑所得か迷うときは、税務署か税理士に確かめてください
- 帳簿・書類の保存期間の細かい区分は個人事業主の節の表にまとめています
確定申告の必要書類チェックリストを作って印刷・CSV で保存する
ケース・受ける控除・出し方を選ぶと、上の表と控除の書類の表から、あなたが集める書類だけを並べたリストができます。印刷して書類を集めるたびに□に印を付けるか、CSV(表計算ソフトで開ける形式)で保存して使ってください。入力した内容はサーバーに送らず、この端末の中だけで作ります。
全員に必要なもの:マイナンバーと本人確認書類
確定申告書には本人のマイナンバーを書き、書面で出すときは本人確認書類の写しを付けるか、提出のときに見せます。e-Tax で送るときは、電子証明書などで本人確認をするため、本人確認書類は要りません(e-Tax の本人確認 FAQ)。
| 組み合わせ | 番号の確認 | 本人の確認(身元確認) |
|---|---|---|
| マイナンバーカードがある | マイナンバーカード1枚(写しを付けるときは表面と裏面) | |
| マイナンバーカードがない | 通知カード(記載事項に変更がない場合など)、またはマイナンバーが載った住民票の写しなどから1つ | 運転免許証・公的医療保険の資格確認書・パスポート・身体障害者手帳・在留カードなどから1つ |
- 配偶者・扶養親族・事業専従者の本人確認書類は要りません。家族のマイナンバーは申告書に書きます(確定申告の手引き)
- 公的医療保険の資格確認書の写しを付けるときは、保険者番号と被保険者等記号・番号を塗りつぶします
- 青色申告の人は、一定の場合に番号確認書類を省略できます。還付申告(予定納税による還付を除く)をするときは省略できないので、番号確認書類も用意します
- e-Tax で送るには、マイナンバーカード方式と ID・パスワード方式のどちらかを使います
控除を受けるときの証明書一覧(発行元・届く時期・再発行)
年末調整で受けていない控除や、今年初めて受ける控除には、払った額が分かる証明書をそろえます。会社員が年末調整ですでに受けた控除は、確定申告で証明書を付け直す必要はありません(確定申告の手引き)。
| 控除 | 書類(発行元) | 届く時期の目安 | なくしたとき・届かないとき |
|---|---|---|---|
| 社会保険料(国民年金) | 社会保険料(国民年金保険料)控除証明書(日本年金機構) | 2026年10月下旬〜11月上旬(10〜12月に初めて納めた人は2027年2月上旬) | ねんきんネット・電話で再交付 |
| 社会保険料(国民健康保険など) | 証明書は不要。納付書の控え・納付額の通知(市区町村) | 納付のつど・市区町村の通知 | 市区町村の担当課に納付額を確認 |
| 小規模企業共済等掛金(iDeCo など) | 小規模企業共済等掛金払込証明書(国民年金基金連合会・中小企業基盤整備機構) | iDeCo の個人払込は例年10月(給与天引きの事業主払込は証明書なし) | iDeCo は加入先の金融機関、共済は中小企業基盤整備機構に問い合わせ |
| 生命保険料・地震保険料 | 控除証明書(保険会社) | 年末調整に使う時期(各社の案内で確認) | 保険会社に再発行を依頼 |
| 医療費 | 医療費控除の明細書(自分で作る)。元は病院・薬局の領収書、医療費通知(健康保険) | 領収書は支払のつど | 明細書は領収書から書く。領収書をなくした分は医療機関に相談 |
| 寄附金(ふるさと納税) | 寄附金の受領証(寄附先の自治体)、または寄附金控除に関する証明書(特定事業者) | 受領証は寄附のつど | 自治体・特定事業者に再発行を依頼 |
| 住宅ローン控除(1年目) | 計算明細書(国税庁の様式)・年末残高等証明書(金融機関)・登記事項証明書(法務局)・契約書の写し | 残高証明書は金融機関から年末以降 | 金融機関・法務局で取り直す |
- 国民年金保険料と国民年金基金の掛金は、証明書(または電磁的記録印刷書面)の添付か提示が要ります。国民健康保険料・後期高齢者医療保険料・介護保険料は、証明書の添付は要りません(確定申告の手引き・No.1130)
- 令和8年分から:2027年1月1日以後に出す申告書では、国民年金保険料・国民年金基金の掛金と、小規模企業共済等掛金の証明書の添付・提示に代えて、一定の事項を書いた明細書を付けることもできます(No.1130・No.1135)。明細書の様式は令和8年分の手引きの公表後に確かめてください
- 生命保険料控除は、平成23年以前に結んだ旧契約で年間9,000円以下のものは証明書が要りません(No.1140)。控除額の計算は生命保険料控除の計算にあります
- 医療費控除は、明細書を付けます。領収書は申告書に付けませんが、申告期限から5年間は提示・提出を求められることがあります(No.1120)。明細書の書き方は医療費控除の明細書の書き方、医療費控除だけの書類の一覧は医療費控除の必要書類チェックリストにあります
- ふるさと納税は、確定申告をする人はワンストップ特例を申請していても、その年の寄附をすべて申告書に書きます(No.1155)。第二表の「住民税に関する事項」にも寄附額を書きます。上限額の目安はふるさと納税の上限額シミュレーションで計算できます
- 住宅ローン控除の1年目は、計算明細書に不動産番号を書けば登記事項証明書の添付を省略できます。調書方式に対応した金融機関で適用申請書を出した人は、出す書類が一部違います(No.1211-1)。控除額は住宅ローン控除の計算ツールで確かめられます
- 保険会社・寄附先などから電子データで受け取った控除証明書は、マイナポータル連携で取得して確定申告書等作成コーナーに入れることもできます(国税庁「控除証明書等の電子的交付について」)
源泉徴収票がない・なくしたときは?再発行の頼み方と支払調書との違い
源泉徴収票は申告書に付けませんが、支払金額と源泉徴収税額を写すために必要です。手元にないときは、まず発行した勤務先や日本年金機構に頼み、それでも交付されないときに税務署へ届け出ます。
| 状況 | まずやること | 期限・日数の目安 | 窓口 |
|---|---|---|---|
| 今の勤務先からもらっていない | 給与の担当者に交付を頼む | 交付期限は翌年1月31日 | 勤務先 |
| 退職した会社から届かない | 前の勤務先に交付を頼む | 交付期限は退職後1か月以内 | 前の勤務先 |
| 頼んでも交付されない | 「源泉徴収票不交付の届出書」を出す(給与明細の写し・交付を頼んだことが分かる書類を付ける) | 交付期限を過ぎたら、いつでも | 税務署 |
| もらった源泉徴収票をなくした(給与) | 勤務先に再発行を頼む(不交付の届出の対象外) | — | 勤務先 |
| 年金の源泉徴収票をなくした | ねんきんネット・電話・年金事務所で再交付を申請(過去5年分まで) | 電子送付は3〜5営業日、ねんきんネットからの郵送は1週間程度、電話は2週間程度 | 日本年金機構 |
| 副業の報酬で源泉徴収票がない | 報酬には源泉徴収票は出ない。請求書の控え・入金明細で金額と源泉徴収税額を確かめる | — | 取引先 |
- 交付期限と不交付の届出は、国税庁のF5-4 源泉徴収票不交付の届出手続によります(所得税法226条)。届出書は令和8年8月に書面の様式が変わっているので、F5-4 に載っている最新の様式を使います。会社側の頼み方は前職の源泉徴収票がないときも参考になります
- 公的年金等の源泉徴収票は、日本年金機構から例年1月上旬〜中旬にはがきで届きます(令和7年分は2026年1月8日〜15日に順次送付)。電子送付を申し込んでいた人には、はがきより早くマイナポータルの「お知らせ」に届きます(令和7年分は1月6日〜7日)
- 支払調書(報酬を払った側が税務署に出す書類)は、源泉徴収票とは別のものです。報酬を払った会社は、同じ人への原稿料・講演料などが年5万円を超えると、翌年1月31日までに税務署へ出します(No.7431)。受け取った人に写しが届くとは限りません。届かなくても、請求書の控えや入金明細で申告でき、申告書にも付けません
添付・提示・保存の違い:e-Tax と書面で出すもの
書類は「申告書に付ける(添付)」「提出のときに見せる(提示)」「出さずに手元に置く(保存)」の3つに分かれます。e-Tax で送るときは、第三者が作った控除証明書の多くを、記載内容を入力して送信することで添付・提示に代えられます。
| 書類 | 書面で出すとき | e-Tax で送るとき |
|---|---|---|
| 本人確認書類 | 写しを添付か提示 | 不要 |
| 給与・退職・公的年金等の源泉徴収票 | 不要(作成に使う) | 不要(作成に使う) |
| 特定口座年間取引報告書・配当の支払通知書 | 不要(株・配当を申告する人は金額を写す) | 不要(同) |
| 青色申告決算書・収支内訳書 | 添付 | データで送信 |
| 医療費控除の明細書 | 添付 | 入力して送信 |
| 医療費通知(明細を省略するとき) | 原本を添付 | 入力して送信 |
| 社会保険料(国民年金)・小規模企業共済等・生命保険料・地震保険料・寄附金の証明書 | 添付か提示 | 入力して送信できる |
| 住宅ローン控除1年目の書類(登記事項証明書・契約書の写し・年末残高等証明書) | 添付 | PDF のイメージデータで送信できる |
| 医療費の領収書・帳簿・請求書・領収書 | 出さずに保存 | 出さずに保存 |
- e-Tax で入力に代えた書類は、税務署が原則として法定申告期限から5年間、提出や提示を求めることがあります。求めに応じないと、添付・提示をしなかったものとして扱われます(確定申告の手引き・e-Tax「添付書類の提出省略」)。出さなくてよい書類も、捨てずに5年間取っておきます
- 源泉徴収票・特定口座年間取引報告書など平成31年4月から添付不要になった書類は、納税者に保存義務はありません(国税庁「国税関係手続の簡素化」)。ただし、申告内容を確かめ直すときに使うので、手元に置いておきます
- 書面で添付する書類は、国税庁の「添付書類台紙」に貼って申告書と一緒に出せます
- e-Tax の提出方法は確定申告書を e-Tax・郵送で出す方法にまとめています
個人事業主・副業の必要書類:決算書と帳簿・領収書の保存期間
個人事業主は、帳簿から青色申告決算書(青色)か収支内訳書(白色)を作って申告書に付けます。開業届だけを出して青色申告の承認を受けていない人は白色です。帳簿と領収書などは出しませんが、決められた期間保存します。
| 書類 | 青色申告 | 白色申告 |
|---|---|---|
| 仕訳帳・総勘定元帳など(収入・経費を書いた帳簿) | 7年 | 7年(法定帳簿) |
| 上記以外の帳簿(任意帳簿) | 7年 | 5年 |
| 棚卸表など決算の書類 | 7年 | 5年 |
| 請求書・見積書・納品書・送り状 | 5年 | 5年 |
| 領収書・預金通帳などの現金・預金の書類 | 7年(前々年の事業所得・不動産所得が合計300万円以下なら5年) | 5年 |
- 青色の帳簿と書類は原則7年で、請求書・見積書・納品書・送り状などは5年です(No.2070)。領収書・通帳など現金・預金の出入りの書類は7年ですが、前々年の事業所得と不動産所得の合計が300万円以下の人は5年で構いません。年数は、帳簿はその年の、書類は作成・受け取った年の翌年3月15日の翌日から数えます(所得税法施行規則63条)。白色は、収入・経費を書いた帳簿が7年、ほかの帳簿・書類が5年です(No.2080)
- 副業が業務の雑所得の人も、前々年の業務の雑所得の収入が300万円を超えるときは、その業務の領収書・通帳など現金・預金の書類を5年保存します(国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」)
- メールやWebで受け取った請求書・領収書のデータは、紙に印刷せずデータのまま保存します。保存期間と保存場所は電子取引データの保存期間で確かめてください
- 帳簿の種類と、青色申告で何をつけるかは青色申告でつける帳簿と保存期間、白色の帳簿は白色申告でも帳簿をつけて保存する義務にあります
- 開業した年は、開業届・青色申告承認申請書の控えも一緒に保管します(開業届・青色申告承認申請書の書き方)
ISZ™ 仕訳AI でのやり方(集めた書類を入れる場所)
ISZ™ 仕訳AI では、集めた書類の金額を入れていくと、確定申告書と e-Tax データまで作れます。給与・年金だけの方も、個人事業主の入口から登録すれば帳簿は空のままで、源泉徴収票と控除の金額を入れて医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データまで作れます。
| 集めた書類 | ISZ でのやり方 | 画面の場所 |
|---|---|---|
| 医療費の領収書 | 写真・PDF をまとめてアップロード(iPhone の HEIC も可)。AI が受診者・支払先・支払額などを読み取り、候補を確かめて明細に加える | 個人の確定申告 → 差し引ける金額 → 医療費控除の明細書 →「領収書を読み取る」 |
| 医療費通知 | 医療費通知の欄に入力 | 同じ明細書の画面 |
| 給与・年金の源泉徴収票 | 支払金額・源泉徴収税額・支払者を入力 | 所得税の画面 |
| 国民年金・国保・生命保険・地震保険・iDeCo の証明書 | 証明書などの金額を入力 | 差し引ける金額(払った社会保険料・保険料) |
| ふるさと納税の受領証・証明書 | 寄附の金額を入力。第二表の住民税の欄(都道府県・市区町村への寄附)にも入る | 差し引ける金額(寄附金) |
| 住宅ローン控除1年目の書類 | 年末残高・取得対価などを入れて計算明細書(PDF・e-Tax)を作る | 差し引ける金額(住宅ローン控除) |
| 副業(業務の雑所得)の収入・経費・源泉徴収税額 | 金額を入れると第一表・第二表に反映 | 所得税の画面の「雑所得(業務)」 |
| 事業の領収書・請求書・通帳 | AI が読み取って仕訳にし、帳簿から青色申告決算書・収支内訳書を作る。証憑は取引年月日・金額・取引先で検索でき、訂正削除の履歴と仕訳との相互参照(証憑 ID)が残る | 証憑のアップロード・通帳の取り込み |
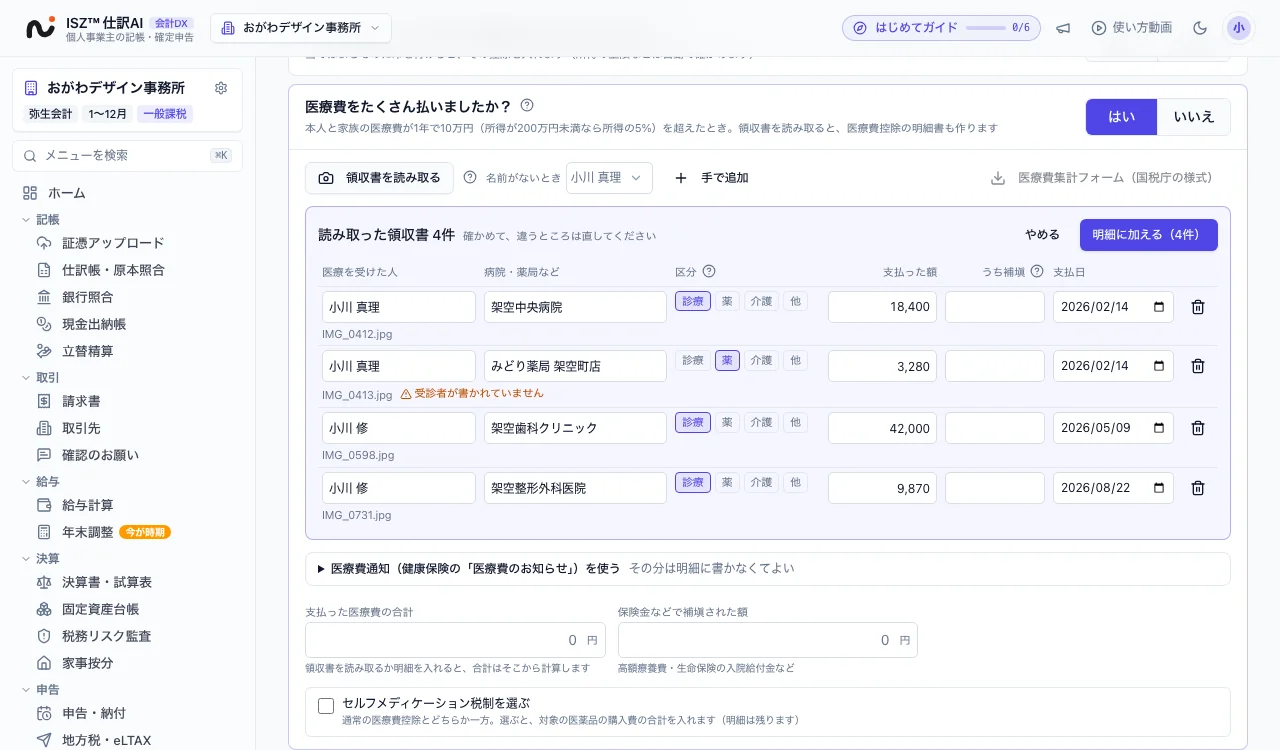
医療費の領収書の読み取りは AI 枠を使います(読み取れた領収書1枚=1件)。医療費控除の明細書は書面の PDF と e-Tax データのほか、国税庁の医療費集計フォームも作れます。控除の入力欄の一覧は確定申告の控除の入れ方、準備するものの全体は個人事業主の確定申告で準備するものにあります。
提出は、確定申告書と e-Tax データ(.xtx)を作成 → e-Tax ソフトで読み込み → 署名 → 送信、の流れです。令和8年分の申告書の様式と e-Tax の仕様は、国税庁の様式・e-Tax 仕様の公表から1週間以内に更新します。
ここにない書類は、個別相談でお問い合わせください。
税理士事務所が顧問先から書類を集めるときの工程と回収チェックは、個人顧問先の確定申告の受付フローにまとめています。
自分で判断が難しいときの相談先
| 迷うこと | 相談先 |
|---|---|
| 源泉徴収票が交付されない・不交付の届出の書き方 | 住所地の税務署 |
| 年金の源泉徴収票・国民年金の控除証明書の再交付 | 日本年金機構(ねんきんネット・年金事務所) |
| 国民健康保険料・住民税の申告 | 1月1日に住んでいる市区町村 |
| 副業が事業所得か雑所得か、帳簿の付け方、株・不動産の売却が重なる | 税理士 |
この記事の前提
2026年11月20日時点の法令と国税庁などの資料によります。添付・提示の区分は令和7年分の確定申告の手引き(申告書に添付・提示する書類)と e-Tax の案内、タックスアンサー No.1120・1130・1135・1140・1145・1150・1155・1211-1・2070・2080・7431(令和8年4月1日現在法令等)、所得税法施行規則63条、国税庁 F5-4、日本年金機構・国民年金基金連合会の案内で確かめています。令和8年分の手引きは2027年1月ごろに公表される予定で、公表後に差分を確かめて更新します。扱っていないもの:申告が必要かどうかの判定、各控除の金額の計算、株式・不動産の譲渡、国外居住親族の書類、準確定申告。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全14本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)(この記事)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、領収書・請求書・通帳を AI が読み取って仕訳にし、帳簿から青色申告決算書・確定申告書・e-Tax データまで作成します。医療費の領収書を撮ってアップロードすれば、AI が明細に。医療費控除の明細書(書面・e-Tax)と国税庁の医療費集計フォームを作成します。給与・年金だけの方の医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データも作れます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能には有効な AI 枠が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
源泉徴収票は確定申告書に付けなくていいのですか?
付けなくて構いません。平成31年4月1日以後に出す確定申告書では、給与・退職・公的年金等の源泉徴収票の添付や提示は不要です(国税庁「国税関係手続の簡素化」)。ただし、支払金額と源泉徴収税額を申告書に写すために使うので、手元に用意してください。
会社から源泉徴収票をもらっていません。なくした場合は?
まず勤務先の給与担当に交付や再発行を頼みます。交付期限は、在職中の人は翌年1月31日、年の途中で退職した人は退職後1か月以内です。期限を過ぎても交付されないときは、税務署に「源泉徴収票不交付の届出書」を出せます。もらった源泉徴収票をなくした場合の再発行は、この届出の対象外なので、勤務先に頼みます。
退職した会社から源泉徴収票が届きません。
退職した会社には、退職後1か月以内に源泉徴収票を交付する義務があります(所得税法226条)。前の勤務先に連絡し、それでも届かなければ、給与明細の写しと交付を頼んだことが分かる書類を付けて、税務署に不交付の届出書を出します(国税庁 F5-4)。
年金の源泉徴収票が見当たりません。
日本年金機構に再交付を申請できます。ねんきんネットからなら、マイナポータルへの電子送付で3〜5営業日、郵送で1週間程度、電話(ねんきん自動音声送付受付サービス)なら2週間程度で届きます。年金事務所の窓口でも申請でき、原則として過去5年分まで再交付されます。
副業の報酬に源泉徴収票がありません。支払調書がないと申告できませんか?
申告できます。報酬には源泉徴収票は出ません。支払調書は報酬を払った会社が税務署に出す書類で、受け取った人に写しが届くとは限りません。請求書の控えや入金明細で、報酬の金額と源泉徴収された税額を確かめて申告書に書きます。支払調書は申告書に付けません。
マイナンバーカードがないとき、本人確認は何でしますか?
書面で出すときは、番号の確認(通知カード、またはマイナンバーが載った住民票の写しなど)と、身元の確認(運転免許証・公的医療保険の資格確認書・パスポートなど)を1つずつ用意し、写しを付けるか提示します。e-Tax で送るときは、本人確認書類は要りません。
領収書やレシートは申告書に付けますか?
付けません。医療費控除は領収書から明細書を作って付け、領収書は申告期限から5年間保存します。個人事業主の経費の領収書も申告書には付けず、帳簿の元の書類として保存します(白色は5年、青色は原則7年・前々年の事業所得と不動産所得の合計が300万円以下なら5年)。
医療費の領収書はいつまで取っておけばいいですか?
確定申告期限から5年を過ぎる日までです。その間、税務署から提示や提出を求められることがあります(国税庁 No.1120)。医療費通知を添付した分は、領収書の提示等の対象から外れます。
ふるさと納税でワンストップ特例を申請しました。確定申告で書類は要りますか?
医療費控除などで確定申告をする人は、ワンストップ特例の申請は無効になるので、その年のふるさと納税をすべて申告書に書きます(国税庁 No.1155)。寄附先ごとの受領証か、特定事業者が年間の寄附額をまとめた「寄附金控除に関する証明書」を用意します。
e-Tax なら書類は何も要りませんか?
本人確認書類と、控除証明書の多くは、e-Tax では出さずに済みます(証明書は記載内容を入力して送信)。ただし、医療費控除の明細書や青色申告決算書・収支内訳書はデータで送り、住宅ローン控除1年目の登記事項証明書などは PDF で送るか書面で出します。入力に代えた書類は、法定申告期限から5年間は提示等を求められることがあるので保管してください。
出典
- 国税庁〔令和7年分 所得税及び復興特別所得税の確定申告の手引き〕申告書に添付・提示する書類
- 国税庁 国税関係手続の簡素化について(平成31年4月1日以後の源泉徴収票等の添付不要)
- e-Tax 所得税の確定申告で、添付書類の提出を省略できる書類(記載内容の入力・送信)
- e-Tax イメージデータで提出可能な添付書類(所得税確定申告等・令和8年4月)
- e-Tax マイナンバーを記載した申告書を e-Tax で送信する際の本人確認書類
- 国税庁 F5-4 源泉徴収票不交付の届出手続
- 国税庁 控除証明書等の電子的交付について
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1130 社会保険料控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1135 小規模企業共済等掛金控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1140 生命保険料控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1145 地震保険料控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1150 一定の寄附金を支払ったとき(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2070 青色申告制度(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2080 白色申告者の記帳・帳簿等保存制度(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.7431「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等(令和8年4月1日現在法令等)
- 日本年金機構 公的年金等の源泉徴収票をなくしたとき
- 日本年金機構 令和8年分社会保険料(国民年金保険料)控除証明書の発行について
- 日本年金機構「令和7年分公的年金等の源泉徴収票」の送付について
- e-Gov法令検索 所得税法(第226条 源泉徴収票)
- e-Gov法令検索 所得税法施行規則(第63条 青色申告者の帳簿書類の保存)
- 国税庁 個人で事業を行っている方の記帳・帳簿等の保存について
- iDeCo公式サイト(国民年金基金連合会)よくあるご質問(小規模企業共済等掛金払込証明書)
更新履歴
- 2026/11/20: 公開
- 2026/11/20: 画面の例を追加
- 2026/11/21: 関連記事へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。