年末調整の受託は、11月に資料と従業員の申告内容を集め、12月の給与で確定し、2027年2月1日(月)までに源泉徴収票の交付と給与支払報告書の提出を終える、の6工程です。顧問先から「今年も年末調整をお願いします」と言われた時点で、どこまでを事務所が受け持つかを決めておかないと、12月に申告書がそろわない、1月に「催促は頼んでいない」と言われる、といったことが起きます。この記事は、顧問先の年末調整を受ける事務所の所長と年調担当の職員向けに、工程ごとに「顧問先に頼むこと・事務所がやること・期限」を表にしました。会社が自社で進める手順は年末調整のやり方に、事務所の業務全体で AI をどこに使うかは税理士・会計事務所の AI 活用(業務別の早見表)にまとめています。
事務所に年末調整を頼む側の会社の方は、表2 顧問先に頼む資料と表7 分担表を見ると、何をいつまでに渡せばよいかが分かります。表2と表7は、顧問先の総務担当者にそのまま転送して使えます。
年末調整の受託の工程表(11月の依頼から2027年2月1日まで)
年末調整は、その年最後の給与を支払うときに行います(国税庁 No.2671)。顧問先の12月の給与の支給日から逆算し、申告書の回収を11月中に終えるのが基本の段取りです。
| 時期・工程 | 顧問先がすること | 事務所がすること | ISZ™ 仕訳AI の画面 |
|---|---|---|---|
| 10月下旬〜11月上旬 ①範囲の確認と契約 | 今年の従業員名簿(入退社・住所・扶養の変更)を渡す。12月の給与の支給日を伝える | 受託範囲と料金を見積りに書き、契約を結ぶ。番号の受け取り方を決める | 設定 →「職員・権限」で担当職員に顧問先を割り当てる |
| 11月上旬〜中旬 ②資料依頼と配布 | 本人入力の配布用 PDF を従業員に渡す。控除証明書・前職の源泉徴収票を集める | 資料依頼の案内と締切を送る。従業員ごとの本人入力リンクを作り、顧問先に渡す | 給与 → 年末調整 → 本人入力のリンク(QR 付きの配布用 PDF・CSV) |
| 11月下旬〜12月上旬 ③催促と取り込み | 出していない従業員に声をかける。紙で出す人の申告書を送る | 未送信の人を絞り込んで催促用 PDF を出す。届いた内容を控除証明書と照らして取り込む。不備は差し戻す | 状態(未送信など)で絞り込み・催促用 PDF・取り込み |
| 12月(最後の給与の前) ④確定と精算 | 12月の給与・賞与の支給額を確定して伝える(給与を自社で計算している場合) | 年税額を計算して確定。過不足を12月の最後の給与で精算する | 確定 → 精算の仕訳(精算する給与の支給日。既定は12月) |
| 2027年1月12日(火) | 12月分の源泉所得税を納める(納期の特例は1月20日(水)) | 納付額を伝える | — |
| 1月〜2027年2月1日(月) ⑤源泉徴収票の交付 | 従業員に渡す(書面、または承諾した人には電子交付) | 源泉徴収票を作り、電子交付のリンクか PDF を顧問先に渡す | 源泉徴収票の PDF・電子交付のリンク(URL・QR) |
| 2027年2月1日(月)まで ⑥提出 | 給与支払報告書を市区町村へ、支払調書があれば合計表を税務署へ出す(事務所が代わりに出すなら契約で決める) | 総括表・個人別明細書と eLTAX 用データ、法定調書合計表を作る | 給与支払報告書(市区町村ごとの XML・CSV)・法定調書合計表 |
本来の期限は、源泉徴収票の交付が翌年1月31日(所得税法226条1項)、給与支払報告書の提出が1月31日(地方税法317条の6第1項)です。令和8年分は2027年1月31日が日曜日のため、国税庁の手引でも交付・提出とも令和9年2月1日(月)です。年の途中で退職した人の源泉徴収票は、退職の日以後1か月以内に本人に渡します(同226条1項)。12月分の源泉所得税の納期限は、納期の特例を受けていない顧問先なら、1月10日が日曜日、11日が成人の日のため2027年1月12日(火)、特例を受けている顧問先の7〜12月分は1月20日(水)です。
工程②〜④の申告書の集め方を会社側の画面で追うなら年末調整をスマホで集めるやり方を、確定申告期まで含めた事務所の年間の段取りは繁忙期の逆算スケジュールをご覧ください。
顧問先に頼む資料と締切(チェックシート)
資料の依頼は、11月上旬に1通でまとめて出します。締切は「12月の給与の計算を始める日の1週間前」を目安にすると、不備の差し戻しに1往復の余裕ができます。本人入力のリンクで集められるものと、紙で受け取るものを分けて書いておくと、従業員からの問い合わせが減ります。
| 資料 | 用意する人 | 締切の目安 | 渡し方 |
|---|---|---|---|
| 従業員名簿の変更(入社・退職・住所・氏名) | 顧問先の担当者 | 11月上旬 | 一覧で事務所へ。リンクを作る前に必要 |
| 基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書(兼用様式) | 従業員 | 11月末 | 本人入力のリンク(スマホ)か紙 |
| 保険料控除申告書 | 従業員 | 11月末 | 金額はリンクか紙。控除証明書は会社に渡す |
| 令和8年分の扶養控除等申告書の変更 | 従業員 | 11月末 | 変更点はリンクか紙 |
| 令和9年分の扶養控除等申告書 | 従業員 | 翌年最初の給与の前日まで | 11月〜1月のリンクで一緒に受け付けられる |
| 年の途中で入社した人の前職の源泉徴収票 | 従業員 | 11月末 | 金額はリンクの前職分か紙。原本は会社へ |
| 住宅借入金等特別控除申告書(2年目以降の人) | 従業員 | 11月末 | 税務署から届いた紙を会社へ。証明書方式の人は金融機関の年末残高等証明書も |
| 12月分までの給与・賞与の支給額・社会保険料・源泉徴収税額 | 顧問先の担当者(給与を自社で計算している場合) | 12月の最後の支給日の確定後すぐ | 給与ソフトの年間の集計表 |
| マイナンバー(今年から扶養に入った家族など) | 従業員 | 顧問先と決める | 本人入力のリンクを通さず、別に受け取る。受け取り方は番号の受け取り方(案A・案B) |
資料依頼の案内に書くこと(コピーして使えます)
- 回収の締切(例:11月27日(金))と、締切を過ぎたら紙の申告書に切り替えること
- スマホで入力するもの(配偶者・扶養親族・保険料・前職分)と、紙・原本で会社に渡すもの(控除証明書・前職の源泉徴収票・住宅借入金等特別控除申告書)
- マイナンバーはスマホでは入力しないこと。番号が要る人には別に案内すること
- 問い合わせ先(顧問先の担当者か、事務所の担当者か)
- 12月の給与の支給日と、還付・追加徴収をその給与で精算すること
令和8年分は、扶養親族の所得要件が合計所得62万円以下(給与だけなら年収136万円以下)に上がりました。19歳以上23歳未満の親族が対象の特定親族特別控除(令和7年分から)は、令和8年分では合計所得62万円超123万円以下の人が対象です。案内でこの2点に触れておくと、扶養の申告漏れが減ります。書類ごとの見落としやすい点は年末調整でよくある間違い(令和8年分の変更点)にまとめています。
本人入力リンクの配り方と未送信の催促(案A/案B)
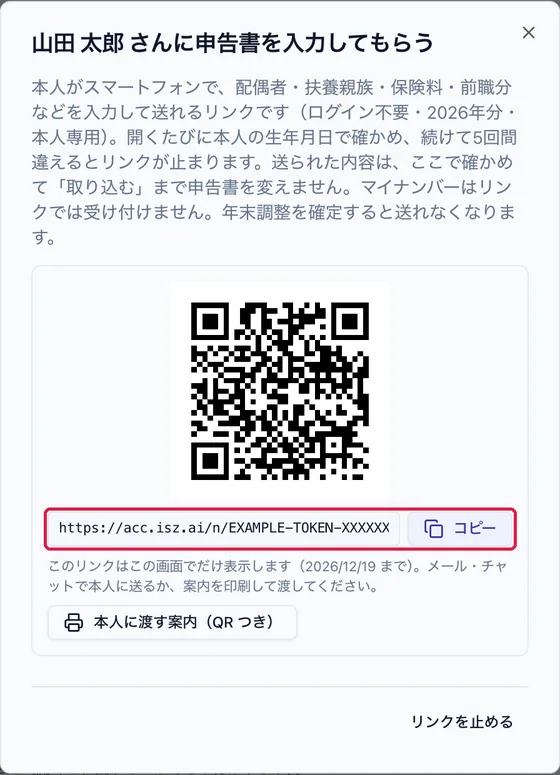
本人入力のリンクは、従業員がログインなしでスマホから申告内容を入力して会社に送る仕組みです。安全のため、開くたびに生年月日で本人確認をし、リンクの有効期限は45日です。だれが従業員に配るかで、事務所の手間と個人情報の流れが変わります。
| 項目 | 案A 事務所が従業員に直接配る | 案B(推奨)顧問先の担当者から配る |
|---|---|---|
| 事務所が持つ従業員の連絡先 | 要る(メールアドレス・チャットなど) | 要らない |
| 事務所が顧問先に渡すもの | なし(事務所から直接) | QR 付きの配布用 PDF、またはリンクの CSV |
| 従業員からの問い合わせ | 事務所に直接来る | まず顧問先の担当者、内容の質問だけ事務所へ |
| 催促 | 事務所から従業員へ | 事務所が催促用 PDF を作り、顧問先の担当者が渡す |
| 向く顧問先 | 担当者がいない・事務所が人事も預かっている | 総務の担当者がいる・従業員と日常的に連絡を取れる |
案B を勧める理由は、従業員の連絡先と名簿を管理しているのは顧問先で、事務所が直接やり取りすると、預かる個人情報が増えるうえ、委託の範囲の説明も要るからです。事務所は、リンクの作成・催促用 PDF の作成・届いた内容の取り込みと確認を受け持ちます。案A で直接やり取りするなら、連絡先の受け取り方と委託の範囲を契約に書いてから始めます。番号法上の委託・再委託の整理は年末調整のマイナンバー(受託事務所の立場)にあります。
顧問先3社の段取り例(従業員5人・12人・28人)
12月25日(金)が給与の支給日の顧問先3社、従業員あわせて45人を、1人の職員が受け持つ例です。リンクは45日で切れるので、11月9日(月)に作れば12月24日ごろまで使えます。回収は12月7日に締めるので、遅れて出す人にも十分な余裕があります。逆に10月中に作ると、遅れて出す人のリンクが12月の確定の前に切れます。
| 日付 | 事務所 | 顧問先の担当者 | この日の量 |
|---|---|---|---|
| 11月2日(月) | 名簿の変更を受け取り、入退社を登録 | 名簿の変更を送る | 3社 |
| 11月9日(月) | リンクを作り、配布用 PDF を3社に送る | 従業員に配る(締切 11月27日) | 45人分 |
| 11月20日(金) | 未送信で絞り込み、催促用 PDF を作る | 未送信の人だけに渡す | 未送信の人だけ |
| 11月27日(金) | 届いた分の取り込みと照合 | 控除証明書・前職の源泉徴収票を送る | 送信済みの人 |
| 11月30日(月) | まだの人を紙に切り替える連絡 | 紙の申告書を回収して送る | 残った人 |
| 12月7日(月) | 不備の差し戻しを終え、申告書を締める | 差し戻しに答える | — |
| 12月14日〜18日 | 12月の給与の計算と年税額の確定 | 12月の支給額を確定 | 45人 |
安全のため、本人確認で生年月日を5回続けて間違えると、そのリンクは自動で止まります。止まったときや期限が切れたときは、その人のリンクを作り直して渡します。従業員がスマホを使えないときは紙の申告書を受け取り、事務所で入力します。紙とリンクは同じ顧問先の中で併用できます。
確定から源泉徴収票の交付・電子交付まで
申告書がそろったら、12月の最後の給与を計算する前に年税額を確定し、過不足をその給与で精算します。確定すると源泉徴収票が作れます。源泉徴収票を従業員に渡す義務があるのは給与の支払者である顧問先なので、事務所は作ったものを顧問先に渡し、顧問先が従業員に渡す形が基本です。
| 渡し方 | 本人の承諾 | 事務所が用意するもの | ISZ™ 仕訳AI |
|---|---|---|---|
| 書面(印刷して手渡し・郵送) | 要らない | 受給者交付用の PDF を顧問先へ | A4 横・1ページ2人。個人番号は印字しない |
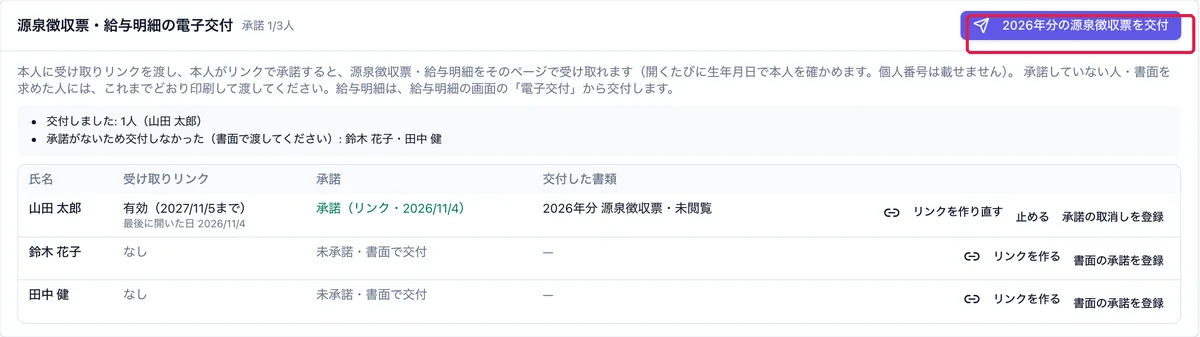
| 電子交付 | 要る(所得税法226条4項)。承諾しない人・書面を求めた人には書面で渡す | 従業員ごとの受け取り用リンクを顧問先へ | 従業員ページ(ログインなし・生年月日で本人確認)。会社は URL のコピーか QR で渡す |
| 税務署提出用 | — | 令和8年分は、給与支払報告書を出した人の分は税務署に出さない(みなし提出) | A4 縦・1ページ1人。個人番号を印字するのは提出用だけ |
電子交付の承諾は、給与の支払者が、あらかじめ用いる電磁的方法の種類と内容を示し、書面か電磁的方法で受けます(所得税法施行令353条1項)。承諾したあとに電子交付を受けない旨の申出があれば、書面に戻します(同条2項)。源泉徴収票の交付期限は電子交付でも変わりません。
源泉徴収票の交付に代えて、政令で定めるところにより、当該給与等、退職手当等又は公的年金等の支払を受ける者の承諾を得て、当該源泉徴収票に記載すべき事項を電磁的方法により提供することができる。— 所得税法226条4項
ISZ™ 仕訳AI の電子交付では、従業員が受け取り用のページを開き、電子交付に同意すると源泉徴収票と給与明細を見られます。書面を選ぶこともできます。事務所が受け取り用のリンクを作って顧問先の担当者に URL か QR で渡し、担当者が従業員に渡します。内容を直したときは新しい版を発行し、古い版には「差し替え済」と表示されます。
確定のあとで扶養親族の異動が分かったら、年末調整をやり直します。国税庁は、その年の12月31日までの扶養親族の異動について、源泉徴収票を作成・交付する日までに異動の申告書を受けるよう案内しています(No.2671)。保険料控除の申告漏れなどが後から出てきた場合も、扱いは下の再調整の記事で確かめてください。源泉徴収票を渡す前に、従業員に「出し忘れはないか」を一度確かめてもらうと、交付後の差し替えが減ります。やり直しの判断は年末調整の後の再調整に、還付・追加徴収の説明の仕方はマイナスになった人への伝え方にあります。退職者などから再発行を頼まれたときは源泉徴収票の再発行(会社の担当者の方へ)をご覧ください。
1月の提出物:給与支払報告書・法定調書合計表(みなし提出)
令和8年分から、給与支払報告書を市区町村に出せば、その人の給与所得の源泉徴収票は税務署に出したものとみなされます(提出範囲は給与支払報告書と同じ)。退職手当を払った人の退職所得の源泉徴収票や、報酬・料金・家賃の支払調書は、これまでどおり税務署に出し、法定調書合計表も出します。
| 書類 | 提出先 | 期限 | 出し方・注意 |
|---|---|---|---|
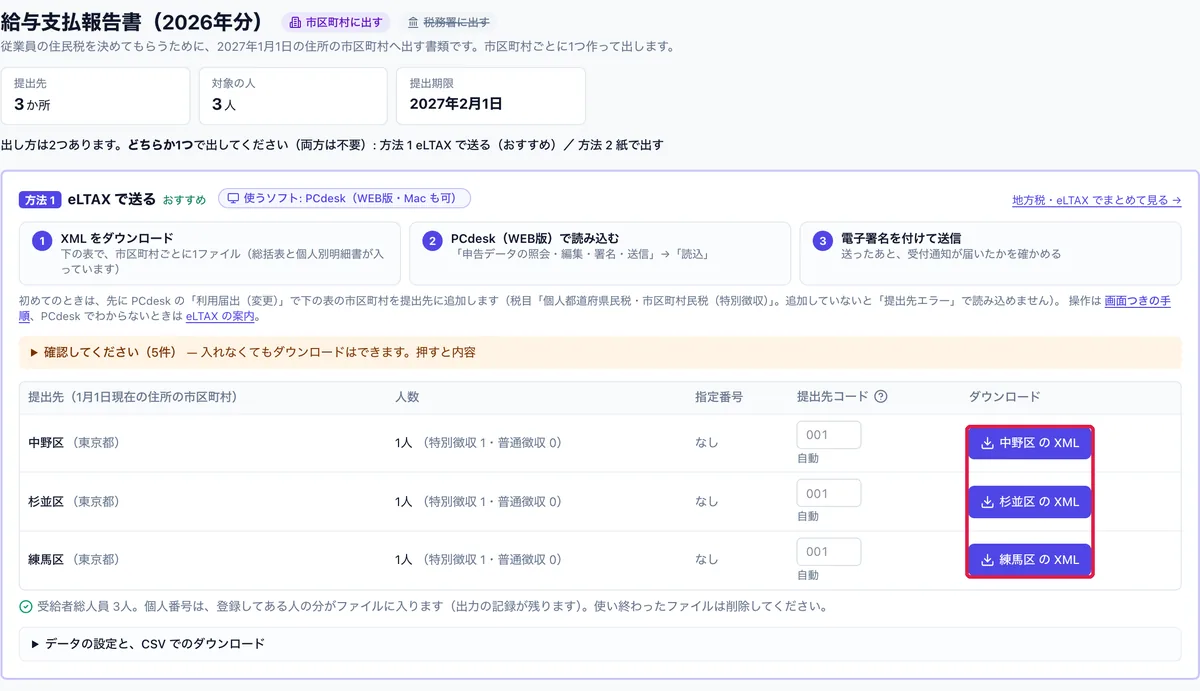
| 給与支払報告書(総括表・個人別明細書) | 従業員の2027年1月1日現在の住所地の市区町村。年の途中の退職者は退職時の住所地(その年の支払額30万円以下の退職者は省略可) | 2027年2月1日(月) | eLTAX か書面。前々年に税務署に出すべき源泉徴収票が30枚以上の顧問先は eLTAX(または光ディスク等)が義務。枚数は改正前の提出範囲で数える |
| 給与所得の源泉徴収票(税務署提出用) | 税務署 | 同上 | 給与支払報告書を出せば出したものとみなされる(令和8年分から) |
| 法定調書合計表・報酬等の支払調書 | 顧問先の所轄税務署 | 同上 | 給与のほかに支払調書があるときだけ。合計表の給与の欄は、みなし提出の分を書かない |
| 源泉徴収票(受給者交付用) | 従業員本人 | 同上(年の途中の退職者は退職の日以後1か月以内) | 全員分(表5) |
給与支払報告書を出す義務があるのは、給与の支払者である顧問先です(地方税法317条の6第1項)。事務所が eLTAX で代わりに送るのか、顧問先が自分の利用者IDで送るのかは、受託の契約で決めておきます。eLTAX 用データ(XML)には PCdesk にログインする利用者IDが入り、PCdesk はログイン中の利用者IDと違うデータを読み込みません。どちらの利用者IDで送るかは、データを作る前に決めます。PCdesk での読み込みから送信までは給与支払報告書を eLTAX で提出する方法(利用者IDの準備)に、総括表の書き方と30枚の判定(数え方)は給与支払報告書の書き方(eLTAX が義務になる場合)に、合計表の欄は法定調書合計表(みなし提出で給与の欄が空欄になる)にまとめています。
ISZ™ 仕訳AI でのやり方:顧問先ごとに回し、職員に任せる
事務所のアカウントでは、顧問先(企業)を切り替えて、それぞれの「給与 → 年末調整」で工程を進めます。顧問先一覧の「年末調整」列(10月〜1月)には、顧問先ごとの年末調整の対象人数(見込み)・確定済みの人数・始めたかどうかが出ます。従業員本人が送ってまだ取り込んでいない申告は「本人の申告 n件」として「要対応」に入るので、どの顧問先から手を付けるかを一覧で決められます。表1の工程に対応する操作は次のとおりです(画面はテスト環境の架空の会社で、個人番号は入れていません)。
- 担当を決める(工程①): 設定 →「職員・権限」で、年調を受け持つ職員の役割に「年末調整(マイナンバーを含む)」の権限を付け、担当する顧問先を割り当てます。「給与計算(マイナンバーを含む)」とは別の権限なので、年末調整だけを任せることもできます
- 給与の年間集計を取り込む(工程①、給与を顧問先が別のソフトや手計算で計算している場合): 1年の支払金額・社会保険料等と申告書の内容(配偶者・扶養親族・保険料控除など)を、CSV・Excel(1人1行、テンプレートあり)で読み込みます。従業員を1人ずつ登録せずに年末調整を始められます。読み込む前にプレビューで確かめ、個人番号は画面で入力します。確定済みの人の内容は変わりません
- 本人入力を配る(工程②): 給与 → 年末調整で、従業員ごとの本人入力リンクを作ります。QR 付きの配布用 PDF、リンクのコピー、CSV の3つの形で出せます。入力できるのは基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書、保険料控除申告書、前職分で、11月〜翌1月は翌年分の扶養控除等申告書(「来年の申告」)も入力できます
- 催促して取り込む(工程③): 状態(未送信など)で絞り込み、まだ送っていない人だけの催促用 PDF を作ります。届いた内容は、事務所が控除証明書などと照らして確かめてから取り込みます
- 確定して精算する(工程④): 確定できる人をまとめて確定するか、選んだ行だけを確定します(生年月日が未入力の人や、本人が送った内容をまだ確かめていない人は自動で除かれます)。確定すると、12月の給与(確定時に翌年1月も選べる)の支給日に、還付・追加徴収の精算仕訳ができます。顧問先が別のソフトで給与を計算している人は「精算の仕訳を作らない」を選べます。確定済みの人の変更は「確定の取消」か「再年末調整」で行えます
- 書類を作る(工程⑤⑥): 源泉徴収票の PDF と電子交付のリンク、源泉徴収簿(全員分を1つの PDF)、申告書の内容を控えとして PDF で出力できます。給与支払報告書は総括表・個人別明細書の PDF と、提出先の市区町村ごとの eLTAX 用データ(XML。PCdesk で読み込み・署名・送信)、PCdesk の CSV 取込用の CSV(令和8年分は総務省通知形式)を出せます。足りない登録(フリガナ・住所・指定番号など)はダウンロードの前に画面に出ます。支払調書がある顧問先の法定調書合計表は、e-Tax で読み込めるデータも出せます。給与支払報告書を出したら、「書類・提出」タブの給与支払報告書の行で「提出済みにする」を押して印を付けておけます(取り消しもできます)
- やり直す(確定後): 確定済みの人を1人ずつ「再年末調整」で直し、すでに精算した額との差額だけを、選んだ月の給与で精算します。提出済みの印を付けたあとに再年末調整した人は、訂正用の給与支払報告書を作れます
誰が個人番号を見たか・変えたかは、主アカウント(所長)の「操作ログ」で、人・期間を絞って確かめられます。年末調整の計算と書類の作成に AI 枠は使いません。番号を扱える職員の決め方は職員アカウントと権限の分け方(マイナンバーを任せる人)に、顧問先から預かる情報を AI に入れてよいかは顧問先情報を AI に入力してよいかの判断表にまとめています。画面の流れは、使い方動画の第12回 税理士事務所の年末調整の回し方でも見られます。
受託範囲と年末調整の代行料金の決め方(分担表・契約書に書くこと)
年末調整の受託で1月にもめるのは、金額よりも「どこまでが料金に入っていたか」です。先に分担を決め、それを料金の項目に写します。
| 作業 | 顧問先 | 事務所 | 契約で決めること |
|---|---|---|---|
| 従業員名簿の更新 | 〇 | — | 締切 |
| 本人入力の配布・従業員への声かけ | 〇(案B) | 配布物を作る | 案A にするなら連絡先の預かり方 |
| 催促 | 渡す | 催促用 PDF を作る | 何回までを料金に含めるか |
| 控除証明書・前職の源泉徴収票の回収 | 〇 | 照合 | 原本の送り方と返却 |
| 申告書の内容の確認・不備の差し戻し | 答える | 〇 | 差し戻しの回数・締切後の扱い |
| マイナンバーの受け取りと本人確認 | 契約で決める | 契約で決める | 番号法上の委託の範囲 |
| 年税額の計算・確定・精算 | 12月の支給額を伝える | 〇 | 精算する給与(12月の支給日)と、精算しきれない分の扱い |
| 源泉徴収票の交付 | 〇(支払者) | 作成・電子交付のリンク | 電子交付の承諾をだれが取るか |
| 給与支払報告書・法定調書の提出 | 提出義務者 | 作成 | 事務所が eLTAX で送るか、どの利用者IDか |
| 再年末調整 | 異動を知らせる | 〇 | 料金に含めるか、1人ごとの別料金か |
料金は、相場の数字から決めるより、単価に入れる作業を決めてから事務所の原価で決めるほうが説明しやすくなります。項目ごとの扱いの考え方は次のとおりです。金額は書いていません。
| 項目 | 扱いの例 | 決める理由 |
|---|---|---|
| 基本料金(1社あたり) | 別に立てる | 名簿の確認・日程の調整・提出は人数に関係なくかかる |
| 1人あたりの単価 | 計算・確定・源泉徴収票・申告書の確認を含める | 人数に比例する作業だけを入れる |
| 本人入力の配布と催促 | 2回までは単価に含め、それ以上は別 | 催促の回数は顧問先の協力で大きく変わる |
| 紙の申告書の入力 | 加算にする例 | スマホで入力してもらう人と手間が違う |
| 中途入社の前職分・住宅借入金等特別控除 | 加算にする例 | 原本の照合と入力が増える |
| 給与支払報告書 | 単価に含めるか、提出先の市区町村の数で加算 | 提出先が多いほど作業が増える |
| 法定調書(支払調書・合計表) | 別 | 支払先の数で手間が決まり、給与の人数と関係しない |
| 締切後の申告・再年末調整 | 1人ごとの別料金 | やり直しは顧問先の事情で起きる |
| 顧問料に含める範囲 | 契約書に明記 | 「顧問料に入っていると思った」を防ぐ |
見積書・契約書に書く項目(コピーして使えます)
- 受託する作業(表7の事務所の欄)と、顧問先がする作業
- 資料の締切と、締切を過ぎた分の扱い(追加料金・紙への切り替え)
- 本人入力の配り方(案A・案B)と、従業員と直接やり取りするかどうか
- 催促と差し戻しの回数のうち、料金に含める回数
- マイナンバーの受け取り方・保管・廃棄と、委託の範囲
- 源泉徴収票の電子交付をするか、承諾をだれが取るか
- 給与支払報告書・法定調書をだれが提出するか(eLTAX の利用者ID)
- 再年末調整・期限後の追加の料金
- 顧問料に含める範囲と、別料金の項目
記帳代行の料金の考え方は事務所向け AI 記帳ツールの料金比較(顧問先30社の試算)で扱っています。
あわせて聞かれること
年末調整の代行で、税理士事務所はどこまでを受け持つ?
年税額の計算と申告書の内容の確認、源泉徴収票と給与支払報告書の作成までが受託の中心です。従業員への案内・回収・催促をどこまで受け持つかは、契約で範囲を決めておきます(表7)。
年末調整の代行料金は、どう決めればいい?
1人あたりの単価に何を含めるかを先に決め、催促の超過・紙の入力・再年末調整・法定調書を別の項目にします。金額は事務所の原価で決めます。項目の例は表8です。
顧問先の従業員と事務所が直接やり取りしてもいい?
やり取りすること自体はできますが、連絡先などの個人情報を預かることになるので、取扱いと委託の範囲を契約に書いてから始めます。番号を扱う場合の整理は、年末調整のマイナンバーの記事の「受託事務所の立場」の表にあります。
源泉徴収票の電子交付は、事務所から従業員に送れる?
交付するのは支払者である顧問先なので、事務所は受け取り用のリンクを作って顧問先に渡し、顧問先が従業員に渡す形が基本です。従業員の承諾がなければ書面で渡します(所得税法226条4項)。
この記事の時点と扱わないこと
- 2026年11月21日時点の法令と、国税庁「令和8年分 年末調整のしかた」「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」、みなし提出の特例 Q&A(令和8年4月)によります
- 工程表の日付は、12月25日が給与の支給日の顧問先を例にしています。顧問先の支給日に合わせてずらしてください
- 料金は事務所ごとの原価で決めるもので、表8は項目の分け方の例です
- この記事で扱わないこと:番号法上の委託の詳しい整理(年末調整のマイナンバーの記事)、令和9年分の扶養控除等申告書の欄ごとの書き方(令和9年分 扶養控除等申告書の書き方)、源泉徴収簿の書き方(源泉徴収簿の書き方)、社会保険労務士の業務との関係、eLTAX の代理送信の手続の詳細
このシリーズの記事(会計事務所の AI 活用・全17本)
- 税理士・会計事務所の AI 活用
- 税理士事務所の AI 活用事例(減らせる業務と始め方・公開事例12件)
- 税理士の守秘義務と生成AI(顧問先の個人情報を入力してよいかの判断表)
- 税理士の AI ガイドライン(日税連 Ver.1.0・TKC・国の指針)
- 生成AIのセキュリティ質問票(会計事務所が AI ツールを選ぶ前にベンダーへ確認すること・回答例つき)
- 会計事務所の職員アカウントと権限の分け方(役割×操作の表・退職時の停止・操作ログ)
- AI の利用に顧問先の同意は要る?(同意書・説明文に書く項目と、顧問契約書・プライバシーポリシーの見直し)
- 生成AI ガイドライン(所内の利用規程)の作り方
- 個人情報保護法の改正(令和8年)いつから・何が変わるか(中小企業・会計事務所がいまやること)
- freee・マネーフォワードの MCP と会計・税務の MCP サーバー
- 年末調整のマイナンバー(令和8年分)必要な書類・書かなくていい場合・AI での扱い
- 年末調整の受託(代行)を事務所で回す手順(工程表・顧問先に頼む資料・料金の決め方)(この記事)
- 税務調査の前に AI で帳簿をチェック
- 記帳代行・記帳の自動化
- 仕訳ルールの作り方(顧問先別の仕訳ルール台帳と記帳マニュアル)
- 記帳の品質管理(AI 読取後は「要確認」から見る体制と検査表)
- 自計化の顧問先の月次チェック(仕訳の取込と通帳・証憑の照合、確認範囲の決め方)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI の事務所アカウントでは、顧問先ごとに従業員の本人入力リンク(QR 付きの配布用 PDF・CSV)を作り、ログインなしでスマホから申告内容を集められます。未送信の人だけの催促用 PDF、確定後の精算仕訳、源泉徴収票の PDF と電子交付のリンク、源泉徴収簿、市区町村ごとの給与支払報告書の eLTAX 用データまで、同じ画面で作れます。職員には「年末調整(マイナンバーを含む)」の権限と担当する顧問先を割り当て、個人番号の閲覧・変更は所長の操作ログで確かめられます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
年末調整を顧問先から受託するとき、事務所は何から始めればよいですか?
11月上旬までに、受託範囲と料金を見積書・契約書に書き、顧問先から今年の従業員名簿の変更(入社・退職・住所・扶養)と12月の給与の支給日を受け取ります。そのうえで資料依頼の案内と締切を送り、本人入力のリンクを作って顧問先に渡します。
年末調整の資料は、いつまでに顧問先に頼めばよいですか?
11月上旬に1通でまとめて頼み、回収の締切は12月の給与の計算を始める日の1週間前を目安にします。12月25日が支給日なら、締切は11月末ごろです。令和9年分の扶養控除等申告書も同じ時期に受け付けられます。
従業員の本人入力は、事務所が直接従業員に案内してもよいですか?
できますが、顧問先の担当者から配ってもらう形を勧めます。従業員の連絡先と名簿は顧問先が持っており、事務所が直接やり取りすると預かる個人情報が増えるためです。直接案内するなら、連絡先の受け取り方と委託の範囲を契約に書いてから始めます。
本人入力のリンクの期限が切れたときや、本人確認で止まったときはどうしますか?
リンクの有効期限は45日で、安全のため、生年月日を5回続けて間違えるとリンクは自動で止まります。どちらの場合も、その人のリンクを作り直して渡します。確定後に分かった変更は、1人ずつ再年末調整で直せます。
申告書を出していない従業員には、どう催促しますか?
本人入力の状態で「未送信」の人を絞り込み、まだ送っていない人だけの催促用 PDF を作って顧問先の担当者に渡します。締切を過ぎても出ない人は紙の申告書に切り替えると、12月の確定に間に合わせやすくなります。
源泉徴収票は電子で渡せますか?従業員が同意しないときは?
従業員の承諾があれば、書面に代えて電磁的方法で渡せます(所得税法226条4項)。承諾は、あらかじめ方法の種類と内容を示して書面か電磁的方法で受けます(所得税法施行令353条)。承諾しない人や書面を求めた人には書面で渡します。期限は電子交付でも令和8年分は2027年2月1日です。
給与支払報告書は事務所が出しますか?顧問先が出しますか?
提出義務があるのは給与の支払者である顧問先です(地方税法317条の6第1項)。作成は事務所が受けることが多く、eLTAX で事務所が送るか顧問先が自分の利用者IDで送るかは契約で決めます。eLTAX 用のデータには利用者IDが入るので、どちらで送るかはデータを作る前に決めます。
年末調整のあとで従業員の控除に誤りが分かったらどうしますか?
年末調整をやり直します。国税庁は、その年の12月31日までの扶養親族の異動について、源泉徴収票を作成・交付する日までに異動の申告書を受けるよう案内しています(No.2671)。ISZ™ 仕訳AI では確定済みの人を1人ずつ再年末調整し、差額だけを後の給与で精算します。
年末調整の代行料金はどう決めればよいですか?
1人あたりの単価に入れる作業(計算・確定・源泉徴収票・申告書の確認など)を先に決め、催促の超過・紙の申告書の入力・前職分や住宅借入金等特別控除・法定調書・再年末調整を別の項目にします。金額は事務所の原価で決め、顧問料に含める範囲を契約書に書きます。
従業員のマイナンバーは、事務所と顧問先でどう受け渡しますか?
番号は本人入力のリンクを通さずに扱うので、扶養控除等申告書の一部として受け取る方法などを顧問先と決めます。顧問先から年末調整を受託すると番号法上の委託になり、委託契約が要ります。詳しくは「年末調整のマイナンバー」の受託事務所の節にあります。
出典
- 国税庁 令和8年分 年末調整のしかた(8ページ 注3:電磁的方法による申告書の提供)
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(給与所得の源泉徴収票・給与支払報告書:提出先・期限 令和9年2月1日(月)・受給者への交付)
- 国税庁 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月)問8
- 国税庁 タックスアンサー No.2671 年末調整の後に扶養親族等の人数が異動したとき
- 国税庁 年末調整がよくわかるページ
- e-Gov法令検索 所得税法(第198条第2項:申告書の電磁的提供、第226条第1項・第4項・第5項:源泉徴収票の交付と電磁的方法)
- e-Gov法令検索 所得税法施行令(第353条:源泉徴収票の電磁的方法による提供の承諾)
- e-Gov法令検索 地方税法(第317条の6:給与支払報告書の提出義務・電子提出)
更新履歴
- 2026/11/21: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。