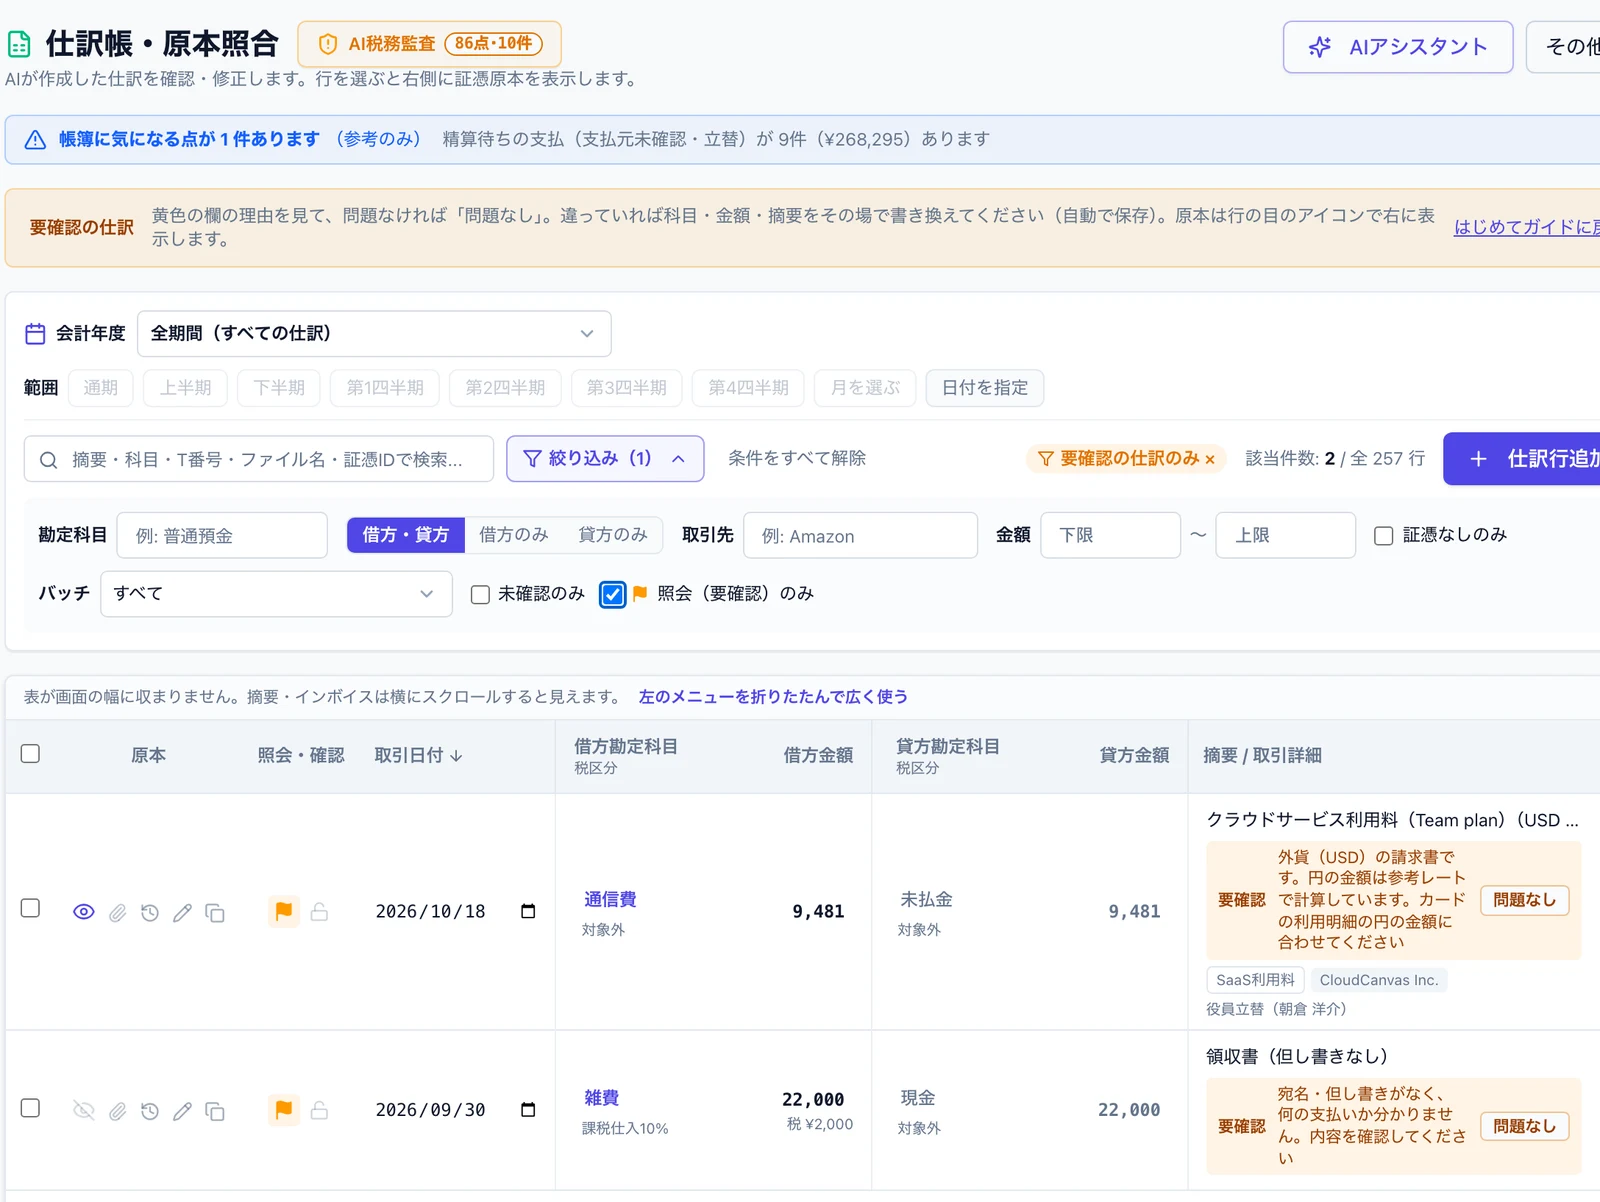
月末に仕訳帳を「照会(要確認)のみ」で絞ると、257行のうち2行が残ります。ドル建ての請求書と、宛名も但し書きもない22,000円の領収書です。確認者が時間をかけるのは、この2行と、規則が指摘した仕訳です。残りの255行は、原本の日付・金額・相手方を見て確認済みにします。
手入力をやめても、全件を入力時代と同じ深さで見直しているうちは、空いた時間が確認に移るだけで、記帳部門の残業は減りません。この記事の工程は、ISZ™ 仕訳AI の画面の順番と同じです。業務ごとの AI の任せ方は税理士・会計事務所の AI 活用(業務別の早見表)に、証憑の回収から会計ソフトへの取込までは記帳代行の自動化にあります。
記帳ミスは6種類に分け、種類ごとに見つける手段を決める
先月直した仕訳を、読み取り、科目、税区分、金額と日付、二重計上、記帳漏れの6つに分けます。多い種類から、規則で拾うか、担当者が原本と顧問先への照会で見るかが決まります。帳簿の記載事項(相手方の名称・年月日・内容・支払対価の額。消費税法30条8項1号、タックスアンサー No.6497)のどれが崩れたかで振り分けると、担当者ごとにぶれません。
| 種類 | 例 | 見つける手段(機械) | 見つける手段(人) | 主な影響 |
|---|---|---|---|---|
| 読み取りの誤り | 「2025」を「2026」と読む、合計と明細の取り違え、登録番号の1桁違い | 読み取り時の明細・税額・合計の照合(合わなければ要確認)、「年だけが違う同じ領収書」「登録番号が公表データにない」などの規則 | 原本と並べて日付・金額・相手方を見る | 年月日・支払対価の額が帳簿の記載事項と食い違う。前の事業年度に入ることもある |
| 科目の誤り | 10万円以上の備品を消耗品費、会議費の飲食が1人1万円超 | 「固定資産の計上(10万円・40万円)」「会議費の飲食(1人あたり1万円)」の規則 | 取引の中身を知る担当者が判定。迷うものは顧問先に照会 | 法人税・所得税の所得計算 |
| 税区分の誤り | 国内の外注費を対象外、登録番号のない仕入を全額控除、香典を課税仕入 | 「外注費・送料などの『対象外』」「インボイスの経過措置・少額特例」「対価のない支払の課税仕入」「同じ取引先で税区分が混在」の規則(疑いを出す) | 取引先の登録状況と取引の内容を確かめて判断する | 消費税の納付税額(2026年10月1日以後、インボイス発行事業者以外からの仕入は70%控除) |
| 金額・日付の誤り | 貸借の金額違い、未来の日付、月をまたいだ計上 | 「貸借・科目の不整合」「現金のマイナス残高」「通帳と帳簿の残高の不一致」の規則、銀行照合の残高比較 | 締め日・計上基準を顧問先ごとに確認 | 期間損益、試算表の信頼性 |
| 二重計上 | 通帳と領収書の両方から同じ支払を計上、請求書と支払の両方を費用に | 銀行照合の「照合済」(証憑の仕訳と対応づけ)と「重複(記帳しない)」(重ねて取り込んだ通帳の同じ行)、「通帳と証憑の二重計上」「請求書と支払の両方を費用に」「まったく同じ仕訳」の規則 | 同日・同額でも別の取引かどうかを通帳と原本で判断 | 経費の過大計上 |
| 記帳漏れ | カードの引落しが未記帳、ある月だけ家賃がない、給与の記帳がない月 | 「カード利用の支払が未記帳」「毎月の家賃の記帳漏れ」「給与の記帳がない月」の規則、通帳残高との差額 | 届いていない証憑を顧問先に催促する | 経費・売上の計上漏れ。紙の段階では機械も気づけない |
機械が強いのは、読み取り・金額と日付・二重計上の3行です(税区分は規則で疑いを出し、判断は人)。科目、税区分の最終判断、まだ届いていない証憑は、担当者と顧問先への照会で見ます。人の時間は、この判断と、要確認の付いた行に使います。帳簿全体の点検項目と、税務調査で聞かれる理由は税務調査前の AI チェックに一覧があります。
全件ダブルチェックが効かなくなる理由
AI の仕訳を全件ダブルチェックしても、見落としは減りにくくなります。受け持つ件数は増え、正しい行が続いて目が滑り、読み違いの形も人の打ち間違いとは違うからです。
- 量: 入力の手間が減ると、1人が受け持つ顧問先と証憑の数が増えます。確認だけが入力時代の速さのままだと、月末に未確認が積み上がります
- 慣れ: AI の仕訳は、ほとんどの行が正しく見えます。正しい行が続くと、確認する側の目が滑ります
- 誤りの形: 人の入力ミスは打ち間違いや桁ずれが中心でした。AI の読み取りでは、年の2桁の読み違いや、1枚の写真の複数のレシートのうち1枚だけ年が違う、という形で出ます。別々の証憑に同じ支払が載っていることもあり、1行ずつ見るより帳簿全体を規則で照らしたほうが見つかります
最終的な判断は税理士が負うという日税連ガイドラインの原則(日税連の AI・クラウド活用ガイドライン)は、確認の順番を変えても同じです。変わるのは、人が時間をかける場所です。
「要確認から見る」体制の全体像
人が止めて判断するのは、要確認の証憑、残高の合わない通帳、監査の指摘です。読み取りから確定までの5工程で、担当と、残る記録を決めておきます。
| 工程 | 担当 | 機械がすること | 人がすること | 残る記録 |
|---|---|---|---|---|
| 1 読み取り | (自動) | 証憑を読み取って仕訳を作る。顧問先ごとの仕訳ルールと記帳マニュアルに沿って科目を決め、明細・税額・合計が合わない証憑に「要確認」と理由を付ける | 読み取れなかった証憑・ぼやけた証憑を顧問先に再提出してもらう | 証憑の原本(画像・PDF)と、そこから作った仕訳 |
| 2 原本照合 | 記帳担当(担当者の役割) | 証憑の原本を仕訳の横に表示し、未確認の証憑へ順に送る | 要確認の付いた証憑から見る。残りも原本と並べて確かめ、「確認して次へ」で確認済み(ロック)にする | 確認済み・未確認の別。訂正した仕訳は変更前・変更後(操作ログ) |
| 3 銀行照合 | 記帳担当 | 通帳の明細ごとに仕訳と照らし「照合済」「仕訳あり」「要確認」、重ねて取り込んだ行は「重複(記帳しない)」を表示。通帳残高と同日の帳簿残高を並べる | 要確認の明細の中身を確かめる。残高が合わなければ差額の原因(期首残高・記帳漏れ・二重計上)を探す | 明細ごとの照合の状態、残高の比較 |
| 4 帳簿全体の点検 | 確認者(管理者の役割) | 税務リスク監査で帳簿全体を規則で点検し、指摘を重要度別に一覧する(影響額の目安・根拠法令つき) | 重大なものから見て、誤りは直し、問題のないものは「確認済(問題なし)」にする。事務所で判断できないことは顧問先に照会 | 指摘ごとの確認の状態、診断レポート(PDF) |
| 5 確定 | 確認者 | 確認済みの仕訳をロックし、解除を「確認済み・締めの解除」の権限を持つ人に限る | 月次の締め。直した内容を仕訳ルール・記帳マニュアルに戻す | 操作ログ(誰が・いつ・何を)。CSV で書き出し(主アカウントが出力・1万件まで) |
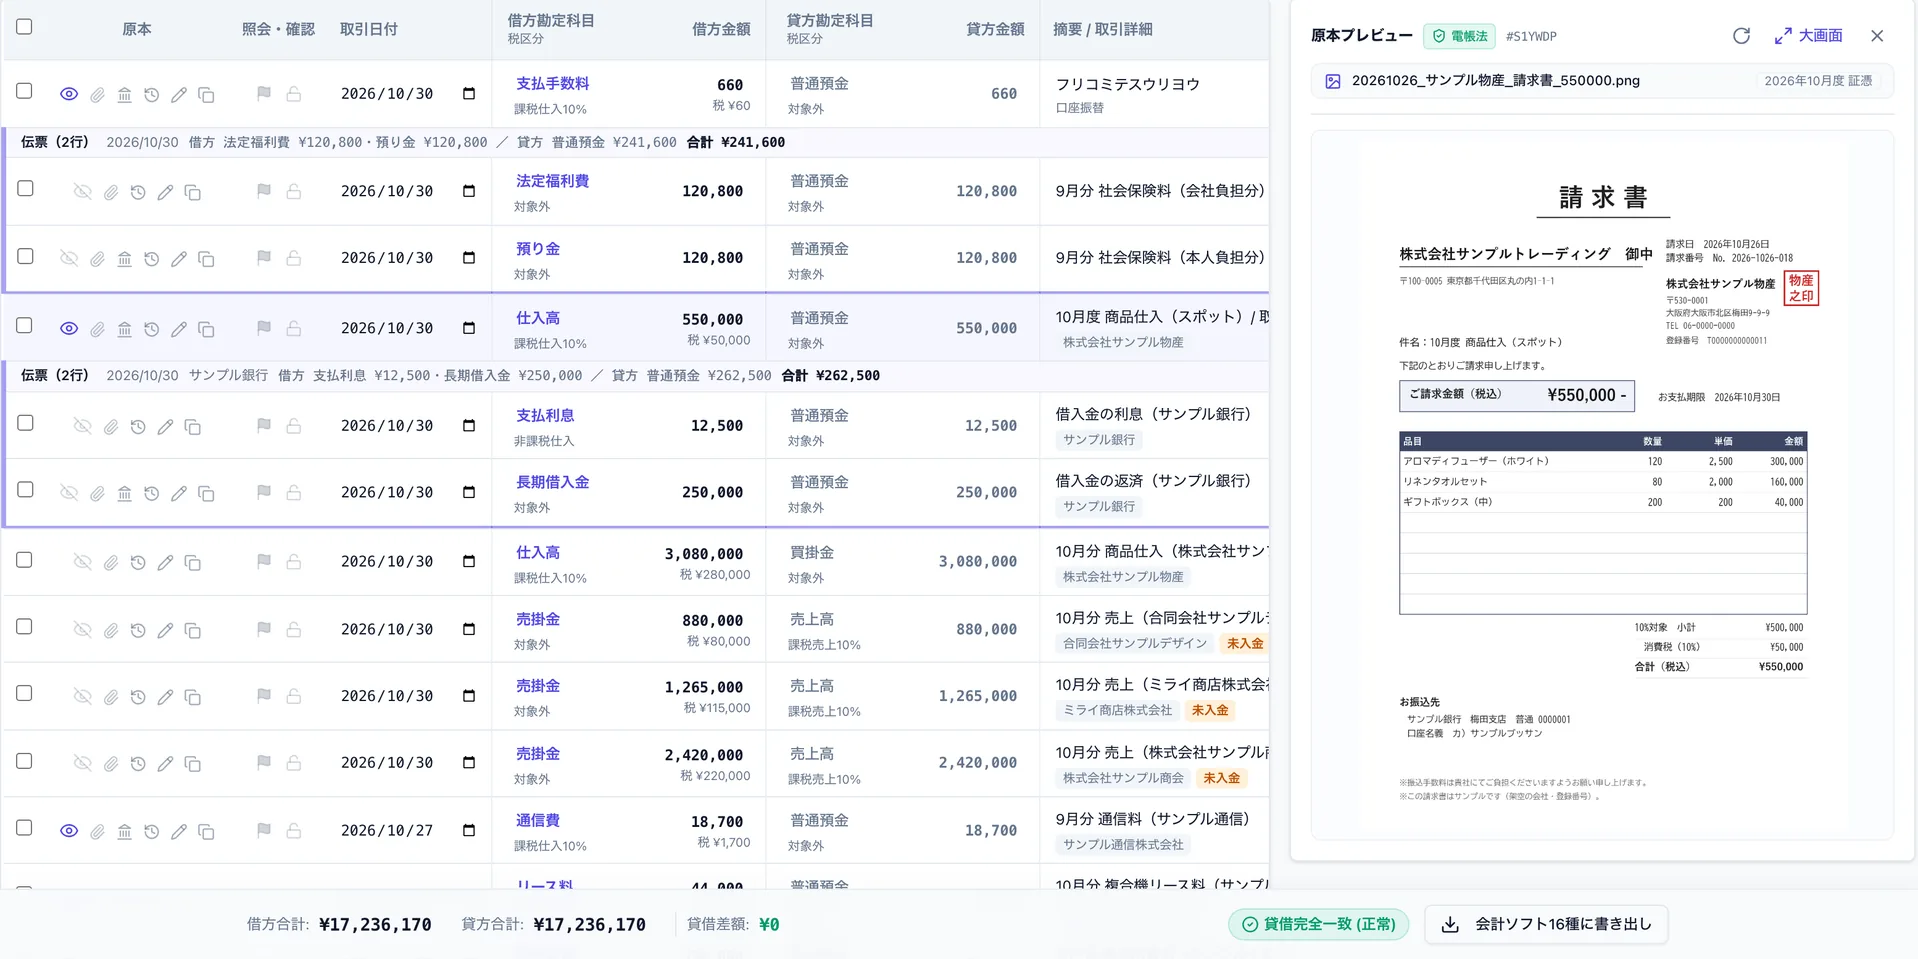
国税庁の電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】問9は、事務手続の例として、入力担当者が入れ、管理責任者が確かめ、確認後の訂正は管理責任者の承認を得て記録を残す流れを示しています。表2の確認済み(ロック)と解除の権限は、この「確認したあとの訂正は、管理責任者の承認と記録」を画面の操作にしたものです。職員の役割から「確認済み・締めの解除」を外すと、締めた仕訳を直せるのは確認者だけです。誰が、いつ、何を、変更前から変更後へ直したかは操作ログに残ります。
確認担当・入力担当などの役割を職員のアカウントにどう割り当てるかは、締めの解除・マイナンバー・申告の送信を誰に許すかで整理しています。
切り替えの進め方
まず顧問先1社、1か月だけ、全件確認と「要確認から見る」やり方を同時に回します(案B)。見落としが記録に残らなければ、次の顧問先へ広げます。最初から全社でやめると、見落としの原因がやり方なのか担当者なのか、あとから分けられません。
案A 当面は全件確認を続け、見る順番だけ変える
全件確認は続けたまま、要確認と指摘のある仕訳から先に見ます。新規の顧問先、帳票の種類が多い顧問先、前月に見落としが出た顧問先に向いています。重いものを先に片づけられますが、減る時間は少なく、切り替えの根拠も残りません。
案B(推奨) 1社・1か月、両方で回して確かめてから切り替える
担当者Aは従来どおり全件を確認し、担当者Bは要確認と指摘から見て、残りを原本照合で確認済みにします。月末に2人の修正を突き合わせ、Aだけが直した件数(Bの見落とし)を数えます。0件なら切り替え、1件でもあれば原因を規則か仕訳ルールに足して、もう1か月回します。毎月の取引の型が決まっている顧問先(通帳とカード明細が中心、取引先が固定)から始めると、早く判断できます。
| 案A 見る順番だけ変える | 案B(推奨) 1社・1か月、両方で回す | |
|---|---|---|
| 向いている顧問先 | 新規、帳票の種類が多い、前月に見落としが出た | 毎月の取引の型が決まっている |
| 減る時間 | 少ない(重いものを先に片づけられる程度) | 切り替えた顧問先では、要確認のない行の確認が速くなる |
| 切り替えの根拠 | 残らない | Bの見落とし件数が記録で残る |
| 全件確認に戻す条件 | — | 新しい帳票が増えた月、担当者が替わった月、見落としが出た月 |
案Bなら、所長が「なぜこの顧問先は全件を見ないのか」と聞かれたとき、両方で回した月の修正の突き合わせを示せます。戻す条件も先に決めておくので、繁忙期に判断が揺れません。
帳票ごとの分担:通帳・領収書・請求書・手書き伝票
通帳とカード明細は残高で全体を確かめられ、手書きの伝票は人の確認が中心になります。帳票によって、機械に任せられる範囲が違います。
| 帳票 | 機械の検査 | 人の確認 | 注意点 |
|---|---|---|---|
| 通帳・カード明細 | 明細ごとの照合(照合済・仕訳あり・要確認・重複)、通帳残高と同日の帳簿残高の比較、「通帳の同じ取引で相手科目が違う」の規則 | 個人名からの入金、摘要だけでは用途が分からない出金の相手科目 | 期首残高が未入力だと、通帳と帳簿が毎日同じ額だけずれる。差額が一定なら期首残高から見る |
| 領収書・レシート | 明細・税額・合計の照合、「会議費の飲食(1人あたり1万円)」「宛名が自社以外の証憑」「証憑OCR・明細・記載時刻のリスク検知」の規則 | 参加者と目的(交際費・会議費の区分)、私的な品目の混入、宛名・但し書きのない領収書の用途 | 紙で受け取りスキャナ保存する顧問先は入力期間がある(電子帳簿保存法施行規則2条6項1号。「速やかに」はおおむね7営業日以内)。回収を月末まで溜めない |
| 請求書 | 登録番号の形式と公表データとの照合(「登録番号の形式・検査数字」「登録番号が公表データにない」「登録の取消・失効後の取引」)、「請求書と支払の両方を費用に」の規則 | 計上の時期(検収日・請求日)、前払・長期の契約、外貨建ての円換算 | 同じ請求書が支払の通帳と2回計上されやすい。未払金の消込を確かめる |
| 手書きの伝票・日計表 | 合計と内訳の照合、「キリのよい金額の集中」の規則 | 読み取った金額と科目を原本で1行ずつ確かめる | 字の癖で読み違いが出やすい。要確認の有無にかかわらず原本と並べて見る |
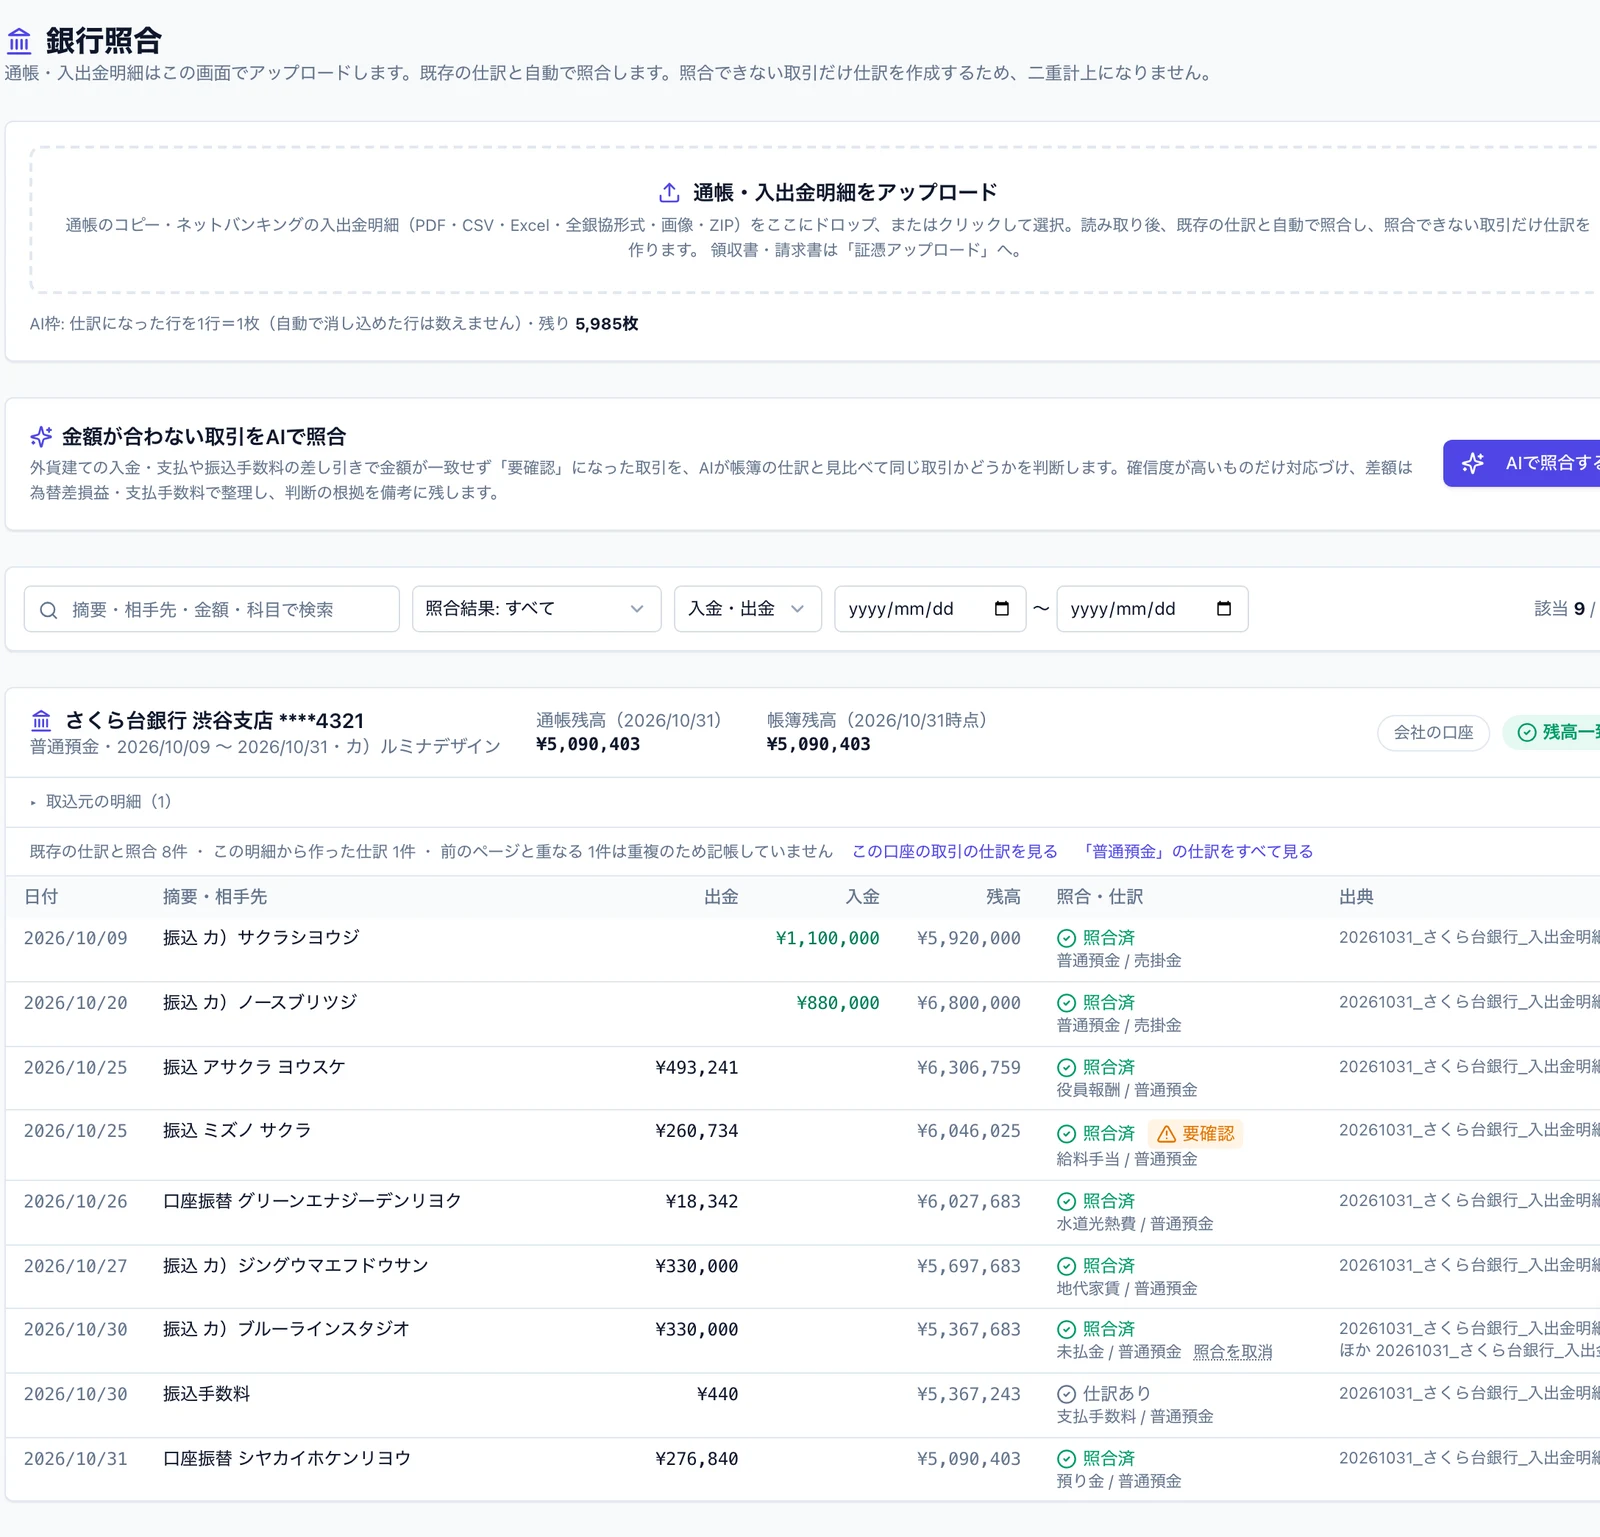
残高が一致していても、要確認の行は残ります。画面の例では、10月25日の給与の振込が照合済のうえで要確認になっています。残高は合っていても中身の確認が残っている、という印です。こうした行を締めの前に見て、事務所で判断できないものは顧問先への照会にまとめます。
工程内の検査表
担当者が替わった月に確認の深さをそろえるため、何を見て、どう判定し、合わないときどうするかを1枚にします。規則の名前は、ISZ™ 仕訳AI の税務リスク監査の画面と同じ名前です。記帳マニュアルの付録にして使ってください。
| 工程 | 検査項目(規則名) | 判定のしかた | 合わないときの扱い |
|---|---|---|---|
| 読み取り | 明細・税額・合計の照合 | 証憑の明細の合計、税額、総額が互いに合うか | 証憑に「要確認」。原本照合で最初に見る |
| 原本照合 | 年だけが違う同じ領収書 | 月日・時刻・金額・科目が同じで年だけ違う仕訳 | 年の読み違いのあとの再取込を疑い、原本の日付で直す |
| 原本照合 | ファイル名と内容の不一致 | 提出されたファイル名と読み取った内容が食い違う | 取り違えて提出された証憑かを顧問先に確認 |
| 原本照合 | 登録番号の形式・検査数字/登録番号が公表データにない | T+13桁の形式と検査数字、国税庁の公表データとの照合 | 読み違いなら直す。未登録なら経過措置の控除割合で処理 |
| 原本照合 | 同じ登録番号が別の取引先に | 1つの登録番号が複数の取引先に付いている | 読み違いか取引先の取り違えかを原本で確かめる |
| 銀行照合 | 通帳と帳簿の残高の不一致 | 通帳の残高と同日の帳簿の預金残高を比べる | 差額が毎日一定なら期首残高、ある日から変わるなら記帳漏れか二重計上 |
| 銀行照合 | 通帳と証憑の二重計上 | 通帳から作った仕訳と証憑から作った仕訳が両方ある | どちらか一方を残す。通帳から仕訳を作った明細(「仕訳あり」)の取引は、証憑を添付用で上げ、証憑から別に仕訳を作らない |
| 帳簿全体 | 貸借・科目の不整合 | 貸借の金額違い、科目の空欄、借方と貸方が同じ科目、未来日付 | 原因の仕訳を直す |
| 帳簿全体 | 現金のマイナス残高 | 現金残高がマイナスになる日がある | 記帳漏れ(入金)か二重計上(出金)を探す |
| 帳簿全体 | 二重計上の疑い(税務チェック) | 同じ日・金額・取引先、または別の証憑の同じ支払 | 通帳と原本で別の取引なら「確認済(問題なし)」、同じなら1つを消す |
| 帳簿全体 | 分割払いの疑い | 同じ日・同じ取引先の少額の支払の合計が10万円・1万円を超える | 1つの取引なら固定資産・交際費の判定をやり直す |
| 帳簿全体 | キリのよい金額の集中 | 1万円単位の金額の割合が、設定した割合(既定25%)を超える | 概算で計上していないか、領収書の原本を見る |
| 帳簿全体 | 会議費の飲食(1人あたり1万円) | 1人あたり1万円を超える飲食が会議費にある | 参加者・人数を確かめ、1人1万円を超え、会議に通常要する飲食に当たらないものは交際費等へ(措置法61条の4) |
| 帳簿全体 | 源泉徴収(報酬・納付期限) | 個人への報酬の源泉徴収漏れ、預り金の納付遅れ | 源泉の要否を判断し、未納なら納付を案内 |
| 帳簿全体 | 仮払金・仮受金の未精算 | 内容の決まらない仮払金・仮受金が残っている | 顧問先に用途を照会し、決算までに正しい科目へ振り替える |
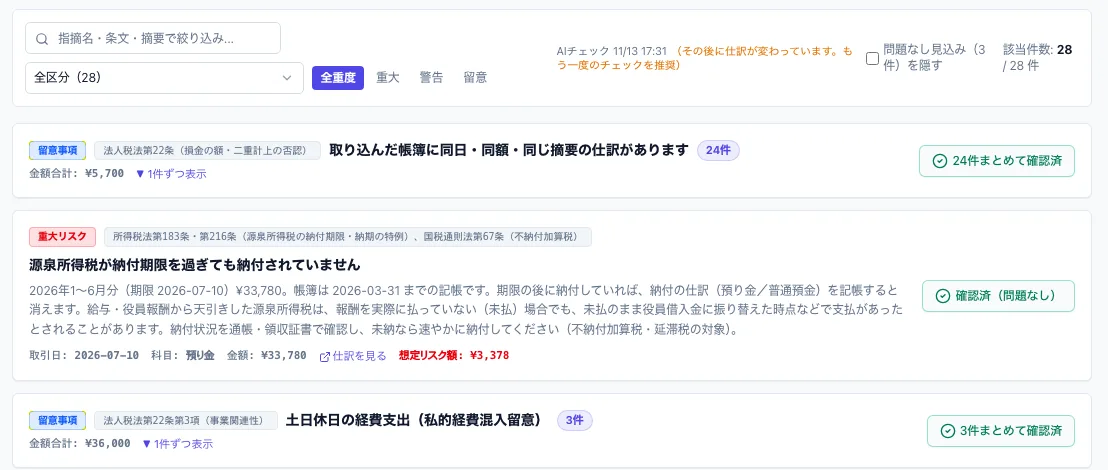
指摘は、誤りと同じではありません。当社が作った検証用の架空の会社(仕訳489件)で税務リスク監査を実行したところ、指摘は28件でした。そのうち24件は同日・同額・同じ摘要の振込手数料で、通帳でも2行ある別々の振込でした。通帳を見て「確認済(問題なし)」にすれば、同じ帳簿を点検し直しても、確認済にした指摘は点数から引かれず一覧から外れます。点検の結果と進め方は税務調査前の AI チェック(架空の会社の点検結果)にあります。
品質を数字で見る:記録から数える4つの指標
品質の指標は、画面や操作ログにすでに残る記録から数えられるものだけにします。別に集計表を作る指標は、繁忙期に続きません。目標値は顧問先の業種や帳票で大きく変わるので、まず3か月の実績を並べてから事務所で決めます。
| 指標 | 定義 | どこから数えるか | 使い方 |
|---|---|---|---|
| 要確認率 | 要確認が付いた証憑・明細 ÷ 読み取った証憑・明細 | 仕訳帳の「照会(要確認)のみ」の件数、銀行照合の要確認の明細の数 | 顧問先ごとに月で比べる。仕訳ルールや記帳マニュアルを足した翌月に下がれば効いている |
| 修正率 | 原本照合で直した仕訳 ÷ 確認済みにした仕訳 | 操作ログの仕訳の変更(変更前・変更後)を期間・担当者で絞って CSV に出す(主アカウントが出力) | 直した中身を表1の6分類に振り分け、多い種類から規則やルールで手当てする |
| 見落とし件数 | 確認済みにしたあとで見つかった誤り | 操作ログのうち確認済みにしたあとの訂正、税務リスク監査で誤りだった指摘 | 案Bの判定と、全件確認に戻すかの判断に使う |
| 確定までの日数 | 月末から、その月の証憑がすべて確認済みになるまでの日数 | 仕訳帳の「未確認のみ」の絞り込みで、未確認が0件になった日を控える | 回収の遅れか確認の遅れかを分ける。課税期間の終了後にまとめて記帳する委託は認められない(電子帳簿保存法一問一答 問20) |
AI-OCR の精度の公称値は、そのまま品質指標になりません。仕訳1行は日付・金額・相手方・科目・税区分の組み合わせで、どれか1つが違えば直すことになるからです。自分の事務所で見るのは、表6の修正率です。
直した内容を次の月に生かす
先月、同じ取引先の科目を直したなら、その訂正はまだ担当者の記憶にしかありません。仕訳ルール、記帳マニュアル、税務チェック設定のどれかに戻し、翌月の要確認の数で効きを見ます。
- 仕訳ルール: 取引先や摘要と金額の範囲から、科目と税区分を決めておく。ISZ™ 仕訳AI では読み取りのたびに仕訳ルールを当てるので、同じ取引は同じ科目になります。AI が固定資産・仕入高・10万円以上の経費と判断した場合は、黙って上書きせず要確認に回します。台帳の列と記入例は仕訳ルールの作り方(顧問先別の台帳)にあります
- 記帳マニュアル: 「会社のカードで払うのは誰か」「現金払いは代表者の立替か」など、顧問先ごとの決まりを文章で書いておく。証憑を読み取る AI はこれに従い、保存すると次の読み取りから反映されます
- 税務チェック設定: 顧問先ごとに、規則の重要度、しきい値、キーワードを変えられます。毎月同じ形で出る誤りは、科目・金額・税区分・摘要・取引先・日付の条件で、その顧問先だけの規則にできます。保存する前に、指摘の件数と点数の変化を試算できます
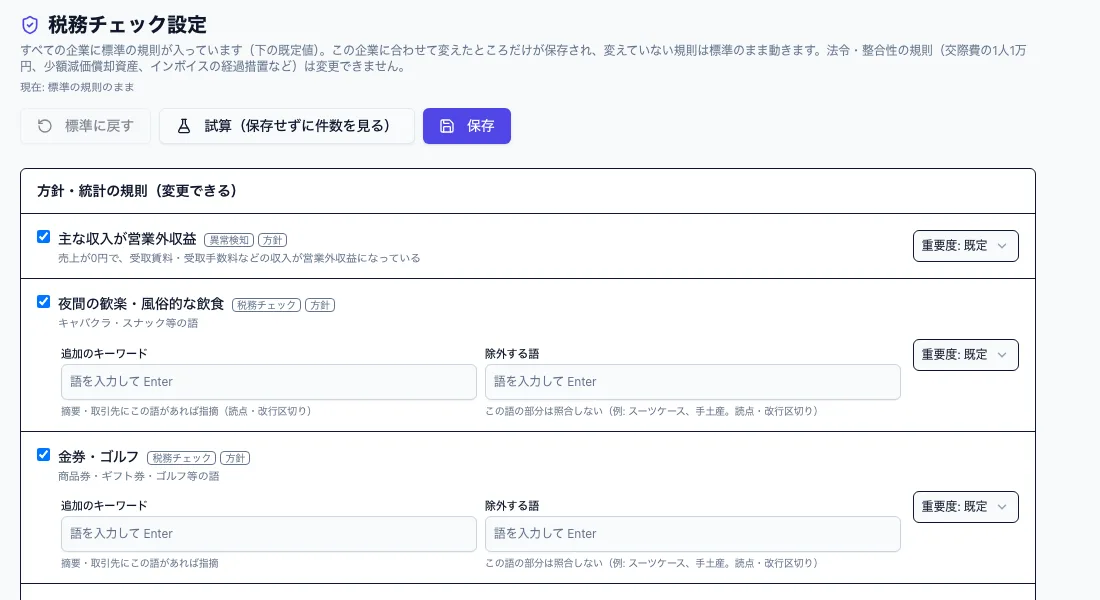
足したルールは次の読み取りから当たり、すでにある仕訳は変わりません。効いたかどうかは、翌月の要確認率と修正率で見ます。下がらなければ、ルールの条件(取引先の表記・金額の範囲)が実際の証憑と合っているかを見直します。
記帳の品質管理体制チェックリスト(16項目)
体制を作るときと、四半期ごとの見直しで、上から順に確認します。表は表計算ソフトにそのまま貼れます。
| # | 区分 | 確認すること | 確認 |
|---|---|---|---|
| 1 | 分担 | 記帳ミスの6分類ごとに、機械と人のどちらが見つけるかを決めている | |
| 2 | 分担 | 入力する人(担当者)と確認する人(確認者)を分けている | |
| 3 | 分担 | 確認済みの解除と締めの解除を、確認者の役割だけに付けている | |
| 4 | 分担 | 職員ごとに担当する顧問先を割り当て、担当外の顧問先は見えないようにしている | |
| 5 | 手順 | 要確認の付いた証憑・明細から見る順番を、記帳マニュアルに書いている | |
| 6 | 手順 | 要確認の付かない仕訳も、原本と並べて確認済みにしてから締めている | |
| 7 | 手順 | 銀行照合で通帳残高と同日の帳簿残高が合ってから、帳簿全体の点検に進んでいる | |
| 8 | 手順 | 帳簿全体の点検で、指摘ごとに「直す」か「確認済(問題なし)」かを決め、理由を残している | |
| 9 | 手順 | 事務所で判断できない取引を、顧問先への照会としてまとめて送っている | |
| 10 | 手順 | 手書きの伝票など読み違いの多い帳票は、要確認の有無にかかわらず原本と並べて見ている | |
| 11 | 記録 | 仕訳・証憑の訂正と削除が、変更前・変更後とともに残る仕組みを使っている | |
| 12 | 記録 | 要確認率・修正率・見落とし件数・確定までの日数を、顧問先ごとに月で控えている | |
| 13 | 切替 | 全件確認をやめる前に、1社・1か月、両方で回して見落としを数えた | |
| 14 | 切替 | 新規の顧問先・帳票が増えた月・見落としが出た月は、全件確認に戻すと決めている | |
| 15 | 改善 | 直した内容を、仕訳ルール・記帳マニュアル・税務チェック設定のどれかに戻している | |
| 16 | 改善 | ルールを足した翌月に、要確認率と修正率が下がったかを見ている |
2・3は、職員の記帳を税理士が監督すること(税理士法41条の2)に関わる項目です。11は、優良な電子帳簿の要件の一つである訂正・削除の履歴(電子帳簿保存法施行規則5条5項1号イ。令和9年1月1日以後は5条4項)に当たります。記帳代行を受託している事務所は、委託元から品質を聞かれたとき、12の4つの数字を出せます。
この記事の時点と扱わないこと
2026年11月19日時点の法令と国税庁の資料によります。電子帳簿保存法施行規則は2025年4月1日施行の版、電子帳簿保存法一問一答は令和8年7月の版、タックスアンサー No.6497 は令和8年4月1日現在法令等です。ISZ™ 仕訳AI の画面と規則(税務リスク監査は68規則)は、同日時点で開発担当が確かめた内容で、画面の例はテスト環境の架空の企業です。他社の AI-OCR の精度の比較、品質指標の目標値、優良な電子帳簿の要件を満たすかどうかの個別の判断は扱っていません。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書いており、法令や製品が変われば、この記事も直して更新履歴に残します。
このシリーズの記事(会計事務所の AI 活用・全17本)
- 税理士・会計事務所の AI 活用
- 税理士事務所の AI 活用事例(減らせる業務と始め方・公開事例12件)
- 税理士の守秘義務と生成AI(顧問先の個人情報を入力してよいかの判断表)
- 税理士の AI ガイドライン(日税連 Ver.1.0・TKC・国の指針)
- 生成AIのセキュリティ質問票(会計事務所が AI ツールを選ぶ前にベンダーへ確認すること・回答例つき)
- 会計事務所の職員アカウントと権限の分け方(役割×操作の表・退職時の停止・操作ログ)
- AI の利用に顧問先の同意は要る?(同意書・説明文に書く項目と、顧問契約書・プライバシーポリシーの見直し)
- 生成AI ガイドライン(所内の利用規程)の作り方
- 個人情報保護法の改正(令和8年)いつから・何が変わるか(中小企業・会計事務所がいまやること)
- freee・マネーフォワードの MCP と会計・税務の MCP サーバー
- 年末調整のマイナンバー(令和8年分)必要な書類・書かなくていい場合・AI での扱い
- 年末調整の受託(代行)を事務所で回す手順(工程表・顧問先に頼む資料・料金の決め方)
- 税務調査の前に AI で帳簿をチェック
- 記帳代行・記帳の自動化
- 仕訳ルールの作り方(顧問先別の仕訳ルール台帳と記帳マニュアル)
- 記帳の品質管理(AI 読取後は「要確認」から見る体制と検査表)(この記事)
- 自計化の顧問先の月次チェック(仕訳の取込と通帳・証憑の照合、確認範囲の決め方)
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、顧問先の証憑・通帳を AI で読み取り、仕訳の下書きから決算書・申告書までを作る税理士事務所向けのクラウドサービスです。表2の工程(読み取り時の要確認、仕訳帳・原本照合、銀行照合、税務リスク監査)は、そのまま画面の順番です。締めた仕訳を誰が直せるかは職員の役割で決まり、直した記録は操作ログに残ります。
検証事例では、事務所の担当の方が未登録の登録番号のテスト用領収書を入れ、「要確認」で止まることを確かめました。期首残高の入れ漏れは、通帳と帳簿の残高が毎日同じ額だけずれることから見つかっています。
よくある質問
AI 読取を入れたら、記帳のダブルチェックは要りませんか?
確認者が時間をかけるのは、要確認の付いた証憑と、指摘のある仕訳です。それ以外は原本と並べ、日付・金額・相手方を見て確認済みにします。最初の1社は、確認済みを外せる権限を確認者だけにしてください。担当者が締めたあとも直せるままだと、見落としを操作ログで数えられません。
全件確認をやめてよいのは、どんなときですか?
同じ顧問先で1か月、両方の見方を同時に回し、要確認から見た側の見落としが0件だと記録できたときが目安です。原本と並べて確認済みにする手順は残します。突き合わせの記録は確認者が残し、所長が全件確認を外すときの根拠にします。
記帳ミスはどう分類すればいいですか?
読み取り・科目・税区分・金額と日付・二重計上・記帳漏れの6つです。迷ったら、帳簿の記載事項(相手方・年月日・内容・金額)のどれが崩れたかで決めると、担当者ごとの振り分けがぶれません。
AI-OCR の公称精度と、そのまま使える割合は同じですか?
同じではありません。公称値は文字や項目の単位で数えることが多く、仕訳は日付・金額・相手方・科目・税区分のどれか1つ違えば直すことになります。手書き・外貨・レシートの束で大きく変わるので、帳票の種類ごとに、自分の事務所の修正率を1か月分数えて比べます。
品質を数字で見るには、何を数えればいいですか?
要確認率、修正率、見落とし件数、確定までの日数の4つです。最初の3か月は目標を置かず、顧問先ごとに実績を並べます。目標を先に置くと、帳票の多い顧問先ほど悪く見え、担当者の評価がゆがみます。
直した内容を次の月に生かすには、どうすればいいですか?
同じ取引の科目なら顧問先ごとの仕訳ルールに、支払の方法などの決まりなら記帳マニュアルに、毎月同じ形の誤りなら税務チェック設定の独自規則に戻します。足した翌月に、その顧問先の要確認率と修正率が下がったかを見ます。
入力と確認を同じ人がする少人数の事務所でも、この体制は作れますか?
作れます。同じ人が入力と確認をしても、確認済みのロックと操作ログで、いつ何を直したかは残ります。月に一度、所長が操作ログの CSV で確認済みにしたあとの訂正だけを見れば、二人目の目の代わりになります。
記帳代行を外部に任せている場合、品質はどう確かめますか?
委託先に、月ごとの修正率・見落とし件数・確定までの日数と、確認者が誰かを報告してもらいます。課税期間の終了後にまとめて記帳する委託は認められないので(電子帳簿保存法一問一答 問20)、月次で確定しているかも報告の項目に入れます。
出典
- e-Gov法令検索 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則(2025年4月1日施行版。第2条第6項第1号・第5条第5項第1号イ)
- 国税庁 電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】(令和8年7月。問9・問20・問26・問29)
- 国税庁 電子帳簿保存法一問一答【スキャナ保存関係】(令和8年7月。問21・問22)
- 国税庁 タックスアンサー No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項(令和8年4月1日現在法令等)
- 国税庁 インボイス制度 令和8年度税制改正特集(経過措置の控除割合)
- 国税庁 インボイス制度 適格請求書発行事業者公表サイト
- 国税庁 タックスアンサー No.5265 交際費等の範囲と損金不算入額の計算
- e-Gov法令検索 税理士法(2025年10月1日施行版。第41条の2)
- 日本税理士会連合会 デジタル・システム委員会「税理士事務所のための AI・クラウド活用ガイドライン(概要版)」Ver.1.0(令和8年9月25日公開・会員向け)
更新履歴
- 2026/11/19: 公開
- 2026/11/20: 職員アカウントと権限の分け方へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。