源泉徴収票は、1年間に会社から受け取った給与と、差し引かれた所得税の明細です。まず「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4つを見ます。対象は令和8年分(2026年1〜12月の給与)の給与所得の源泉徴収票です。年金の源泉徴収票は公的年金等の源泉徴収票の見方、会社で源泉徴収票を作る方は源泉徴収票の作成ツールをご覧ください。
「所得控除」は、税金の計算で収入から差し引ける金額のことです。令和8年分の源泉徴収票は、勤務先から2027年2月1日(月)までに交付されます(本来の期限1月31日が日曜日のため)。年の途中で退職した人には、退職の日以後1か月以内に交付されます。欄の名前と記載のしかたは、国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」で2026年11月22日に確認しています。
源泉徴収票はどこを見る?まず見る4つの欄(令和8年分)
源泉徴収票の上の段に、金額の欄が横に4つ並んでいます。左から順に、年収、給与の所得、差し引ける金額の合計、1年間の所得税です。次の表は、年収500万円・独身・社会保険料75万円の会社員が令和8年分で受け取る票の、この4つの欄の数字です。
| 支払金額 | 給与所得控除後の金額(調整控除後) | 所得控除の額の合計額 | 源泉徴収税額 |
|---|---|---|---|
| 5,000,000円 | 3,560,000円 | 1,790,000円 | 90,300円 |
4つの欄が何を表すかは、次のとおりです。
| 欄 | 何の数字か | 年収・手取りとの関係 |
|---|---|---|
| 支払金額 | その年に支払が確定した給与・賞与の合計(年の途中で入社し、前の会社の分を合わせて年末調整をした人は前の会社の分も含む) | いわゆる「年収(額面)」。税金・社会保険料を引く前の金額で、非課税の通勤手当は含まない。手取りではない |
| 給与所得控除後の金額(調整控除後) | 支払金額から給与所得控除(会社員の経費にあたる額)を引いた金額=給与所得 | 税金の計算の出発点。年収500万円なら控除144万円を引いて356万円 |
| 所得控除の額の合計額 | 社会保険料控除・生命保険料控除・配偶者控除・扶養控除・基礎控除などの合計 | 年末調整で差し引いた額。医療費控除・寄附金控除は入らない(確定申告で受ける) |
| 源泉徴収税額 | 年末調整をした人は1年間の所得税(復興特別所得税を含む)。していない人は給与から差し引かれた所得税の合計 | 年末調整で戻った・追加で引かれた後の、最終的な1年分の税額。住民税は入らない |
手取りは、支払金額から所得税・住民税・社会保険料を引いた額なので、源泉徴収票の欄にはそのまま書かれていません。年収500万円の例なら、支払金額500万円から源泉徴収税額90,300円と社会保険料75万円を引いた額から、さらに住民税を引いた額が手取りです。住民税は源泉徴収票ではなく、毎年5〜6月に届く特別徴収税額の決定通知書で確かめます。
欄ごとの意味の早見表(家族・社会保険料・住宅ローン・摘要)
4つの欄の下には、所得控除の内訳と家族の欄があります。確定申告をするときは、ここの数字も申告書に写します。
| 欄 | 意味 | 空欄・0のときは |
|---|---|---|
| (源泉)控除対象配偶者の有無等 | 配偶者控除の対象の配偶者がいれば「有」に○。70歳以上なら「老人」にも○ | 配偶者がいない、または配偶者特別控除の対象(○は付かない) |
| 配偶者(特別)控除の額 | 年末調整で受けた配偶者控除または配偶者特別控除の額 | 年末調整をしていないか、対象外 |
| 控除対象扶養親族の数 | 特定(19〜22歳)・老人・その他・特親(特定親族)の人数 | 扶養控除の対象の家族がいない |
| 16歳未満扶養親族の数 | 扶養控除はない16歳未満の子の人数(住民税の計算に使う) | 該当なし |
| 特定親族特別控除の額 | 19〜22歳で、所得が扶養の要件(令和8年分は62万円)を超え123万円以下の子などについて受けた控除の額 | 該当なし(令和7年分から加わった欄) |
| 社会保険料等の金額 | 給与から引かれた健康保険・厚生年金・雇用保険の本人負担と、年末調整で申告した国民年金・iDeCo などの合計(iDeCo などは内書き) | 社会保険に入っていない |
| 生命保険料の控除額・地震保険料の控除額 | 年末調整で受けた控除の額(保険料そのものではない) | 保険料控除申告書を出していない |
| 住宅借入金等特別控除の額 | 年末調整で受けた住宅ローン控除(2年目以降)の額。算出した所得税が上限 | 住宅ローン控除がない、または1年目(1年目は確定申告で受ける) |
| 基礎控除の額 | 年末調整で受けた基礎控除の額。令和8年分は合計所得489万円以下なら104万円 | 年末調整をしていない |
| 中途就・退職 | その年に入社・退職した人は○と年月日 | 1年を通して勤めた |
| 摘要 | 前の会社の分を合わせて年末調整をしたときの前職の名称・支払金額・源泉徴収税額など、5人目以降の扶養親族の氏名など | 書くことがない |
受給者交付用の源泉徴収票(本人が受け取る票)には、本人や家族のマイナンバーは書かれていません。数字が見当たらない、または読みにくいときは、勤務先の給与担当に聞くのが確実です。電子で交付された源泉徴収票も、欄の名前と見方は紙と同じです。
令和8年分で変わったところ:基礎控除104万円・給与所得控除の最低74万円
令和8年分の手引では、源泉徴収票の欄名に変更は示されていません(「特定親族特別控除の額」の欄は令和7年分から)。変わったのは中に入る金額で、令和8年分の改正は年末調整から反映されます。
| 項目 | 令和7年分 | 令和8年分 | 票のどの欄に出るか |
|---|---|---|---|
| 基礎控除(合計所得489万円以下) | 68万〜95万円(所得に応じて3段階) | 104万円 | 基礎控除の額・所得控除の額の合計額 |
| 給与所得控除の最低額 | 65万円 | 74万円(支払金額220万円まで) | 給与所得控除後の金額 |
| 配偶者・扶養親族の所得の要件 | 58万円以下 | 62万円以下(給与だけなら収入136万円以下) | 控除対象配偶者の有無・扶養親族の数 |
この改正の規定は2026年12月1日に施行され、11月までの毎月の給与から差し引く所得税は改正前の計算のままです。そのため、令和8年分は年末調整で所得税が戻る人が多くなります(令和8年分は還付が出やすい理由)。
年収500万円・独身・社会保険料75万円の人なら、令和7年分の基礎控除は68万円(合計所得336万円超489万円以下)で、所得控除の額の合計額は143万円、源泉徴収税額は117,900円でした。令和8年分は基礎控除が104万円になり、所得控除の額の合計額は179万円、源泉徴収税額は90,300円です。去年の票と並べると、源泉徴収税額が27,600円下がっています。支払金額と給与所得控除後の金額は、この年収では変わりません。
令和9年分以後の改正(防衛特別所得税の創設など)は、令和8年分の源泉徴収票には関係しません。
欄の数字から年税額を検算する(手順と計算例)
年末調整をした票なら、「給与所得控除後の金額」「所得控除の額の合計額」「住宅借入金等特別控除の額」の3つの欄から、1年分の所得税を自分で計算できます。その結果が「源泉徴収税額」の欄と同じなら、年末調整は合っています。計算のしかたは、国税庁「令和8年分 年末調整のしかた」の年調年税額の求め方と同じです。
ここでは、年収500万円・独身・社会保険料75万円の人(例A)と、同じ人が住宅ローン控除の2年目で、票の「住宅借入金等特別控除の額」が6万円だった場合(例B)を並べます。
| 手順 | 使う欄・計算 | 例A | 例B(住宅ローン控除6万円) |
|---|---|---|---|
| 1. 給与の所得 | 「給与所得控除後の金額」の欄を写す | 3,560,000円 | 3,560,000円 |
| 2. 差し引ける金額 | 「所得控除の額の合計額」の欄を写す | 1,790,000円 | 1,790,000円 |
| 3. 税金がかかる所得 | 1 − 2。1,000円未満を切り捨てる | 1,770,000円 | 1,770,000円 |
| 4. 所得税(速算表) | 3 × 税率 − 控除額(下の速算表) | 88,500円 | 88,500円 |
| 5. 住宅ローン控除を引く | 4 −「住宅借入金等特別控除の額」。マイナスになるときは0円 | 88,500円 | 28,500円 |
| 6. 復興特別所得税を足す | 5 × 102.1%。100円未満を切り捨てる | 90,300円 | 29,000円 |
| 7. 票と比べる | 6 と「源泉徴収税額」の欄が同じか | 同じなら合っている | 同じなら合っている |
例Aの手順4は、177万円が「195万円未満」の段なので 1,770,000円 × 5% = 88,500円です。手順6の 88,500円 × 102.1% は 90,358.5円で、100円未満を切り捨てて90,300円になります。例Bは 28,500円 × 102.1% = 29,098.5円で、29,000円です。
| 税金がかかる所得(手順3) | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
住宅ローン控除が手順4の所得税より大きい人は、手順5で0円になり、票の「源泉徴収税額」も0円になります。このとき票の「住宅借入金等特別控除の額」には、控除しきれた額(手順4の額)だけが書かれます。
自分の票の数字を入れて確かめるなら、源泉徴収票の検算画面に欄の数字をそのまま入れると、上の手順の各行と、源泉徴収税額との差額を表示します。
検算が合わないとき
計算結果と票の「源泉徴収税額」が違うときは、まず欄の読み違いと桁を見直します。それでも違うときの主な理由は、次の4つです。
- 年の途中で入社し、前の会社の給与と税額が合わせられていない(摘要に前職の記載がない)
- 年末調整をしていない票で、手順2の欄が空欄(このとき源泉徴収税額は給与から引かれた額の合計で、年税額ではない)
- 住宅ローン控除の額の写し間違い
- 年末調整の後に支払われた給与・賞与がある
勤務先に確かめるときは、「令和8年分の源泉徴収票で、給与所得控除後の金額から所得控除の額の合計額を引いて計算すると、源泉徴収税額が〇〇円になり、票の〇〇円と合いません。確認をお願いできますか」と、使った欄と差額を伝えると話が早く進みます。年末調整の誤りは、勤務先が翌年1月末までなら年末調整をやり直して直せます。
年末調整をした票・していない票・2か所の票の見分け方
同じ源泉徴収票でも、年末調整をしたかどうかで欄の埋まり方が違います。手元の票がどれに当たるかで、確定申告が要るか、申告すると戻るかの見込みが変わります。
| 票の種類 | 見分け方 | 確定申告 | 還付の見込み |
|---|---|---|---|
| 年末調整をした票(1年を通して1か所に勤務) | 「給与所得控除後の金額」「所得控除の額の合計額」「基礎控除の額」が埋まっている | 原則不要(給与以外の所得が20万円超などは必要) | 医療費控除・寄附金控除・住宅ローン控除1年目を受けるなら、申告すると戻ることがある |
| 年の途中で入社し、前の会社の分を合わせて年末調整をした票 | 上の欄が埋まり、摘要に前の会社の名称・支払金額・源泉徴収税額がある。「中途就」に○ | 原則不要(前の会社の分も精算済み) | 上と同じ |
| 年の途中で退職し、年末調整をしていない票 | 「給与所得控除後の金額」「所得控除の額の合計額」が空欄。「退職」に○と年月日 | 年内に再就職していなければ、多くは義務ではない | 還付申告で戻ることが多い(戻る額の目安) |
| 2か所から給与をもらい、年末調整をしなかった方の票(副業のアルバイトなど) | 「給与所得控除後の金額」「所得控除の額の合計額」が空欄。在職中で「退職」に○がない | 年末調整をしなかった方の給与と、給与以外の所得の合計が20万円超なら必要 | 2か所分を合わせて計算し直すので、追加で納める場合も戻る場合もある |
| 年収2,000万円超の票 | 年末調整をしないので、上の欄が空欄 | 必要 | 収入や控除の内容による |
2か所から給与をもらっている人は、年末調整をした方の票と、しなかった方の票の2枚を受け取ります。ただし、給与の収入の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、給与以外の所得も20万円以下なら、確定申告は要りません(No.1900(注))。副業の種類ごとの判定はアルバイトの掛け持ちで説明しています。
年末調整をしていない票の「源泉徴収税額」は、給与から差し引かれた所得税を足しただけの額です。1年分の基礎控除などは差し引かれていないので、上の検算シートは使えません。退職した人が戻る額を計算するときは、源泉徴収票の金額を所得税・住民税の計算ツールに入れてください。
確定申告が必要な人・したほうが戻る人を、源泉徴収票の数字で判定する
年末調整をした会社員の多くは、確定申告をしなくて構いません。源泉徴収票の数字と、票に書かれていない収入・支出を合わせて、次の表で確かめます。
| 判定 | こんなとき | 票で見るところ |
|---|---|---|
| 必要 | 給与の支払金額が2,000万円を超える | 支払金額 |
| 必要 | 給与以外の所得(副業・個人年金・家賃収入など)が20万円を超える | 票には出ない。副業の収入から経費を引いて計算 |
| 原則として必要 | 2か所から給与をもらい、年末調整をしなかった方の給与と給与以外の所得の合計が20万円を超える(150万円以下などの例外は上の段落) | 空欄のある2枚目の票の支払金額 |
| したほうが戻る | 年の途中で退職し、年内に再就職していない | 「所得控除の額の合計額」が空欄・「退職」に○ |
| したほうが戻る | 医療費が年10万円(所得200万円未満の人は所得の5%)を超えた | 給与所得控除後の金額(所得の5%の判定に使う) |
| したほうが戻る | ふるさと納税をして、ワンストップ特例を使わない・使えない | 票には出ない |
| したほうが戻る | 住宅ローン控除の1年目 | 1年目は「住宅借入金等特別控除の額」が空欄のまま(ローンがない人も空欄なので、借りて住み始めた年かどうかで判断。2年目以降は年末調整の額が入る) |
| 不要 | 年末調整をした票で、上のどれにも当たらない | 4つの欄が埋まり、検算が合う |
確定申告で戻るのは、源泉徴収税額のうち本来の年税額を超える部分です。票の「源泉徴収税額」が0円の人は、医療費控除などを申告しても所得税は戻りません(No.2030)。還付申告は、確定申告の期間とは関係なく2027年1月1日から5年間出せます。義務として申告する人の期間は2027年2月16日(火)〜3月15日(月)です。
働き方ごとの要否は確定申告が必要な人の判定表、年末調整と確定申告の役割の違いは年末調整だけで終わる人・確定申告もする人にまとめています。
源泉徴収票の数字を確定申告書のどこに写すか
確定申告書は、第一表に収入・所得・控除・税額を、第二表に所得の内訳と控除の明細を書きます。源泉徴収票の数字は次の欄に写します。欄の名前は令和7年分の確定申告書の様式によります(令和8年分の様式は国税庁が年末〜1月に公表します)。
| 源泉徴収票の欄 | 確定申告書に写す場所 |
|---|---|
| 支払金額 | 第一表「収入金額等」の給与。第二表「所得の内訳」の収入金額 |
| 給与所得控除後の金額(調整控除後) | 第一表「所得金額等」の給与 |
| 源泉徴収税額 | 第二表「所得の内訳」の源泉徴収税額。その合計を第一表「源泉徴収税額」へ |
| 支払者の名称・所在地 | 第二表「所得の内訳」の種目(給与)・支払者の名称・所在地 |
| 社会保険料等の金額 | 第一表「社会保険料控除」・第二表の社会保険料の内訳(退職後に払った国民健康保険料・国民年金保険料があれば足す) |
| 生命保険料・地震保険料の控除額 | 第一表の各控除の欄。第二表には支払った保険料の内訳(票の「生命保険料の金額の内訳」) |
| 配偶者(特別)控除の額・扶養親族の数 | 第一表の配偶者(特別)控除・扶養控除。第二表「配偶者や親族に関する事項」に氏名など |
| 基礎控除の額 | 第一表「基礎控除」 |
源泉徴収票は、確定申告書に添付しなくて構いません(平成31年4月1日以後に出す申告書から添付が不要)。ただし、数字を写すために手元に置いておきます。なくしたときは勤務先に源泉徴収票の再発行を頼みます。そのほかに集める書類はケース別の必要書類一覧で確かめられます。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI では、源泉徴収票の金額を入れて、給与・年金だけの方の確定申告書と e-Tax データ(.xtx)を作れます。上の例A(年収500万円・独身)の人が医療費控除を受ける場合で説明します。
| 手順 | 自分でやること | ISZ でのやり方 |
|---|---|---|
| 1. 票を確かめる | 4つの欄を見て、検算シートで源泉徴収税額90,300円と合うかを確かめる | —(検算画面で確かめられる) |
| 2. 登録する | — | 登録の入口は「個人事業主」。帳簿は空のまま、所得税の画面を開く(事業を始める必要はない) |
| 3. 給与を入れる | 票を見ながら数字を拾う | 給与の欄に、支払金額5,000,000円・源泉徴収税額90,300円・支払者(勤務先)の名称を手で入力 |
| 4. 控除を入れる | 票の社会保険料等の金額(75万円)と、医療費の領収書を用意する | 社会保険料の金額を入れ、医療費控除の明細を入力(明細書つき)。ふるさと納税・住宅ローン控除の1年目も同じ画面で入れられる |
| 5. 作って出す | e-Tax の準備(マイナンバーカードなど) | 確定申告書と e-Tax データ(.xtx)を作成 → e-Tax で読み込み → 署名 → 送信。書面で出すときは PDF を印刷 |
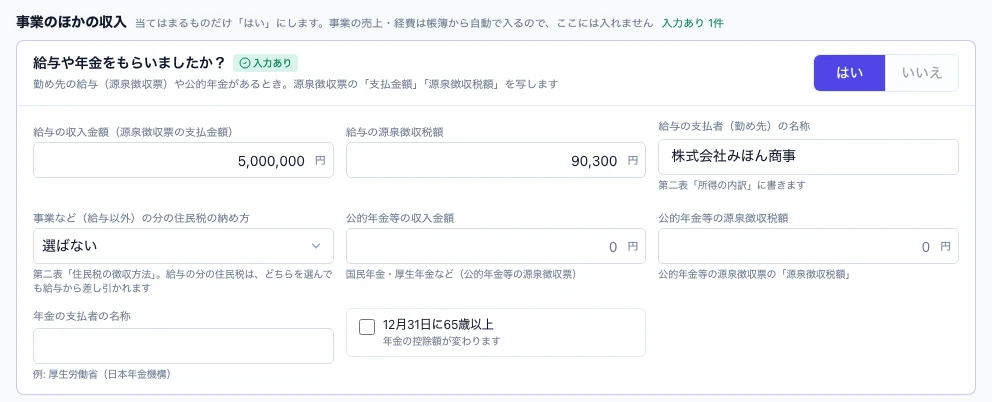
令和8年分の税額の計算は、基礎控除104万円・給与所得控除の最低74万円などの改正に対応しています。申告書の様式と e-Tax の仕様は、国税庁の様式・e-Tax 仕様の公表から1週間以内に更新します。控除の入れ方の詳細は確定申告の控除の入れ方にあります。医療費控除そのものの手順は医療費控除のやり方、ふるさと納税はふるさと納税で確定申告が必要な人で説明しています。
自分で判断が難しいときは/会社で源泉徴収票を作る方へ
- 源泉徴収票の数字が合わない・年末調整をしたか分からない:勤務先の給与担当
- 確定申告書の書き方・申告が要るかの確認:住所地の税務署(国税庁の電話相談センター)
- 給与のほかに不動産の売却・相続した財産からの収入がある、海外の会社からも給与をもらった、2か所以上の給与と副業が重なって計算が複雑:税理士
会社の給与担当として源泉徴収票を作る方は、欄ごとの書き方と記載例を源泉徴収票の作成ツールにまとめています。年末調整の計算そのものは年末調整の計算ツールで確かめられます。
あわせて聞かれること
年末調整で戻ったお金は、源泉徴収票のどこに書いてある?
源泉徴収票には書かれていません。年末調整で戻った額は、12月(または翌年1月)の給与明細の「年末調整」の行で確かめます。源泉徴収票の「源泉徴収税額」は、戻った後の1年分の税額です。毎月の給与から引かれた所得税の合計からこの額を引くと、戻った額になります(年末調整の還付金はいつ戻る?)。
源泉徴収税額が去年より大きく減ったのはなぜ?
令和8年分は基礎控除が104万円(合計所得489万円以下)に上がり、給与所得控除の最低額も74万円になったためです。年収500万円・独身・社会保険料75万円なら、令和7年分の117,900円から令和8年分は90,300円になり、27,600円下がります(令和8年分で変わったところ)。
源泉徴収票に住民税は書いてある?
書かれていません。源泉徴収票は所得税だけの明細です。給与から引かれる住民税の年額と月額は、毎年5〜6月に勤務先から渡される特別徴収税額の決定通知書に書かれています。
電子でもらった源泉徴収票で確定申告できる?
できます。電子で交付された源泉徴収票も、欄の名前と数字は紙と同じなので、同じように確定申告書に写します。紙で欲しいときは、勤務先に書面での交付を頼めます。
検算が合わないとき、会社に何と言えばいい?
使った欄と差額を伝えて、確認を頼みます。たとえば「給与所得控除後の金額から所得控除の額の合計額を引いて計算すると、源泉徴収税額が〇〇円になり、票の〇〇円と〇〇円違います」と伝えます。年の途中で入社した人は、前の会社の源泉徴収票を出したかどうかも合わせて伝えます。
この記事の前提
2026年11月22日時点の法令と国税庁の資料によります。タックスアンサー No.1199・1410・1900・2030・2260 は令和8年4月1日現在法令等、欄の名前と記載のしかたは「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章(5ページ)で確かめています。計算例は、記載した前提で ISZ の年末調整の計算エンジンを使い、手計算でも同じ結果になることを確かめています。令和8年分の計算は復興特別所得税2.1%までで、令和9年分から加わる防衛特別所得税は含みません。扱っていないもの:公的年金等・退職所得の源泉徴収票、会社が源泉徴収票を作る手順、所得金額調整控除の計算、乙欄の税額、住民税の金額、個別の税務判断。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します(編集方針)。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全16本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 源泉徴収票の見方(4つの欄・検算・申告の判定)(この記事)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- ひとり親控除・寡婦控除
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、給与・年金だけの方の医療費控除・ふるさと納税・住宅ローン控除(1年目)の確定申告書と e-Tax データの作成に使えます。源泉徴収票の支払金額・源泉徴収税額・支払者を入れて進めます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
源泉徴収票の「支払金額」は手取りですか?
いいえ。支払金額は、税金と社会保険料を引く前の1年間の給与・賞与の合計(年収・額面)です。非課税の通勤手当は含みません。手取りは、支払金額から所得税・住民税・社会保険料を引いた額です。
年収は源泉徴収票のどこを見ればわかりますか?
「支払金額」の欄です。年の途中で入社し、前の会社の分を合わせて年末調整をした人は、前の会社の給与も含みます。給与の所得(年収から給与所得控除を引いた額)は「給与所得控除後の金額」の欄です。
源泉徴収票の「源泉徴収税額」が0円なのはなぜですか?
所得控除を引いたあとに税金がかかる所得が残らない場合や、住宅ローン控除で所得税がすべて差し引かれた場合に0円になります。0円の人は、医療費控除などで還付申告をしても所得税は戻りません(国税庁 No.2030)。
源泉徴収票の金額が合っているか、自分で確かめられますか?
確かめられます。「給与所得控除後の金額」から「所得控除の額の合計額」を引き(1,000円未満切捨て)、速算表で税額を出し、「住宅借入金等特別控除の額」を引いて102.1%を掛けます(100円未満切捨て)。この額が「源泉徴収税額」と同じなら合っています。令和8年分・年収500万円・独身・社会保険料75万円なら90,300円です。源泉徴収票の検算画面に票の数字を入れても確かめられます。
年末調整をしたのに、確定申告は必要ですか?
多くの人は不要です。給与以外の所得が年20万円を超える人や、給与の支払金額が2,000万円を超える人は必要です(国税庁 No.1900)。医療費控除・ふるさと納税(ワンストップ特例を使わない場合)・住宅ローン控除の1年目を受ける人は、確定申告をすると所得税が戻ることがあります。
年の途中で退職したときの源泉徴収票は、どう見ればいいですか?
「給与所得控除後の金額」と「所得控除の額の合計額」が空欄で、「退職」に○と年月日があれば、年末調整をしていない票です。「源泉徴収税額」は給与から引かれた所得税の合計で、年内に再就職していなければ、確定申告(還付申告)で一部または全部が戻ることが多いです。
2社から源泉徴収票をもらいました。どうすればいいですか?
年末調整をしなかった方の給与と、給与以外の所得の合計が年20万円を超えるなら、確定申告が必要です(国税庁 No.1900)。ただし、給与の収入の合計から一定の所得控除を引いた額が150万円以下で、給与以外の所得も20万円以下なら不要です。申告するときは2枚の支払金額と源泉徴収税額を合わせて書きます。
源泉徴収票をなくしたらどうすればいいですか?
発行した勤務先(退職した会社を含む)に再発行を頼みます。頼み先と例文は源泉徴収票の再発行の頼み方にあります。会社が交付してくれないときは、税務署に「源泉徴収票不交付の届出書」を出せます。
確定申告に源泉徴収票の原本は必要ですか?
添付は不要です。平成31年4月1日以後に出す確定申告書は、e-Tax・書面のどちらでも源泉徴収票を付けなくて構いません。ただし、支払金額や源泉徴収税額を申告書に写すために手元に置いておきます。
令和8年分の源泉徴収票は、去年とどこが違いますか?
令和8年分の手引で欄名に変更は示されておらず、中に入る金額が変わります。令和8年分は基礎控除が104万円(合計所得489万円以下)、給与所得控除の最低額が74万円になり、年収500万円・独身・社会保険料75万円なら源泉徴収税額は27,600円下がります。「特定親族特別控除の額」の欄は令和7年分から加わっています。
源泉徴収票はいつまでにもらえますか?
令和8年分は2027年2月1日(月)までに勤務先から交付されます(本来の期限1月31日が日曜日のため)。年の途中で退職した人には、退職の日以後1か月以内に交付されます。
出典
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1410 給与所得控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1199 基礎控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2260 所得税の税率(令和8年4月1日現在法令等)
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第1章
- 国税庁 同手引 第2章 給与所得の源泉徴収票(給与支払報告書)
- 国税庁 令和7年分 法定調書の作成と提出の手引「特定親族特別控除の額」欄
- 国税庁 令和8年分 年末調整のしかた
- 国税庁 国税関係手続が簡素化されました(源泉徴収票等の添付の不要化)
更新履歴
- 2026/11/22: 公開
- 2026/11/22: 申告書を作る案内を、判定表の結果に合わせた内容に
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。