ひとり親控除は35万円、寡婦控除は27万円です(令和8年分の所得税)。どちらも本人の合計所得金額が500万円以下であることが条件で、その年の12月31日の状況で判定します(国税庁 No.1171・No.1170、所得税法85条、2026年11月22日に確認)。合計所得金額は、収入から経費や給与所得控除を引いた所得の合計です。
未婚・離婚・死別で子を育てている人(男性・女性とも)と、夫と離婚または死別した女性の判定です。会社員と勤務先が1か所のパートは年末調整、個人事業主と確定申告をする人は確定申告書で受けます。年金を受け取っている人の受け方も扱います。扶養控除・障害者控除・配偶者控除は扱いません。扶養控除等申告書の欄ごとの書き方は扶養控除等申告書の書き方にあります。
ひとり親控除と寡婦控除の違い(比較表)
大きな違いは「生計を一にする子がいるか」と「性別」です。ひとり親控除は、子がいれば男女とも、婚姻歴があってもなくても受けられます。寡婦控除は、ひとり親に当たらない女性のための控除です(所得税法2条1項30号・31号)。
| 項目 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 控除額(所得税) | 35万円 | 27万円 |
| 控除額(住民税・令和9年度) | 30万円 | 26万円 |
| 性別 | 問わない | 女性のみ |
| 婚姻歴 | 問わない(未婚・離婚・死別・配偶者の生死不明) | 夫と離婚・死別した、または夫の生死が明らかでない |
| 子・扶養親族 | 生計を一にする子(総所得金額等62万円以下・他の人の扶養親族などでない)がいる | 離婚:扶養親族がいる/死別・生死不明:扶養親族の要件なし |
| 本人の合計所得金額 | 500万円以下 | 500万円以下 |
| 事実婚の相手 | いないこと | いないこと |
| 両方に当たるとき | こちらを受ける | 受けない(寡婦は「ひとり親に該当しない人」) |
本人の合計所得500万円は、給与だけなら年収約678万円以下が目安です(令和8年分の給与所得控除で換算)。「生計を一にする」は、暮らしの費用を共にしていることです。修学や仕事で別居していても、生活費を負担していれば当たることがあります。
自分はどちら?判定フロー(チェックリスト)
12月31日の状況で、上から順に答えてください。途中で「不可」になったら、どちらの控除も受けられません。4で「いいえ」の人も、ここで止めずに5へ進みます(子がいなくても寡婦控除に当たることがあります)。
| 番号 | 質問(12月31日の状況) | はい | いいえ |
|---|---|---|---|
| 1 | 婚姻をしている(配偶者がいる。生死が明らかでない場合を除く) | 不可 | 2へ |
| 2 | 住民票の続柄に「夫(未届)」「妻(未届)」などと書かれた事実婚の相手がいる | 不可 | 3へ |
| 3 | 本人の合計所得金額が500万円を超える | 不可 | 4へ |
| 4 | 生計を一にする子がいる(子の総所得金額等が62万円以下で、ほかの人の扶養親族・同一生計配偶者になっていない) | ひとり親控除 35万円(男女とも) | 5へ |
| 5 | 女性で、夫と死別した後に婚姻していない(または夫の生死が明らかでない) | 寡婦控除 27万円 | 6へ |
| 6 | 女性で、夫と離婚した後に婚姻しておらず、扶養親族(親など)がいる | 寡婦控除 27万円 | 不可 |
4で「はい」なら、5・6に当たる人もひとり親控除になります。男性で、要件に当たる子がいない人は、どちらにも当たりません(妻と離婚・死別した男性向けの寡夫控除は、令和元年分で終わっています)。5の「死別」は、扶養親族がいなくても、子がいなくても受けられます。
会社員の方は、年末調整で勤務先に出す扶養控除等申告書の「C」欄で申告します。手続きの期限や年末調整のやり直しを担当者に確かめたいときは、このページを共有できます。
控除額と所得要件の年分別の表(令和8年度改正で変わること)
令和8年度の税制改正で変わったのは2つです。1つは子の所得要件で、令和8年分から62万円以下になりました。もう1つはひとり親控除の額で、38万円になるのは令和9年分からです。本人の合計所得500万円の要件と寡婦控除の27万円は変わっていません。
| 年分(所得税) | ひとり親控除 | 子の総所得金額等 | 本人の合計所得金額 | 寡婦控除 |
|---|---|---|---|---|
| 令和2年分〜令和6年分 | 35万円 | 48万円以下 | 500万円以下 | 27万円 |
| 令和7年分 | 35万円 | 58万円以下 | 500万円以下 | 27万円 |
| 令和8年分(2026年1〜12月) | 35万円 | 62万円以下 | 500万円以下 | 27万円 |
| 令和9年分以後 | 38万円 | 62万円以下 | 500万円以下 | 27万円 |
子の62万円は、改正後の所得税法施行令11条の2で、令和8年12月1日に施行され、令和8年分から使います(No.1171 の注記)。給与だけの子なら、給与所得控除の最低額74万円を足して年収136万円以下が目安です。ひとり親控除の38万円は、所得税法等の一部を改正する法律(令和8年法律第12号)で改正された所得税法81条で、令和9年1月1日に施行されます(令和8年度税制改正の大綱「令和9年分以後の所得税について適用」)。令和8年分の年末調整・確定申告は35万円で計算します。
住民税のひとり親控除・寡婦控除と非課税の基準
住民税にも同じ名前の控除があり、金額は所得税より少なく、ひとり親控除30万円・寡婦控除26万円です(地方税法314条の2)。要件は所得税とほぼ同じで、年末調整や確定申告の内容が市区町村に届いて計算されます。別に手続きをする必要はありません。
| 年度(住民税) | 対象の所得 | ひとり親控除 | 寡婦控除 | 子の総所得金額等 |
|---|---|---|---|---|
| 令和8年度 | 令和7年中 | 30万円 | 26万円 | 58万円以下 |
| 令和9年度 | 令和8年中 | 30万円 | 26万円 | 62万円以下 |
| 令和10年度以後 | 令和9年中以後 | 33万円 | 26万円 | 62万円以下 |
令和9年度の子の62万円は地方税法施行令46条の2の2(令和9年1月1日施行)、令和10年度の33万円は地方税法314条の2(令和10年1月1日施行)の改正後の条文で確かめています。
ひとり親・寡婦に当たる人は、前年の合計所得金額が135万円以下なら、住民税(均等割・所得割)がかかりません(地方税法295条1項2号)。令和8年中の所得が135万円以下なら、令和9年度の住民税が非課税になります。市区町村ごとに独自の案内があるので、住んでいる市区町村の案内もあわせて確かめてください。
いくら税金が減る?計算例(年収300万円・子1人)
前提:令和8年分、給与の収入300万円、社会保険料45万円、子1人(10歳・所得なし)、ほかに所得と控除なし。16歳未満の子は扶養控除の対象ではないので、扶養控除はありません。
| 項目 | ひとり親控除なし | ひとり親控除あり | 差 |
|---|---|---|---|
| 給与所得(300万円−給与所得控除98万円) | 202万円 | 202万円 | — |
| 所得控除の合計(所得税) | 149万円 | 184万円 | 35万円 |
| 課税所得(所得税) | 53万円 | 18万円 | 35万円 |
| 所得税(復興特別所得税を含む) | 27,000円 | 9,100円 | 17,900円 |
| 課税所得(住民税) | 114万円 | 84万円 | 30万円 |
| 住民税の所得割(母) | 111,500円 | 79,000円 | 32,500円 |
| 住民税の所得割(父) | 111,500円 | 81,000円 | 30,500円 |
所得税の控除は、社会保険料45万円と基礎控除104万円(合計所得489万円以下)で149万円、ひとり親控除35万円を足すと184万円です。課税所得53万円の所得税は5%で26,500円、復興特別所得税を含めて27,056円、100円未満を切り捨てて27,000円です。18万円なら9,000円→9,189円→9,100円です(所得税の速算表は国税庁 No.2260)。
住民税は基礎控除43万円で計算し、所得割は10%(市区町村6%・道府県4%)です。調整控除の差がひとり親の母と父で違うため、所得割の差は母32,500円・父30,500円になります。均等割は変わりません。計算は所得税・住民税の計算ツールと同じ計算エンジンで行い、所得税は年末調整 計算ツールでも一致を確かめました。
同じ年収で、夫と死別して子がいない女性(寡婦控除27万円)なら、所得税は27,000円が13,200円(差13,800円)、住民税の所得割は111,500円が85,000円(差26,500円)になります。なお、ひとり親の人は令和9年分から控除が3万円増えるので、課税所得もさらに3万円少なくなります。
事実婚・子の所得・年の途中の離婚:迷いやすいケースの判定表
相談が多いケースをまとめました。判定はいずれも12月31日の状況です。
| ケース | 判定 | 理由 |
|---|---|---|
| 未婚で子を育てている(男性・女性) | ひとり親:可 | 婚姻歴を問わない |
| 住民票に「夫(未届)」「妻(未届)」と記載された相手と暮らしている | 不可 | 事実上婚姻関係と同様の事情にある人がいる(所得税法施行規則1条の3・1条の4) |
| 婚姻の届出をしていない相手と暮らしているが、住民票の続柄にその記載がない | この表では決めない | 対象外になるのは、住民票に「夫(未届)」「妻(未届)」などの記載があるとき(所得税法施行規則1条の3・1条の4)。実態との違いで迷うときは住所地の税務署に確かめる |
| 子が大学生で、アルバイトの年収が136万円以下(給与だけ) | ひとり親:可 | 子の総所得金額等が62万円以下 |
| 子が大学生で、アルバイトの年収が150万円 | ひとり親:不可(寡婦は可のことあり) | 子の所得が76万円で62万円を超える。死別した女性なら寡婦控除。19〜22歳の子なら特定親族特別控除の対象になることがある |
| 離婚して、子が元夫の扶養親族になっている | その子ではひとり親:不可 | ほかの人の扶養親族になっている子は数えない。親など扶養親族がいれば寡婦控除の可能性 |
| 夫と死別し、子はいない(合計所得400万円) | 寡婦:可 | 死別は扶養親族の要件なし |
| 夫と離婚し、子はいないが母を扶養している | 寡婦:可 | 離婚は扶養親族がいることが要件 |
| 妻と死別した男性で、要件に当たる子がいない | 不可 | 寡婦控除は女性のみ |
| 年の途中で離婚し、12月31日に婚姻していない | その年から可 | 12月31日の現況で判定(所得税法85条) |
| 12月31日に再婚している | その年は不可 | 年の途中まで一人で育てていても、年末に婚姻している |
| 子が年の途中で亡くなった | ひとり親:可のことあり | 亡くなった子は、亡くなった時の現況で要件を判定する(所得税法85条1項ただし書) |
夫と死別した年は、12月31日に再婚していなければ寡婦控除を受けられます。亡くなった夫の準確定申告は、相続人が別に手続きをします。
受け方:年末調整・確定申告・年金の扶養親族等申告書
控除を受ける手続きは、働き方で違います。
| 働き方 | どこで申告する | いつ | 注意 |
|---|---|---|---|
| 会社員・パート(勤務先1か所) | 扶養控除等申告書の「C 障害者・寡婦・ひとり親・勤労学生」欄にチェック → 年末調整 | 年末調整の前まで(状況が変わったら異動の申告書を出す) | 毎月の給与の源泉徴収でも、扶養親族等の数に1人加えて計算される(所得税法187条) |
| 会社員で、年末調整で申告しなかった・年末調整のあとに状況が変わった | 確定申告(還付申告) | 2027年1月1日から5年間 | 源泉徴収票を作る前なら、会社で年末調整をやり直せる |
| 個人事業主・フリーランス | 確定申告書の第一表「寡婦、ひとり親控除」の欄(令和7年分の様式では⑰〜⑱) | 2027年2月16日〜3月15日 | 申告書の様式は国税庁の公表後に欄の番号を確かめる |
| 会社員+副業で確定申告をする | 年末調整で受けていれば、確定申告書にも同じ控除を書く | 2027年3月15日まで | 年末調整で受けていなければ、確定申告で加える |
| 年金受給者 | 日本年金機構に出す扶養親族等申告書(年金の源泉徴収に反映)+必要なら確定申告 | 扶養親族等申告書は年金機構の案内の時期 | 年金の源泉徴収で反映されていなければ、確定申告で受けられる |
年金の扶養親族等申告書は支払年で判定するため、令和8年分の子の所得要件は58万円以下です。年末調整・確定申告の62万円とは違います。
年末調整で受けた人は、源泉徴収票の「ひとり親」「寡婦」の欄に印がついているかで確かめられます。年末調整をやり直せるのは、勤務先が源泉徴収票を作って渡すまでが目安です(国税庁 No.2671。扶養親族等の数に異動があった場合の取扱い)。それを過ぎたら確定申告をします。確定申告が必要かどうかは確定申告すると税金が戻る人、年末調整との手続きの違いは年末調整と確定申告の比較表を見てください。年金を受け取っている人の確定申告は年金受給者の判定表にあります。
年末調整を担当する人は、申告書の「C」欄だけで判定せず、本人の合計所得(給与以外の所得の見積額を含む)が500万円以下かも確かめます。令和8年分の年末調整の変更点は扶養親族等の所得要件の変更にまとめています。
ISZ™ 仕訳AI でのやり方(選び間違いと転記を減らす)
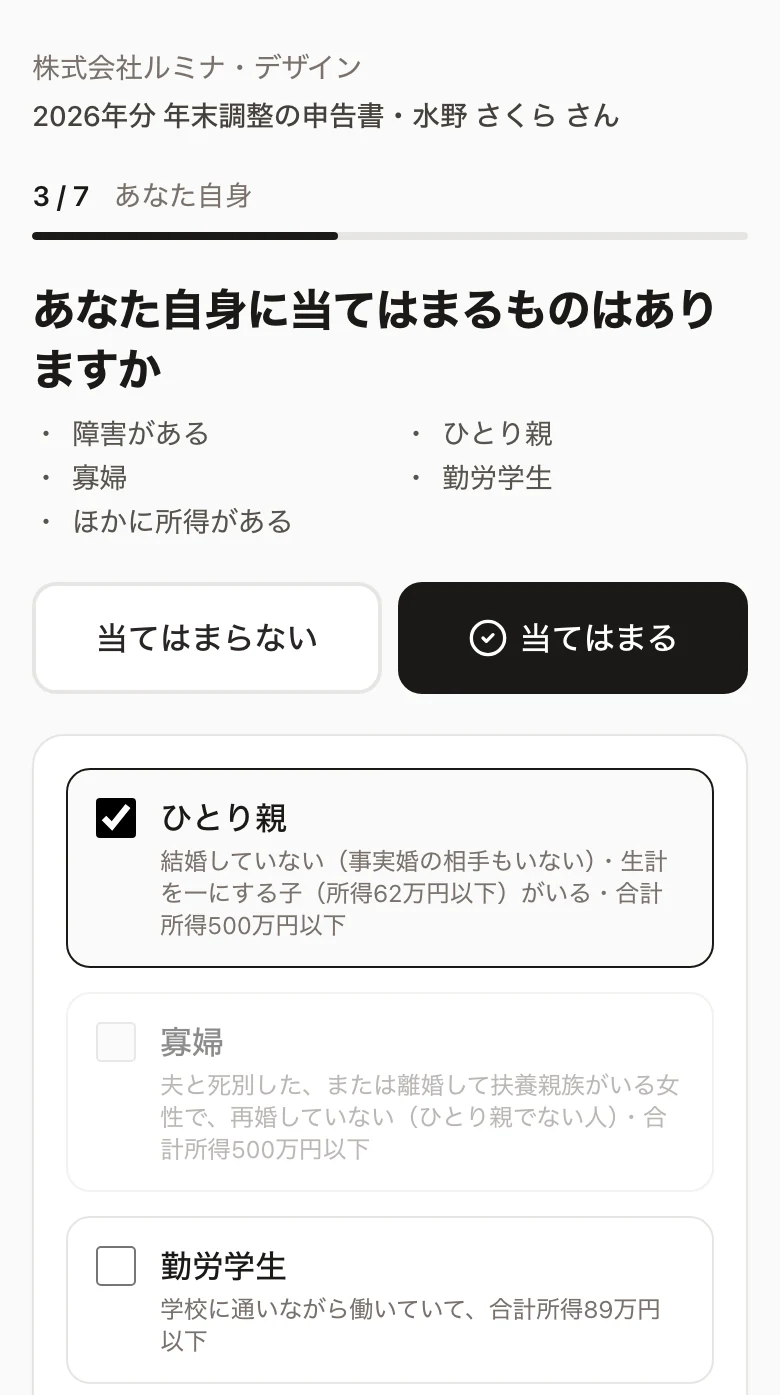
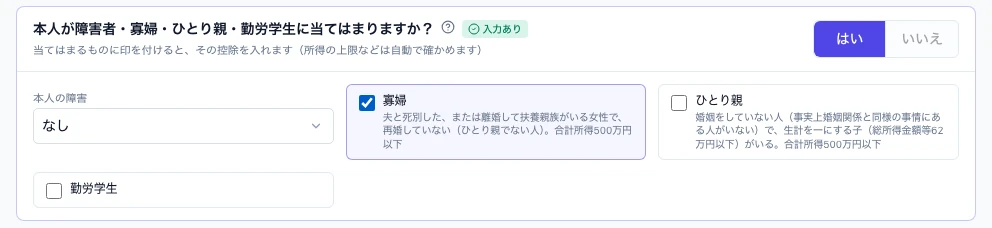
ISZ™ 仕訳AI では、ひとり親と寡婦は両方を選べない画面になっていて、本人の合計所得が500万円を超えると控除しない旨を表示します。計算例と同じ人(年収300万円・子1人)を、年末調整で受ける場合と確定申告で受ける場合に分けて示します。
| やりたいこと | ISZ™ 仕訳AI でのやり方(画面の場所・楽になること) |
|---|---|
| 【会社員】紙の申告書に書かずにスマホで申告する | 会社から届いた本人入力のリンクをスマホで開き、「あなた自身に当てはまるものはありますか」で「ひとり親」または「寡婦」を選んで会社に送る(ひとり親を選ぶと寡婦は選べない) |
| 【年末調整の担当者】転記と500万円の見落としを減らす | 給与 → 年末調整で、従業員の扶養控除等申告書の「本人」で「ひとり親」「寡婦」を選ぶ(本人入力の内容を取り込むこともできる)。本人の合計所得が500万円を超えると控除しない旨を表示。毎月の源泉徴収でも扶養親族等の数に1人加えて計算 |
| 【年末調整の担当者】控えを残す | 扶養控除等申告書の内容を控えとして PDF で出力すると、C 欄の「本人」に「ひとり親」「寡婦」と出る |
| 【個人事業主・還付申告の会社員など】欄と控除額を迷わず入れる | 所得税の画面 → 差し引ける金額(控除)→「本人が障害者・寡婦・ひとり親・勤労学生に当てはまりますか?」で「ひとり親」または「寡婦」を選ぶ(ひとり親を選ぶと寡婦は選べない)。合計所得500万円以下なら第一表の「寡婦、ひとり親控除」の欄に35万円・27万円が入り、500万円を超えると控除しない旨を表示 |
| 確定申告書を出す | 確定申告書と e-Tax データ(.xtx)を作り、e-Tax で読み込み → 署名 → 送信 |
年末調整の本人入力の流れは年末調整をスマホで集める手順、会社側の手順は年末調整のやり方(申告書を集める)、確定申告の控除の入れ方は確定申告の控除の入れ方にあります。令和8年分の申告書の様式と e-Tax の仕様は、国税庁の公表から1週間以内に更新します。
自分で判断が難しいときは
- 事実婚に当たるかどうか、住民票の記載と暮らしの実態が違う:住所地の税務署
- 夫の死亡で相続や準確定申告が重なる:税理士
- 子が海外に住んでいる、子に給与以外の所得(事業・不動産など)がある:税務署または税理士
- 過去の年分で控除を受け忘れた:5年以内なら還付申告、確定申告をしていた年分は更正の請求(税務署・税理士)
- 住民税の非課税や控除の扱い:1月1日に住んでいる市区町村の住民税の担当
この記事の前提
2026年11月22日時点の法令と国税庁・日本年金機構の資料によります。タックスアンサー No.1170・1171・2260・2671 は令和8年4月1日現在法令等、所得税法・所得税法施行令・所得税法施行規則・地方税法・地方税法施行令は e-Gov 法令検索で施行日ごとの条文を確かめています。令和9年分以後のひとり親控除38万円と、令和10年度以後の住民税33万円は、成立した法令の施行前の内容です。計算例は記載した前提で計算した例です。扱っていないもの:扶養控除・障害者控除・配偶者控除の要件、児童扶養手当などの手当、国民健康保険料・保育料への影響、市区町村ごとの非課税の扱いの違い。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します。
このシリーズの記事(個人の確定申告ガイド(令和8年分)・全16本)
- 日程と変更点・やることの早見表(このシリーズの入口)
- 年末調整と確定申告の違い(比較表・両方必要なケース)
- 確定申告が必要な人・しなくていい人(判定表)
- 退職後の確定申告(年の途中で辞めた人の還付申告)
- 副業の確定申告(20万円の判定・雑所得か事業所得か)
- 開業届・青色申告承認申請書の期限と出し方
- 青色事業専従者給与(届出期限・いくらまで・配偶者控除)
- 予定納税とは(いつ・いくら・減額申請・確定申告での精算)
- 確定申告の必要書類チェックリスト(ケース別)
- 源泉徴収票の見方(4つの欄・検算・申告の判定)
- 年金受給者の確定申告(申告不要の条件と、申告したほうがよい場合)
- 初めての人の5ステップ(要否→書類→所得→控除→提出)
- 医療費控除のやり方(対象・必要書類・5年さかのぼり)
- ふるさと納税の確定申告のやり方(ワンストップ特例が使えないとき)
- ひとり親控除・寡婦控除(この記事)
- e-Tax で出す・納める・控えを残す
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、会社の年末調整と個人の確定申告の両方に使える会計・申告ソフトです。ひとり親・寡婦は両方を選べない画面で、本人の合計所得500万円超は控除しない旨を表示します。
- 個人の確定申告・還付申告:控除の画面で選ぶと35万円・27万円を第一表に入れて計算し、確定申告書と e-Tax データ(.xtx)を作成。給与・年金だけの方も帳簿は空のままで作れます(登録は個人事業主の入口から)。
- 会社の年末調整:従業員がスマホで扶養控除等申告書を入力し、担当者はその内容を取り込めます。毎月の源泉徴収でも扶養親族等の数に1人加えて計算し、C 欄に印のついた控えを PDF で出せます。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
ひとり親控除と寡婦控除は両方受けられますか?
受けられません。寡婦は「ひとり親に該当しない人」と決められているので、両方に当たる人はひとり親控除(35万円)になります(所得税法2条1項30号)。
未婚のシングルマザー・シングルファザーでもひとり親控除は受けられますか?
受けられます。ひとり親控除は婚姻歴も性別も問いません。12月31日に婚姻しておらず、生計を一にする子(令和8年分は総所得金額等62万円以下)がいて、本人の合計所得が500万円以下で、事実婚の相手がいなければ35万円です。
事実婚のパートナーがいるとひとり親控除は受けられませんか?
受けられません。住民票の続柄に「夫(未届)」「妻(未届)」などの記載がある相手がいる人は、ひとり親控除も寡婦控除も対象外です(所得税法施行規則1条の3・1条の4)。
子どもがアルバイトで稼いでいてもひとり親控除は使えますか?
子の総所得金額等が62万円以下(令和8年分)なら使えます。給与だけなら、子の年収136万円以下が目安です。令和7年分は58万円以下(年収123万円以下)でした。
ひとり親控除は令和8年分から38万円ですか?
いいえ。令和8年分は35万円です。38万円になるのは令和9年分(2027年1〜12月の所得)からで、住民税は令和10年度分から33万円になります。令和8年分で変わったのは、子の所得要件(58万円→62万円)です。
ひとり親控除を受けるといくら税金が減りますか?
年収300万円・社会保険料45万円・子1人(10歳)の令和8年分なら、所得税が27,000円から9,100円に減り、差は17,900円です。住民税(令和9年度)の所得割は、母で32,500円、父で30,500円少なくなります。
年末調整でひとり親控除を出し忘れたらどうなりますか?
確定申告(還付申告)で受けられます。2027年1月1日から5年間出せます。勤務先が源泉徴収票を作る前なら、年末調整のやり直しを頼むこともできます(国税庁 No.2671)。
確定申告ではどこにひとり親控除を書きますか?
確定申告書の第一表の「寡婦、ひとり親控除」の欄です(令和7年分の様式では⑰〜⑱)。令和8年分は35万円、寡婦控除なら27万円を書きます。令和8年分の様式は国税庁の公表後に欄の番号を確かめてください。
夫と死別して子どもがいない場合は控除を受けられますか?
本人の合計所得が500万円以下で、再婚しておらず、事実婚の相手がいなければ、寡婦控除27万円を受けられます。夫と死別した場合は、扶養親族がいなくても対象です。
離婚して子どもが元夫の扶養に入っている場合はどうなりますか?
その子を理由にひとり親控除は受けられません。ほかの人の扶養親族になっている子は数えないためです。女性で、親など別の扶養親族がいれば、寡婦控除(27万円)を受けられることがあります。
男性で妻と死別した場合はどうなりますか?
要件に当たる子がいればひとり親控除(35万円)を受けられます。子がいない場合は、どちらも受けられません。寡婦控除は女性のみで、男性向けの寡夫控除は令和元年分で終わっています。
ひとり親だと住民税は非課税になりますか?
前年の合計所得金額が135万円以下なら、住民税(均等割・所得割)はかかりません(地方税法295条1項2号)。135万円を超える人も、住民税のひとり親控除30万円(寡婦控除26万円)が差し引かれます。
出典
- 国税庁 タックスアンサー No.1171 ひとり親控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1170 寡婦控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2260 所得税の税率(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2671 年末調整後に扶養親族等の数に異動がある場合(令和8年4月1日現在法令等)
- 国税庁 令和8年度税制改正の大綱(令和7年12月26日閣議決定)抄
- 日本年金機構 扶養親族等申告書における寡婦控除、ひとり親控除とは
- e-Gov法令検索 所得税法(第2条第1項第30号・第31号、第80条、第81条、第85条、第187条)
- e-Gov法令検索 所得税法施行令(第11条の2 ひとり親の範囲)
- e-Gov法令検索 所得税法施行規則(第1条の3・第1条の4 事実上婚姻関係と同様の事情にあると認められる者の範囲)
- e-Gov法令検索 地方税法(第295条 個人の市町村民税の非課税の範囲・第314条の2 所得控除)
- e-Gov法令検索 地方税法施行令(第46条の2の2 ひとり親の範囲)
更新履歴
- 2026/11/22: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。