令和8年分の年末調整で変わる主な点は、基礎控除(合計所得489万円以下は104万円)、給与所得控除の最低額(65万円→74万円)、扶養親族等の所得要件(58万円→62万円以下)、23歳未満の扶養親族がいる人の生命保険料控除の特例の4つです。年明けの提出では、給与支払報告書を市区町村に出せば源泉徴収票は税務署に出したものとみなされ、2027年1月からの毎月の源泉徴収は令和9年分の税額表を使います(国税庁「令和8年分 年末調整のしかた」3・4・44ページ、2026年11月21日に確認)。
この記事は、去年(令和7年分)と何が違い、会社や事務所の作業のどこが変わるかだけをまとめた早見表です。年末調整の手順そのものは年末調整のやり方(全体の流れ)で、控除額の計算は年末調整の計算方法で説明しています。
令和8年分の年末調整は何が変わった?変更点の全体表
令和8年度税制改正は、原則として2026年12月1日に施行され、令和8年分(2026年中の給与)の所得税から使われます。基礎控除・給与所得控除は12月の年末調整で1年分に当てはめて精算し、扶養親族等の所得要件は12月1日以後に支払う給与の源泉徴収から当てはめます。金額の多くは令和8・9年分だけの特例で、令和10年分以後はまた別の額になります。顧問先や社内に「来年も同じ」と案内しないよう、3つの年分を並べました。
| 項目 | 令和7年分 | 令和8・9年分 | 令和10年分以後 |
|---|---|---|---|
| 基礎控除(合計所得132万円以下) | 95万円 | 104万円 | 99万円 |
| 基礎控除(合計所得132万円超489万円以下) | 88万円・68万円 | 104万円 | 62万円 |
| 基礎控除(合計所得489万円超655万円以下) | 63万円 | 67万円 | 62万円 |
| 基礎控除(合計所得655万円超2,350万円以下) | 58万円 | 62万円 | 62万円 |
| 給与所得控除の最低額 | 65万円(収入190万円以下) | 74万円(収入220万円以下) | 69万円 |
| 扶養親族・同一生計配偶者の所得要件(詳しくは表3) | 58万円以下 | 62万円以下 | 62万円以下 |
| 23歳未満の扶養親族がいる人の一般生命保険料控除(計算式) | 最高4万円 | 最高6万円(合計の上限12万円は同じ) | 特例なし |
| 家内労働者等の必要経費の最低保障額 | 65万円 | 69万円 | 69万円 |
基礎控除は国税庁 No.1199、給与所得控除・生命保険料控除・家内労働者等は「年末調整のしかた」3・4ページ(令和10年分以後の給与所得控除は同ページの「改正後 令和10年分以後」欄)。令和7年分の基礎控除は合計所得金額の区分により、132万円超336万円以下88万円、336万円超489万円以下68万円、489万円超655万円以下63万円、655万円超2,350万円以下58万円。2,350万円超の基礎控除と、収入220万円超の給与所得控除は改正されていません。
令和8・9年分の基礎控除104万円は、給与だけの人なら年収665万5,556円以下が目安です(「年末調整のしかた」3ページ)。給与の収入が69万1,000円以上220万円未満の人は、給与所得の金額を表の特例で求めます(74万1,000円以上219万1,000円未満なら「収入−74万円」)。年末調整では、この特例を織り込んだ「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」(47〜54ページ)を使います。年収ごとの所得と税額は年末調整 計算ツールで確かめられます。
特定親族特別控除と、23歳未満の扶養親族がいる人の生命保険料控除の特例は、令和7年度の税制改正でできたものです。前者は令和7年分の年末調整から使われていて、令和8年分で変わったのは対象になる所得の下限です。後者は令和8年分の年末調整で初めて使います(法定調書の作成と提出の手引 2ページ)。
11月まで・12月・1月で、いつ何が変わるか
改正は2026年12月1日の施行なので、変わる時点が書類ごとに違います。「11月までの源泉徴収が間違っていたのでは」と心配する必要はありません。国税庁の冊子も「令和8年 11 月までの給与等の源泉徴収事務に変更は生じません」と書いています(「年末調整のしかた」4ページ)。
| いつ | 何が変わるか | 会社(給与担当)の作業 | 事務所の作業 |
|---|---|---|---|
| 2026年11月までの給与 | 変わらない(改正前の令和8年分の税額表で源泉徴収) | 取り直しは要らない | 顧問先からの「11月までの源泉は直すのか」に答える |
| 2026年12月1日以後に支払う給与 | 扶養親族等の所得要件(62万円以下など)を適用 | 新たに扶養親族等に当たる家族がいる人から扶養控除等(異動)申告書を受け取る | 年収123万円超136万円以下の家族がいる従業員を洗い出してもらう |
| 12月の年末調整 | 改正後の基礎控除・給与所得控除で1年分を計算し、11月までに引いた税額と精算 | 令和8年分の様式の申告書を集め、令和8年分に対応した計算で確定 | ソフトの対応と申告書の様式を確認 |
| 11月〜2027年最初の給与の前日 | 令和9年分の扶養控除等(異動)申告書(所得の金額と生年月日の区切りが変わった) | 令和9年分の用紙を配って回収 | 去年の用紙を流用していないか確認 |
| 2027年1月1日以後に支払う給与 | 令和9年分の源泉徴収税額表。防衛特別所得税が加わる(合計2.1%は同じ) | 給与ソフトの税額表を令和9年分に(支払日で切り替え) | 1月支給分の税額を検算 |
| 2027年1月12日(火) (納期の特例は1月20日(水)) | 変わらない(年末調整をした月の源泉所得税の納期限) | 納付。税額がなくても本税「0」の納付書を出す | 納付書の作成・代理納付の段取り |
| 2027年2月1日(月)まで | 源泉徴収票は税務署に出さない(給与支払報告書を出せばみなし提出)。給与支払報告書の CSV は総務省通知形式。退職所得の源泉徴収票は全員分を税務署へ | 源泉徴収票を本人に交付し、給与支払報告書を市区町村へ | 合計表が要る顧問先(報酬・家賃・退職金の支払がある会社)を判定 |
年末調整は、令和8年中に支払う最後の給与で行います。過不足はその給与で精算し、その月で還付しきれない分・徴収しきれない分は、翌月以後の給与で順に精算します。なお、不足額を差し引くとその月の手取りが1月から前月までの平均の70%未満になる人は、税務署の承認を受けて不足額を翌年1月と2月に繰り延べて徴収できます(「年末調整のしかた」6・39〜41ページ)。年末調整のあとに配偶者や特定親族の所得の見積額が変わったときは、源泉徴収票を交付する翌年1月末日(令和8年分は1月31日が日曜日のため2027年2月1日)までならやり直せます(年末調整の後の再調整)。令和8年分は12月の精算で還付が出やすくなります。理由は令和8年分は還付が出やすい理由で説明しています。
扶養親族等の所得要件が変わった:新たに対象になる人と特定親族特別控除
基礎控除の引上げに合わせて、扶養控除などの対象になる家族の所得要件の基準が4万円上がりました(特定親族の上限123万円と配偶者特別控除の上限133万円は据え置き)。給与だけの家族なら、年収136万円以下で扶養親族・同一生計配偶者になります(「年末調整のしかた」4ページ)。
| 区分 | 改正前(令和7年分) | 改正後(令和8年分から) | 給与だけの場合の年収(令和8・9年分) |
|---|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 58万円以下 | 62万円以下 | 136万円以下(改正前 123万円以下) |
| 特定親族(19歳以上23歳未満) | 58万円超123万円以下 | 62万円超123万円以下 | 136万円超197万円以下(改正前 123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 58万円超133万円以下 | 62万円超133万円以下 | 136万円超207万円以下(改正前 123万円超201万5,999円以下) |
| 勤労学生 | 85万円以下 | 89万円以下 | 163万円以下(改正前 150万円以下) |
所得要件は合計所得金額(ひとり親の生計を一にする子は総所得金額等の合計額)。年収はそれぞれの年分の給与所得控除で換算した額で、特定支出控除がある場合は異なります。
実務で影響が大きいのは、家族の年収が123万円超136万円以下のケースです。令和7年分では扶養から外れていた家族が、令和8年分では扶養親族・同一生計配偶者に当たります。この改正は12月1日以後に支払う給与から適用され、控除を受けるには扶養控除等(異動)申告書などを出し直してもらう必要があります(同4ページ)。11月に配った申告書を回収したあとでも、該当する人には声をかけてください。
特定親族特別控除は、令和8年分に新しくできた控除ではありません。令和7年分から、19歳以上23歳未満の親族で所得が扶養の要件を超える人について、親が最高63万円の控除を受けられます(国税庁 No.1177)。令和8年分で変わったのは、対象の下限が58万円超から62万円超になった点です。上限は所得123万円のまま変わりませんが、給与所得控除が増えたため、給与だけの年収で言うと上限が188万円から197万円に上がりました。控除額は年末調整の申告書の計算ツールで求められます。
年収と扶養・社会保険の関係(130万円などの社会保険の扶養は税金とは別の基準)は年収の壁 判定ツールで確かめられます。配偶者控除・配偶者特別控除の金額は配偶者控除・配偶者特別控除の早見表にあります。
源泉徴収票の提出範囲とみなし提出:令和7年分までとの違い
令和9年1月1日以後に提出する源泉徴収票(令和8年分から)は、提出範囲が給与支払報告書と同じになり、給与支払報告書を市区町村に出せば税務署に出したものとみなされます(所得税法226条6項、国税庁 No.7411)。そのため、税務署提出用の源泉徴収票を作って出す必要はなくなります。
| 項目 | 令和7年分まで | 令和8年分から |
|---|---|---|
| 税務署への提出範囲(年末調整をした人) | 役員は年150万円超、弁護士・税理士等は250万円超、その他は500万円超 | 年の中途で退職し、年中の支払が30万円以下の人を除くすべて(給与支払報告書と同じ範囲) |
| 税務署への提出範囲(年末調整をしなかった人) | 年の中途の退職者等は250万円超(役員は50万円超)、主たる給与2,000万円超の人、乙欄・丙欄の人は50万円超 | 同上(年末調整をしたかどうかで分けない) |
| 税務署へ出すか | 上の範囲は税務署へ提出 | 給与支払報告書を市区町村に出せば出したものとみなす(税務署提出用は作らない) |
| 本人への交付 | 全員に交付 | 変わらず全員に交付(期限 2027年2月1日。年の中途の退職者は退職後1か月以内) |
「役員は150万円超なら税務署に提出」は令和7年分までの基準です。依頼文や去年のマニュアルにこの基準が残っていないか確かめてください。役員だけの会社でどうなるかは一人社長の源泉徴収票の提出範囲で判定表にしています。
逆向きのみなしはありません。源泉徴収票を税務署に出しても、給与支払報告書を出したことにはなりません。市区町村への給与支払報告書は、年の中途の退職者で30万円以下の人を除いて全員分を出します(給与支払報告書の提出範囲)。
提出物ごとの令和8年分の扱い
| 書類 | 提出先 | 令和8年分の扱い | 詳しい記事 |
|---|---|---|---|
| 給与所得の源泉徴収票(受給者交付用) | 本人 | 全員に交付(変わらない) | 源泉徴収票の作成ツール |
| 給与所得の源泉徴収票(税務署提出用) | 税務署 | 給与支払報告書を出せば不要(みなし提出) | 提出要否の判定ツール |
| 給与支払報告書(総括表・個人別明細書) | 1月1日現在の住所地の市区町村 | 必要。CSV で作るときは総務省通知形式 | 書き方と提出 |
| 法定調書合計表 | 税務署 | 給与だけの会社は不要。報酬・家賃・退職金などの調書を出すときは必要(給与の欄は空欄) | 合計表の給与の欄 |
| 退職所得の源泉徴収票 | 税務署 | 令和8年分から受給者全員分(令和7年分までは役員分だけ)。市区町村への特別徴収票は当面の間不要 | 合計表の退職の欄 |
法定調書を e-Tax・光ディスク等で出さなければならない基準も、2027年1月以後に出す分から前々年(令和7年)に出すべきだった枚数が30枚以上に下がりました(法定調書の作成と提出の手引 2ページ。改正前は100枚以上)。判定は法定調書の種類ごとに行います。2026年9月の国税システムの更改で、書面で出す法定調書の様式も変わっているので、紙で出す会社は国税庁のサイトから最新の様式を取り直してください(同2ページ)。
給与支払報告書の提出と CSV:令和8年分は総務省通知形式
給与支払報告書を eLTAX の PCdesk で「CSV取込」して作る場合、使う CSV の形式が令和8年分から変わります。地方税共同機構の特設ページは、令和8年分以後の提出は「総務省通知形式CSV」、令和7年分以前の提出は「統一CSVレイアウト」を使うよう案内しています(2026年9月28日掲載)。
| 項目 | 令和7年分以前の提出 | 令和8年分以後の提出 |
|---|---|---|
| PCdesk に取り込む CSV | 統一CSVレイアウト | 総務省通知形式CSV |
| 仕様書の公開 | 公開済み | 暫定版は11月中旬、確定版は12月上旬に公開予定(11月21日時点の掲載) |
| 送信できる日 | — | 未定(11月21日時点) |
| 源泉徴収票のみなし提出 | 対象外 | 対象(市区町村に出せば税務署に出したものとみなす) |
去年の CSV を作ったソフトや Excel の手順をそのまま使うと、形式が合わずに取り込めないことがあります。給与ソフトや CSV 作成の手順が令和8年分の形式に対応しているかを、1月に入る前に確かめてください。前々年に税務署に出すべきだった源泉徴収票が30枚以上の会社は、給与支払報告書も eLTAX または光ディスク等で出す義務があります。PCdesk での読み込みから送信までの操作は給与支払報告書を eLTAX で提出する方法で説明しています。
2027年1月からの源泉徴収:令和9年分の税額表と防衛特別所得税
2027年(令和9年)1月1日以後に支払う給与は、「令和9年分 源泉徴収税額表」で源泉徴収税額を求めます(「年末調整のしかた」44ページ)。切り替えの基準は、給与の計算期間ではなく支払日です。12月分の給与を2027年1月に払う会社は、その給与に令和9年分の税額表を使います。この場合、令和8年分の年末調整は2026年中に支払う最後の給与で行います。
- 税額表の金額が変わる:基礎控除と給与所得控除の引上げによるものです。月額表の甲欄・扶養親族等0人で税額がかからない額は、令和8年分の105,000円未満から令和9年分は111,000円未満になります(新旧の差は源泉徴収税額表の令和9年分で変わった点)
- 防衛特別所得税が加わる:所得税の1%相当額を併せて源泉徴収します。同時に復興特別所得税の税率が2.1%から1.1%に下がり、課税期間が令和29年12月31日まで延びました。合計は2.1%のままなので、源泉徴収税額の計算方法は変わりません(同44ページ)
- 令和9年分の扶養控除等(異動)申告書:扶養親族の所得要件が62万円以下になり、特定扶養親族・特定親族の生年月日も平成17年1月2日〜平成21年1月1日生に変わります。従業員に配る前の確認点は令和9年分 扶養控除等申告書の書き方にまとめています
会社・事務所の作業チェックリスト(顧問先への確認事項)
変更点を作業に落とすと、確認することは次の7つです。事務所は、このリストを顧問先への確認事項としてそのまま送れます。
| 確認すること | いつまで | 詳しい記事 |
|---|---|---|
| 給与ソフトが令和8年分の基礎控除・給与所得控除後の給与等の金額の表・生命保険料控除の特例に対応しているか | 年末調整の計算前 | 事務を始める前の確認 |
| 年収123万円超136万円以下の家族がいる人から、扶養控除等(異動)申告書を受け取ったか | 12月の年末調整まで | 表3 |
| 基礎控除申告書兼 | 回収時 | 申告書の集め方 |
| 令和9年分の扶養控除等(異動)申告書を配り、回収しているか(去年の用紙は使わない) | 2027年最初の給与の前日 | 扶養控除申告書の書き方 |
| 2027年1月以後に支払う給与の税額表を令和9年分にしたか | 1月の最初の支払日 | 源泉徴収税額表 |
| 給与支払報告書の出し方(eLTAX の義務・CSV の形式)と、法定調書合計表が要るか | 2027年2月1日 | CSV の形式・提出要否 |
| 源泉徴収票を全員に交付したか(税務署提出用は作らない) | 2027年2月1日 | 表4 |
顧問先に送る案内文は、たとえば次のように書けます。
令和8年分の年末調整から、基礎控除などが引き上げられました。11月までの毎月の源泉徴収はそのままで、12月の年末調整で1年分を精算します。次の3点をご確認ください。
- 年収123万円超136万円以下のご家族(配偶者・お子さまなど)がいる従業員の方は、扶養控除等申告書を出し直してください。扶養の対象になることがあります。
- 令和9年分の扶養控除等申告書は、令和9年分の用紙でご提出ください(去年の用紙では金額が古いままです)。19歳以上23歳未満のご家族で年収136万円超197万円以下の方がいる場合は、特定親族特別控除の対象になることがあります。
- 令和8年分の源泉徴収票は、給与支払報告書を市区町村に出せば税務署への提出は不要です。従業員の方への交付は今までどおり2月1日までに行います。報酬・家賃・退職金の支払がある場合はお知らせください。
社内で上司や担当者に回すときも、時系列の表と確認リストをそのまま共有できます。
作業の進め方には、紙の申告書を見て集計する方法と、給与ソフトの画面で申告書を受け付けて源泉徴収票まで作る方法があります。今年は計算の基準が年分ごとに分かれ、提出の形式も変わりました。後者なら、年分ごとの計算の切替えと、源泉徴収票・給与支払報告書の作成を同じデータから続けて行えます。
ISZ™ 仕訳AI でのやり方
ISZ™ 仕訳AI では、今年の変更点に関わる作業を次の順に進めます。税理士事務所が顧問先の年末調整を受けるときの工程は年末調整の代行の進め方にまとめています。
- 年末調整の計算:「給与 → 年末調整」で、令和8年分は改正後の額(給与所得控除の最低74万円、基礎控除104万円〜、配偶者・扶養親族の所得要件62万円以下、特定親族特別控除、勤労学生89万円以下、23歳未満の扶養親族がいる場合の一般生命保険料控除の上限6万円)で計算します。令和7年分は令和7年分の規則で、年分に応じて自動で切り替わります
- 申告書の回収:従業員ごとの本人入力リンク(QR 付き)を配ると、従業員はログインなしでスマートフォンから基・配・特・所 申告書(特定親族を含む)・保険料控除申告書を入力して送れます。11月〜翌年1月は令和9年分の扶養控除等申告書もリンクで集められます。会社が内容を確かめて取り込みます
- 申告書の控えと源泉徴収簿:基・配・特・所 申告書、保険料控除申告書、扶養控除等申告書は、従業員ごとに申告書の内容を控えとして PDF で出力できます。源泉徴収簿は給与計算と年末調整の結果から自動で作り、全員分を1つの PDF でダウンロードできます
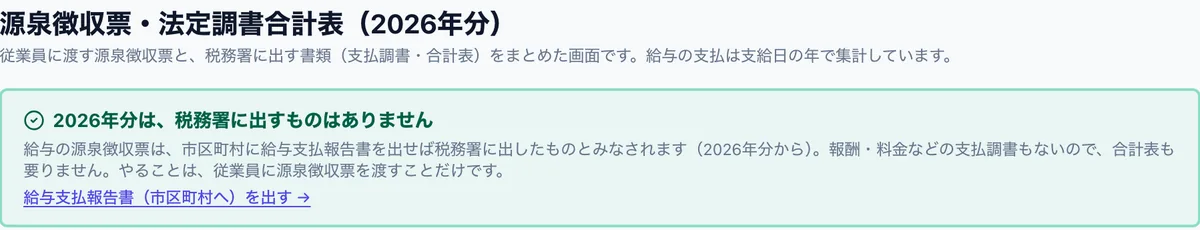
- 源泉徴収票:受給者交付用(A4 横・1ページ2人)を PDF で出すか、従業員ページで電子交付します。令和8年分は、画面に「税務署へは出しません(給与支払報告書を市区町村に出せば、出したものとみなされます)」と表示し、法定調書合計表の給与(1)欄は空欄、e-Tax データには源泉徴収票を含めません
- 給与支払報告書:総括表・個人別明細書の PDF と、提出先の市区町村ごとの eLTAX 用データ(XML)を作り、PCdesk で読み込み → 署名 → 送信します。PCdesk の「CSV取込」用の CSV(令和8年分は総務省通知形式)も出せます
- 2027年1月の給与:令和9年分の源泉徴収税額表(月額表・日額表・賞与)で計算し、2027年1月以降の支払は支払日で自動的に切り替わります
- 事務所の運用:確定できる人は一括で、または選んだ行だけまとめて確定できます(生年月日が未入力の人や、本人が送った内容をまだ確かめていない人は自動で除かれます)。給与計算を別のソフトや手計算でしている顧問先も、CSV・Excel(1人1行、テンプレートあり)の年間集計を取り込めば、従業員を1人ずつ登録せずに年末調整を始められます(取り込む前にプレビューで確かめられます)
年末調整のあとで配偶者や特定親族の見積額が変わった人は、「再年末調整」で申告書を直して確定し直せます。差額だけをあとの給与で精算し、給与支払報告書はその人だけ「訂正分」として作れます。画面ごとの操作は年末調整のやり方(画面で解説)にあります。顧問先ごとの事情で判断が難しい点は、個別相談でお聞きします。
判断に迷うときの相談先
- 家族が扶養親族・特定親族に当たるか、12月分の見込みを含めた所得の見積り:勤務先の給与担当、税理士。見積りと確定額が違ったときは翌年1月末日まで(令和8年分は2027年2月1日まで)やり直せます
- 2か所以上から給与を受けている人の扱い:主たる給与の支払者と本人の確定申告で分担。迷うときは税務署
- 住民税:個人住民税は改正の適用が1年遅れ、令和9年度分から変わります(自治体の案内による)。給与支払報告書の提出先や特別徴収の扱いは、従業員の住所地の市区町村に確認します
- CSV の取込みエラーや送信できる日:地方税共同機構の特設ページ・eLTAX のヘルプデスク
この記事の前提
2026年11月21日時点の法令と公表資料によります。国税庁「令和8年分 年末調整のしかた」(令和8年7月1日現在の法令等)2・3・4・44ページ、タックスアンサー No.1177・1199・1410・7411(令和8年4月1日現在法令等)、「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」、地方税共同機構の特設ページを原文で確かめています。扱っていないもの:給与所得控除後の給与等の金額の表の個別の金額、生命保険料控除の計算式の詳細(別記事)、個人住民税の令和9年度分の金額、社会保険の扶養の基準、非居住者への給与。ISZ 税務会計リサーチ室が一次資料を原文で確かめて書き、法令や製品が変わったときは本文を直して更新履歴に残します(編集方針)。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、令和8年分の年末調整の計算から、源泉徴収票の交付、法定調書合計表、給与支払報告書の PDF と eLTAX 用データ、2027年1月からの令和9年分の税額表での給与計算まで、同じ画面で行えます。税理士事務所は、顧問先一覧の「年末調整」列で顧問先ごとの対象人数・確定済みの人数を見ながら進められ、従業員本人が送った申告は「本人の申告 n件」として「要対応」に入ります。
帳簿・決算書・申告書の作成は無料(期限なし)。AI の機能(読み取り・自動仕訳・照合)には、有効な AI 枠(AI仕訳処理件数)が必要です。登録でAI枠100枚つき(1か月有効)・クレジットカード不要。無料で始める
よくある質問
令和8年の年末調整は、去年と何が変わりますか?
主な点は、基礎控除(合計所得489万円以下は104万円)、給与所得控除の最低額(74万円)、扶養親族等の所得要件(62万円以下。給与だけなら年収136万円以下)、23歳未満の扶養親族がいる人の一般生命保険料控除(最高6万円)の4つです。年明けの提出では、給与支払報告書を市区町村に出せば源泉徴収票は税務署に出したものとみなされます。
2026年11月までの給与の源泉徴収は、やり直す必要がありますか?
ありません。改正は2026年12月1日の施行で、11月までの源泉徴収事務は変わりません。12月の年末調整で、改正後の控除で計算した年税額と、改正前の税額表で引いた源泉徴収税額を精算します(国税庁「令和8年分 年末調整のしかた」4ページ)。
基礎控除104万円は、令和9年分も同じですか?
同じです。合計所得489万円以下で104万円になるのは令和8・9年分の特例です。令和10年分以後は、合計所得132万円以下が99万円、132万円超2,350万円以下が62万円になります(国税庁 No.1199)。
年収136万円の家族を扶養に入れてよいですか?
給与だけで年収136万円以下(所得62万円以下)なら、令和8年分は扶養親族・同一生計配偶者に当たります。12月1日以後に支払う給与から適用され、控除を受けるには扶養控除等(異動)申告書などを出し直してもらう必要があります。社会保険の扶養は別の基準で判定します。
特定親族特別控除は、令和8年分から始まった制度ですか?
いいえ。令和7年分からある控除です。令和8年分で変わったのは、対象になる所得の下限が58万円超から62万円超になった点で、給与だけの年収で言うと136万円超197万円以下が対象です(国税庁 No.1177、「年末調整のしかた」4ページ)。
源泉徴収票は、今年から税務署に出さなくていいのですか?
令和8年分(2027年1月1日以後に提出する分)からは、給与支払報告書を市区町村に出せば、源泉徴収票は税務署に出したものとみなされます。本人への交付は今までどおり全員に必要で、期限は2027年2月1日です(国税庁 No.7411)。
給与だけの会社でも、法定調書合計表は必要ですか?
給与だけで、給与支払報告書を市区町村に出すなら不要です。税理士報酬・家賃・退職金などで、ほかの法定調書を税務署に出すときは合計表が必要で、その場合も給与の欄は記載しません(国税庁 みなし提出Q&A 問8)。
給与支払報告書の CSV は、去年と同じ形式で出せますか?
令和8年分以後の提出は「総務省通知形式CSV」を使うよう、地方税共同機構が案内しています。令和7年分以前の提出は「統一CSVレイアウト」です。令和8年分の確定版の仕様書は12月上旬に公開予定なので、使っているソフトの対応を確かめてから取り込みます。
2027年1月の給与から、源泉徴収税額表は変わりますか?
変わります。2027年1月1日以後に支払う給与は、令和9年分の源泉徴収税額表を使います。切り替えは支払日で判断します。防衛特別所得税(所得税の1%)が加わり、復興特別所得税は1.1%に下がるため、合計の2.1%と計算方法は同じです。
住民税も令和8年分から変わりますか?
個人住民税は所得税より1年遅れ、令和9年度分(令和8年中の所得)から変わります。住民税の基礎控除などの額は所得税と違うため、税額は市区町村の決定通知で確かめてください。会社が出す給与支払報告書の作り方は、所得税の改正とは関係なく令和8年分の形式で作ります。
退職金を払った場合、令和8年分で変わることはありますか?
退職所得の源泉徴収票は、令和8年分から受給者全員分を税務署に出します(令和7年分までは役員分だけ)。市区町村への特別徴収票は、eLTAX での提出方法が整うまでの当面の間、出さなくてかまいません(法定調書の作成と提出の手引 2ページ)。
出典
- 国税庁 令和8年分 年末調整のしかた(Ⅰ 昨年と比べて変わった点 3・4ページ)
- 国税庁 令和8年分 年末調整のしかた(Ⅳ 令和9年分の給与の源泉徴収事務 44ページ)
- 国税庁 令和8年分 年末調整のしかた(表紙・納期限)
- 国税庁 タックスアンサー No.1199 基礎控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1410 給与所得控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1177 特定親族特別控除(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等(令和8年4月1日現在法令等)
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第1章 提出期限・主な改正事項)
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章 給与所得の源泉徴収票・交付期限)
- 国税庁 源泉徴収票等のみなし提出の特例に関するQ&A(令和8年4月)
- 国税庁 防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)
- 国税庁 令和9年分 源泉徴収税額表
- 地方税共同機構 給与支払報告書等の提出に係る特設ページ(2026年9月28日掲載)
- e-Gov法令検索 所得税法(第226条 源泉徴収票)
更新履歴
- 2026/11/21: 公開
- 2026/11/22: ひとり親控除・寡婦控除の判定表へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。